


文 | 陈以军
2026年7月,浙江桐乡,中国巨石的生产车间里,电子布产线正以超过100%的产能利用率全速运转。新下线的电子级玻璃纤维布刚打包完毕,就被等候在厂区的货车直接拉走——库存?几乎为零。
这不是孤例。重庆国际复合材料股份有限公司总经理魏泽聪告诉笔者,目前不同规格的电子布产品需求均有所提升,高端产品需求增长尤其明显。排产周期超过2个月已成常态,个别极薄布及超性能高阶布的排产周期甚至超过4个月。
一块布,何以至此?
“一月一调”:价格翻倍背后的供需方程式
电子布,全称电子级玻璃纤维布,由超细电子级玻璃纤维纱织造而成,是覆铜板和印制电路板的核心增强基材。从智能手机到AI服务器,都离不开这一基础材料。
价格是最好的晴雨表。截至2026年6月初,市场上常用规格的电子布已完成年内第五轮提价,均价达7.4元/米,较2025年三季度低点涨幅达100%。进入7月,电子布大厂富乔工业再度宣布涨价,旗下产品价格上调15%至30%。据卓创资讯统计,7628电子布价格已涨至8.5至8.7元/米,单月涨幅达16%。一位浙江电子布企业工作人员向笔者透露,公司整体调价节奏是“一月一调”——“通常根据当月市场行情,调整下月产品价格。”
涨价的根源在于供需两端的结构性失衡。
AI算力:引爆需求的“核按钮”
电子布涨价的核心驱动力,是AI算力需求的爆发式增长。据Prismark数据,单台AI服务器的电子布用量是传统服务器的3至5倍,且必须使用低介电、低热膨胀的高端产品。
华泰证券研报显示,2025年算力GPU带来的低介电电子布市场需求约6857万米,2026年将增至1.4亿米。低热膨胀电子布的增长斜率更为陡峭——2025年约670万米,2026年预计达1800万米,2027年将超过3360万米。据Prismark数据,2025年全球低介电玻纤布规模约3.92亿美元,同比增长41%,预计2026年、2027年仍将保持每年40%以上的增速。
国金证券研究显示,AI服务器高速材料混压方案带动薄布需求,叠加储能与新能源汽车对高性能电路板的增量消耗,2025年相关领域对电子布需求拉动比重已达3.8%至7.7%。在风电大型化、新能源车轻量化等趋势推动下,高性能玻璃纤维的需求持续攀升。据国投证券预测,2026年玻纤粗纱需求量将达802万吨,同比增长6.26%。
供给端的“双重枷锁”
需求爆发的同时,供给端却戴上了两道枷锁。
第一道枷锁是织布机。AI服务器所需的薄布及超薄布对织布机精密度和稳定性要求极高,大量产能被高端产品挤占,普通电子布可用的织布机台数不增反降。广发证券测算,中性情境下2026年国内电子布织布机供需缺口预计达608台,2027年将进一步扩大至1050台。而织布机新增产能预计未来1至2年内难以有效释放。
第二道枷锁是上游电子纱。由于电子纱产业升级向AI产线倾斜,普通纱产能被“挤占”,加剧了上游供应紧张。据CCLA数据,2024年国内电子布需求量约35亿米,2025年已增长至37亿米,但同期国内电子纱新增产能净增量极为有限。广发证券测算,2026年中性情形下普通电子布供需缺口约1.13亿米。目前全行业库存处于历史极低水平。
疯狂的“入场”:75万家企业与超五成的“新玩家”
供需失衡的价格信号,正吸引大量资本涌入这个赛道。
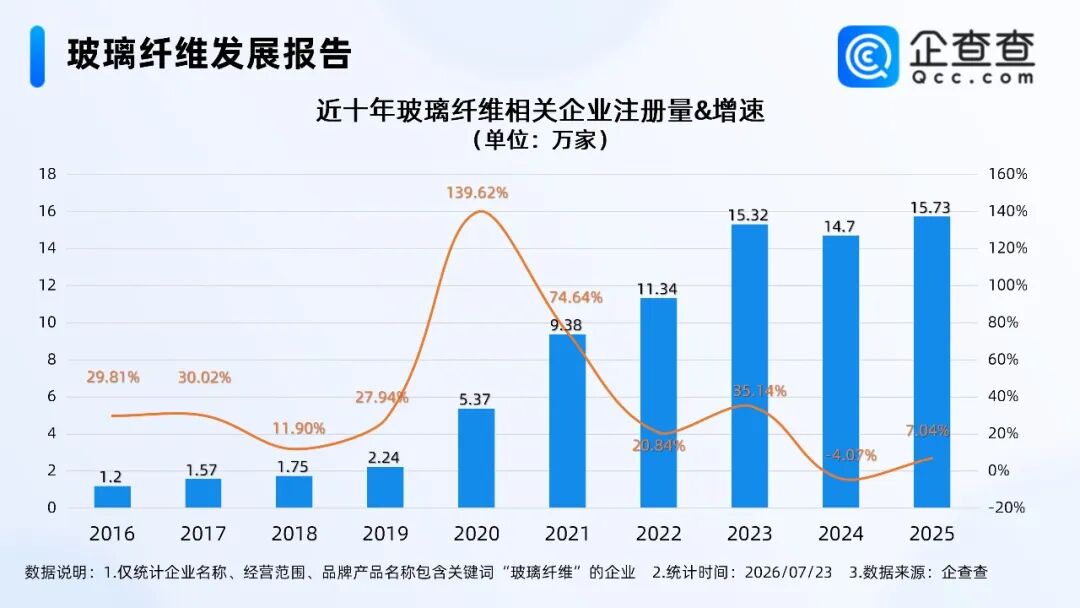
企查查数据显示,截至2026年7月23日,国内现存玻璃纤维相关企业75.49万家。近十年注册量呈显著增长态势——2020年注册量5.37万家,同比增速高达139.62%,为十年峰值;2021年达9.38万家,增速74.64%;2025年全年注册15.73万家,同比增长7.04%。
值得关注的是企业存量的年龄结构:超五成玻璃纤维相关企业成立于近三年,其中成立1至3年的企业占比最高,达32.30%;1年内新成立企业占21.12%。这意味着超过一半的市场参与者是三年内的“新面孔”。
从地区分布看,华东地区独占43.67%,接近半壁江山。这与华东地区完善的建材产业链、庞大的下游市场以及产业配套优势密切相关。
然而,75万家企业中绝大多数是中小参与者。真正的产能话语权掌握在少数巨头手中——截至2025年底,行业前3家企业产能合计占比达67%,前5家接近80%。
巨头扩产:一场百亿级的“军备竞赛”
面对供需缺口,头部企业正掀起一轮百亿级的扩产潮。
7月15日,被誉为“电子布一哥”的中国巨石宣布,全资子公司巨石集团拟投资24.05亿元,在浙江桐乡建设年产2.5亿米电子布生产线。这已是该公司年内第二次大手笔扩产——今年5月,其子公司已宣布投资44.31亿元建设年产5万吨电子纱暨3.2亿米电子布项目。
扩产的远不止中国巨石一家。中材科技拟定增募资不超过44.81亿元,投向年产3500万米低介电纤维布等项目。国际复材正推进年产3600万米高频高速电子布项目建设。聚杰微纤拟募资11亿元加码高端电子布。金安国纪在安徽宁国建设年产6000万米电子级玻纤布扩建项目,预计2026年底前试生产。
扩产的逻辑很清晰——电子布价格上行已显著提升企业盈利能力。今年一季度,国际复材归母净利润同比增长412.94%;宏和科技同比增长354.22%。中国巨石预计上半年净利润同比增长65%至85%。
涨价能持续多久?
业内普遍认为,此轮电子布涨价周期具有需求刚性强、持续时间长的特征。
中邮证券研报指出,基于当前电子布供需紧张格局,预计涨价节奏会持续到年底,此轮涨价弹性有望超预期。隆众资讯电子布分析师白玉表示:“AI算力带来的需求端爆发式增量属于刚需性拉动,并非短期季节性补库,预计涨价至少持续至2026年底。”
从更长的周期看,全球玻璃纤维市场规模预计将从2026年的834万吨增长至2031年的1017万吨,复合年增长率4.03%。在AI算力、风电、新能源汽车等下游需求的持续爆发下,叠加供给端产能扩张放缓,玻璃纤维行业有望迎来量价齐升、结构升级、盈利高增的成长周期。
不过,硬币的另一面同样值得关注。75万家企业扎堆涌入、超五成为近三年新成立——当扩产的产能集中释放,供需格局是否会再度逆转?这轮由AI算力点燃的烈火,能否持续燃烧,还是终将留下一地灰烬?
答案或许就藏在那些排产超过4个月的订单里,也藏在那张不断攀升的报价单中。
评论