
正在阅读:

泡泡玛特绩后跌超2%,一度跌8%,计划20-50亿元回购!港股通消费ETF汇添富(159268)备受市场关注,消费ETF汇添富(159928)回调吸金!

扫一扫下载界面新闻APP

泡泡玛特绩后跌超2%,一度跌8%,计划20-50亿元回购!港股通消费ETF汇添富(159268)备受市场关注,消费ETF汇添富(159928)回调吸金!

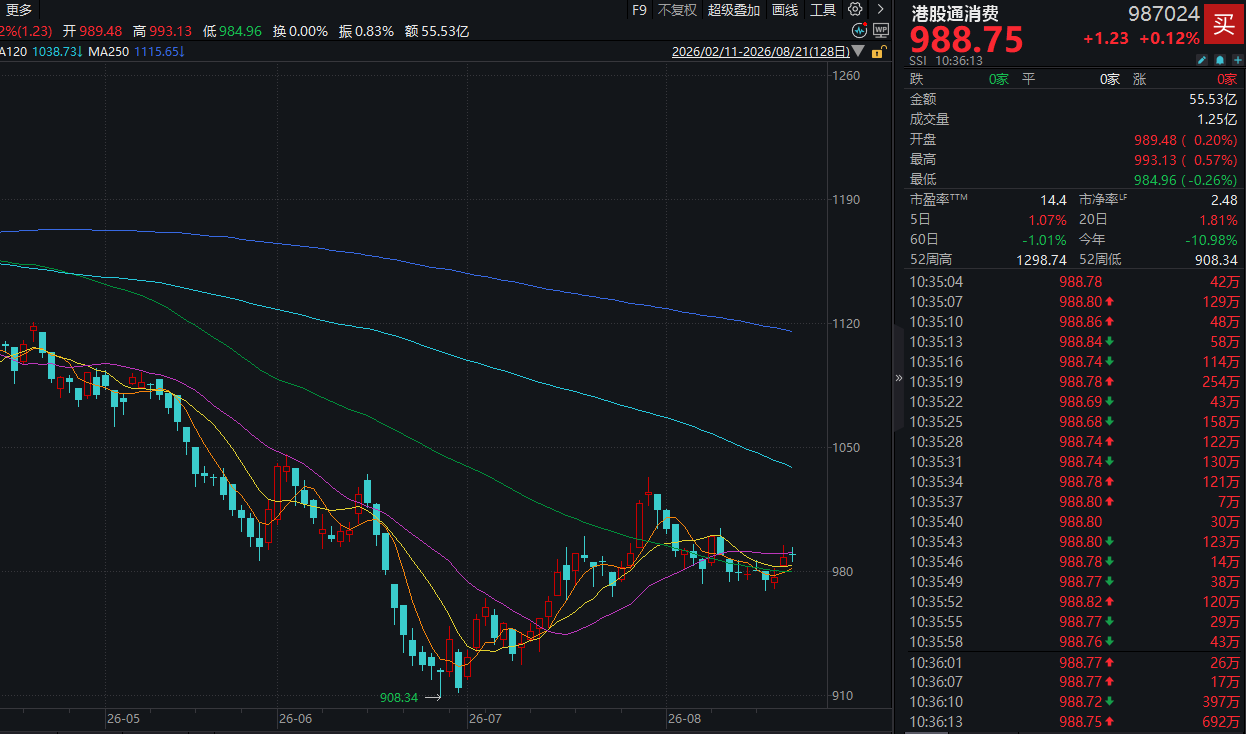
今日港股主要指数多数飘红,受泡泡玛特业绩影响,聚焦新消费的港股通消费ETF汇添富(159268)标的指数小幅飘红。

今日港股主要指数多数飘红,受泡泡玛特业绩影响,聚焦新消费的港股通消费ETF汇添富(159268)标的指数小幅飘红。标的指数热门股涨跌互现:老铺黄金涨超3%,华润啤酒、百胜中国涨超2%,泡泡玛特一度跌超8%后跌幅快速收窄至不到3%(成分股仅做展示,不作为个股推介)。

业绩方面,泡泡玛特上半年营收171.7亿元,同比增长23.8%,不及市场预期。创始人王宁在业绩会上表示,今年大概率完不成年初定的20%的业绩目标。此外,泡泡玛特计划未来6月份之内会推出不低于20亿元人民币、不高于50亿人民币的回购计划。

针对泡泡玛特,段永平8月20日表示:“其实每个公司都不是线性增长的,泡泡玛特规模还不够大,所以比较容易看出来而已。nvda也不是线性增长的啊,苹果也不是的。”有网友针对泡泡玛特最新业绩,询问段永平“什么样的事实会重新评估买入逻辑”,段永平表示:“从你的问题看,你显然不是一个打算长期持有的股东”。此外,段永平在8月20日还表示,王宁对领导力的理解“比我强”,此前,王宁表示领导力来自做正确的事。

资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
image

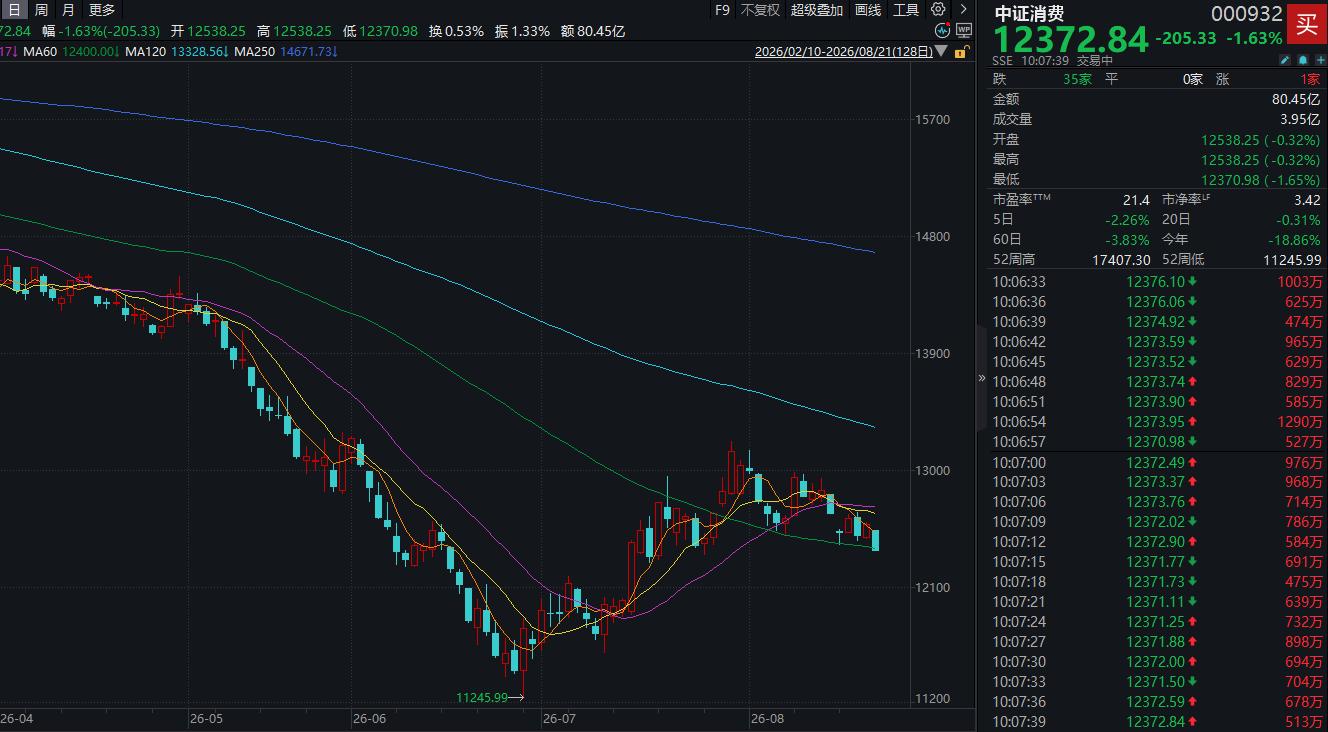
继昨日反弹后,今日A股大消费逆市回调。全市场规模领先的消费ETF汇添富(159928)标的指数跌1.65%,资金逢跌积极布局!热门成分股多数回调:中粮糖业跌超7%,北大荒跌超5%,五粮液、牧原股份跌超1%,贵州茅台、海南橡胶、伊利股份微跌(成分股仅做展示,不作为个股推介)。
image

【机构点评泡泡玛特业绩:经营仍处调整期,拟启动股份回购】

泡泡玛特1H26实现收入171.7亿元,同增23.8%,经调整净利润51.6亿元,同增9.5%,低于市场预期,主因汇兑损失7.2亿元,剔除汇兑损益后经调净利润同增23%。自年初定调“经营调整年”以来,公司围绕组织架构、IP矩阵、渠道结构、门店经营等开展优化并带来经营健康度改善。但当前尚处于调整期,静待业绩企稳向好。

中国区量质齐升,海外分区域调整有序推进。1)中国:1H26收入122.0亿元同增47.3%,测算同店+31%。2)海外:1H26收入49.7亿元同降11.1%,亚太/美洲/欧洲及其他分别同降9.7%/16.5%/5.9%。渠道调整策略下,海外线上销售占比回落形成短期压制,线下相对保持健康增长。各区经营开展变革,美洲侧重商品预测,欧洲侧重工程管控与仓储物流重建,亚太侧重团队补齐与老店升级。3)利润端看,中国/海外经营利润率53.0%/30.3%,同比+4.1/-13.8ppt,国内再创历史新高,海外随规模缩减有所回落。

星星人接续增长,IP矩阵均衡度显著提升。THE MONSTERS收入44.5亿元,占比由34.7%降至26.0%;星星人收入26.5亿元,同增580.6%,跃升为第二大IP,梯队化格局成型。分品类看,毛绒收入98.2亿元,同增60.0%;手办51.9亿元,同增0.3%。

全球化、集团化战略纵深推进,拟推大额回购计划。公司库存积压自7月起已有优化;此外乐园重开与甜品店表现均超预期,以IP为核心的多元业态生态渐次成形。此外公司拟于未来6个月推出20~50亿元人民币回购计划,彰显长期发展信心。

中金认为,星星人的快速接力印证公司已建设体系化的IP孵化与运营能力,叠加乐园、内容、多元业态的持续培育,公司正沿全球一流IP集团的成长路径演进,长期价值有望穿越单一IP热度周期持续兑现。

(中金公司20260821《泡泡玛特:经营仍处调整期 拟启动股份回购》)

【潮玩市场火爆!“形象+内容生态+多业态”决定估值与边界】

2024年全球潮玩市场规模380亿美元,19-24年CAGR 14%;我国潮玩市场规模587亿元,19-24年CAGR 23%,远高于全球增速,市占率从19年的15%提升至24年的22%。根据中银证券的测算,2030年我国潮玩市场规模可达1547亿元,25-30年CAGR 14%。

当前,市场对潮玩的最大分歧在于“它究竟是短周期的情绪消费,还是可沉淀的IP平台生意”。中银证券认为,两者并非二选一,潮玩企业短期的规模增长可能会受到IP热度与上新节奏的支配,但长期看,能否从“形象”进化为“形象+内容生态+多业态”决定估值与边界。

未来潮玩行业的真正核心竞争力不是单点能力,核心驱动力是“IP内容+营销破圈+渠道触达(CMS)”的协同,三者缺一不可,构建“创意—落地—消费”的清晰闭环。在行业整体增速趋稳的背景下,潮玩行业逻辑正在形成新的共识:

1)IP内容:行业头部企业正在经历从“销售偶然性的爆款”,变成“能持续产出价值的IP生态”的重要变革时期。在潮玩行业的IP生态里,形象是IP与消费者建立情感链接的前提;后期为延续IP生命力,需要“内容”加持,与消费者产生更深的情感绑定,挖掘IP背后更深层的商业价值,提升衍生品的开发上限,在不同垂直领域的场景里持续变现。

2)营销破圈:营销对于潮玩公司不是辅助工具,而是推动品牌成长、增强用户黏性、完成情绪价值转化与协同全域渠道的核心引擎。从侧重即时转化转变为追求品效协同,即兼具流量增长与长期品牌沉淀积累。

3)渠道触达:潮玩消费本质上是强社交属性与场景体验驱动的“冲动型消费”,高效及广泛的销售渠道不仅决定了产品能否精准、高频地触达目标用户,还影响品牌在心智层的渗透与复购率。

优秀的潮玩公司是去掉“偶然性”+增加“长期性”。相比依赖单一爆款或短暂的市场风口,如今潮玩行业的领先企业正在从纯粹的“赌爆品”逻辑中走出来,更加强调系统化的IP养成能力、持续产品创新和细致的用户运营。如果说推出“现象级”爆品是第一阶段,那么持续经营的关键是摆脱单纯依赖偶然诞生的“现象级”产品来驱动增长,构建起完善的IP储备与内容生态,持续拓展核心IP边界,不断延展其生命周期,通过多元内容深化与用户的情感连接,从而克服模式本身的短视和波动。

(中银证券20260701《新消费时代下的大机遇系列报告二》)

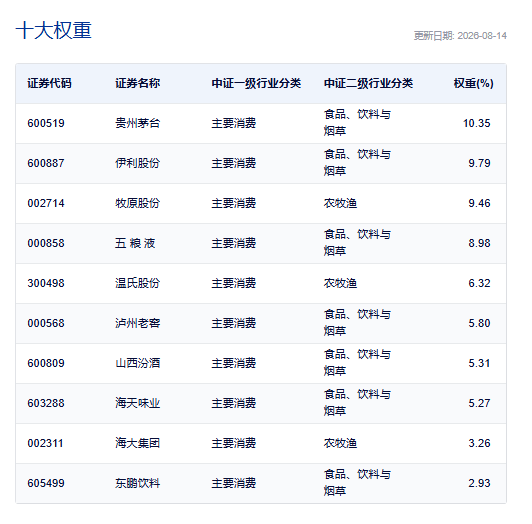
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超67%,其中4只白酒龙头股共占比超30%,养猪大户占比近16%,其他权重股还包括:伊利股份(10%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/8/14)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
image

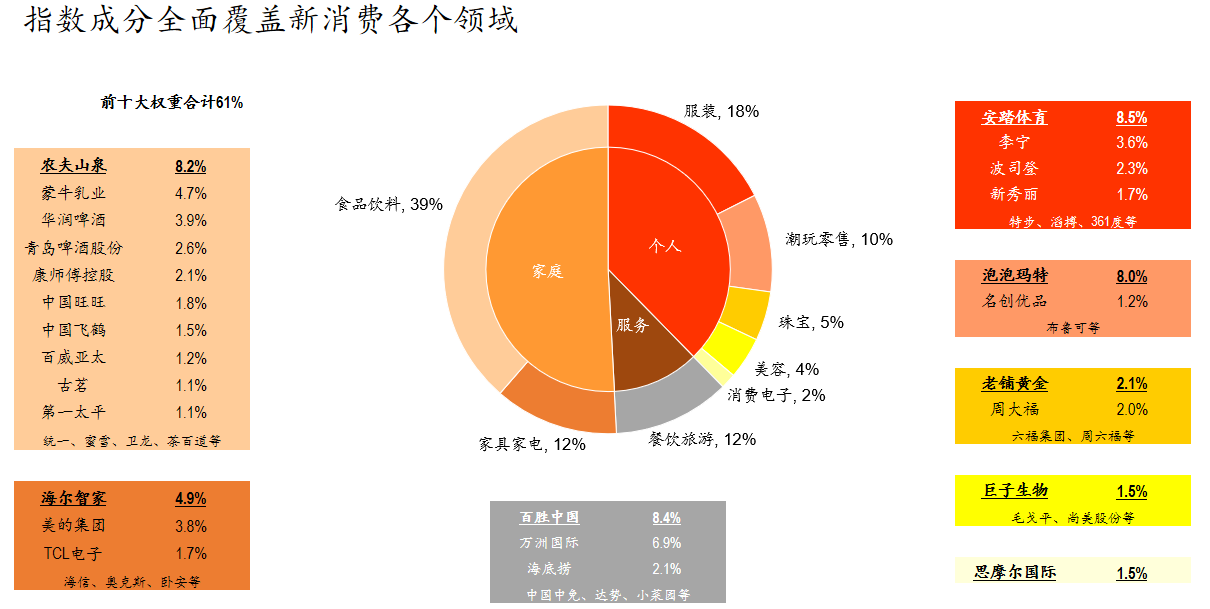
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
image

数据:截至2026/6/30

风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

泡泡玛特绩后跌超2%,一度跌8%,计划20-50亿元回购!港股通消费ETF汇添富(159268)备受市场关注,消费ETF汇添富(159928)回调吸金!

今日港股主要指数多数飘红,受泡泡玛特业绩影响,聚焦新消费的港股通消费ETF汇添富(159268)标的指数小幅飘红。

今日港股主要指数多数飘红,受泡泡玛特业绩影响,聚焦新消费的港股通消费ETF汇添富(159268)标的指数小幅飘红。标的指数热门股涨跌互现:老铺黄金涨超3%,华润啤酒、百胜中国涨超2%,泡泡玛特一度跌超8%后跌幅快速收窄至不到3%(成分股仅做展示,不作为个股推介)。

业绩方面,泡泡玛特上半年营收171.7亿元,同比增长23.8%,不及市场预期。创始人王宁在业绩会上表示,今年大概率完不成年初定的20%的业绩目标。此外,泡泡玛特计划未来6月份之内会推出不低于20亿元人民币、不高于50亿人民币的回购计划。

针对泡泡玛特,段永平8月20日表示:“其实每个公司都不是线性增长的,泡泡玛特规模还不够大,所以比较容易看出来而已。nvda也不是线性增长的啊,苹果也不是的。”有网友针对泡泡玛特最新业绩,询问段永平“什么样的事实会重新评估买入逻辑”,段永平表示:“从你的问题看,你显然不是一个打算长期持有的股东”。此外,段永平在8月20日还表示,王宁对领导力的理解“比我强”,此前,王宁表示领导力来自做正确的事。

资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!

image

继昨日反弹后,今日A股大消费逆市回调。全市场规模领先的消费ETF汇添富(159928)标的指数跌1.65%,资金逢跌积极布局!热门成分股多数回调:中粮糖业跌超7%,北大荒跌超5%,五粮液、牧原股份跌超1%,贵州茅台、海南橡胶、伊利股份微跌(成分股仅做展示,不作为个股推介)。

image

【机构点评泡泡玛特业绩:经营仍处调整期,拟启动股份回购】

泡泡玛特1H26实现收入171.7亿元,同增23.8%,经调整净利润51.6亿元,同增9.5%,低于市场预期,主因汇兑损失7.2亿元,剔除汇兑损益后经调净利润同增23%。自年初定调“经营调整年”以来,公司围绕组织架构、IP矩阵、渠道结构、门店经营等开展优化并带来经营健康度改善。但当前尚处于调整期,静待业绩企稳向好。

中国区量质齐升,海外分区域调整有序推进。1)中国:1H26收入122.0亿元同增47.3%,测算同店+31%。2)海外:1H26收入49.7亿元同降11.1%,亚太/美洲/欧洲及其他分别同降9.7%/16.5%/5.9%。渠道调整策略下,海外线上销售占比回落形成短期压制,线下相对保持健康增长。各区经营开展变革,美洲侧重商品预测,欧洲侧重工程管控与仓储物流重建,亚太侧重团队补齐与老店升级。3)利润端看,中国/海外经营利润率53.0%/30.3%,同比+4.1/-13.8ppt,国内再创历史新高,海外随规模缩减有所回落。

星星人接续增长,IP矩阵均衡度显著提升。THE MONSTERS收入44.5亿元,占比由34.7%降至26.0%;星星人收入26.5亿元,同增580.6%,跃升为第二大IP,梯队化格局成型。分品类看,毛绒收入98.2亿元,同增60.0%;手办51.9亿元,同增0.3%。

全球化、集团化战略纵深推进,拟推大额回购计划。公司库存积压自7月起已有优化;此外乐园重开与甜品店表现均超预期,以IP为核心的多元业态生态渐次成形。此外公司拟于未来6个月推出20~50亿元人民币回购计划,彰显长期发展信心。

中金认为,星星人的快速接力印证公司已建设体系化的IP孵化与运营能力,叠加乐园、内容、多元业态的持续培育,公司正沿全球一流IP集团的成长路径演进,长期价值有望穿越单一IP热度周期持续兑现。

(中金公司20260821《泡泡玛特:经营仍处调整期 拟启动股份回购》)

【潮玩市场火爆!“形象+内容生态+多业态”决定估值与边界】

2024年全球潮玩市场规模380亿美元,19-24年CAGR 14%;我国潮玩市场规模587亿元,19-24年CAGR 23%,远高于全球增速,市占率从19年的15%提升至24年的22%。根据中银证券的测算,2030年我国潮玩市场规模可达1547亿元,25-30年CAGR 14%。

当前,市场对潮玩的最大分歧在于“它究竟是短周期的情绪消费,还是可沉淀的IP平台生意”。中银证券认为,两者并非二选一,潮玩企业短期的规模增长可能会受到IP热度与上新节奏的支配,但长期看,能否从“形象”进化为“形象+内容生态+多业态”决定估值与边界。

未来潮玩行业的真正核心竞争力不是单点能力,核心驱动力是“IP内容+营销破圈+渠道触达(CMS)”的协同,三者缺一不可,构建“创意—落地—消费”的清晰闭环。在行业整体增速趋稳的背景下,潮玩行业逻辑正在形成新的共识:

1)IP内容:行业头部企业正在经历从“销售偶然性的爆款”,变成“能持续产出价值的IP生态”的重要变革时期。在潮玩行业的IP生态里,形象是IP与消费者建立情感链接的前提;后期为延续IP生命力,需要“内容”加持,与消费者产生更深的情感绑定,挖掘IP背后更深层的商业价值,提升衍生品的开发上限,在不同垂直领域的场景里持续变现。

2)营销破圈:营销对于潮玩公司不是辅助工具,而是推动品牌成长、增强用户黏性、完成情绪价值转化与协同全域渠道的核心引擎。从侧重即时转化转变为追求品效协同,即兼具流量增长与长期品牌沉淀积累。

3)渠道触达:潮玩消费本质上是强社交属性与场景体验驱动的“冲动型消费”,高效及广泛的销售渠道不仅决定了产品能否精准、高频地触达目标用户,还影响品牌在心智层的渗透与复购率。

优秀的潮玩公司是去掉“偶然性”+增加“长期性”。相比依赖单一爆款或短暂的市场风口,如今潮玩行业的领先企业正在从纯粹的“赌爆品”逻辑中走出来,更加强调系统化的IP养成能力、持续产品创新和细致的用户运营。如果说推出“现象级”爆品是第一阶段,那么持续经营的关键是摆脱单纯依赖偶然诞生的“现象级”产品来驱动增长,构建起完善的IP储备与内容生态,持续拓展核心IP边界,不断延展其生命周期,通过多元内容深化与用户的情感连接,从而克服模式本身的短视和波动。

(中银证券20260701《新消费时代下的大机遇系列报告二》)

消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超67%,其中4只白酒龙头股共占比超30%,养猪大户占比近16%,其他权重股还包括:伊利股份(10%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/8/14)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。

image

差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!

image

数据:截至2026/6/30

风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

未经正式授权严禁转载本文,侵权必究。