
正在阅读:

中铁装配(300374.SZ):2026年中报净利润为-4866.52万元,同比亏损放大

扫一扫下载界面新闻APP

中铁装配(300374.SZ):2026年中报净利润为-4866.52万元,同比亏损放大

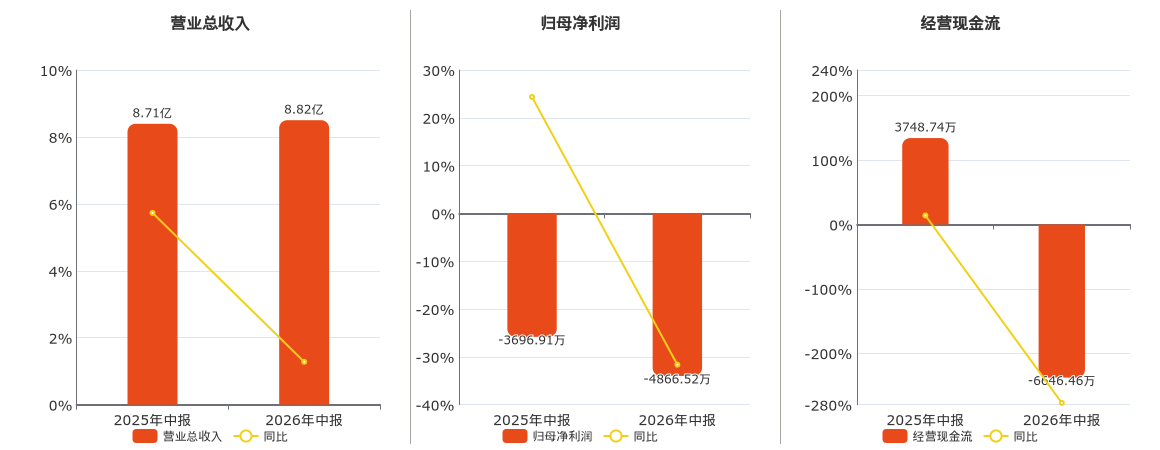
2026年8月26日,中铁装配(300374.SZ)发布2026年中报,营业总收入为8.82亿元,同比较去年同期上涨1.28%,归母净利润为-4866.52万元。

       2026年8月26日,中铁装配(300374.SZ)发布2026年中报。

       公司营业总收入为8.82亿元,在已披露的同业公司中排名第12,较去年同报告期营业总收入增加1116.23万元,实现4年连续上涨,同比较去年同期上涨1.28%。归母净利润为-4866.52万元,在已披露的同业公司中排名第22,较去年同报告期归母净利润减少1169.60万元。经营活动现金净流入为-6646.46万元,在已披露的同业公司中排名第21,较去年同报告期经营活动现金净流入减少1.04亿元,同比较去年同期下降277.30%。
       

       公司最新资产负债率为83.76%,在已披露的同业公司中排名第23,较上季度资产负债率增加0.44个百分点,较去年同期资产负债率增加3.07个百分点。

       公司最新毛利率为4.83%,在已披露的同业公司中排名第24,较上季度毛利率增加3.85个百分点,较去年同期毛利率减少3.65个百分点。最新ROE为-7.00%,在已披露的同业公司中排名第22,较去年同期ROE减少2.54个百分点。

       公司摊薄每股收益为-0.20元,在已披露的同业公司中排名第23,较去年同报告期摊薄每股收益减少0.05元。

       公司最新总资产周转率为0.21次,在已披露的同业公司中排名第13,较去年同期总资产周转率持平,同比较去年同期下降1.81%。最新存货周转率为6.57次,在已披露的同业公司中排名第3,较去年同期存货周转率减少1.37次,同比较去年同期下降17.24%。

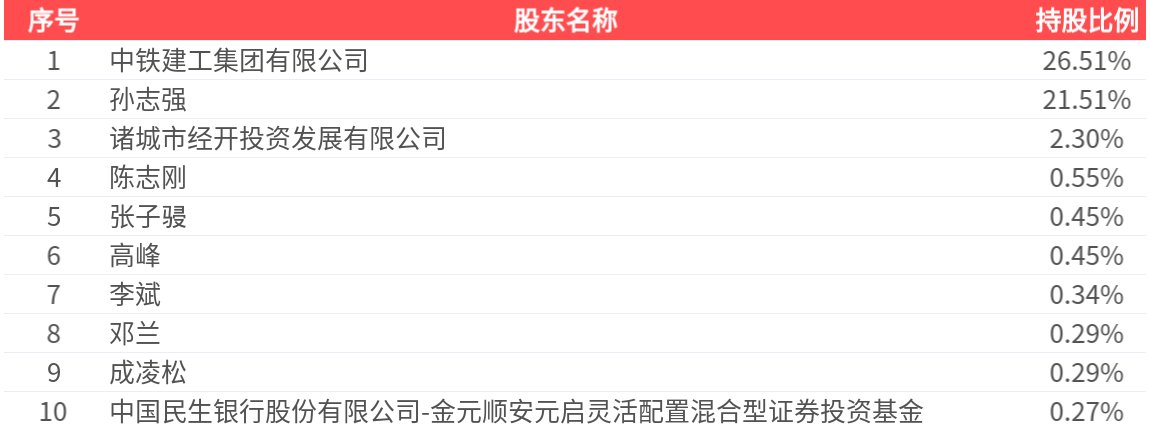
       公司股东户数为1.85万户,前十大股东持股数量为1.30亿股,占总股本比例为52.97%,前十大股东持股情况如下:


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

中铁装配

  • 中铁装配:安振山辞任董事长
  • 中铁装配:积极布局海外市场,东非、中亚地区已有业务落地

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

中铁装配(300374.SZ):2026年中报净利润为-4866.52万元,同比亏损放大

2026年8月26日,中铁装配(300374.SZ)发布2026年中报,营业总收入为8.82亿元,同比较去年同期上涨1.28%,归母净利润为-4866.52万元。

       2026年8月26日,中铁装配(300374.SZ)发布2026年中报。

       公司营业总收入为8.82亿元,在已披露的同业公司中排名第12,较去年同报告期营业总收入增加1116.23万元,实现4年连续上涨,同比较去年同期上涨1.28%。归母净利润为-4866.52万元,在已披露的同业公司中排名第22,较去年同报告期归母净利润减少1169.60万元。经营活动现金净流入为-6646.46万元,在已披露的同业公司中排名第21,较去年同报告期经营活动现金净流入减少1.04亿元,同比较去年同期下降277.30%。


       公司最新资产负债率为83.76%,在已披露的同业公司中排名第23,较上季度资产负债率增加0.44个百分点,较去年同期资产负债率增加3.07个百分点。

       公司最新毛利率为4.83%,在已披露的同业公司中排名第24,较上季度毛利率增加3.85个百分点,较去年同期毛利率减少3.65个百分点。最新ROE为-7.00%,在已披露的同业公司中排名第22,较去年同期ROE减少2.54个百分点。

       公司摊薄每股收益为-0.20元,在已披露的同业公司中排名第23,较去年同报告期摊薄每股收益减少0.05元。

       公司最新总资产周转率为0.21次,在已披露的同业公司中排名第13,较去年同期总资产周转率持平,同比较去年同期下降1.81%。最新存货周转率为6.57次,在已披露的同业公司中排名第3,较去年同期存货周转率减少1.37次,同比较去年同期下降17.24%。

       公司股东户数为1.85万户,前十大股东持股数量为1.30亿股,占总股本比例为52.97%,前十大股东持股情况如下:


未经正式授权严禁转载本文,侵权必究。