
正在阅读:

普天科技(002544.SZ):2026年中报净利润为-2492.11万元,同比亏损放大

扫一扫下载界面新闻APP

普天科技(002544.SZ):2026年中报净利润为-2492.11万元,同比亏损放大

2026年8月26日,普天科技(002544.SZ)发布2026年中报,营业总收入为17.65亿元,同比较去年同期下降12.78%,归母净利润为-2492.11万元。

       2026年8月26日,普天科技(002544.SZ)发布2026年中报。

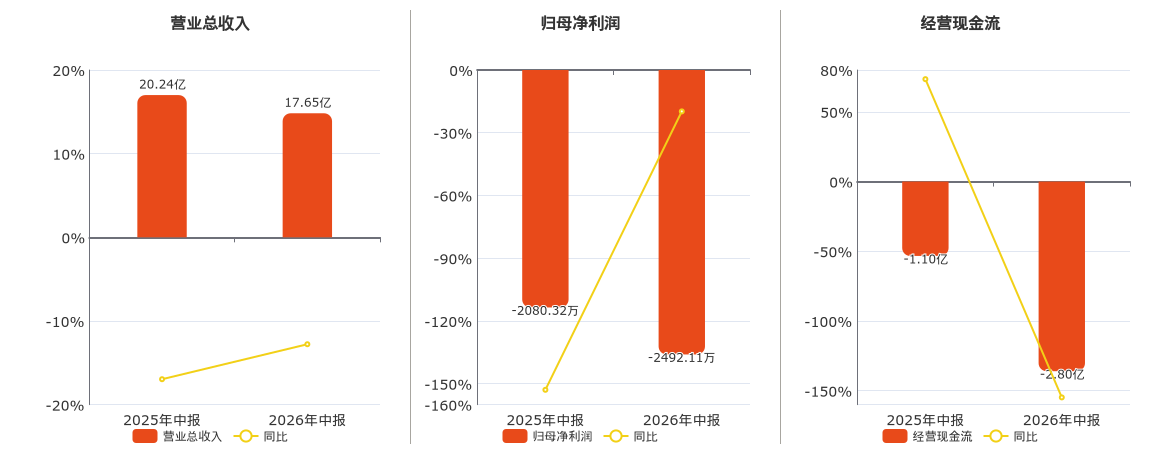
       公司营业总收入为17.65亿元,在已披露的同业公司中排名第7,较去年同报告期营业总收入减少2.59亿元,同比较去年同期下降12.78%。归母净利润为-2492.11万元,在已披露的同业公司中排名第18,较去年同报告期归母净利润减少411.79万元。经营活动现金净流入为-2.80亿元,在已披露的同业公司中排名第19,较去年同报告期经营活动现金净流入减少1.70亿元。
       

       公司最新资产负债率为56.58%,在已披露的同业公司中排名第14,较上季度资产负债率增加0.73个百分点,较去年同期资产负债率减少3.04个百分点。

       公司最新毛利率为11.94%,在已披露的同业公司中排名第16,较上季度毛利率减少1.84个百分点,较去年同期毛利率减少2.20个百分点。最新ROE为-0.67%,在已披露的同业公司中排名第16,较去年同期ROE减少0.11个百分点。

       公司摊薄每股收益为-0.04元,在已披露的同业公司中排名第16,较去年同报告期摊薄每股收益减少0.01元。

       公司最新总资产周转率为0.20次,在已披露的同业公司中排名第12,较去年同期总资产周转率减少0.01次,同比较去年同期下降6.68%。最新存货周转率为1.26次,在已披露的同业公司中排名第17,较去年同期存货周转率增加0.06次,同比较去年同期上涨4.91%。

       公司股东户数为5.48万户,前十大股东持股数量为3.04亿股,占总股本比例为44.67%,前十大股东持股情况如下:


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

普天科技

  • 普天科技(002544.SZ):2025年年报净利润为2511.41万元、同比较去年同期上涨124.39%
  • 普天科技(002544.SZ):2026年一季报净利润为-1657.06万元,同比亏损放大

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

普天科技(002544.SZ):2026年中报净利润为-2492.11万元,同比亏损放大

2026年8月26日,普天科技(002544.SZ)发布2026年中报,营业总收入为17.65亿元,同比较去年同期下降12.78%,归母净利润为-2492.11万元。

       2026年8月26日,普天科技(002544.SZ)发布2026年中报。

       公司营业总收入为17.65亿元,在已披露的同业公司中排名第7,较去年同报告期营业总收入减少2.59亿元,同比较去年同期下降12.78%。归母净利润为-2492.11万元,在已披露的同业公司中排名第18,较去年同报告期归母净利润减少411.79万元。经营活动现金净流入为-2.80亿元,在已披露的同业公司中排名第19,较去年同报告期经营活动现金净流入减少1.70亿元。


       公司最新资产负债率为56.58%,在已披露的同业公司中排名第14,较上季度资产负债率增加0.73个百分点,较去年同期资产负债率减少3.04个百分点。

       公司最新毛利率为11.94%,在已披露的同业公司中排名第16,较上季度毛利率减少1.84个百分点,较去年同期毛利率减少2.20个百分点。最新ROE为-0.67%,在已披露的同业公司中排名第16,较去年同期ROE减少0.11个百分点。

       公司摊薄每股收益为-0.04元,在已披露的同业公司中排名第16,较去年同报告期摊薄每股收益减少0.01元。

       公司最新总资产周转率为0.20次,在已披露的同业公司中排名第12,较去年同期总资产周转率减少0.01次,同比较去年同期下降6.68%。最新存货周转率为1.26次,在已披露的同业公司中排名第17,较去年同期存货周转率增加0.06次,同比较去年同期上涨4.91%。

       公司股东户数为5.48万户,前十大股东持股数量为3.04亿股,占总股本比例为44.67%,前十大股东持股情况如下:


未经正式授权严禁转载本文,侵权必究。