
正在阅读:

2026年上半年营收微增仍亏损,美锦能源新能源业务持续承压

扫一扫下载界面新闻APP

2026年上半年营收微增仍亏损,美锦能源新能源业务持续承压

美锦能源2026年半年报。上半年营收86.09亿元,净利润亏损5.99亿元。

文 | 张阳阳

近日,美锦能源(000723)发布了2026年半年度报告。上半年,公司实现营业收入86.09亿元,同比增长4.41%;归母净利润亏损5.99亿元,上年同期亏损6.74亿元,亏损同比收窄11.11%;扣非归母净利润亏损6.44亿元,同比收窄5.17%。虽然收入恢复增长,但公司主营业务盈利空间仍较有限,尚未扭转整体亏损局面。
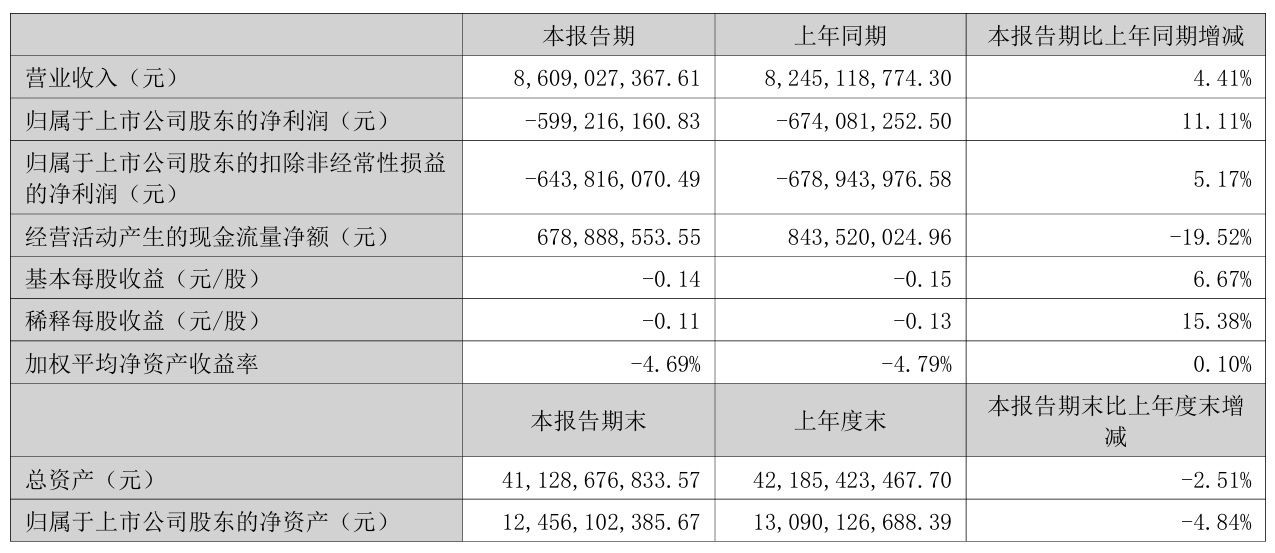
美锦能源2026年上半年主要财务数据。(图片来源:深圳证券交易所官网)

从收入结构看,煤焦化业务仍占绝对主导。报告期内,煤焦化行业实现收入84.28亿元,同比增长4.90%,占营业收入的97.90%;新能源行业收入1.81亿元,同比下降13.98%,占比仅2.10%。公司上半年全焦产量372.81万吨,同比减少0.74%,精煤产量133.88万吨。报告显示,上半年煤焦行业面临终端需求偏弱、监管趋严等市场环境,公司煤焦业务收入虽实现增长,但利润空间依然较薄。
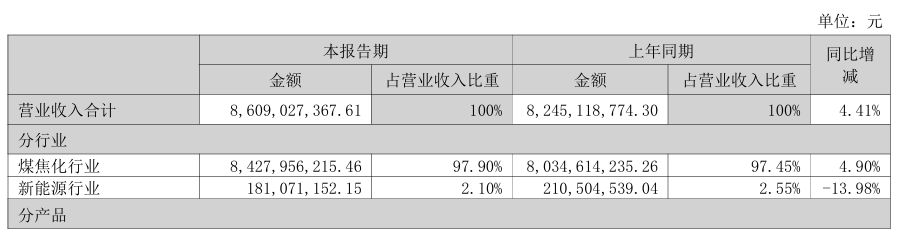
美锦能源2026年上半年营业收入构成。(图片来源:深圳证券交易所官网)

具体来看,煤焦化行业营业成本82.12亿元,同比增长4.68%,与收入增速基本同步,毛利率仅2.57%,同比提升0.21个百分点。这意味着公司超过九成的收入仍处于低毛利运行状态,或许是营收达到86亿元却仍然亏损的重要原因。新能源业务经营压力更加明显,上半年收入同比下降13.98%,营业成本反而增长3.71%,毛利率由上年同期水平进一步下降23.83个百分点至-39.68%,新能源车辆及运营业务对整体利润形成拖累。

费用端出现一定改善。上半年管理费用3.47亿元,同比下降21.68%,研发投入1764.88万元,同比下降44.12%,主要由于氢能及纯电动汽车新产品研发支出减少所致。不过,销售费用同比增长32.52%至1.06亿元,主要由于相关固定资产达到预定可使用状态并转入固定资产,折旧费用增加;同时铁路运输发运量增长带动站台费用上升;财务费用2.17亿元,同比增长13.02%,同样对利润形成压力。
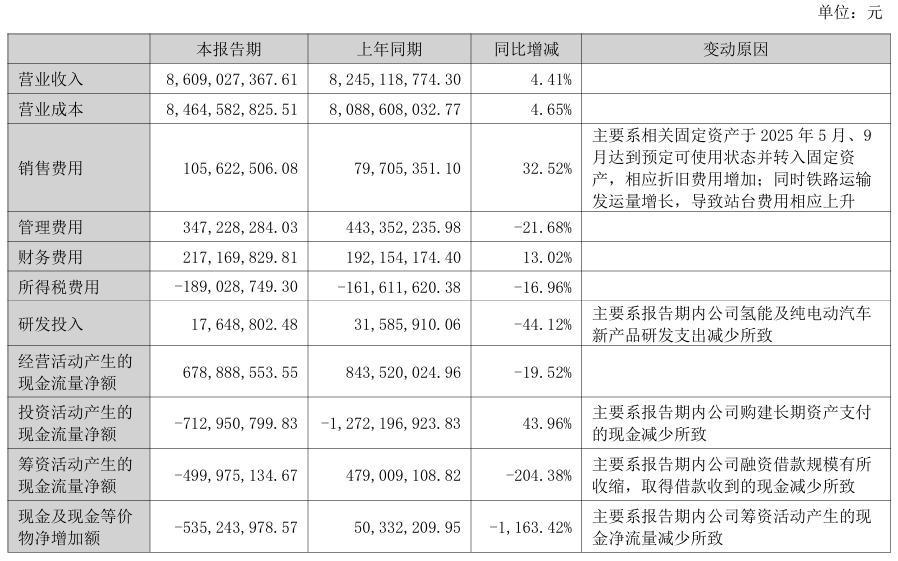
美锦能源2026年上半年主要财务数据同比变动情况。(图片来源:深圳证券交易所官网)

从利润表看,公司营业利润亏损7.92亿元,上年同期亏损8.86亿元;利润总额亏损7.96亿元,上年同期亏损9.08亿元,亏损均有所收窄。最终归母净利润亏损5.99亿元,显示公司经营状况较去年同期已有边际改善,但煤焦主业低毛利、新能源业务持续亏损等因素,仍是制约盈利修复的主要压力。

现金流方面,公司经营活动产生的现金流量净额6.79亿元,同比下降19.52%。公司上半年实现减亏,但后续盈利能否进一步修复,仍取决于煤焦业务盈利水平改善以及新能源板块降本增效进展。

本文为转载内容,授权事宜请联系原著作权人。

美锦能源

3.5k
  • 机构风向标 | 美锦能源(000723)2026年二季度已披露持仓机构仅8家
  • 美锦能源(000723.SZ):2026年中报净利润为-5.99亿元

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

2026年上半年营收微增仍亏损,美锦能源新能源业务持续承压

美锦能源2026年半年报。上半年营收86.09亿元,净利润亏损5.99亿元。

文 | 张阳阳

近日,美锦能源(000723)发布了2026年半年度报告。上半年,公司实现营业收入86.09亿元,同比增长4.41%;归母净利润亏损5.99亿元,上年同期亏损6.74亿元,亏损同比收窄11.11%;扣非归母净利润亏损6.44亿元,同比收窄5.17%。虽然收入恢复增长,但公司主营业务盈利空间仍较有限,尚未扭转整体亏损局面。

美锦能源2026年上半年主要财务数据。(图片来源:深圳证券交易所官网)

从收入结构看,煤焦化业务仍占绝对主导。报告期内,煤焦化行业实现收入84.28亿元,同比增长4.90%,占营业收入的97.90%;新能源行业收入1.81亿元,同比下降13.98%,占比仅2.10%。公司上半年全焦产量372.81万吨,同比减少0.74%,精煤产量133.88万吨。报告显示,上半年煤焦行业面临终端需求偏弱、监管趋严等市场环境,公司煤焦业务收入虽实现增长,但利润空间依然较薄。

美锦能源2026年上半年营业收入构成。(图片来源:深圳证券交易所官网)

具体来看,煤焦化行业营业成本82.12亿元,同比增长4.68%,与收入增速基本同步,毛利率仅2.57%,同比提升0.21个百分点。这意味着公司超过九成的收入仍处于低毛利运行状态,或许是营收达到86亿元却仍然亏损的重要原因。新能源业务经营压力更加明显,上半年收入同比下降13.98%,营业成本反而增长3.71%,毛利率由上年同期水平进一步下降23.83个百分点至-39.68%,新能源车辆及运营业务对整体利润形成拖累。

费用端出现一定改善。上半年管理费用3.47亿元,同比下降21.68%,研发投入1764.88万元,同比下降44.12%,主要由于氢能及纯电动汽车新产品研发支出减少所致。不过,销售费用同比增长32.52%至1.06亿元,主要由于相关固定资产达到预定可使用状态并转入固定资产,折旧费用增加;同时铁路运输发运量增长带动站台费用上升;财务费用2.17亿元,同比增长13.02%,同样对利润形成压力。

美锦能源2026年上半年主要财务数据同比变动情况。(图片来源:深圳证券交易所官网)

从利润表看,公司营业利润亏损7.92亿元,上年同期亏损8.86亿元;利润总额亏损7.96亿元,上年同期亏损9.08亿元,亏损均有所收窄。最终归母净利润亏损5.99亿元,显示公司经营状况较去年同期已有边际改善,但煤焦主业低毛利、新能源业务持续亏损等因素,仍是制约盈利修复的主要压力。

现金流方面,公司经营活动产生的现金流量净额6.79亿元,同比下降19.52%。公司上半年实现减亏,但后续盈利能否进一步修复,仍取决于煤焦业务盈利水平改善以及新能源板块降本增效进展。

本文为转载内容,授权事宜请联系原著作权人。