


文|韩宇琛
8月25日,永东股份(002753)发布2026年半年度报告。报告期内,永东股份增收不增利,经营现金流由正转负。
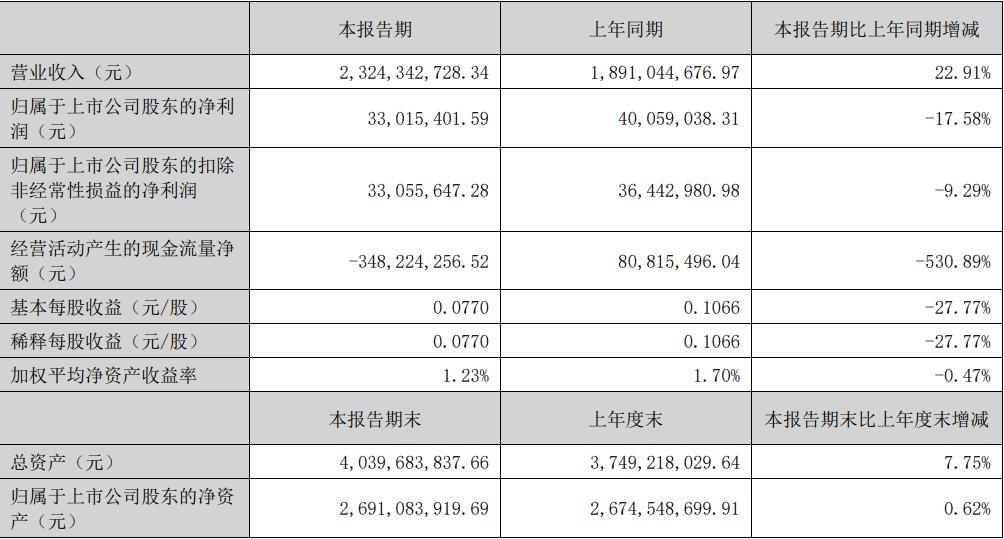
财报显示,2026年上半年永东股份实现营收23.24亿元,同比增长22.91%;归母净利润3301.54万元,同比减少17.58%;扣非归母净利润3305.56万元,同比减少9.29%。
业务方面,永东股份主营高品质炭黑、煤焦油精细加工产品、新材料的研发、生产业务。报告期内,永东股份炭黑产品实现营收14.00亿元,同比增长14.42%,占总营收60.24%,但毛利率仅0.75%,同比减少1.75%;煤焦油加工产品实现营收8.01亿元,同比增长22.26%,占总营收34.46%,毛利率7.98%,与上年度同期持平。
现金流方面,永东股份经营活动产生的现金流量净额-3.48亿元,由正转负,主要系新项目投产等增加了存货量,原材料涨价增加了资金占用,导致购买商品支付的现金增加以及同期销售商品收到的现金有所下降所致。截至报告期末,永东股份资产总计40.40亿元,负债合计13.49亿元,资产负债率33.38%,处于正常值水平。
2025年12月,永东股份向特定对象发行股票募集资金并于当月募集资金到位,募集资金净额约3.58亿元。公司承诺募集资金用于投资项目,相关项目正处于建设阶段,本报告期投入金额1.18亿元,累计投入金额2.17亿元。其中,重点投资项目2×10万吨/年蒽油深加工项目调整后投资总额25890.76万元,截至期末累计投入金额11830.54万元,投资进度45.69%,项目预计于2027年06月01日达到预定可使用状态。
此外,财报也提到了永东股份面临的风险与挑战。国家产业政策变化、原材料价格波动、焦炉煤气采购价格和供应量均会对公司经营业绩产生一定影响;同时,公司主要产品包括煤焦油加工产品和炭黑产品,产品价格受到下游电解铝、轮胎等行业企业开工率、国际市场需求、行业供应状况等多种因素影响,如果下游需求等情况发生变化,则炭黑价格将可能受到抑制,从而导致公司业绩下滑。
评论