


文 | 张阳阳
8月29日,永泰能源(600157)发布了2026年半年度报告。上半年,公司实现营业收入104.28亿元,同比下降2.33%;利润总额2.96亿元,同比下降20.97%;归母净利润9056.14万元,同比下降28.08%。值得注意的是,扣非归母净利润1.05亿元,同比增长5.38%,高于归母净利润,报告期非经常性损益为亏损1448.19万元。
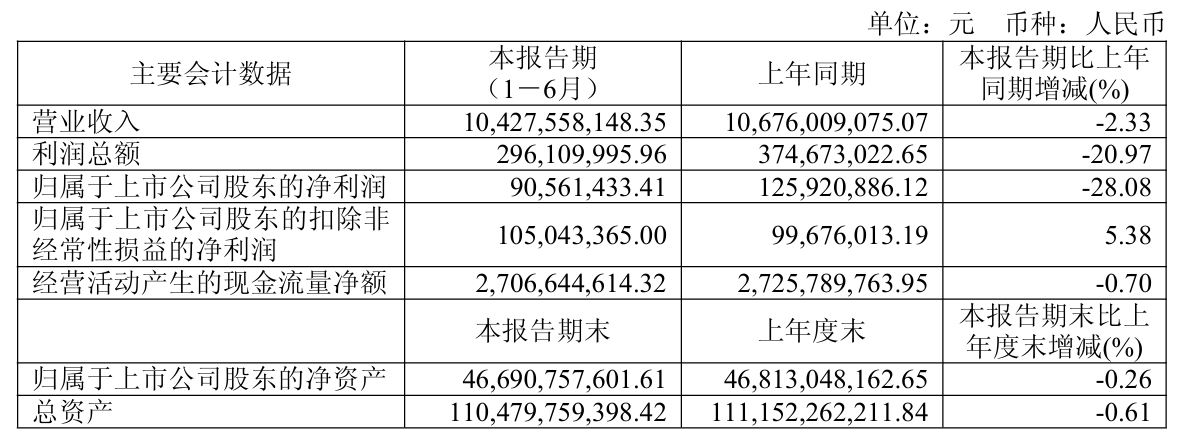
盈利下滑主要来自电力板块承压。半年报显示,公司电力业务实现发电量171.22亿千瓦时、售电量161.73亿千瓦时,实现营业收入68.87亿元。公司明确表示,归母净利润同比下降主要由于公司所属燃煤电厂燃料成本上涨,同时发电量和上网电价同比下降。
煤炭业务则构成重要盈利支撑。上半年公司自产商品煤578.37万吨,销量553.53万吨,煤炭业务收入30.94亿元。按半年报披露数据计算,煤炭业务成本20.78亿元,毛利率约33.27%,明显高于电力业务约12.60%的毛利率。报告期国内煤炭供给阶段性收紧,优质主焦煤、配焦煤价格受到一定支撑,公司同时通过煤质管控、优化精煤分选工艺和物资精细化管理等措施压降生产成本。
此外,永泰能源表示,公司正在加快推进海则滩煤矿重点项目建设,优质化工煤及动力煤新增产能进入投产冲刺阶段,首采工作面已于2026年6月底前全面完成设备安装,项目计划于明年实现全面投产,将为公司实现煤电一体化协同发展,提升经营业绩和核心竞争力筑牢坚实根基。
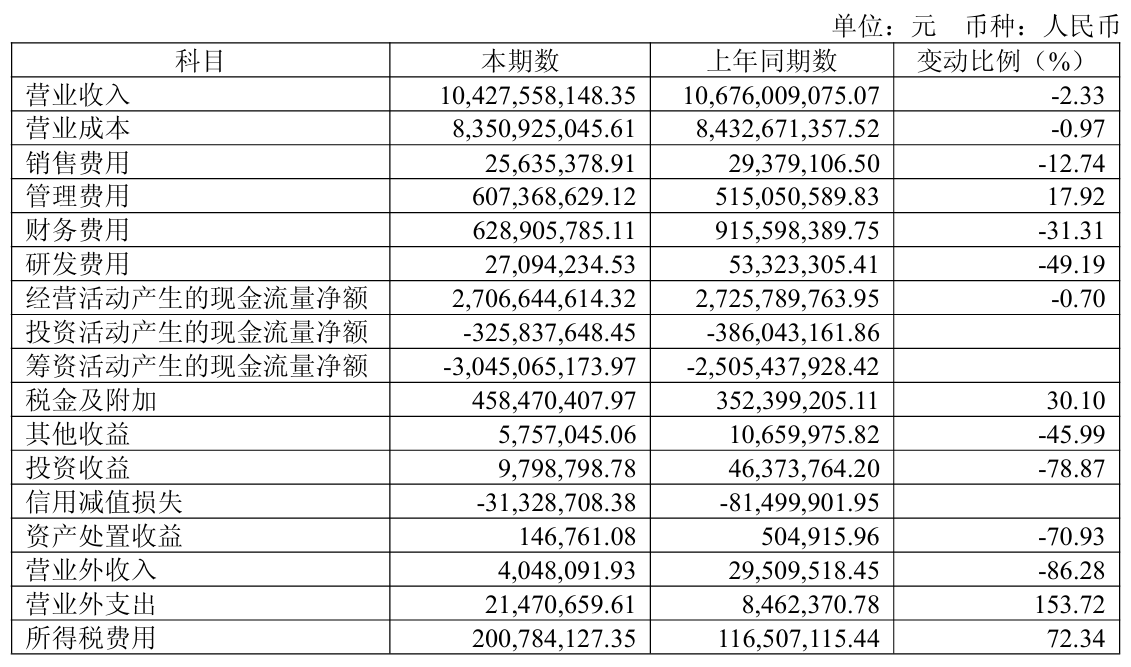
从整体盈利能力看,公司营业成本83.51亿元,同比下降0.97%,降幅低于收入降幅,整体毛利空间有所收窄。税金及附加同比增长30.10%至4.58亿元,主要因资源税增加;管理费用同比增长17.92%至6.07亿元,也对利润形成压力。与此同时,财务费用同比下降31.31%至6.29亿元,主要受汇兑收益增加影响。
现金流表现相对稳定,上半年经营活动产生的现金流量净额27.07亿元,同比下降0.70%。总体来看,永泰能源上半年利润下滑核心仍在电力业务,煤炭板块和财务费用下降部分对冲压力。未来业绩改善仍取决于煤电经营环境,以及海则滩煤矿后续投产带来的新增产能释放。
评论