


9月7日,A股三大指数集体高开后分化,粮食板块再度走强!值得注意的是,粮食ETF汇添富(159073)今日盘中再度获得资金青睐,吸金超300万元!截至11:20,粮食ETF汇添富(159073)标的指数——国证粮食产业指数大涨近3%!
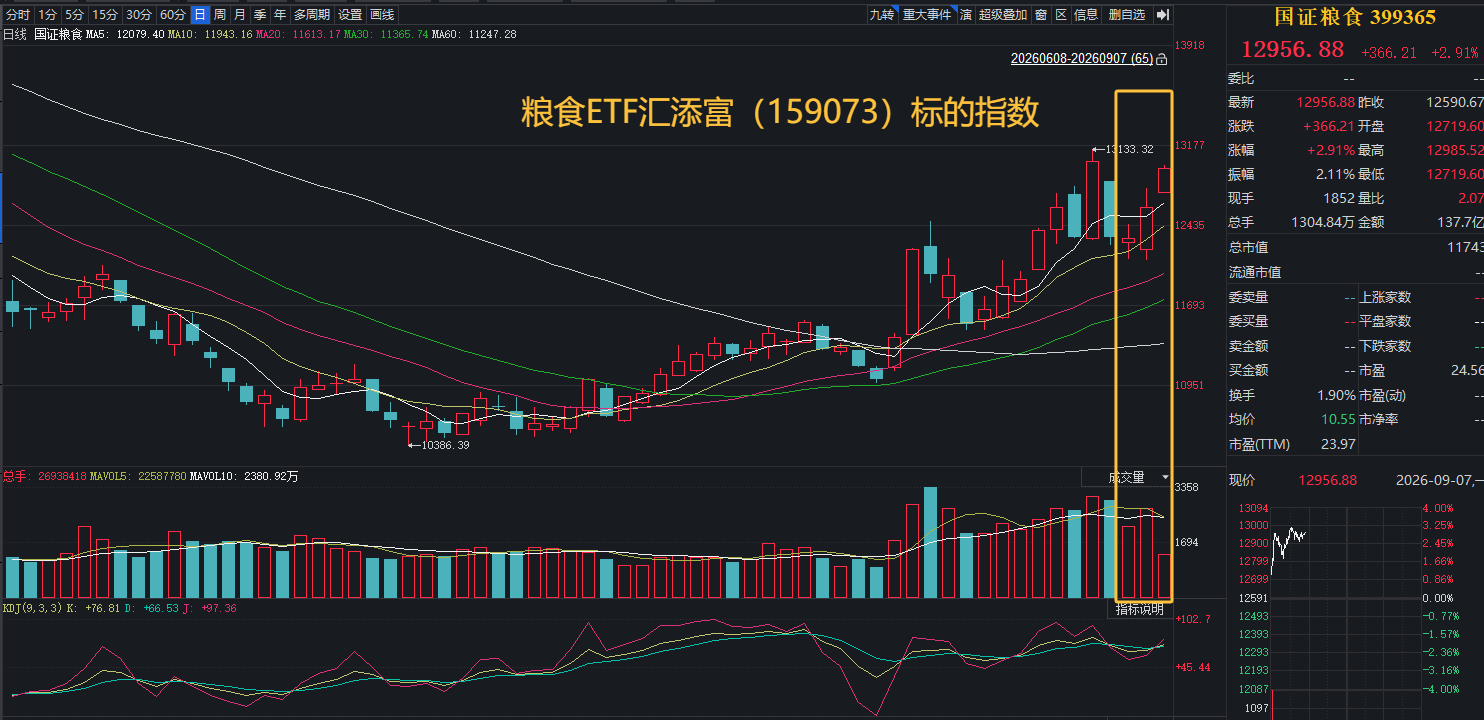
粮食ETF汇添富(159073)标的指数热门成分股多数上涨:亚盛集团涨停,神农种业涨超10%,农发种业涨近6%,登海种业涨超4%,隆平高科涨近4%,苏垦农发涨超2%,北大荒涨近2%。诺普信小幅上涨;下跌方面,云天化、海大集团跌超1%。
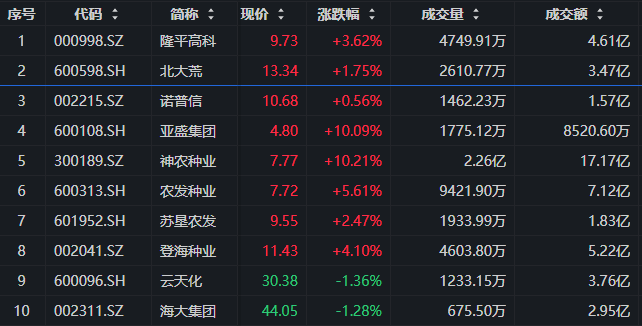
注:成分股仅做展示,不作为个股推介。
消息面上,会议端,9月5日至7日,第八届中国粮食交易大会在长沙国际会展中心举行,主题为“粮安天下聚合力 产销融通促发展”,为历届规模最大。
国际消息面上,厄尔尼诺持续强化,粮价上行预期升温。联合国下属机构世界气象组织(WMO)9月3日发布最新通报,确认厄尔尼诺现象已形成并将持续增强,预计将发展为超强级别事件,对全球降水和温度格局产生重大影响,相关极端天气风险将持续至2027年。WMO的最新预测显示,厄尔尼诺现象持续到2027年2月底的可能性目前已接近100%。
联合国粮食及农业组织(FAO)周五表示,受不利天气以及黑海地区战争扰乱供应的影响,全球食品价格8月升至2022年末以来最高水平,市场对主粮供应的担忧进一步加剧。FAO首席经济学家表示:“全球食品价格8月上涨表明,食品市场的风险溢价正在回归:气候冲击、地缘政治紧张局势以及贸易物流受阻等因素正在叠加,导致市场对供应趋紧的预期升温。”
FAO预测2026/27年度全球小麦产量同比减4.3%,大米产量减1.8%,美国农业部亦下调全球玉米产量与贸易量预期。受此影响,全球粮价从“宽松库存”转向“减产去库”的预期升温,CBOT玉米期货8月上涨16%。
此外,黑海出口近乎停滞。俄罗斯与乌克兰互袭港口和货船,严重扰乱黑海与亚速海港口运输。俄罗斯2026/27年度前三个月小麦出口量仅560万吨,同比降幅达50%。乌克兰8月谷物出口量从7月的250万吨降至120万吨。俄罗斯9月小麦出口预计降至2010年以来最低水平。
国内消息面,秋粮生产进入关键期。国内秋粮正处于灌浆成熟与收获关键期,后续需关注连阴雨、渍涝及高温等对产量与品质的影响。受超强厄尔尼诺影响,南方稻区“两迁”害虫呈现“迁入峰次增多、迁入虫源基数高、发生范围广、持续时间长、局部危害重”的特点。不过全国秋粮总体长势接近常年同期。
粮食产业的新一轮催化,正在从“预期”走向“现实”。国家气候中心最新监测显示,7月、8月厄尔尼诺监测区海温指数分别达到2.09℃和2.59℃,均为1951年以来历史同期最高值,预计11—12月前后达到峰值,峰值强度超过2.5℃,本次事件影响预计持续至2027年夏季。
与此同时,上游农产品已经开始响应:截至9月4日,豆粕均价3348.68元/吨,环比上涨70.79元/吨。天风证券指出,全球天气和国际贸易不确定性加速全球农产品供应链重构,国家粮食安全重要性凸显。由此看,这一轮农业行情真正值得关注的,不只是一次天气交易,而是“低位粮价+库存收紧+极端天气+种业升级”能否形成共振。
【厄尔尼诺催化之外,粮价真正的拐点在何处?】
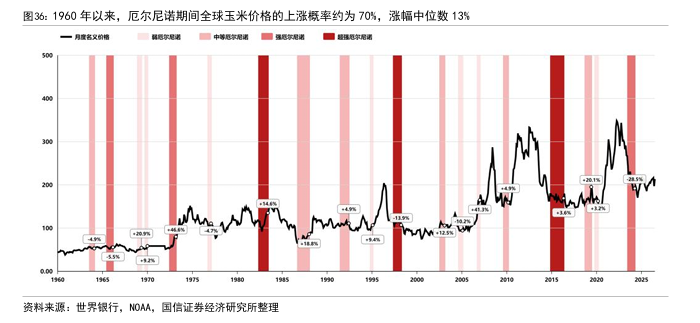
真正值得关注的,并非厄尔尼诺本身,而是它出现的时间点。国信证券指出,历史上超强厄尔尼诺往往伴随更高的区域性干旱、洪涝和高温风险,而近年全球玉米和大豆库销比持续下降,一旦减产确认,价格或将底部反转。其中,历次厄尔尼诺发生区间内,全球玉米价格上涨概率接近70%;但大幅上涨通常并非气候单一因素驱动,而是气候扰动与供需格局、能源价格、货币环境等多重因素共振的结果。
超强厄尔尼诺首先改变的是市场对未来供给的定价,库存收紧是粮价具备向上弹性的底层条件。USDA 8月供需报告预计,2026/27产季全球玉米产量约12.99亿吨、总使用量约13.23亿吨,期末库存降至2.75亿吨,全球玉米期末库销比进一步降至20.76%;中国玉米期末库销比也较上一年度减少4.39个百分点。国信证券判断,目前国内玉米价格仍处于历史周期底部,贸易商库存较低,短期深加工企业存在补库需求;中长期全球供需格局同比收紧,叠加强厄尔尼诺可能威胁新季单产,价格有望震荡修复。
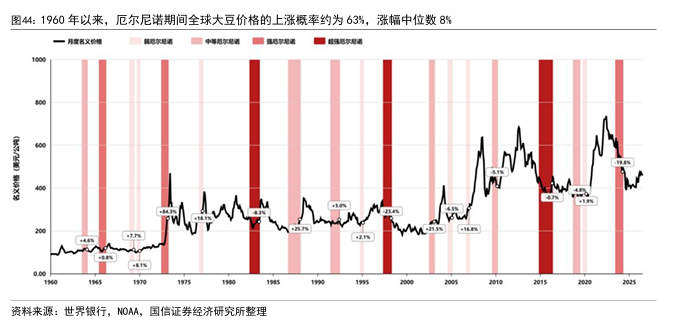
大豆同样如此。USDA预计2026/27产季全球大豆库销比降至28.10%。当前价格已经较充分反映南美丰产预期,但后续仍可能面临厄尔尼诺威胁,同时原油上涨有望拉动新季压榨需求。换句话说,当粮价已经位于周期底部、库存安全垫又在收窄时,天气、能源和需求端任何一个变量超预期,都可能成为价格重新向上定价的触发器。
更长周期的风险还在后面。历史上厄尔尼诺和拉尼娜往往交替发生,国信证券复盘1960年以来的数据,拉尼娜期间全球玉米减产概率升至57%,价格上涨中位数升至31%。上世纪两次极强厄尔尼诺结束后均出现强拉尼娜,因此,市场交易的可能不只是一季天气,而是一轮持续更久的全球农业供给扰动。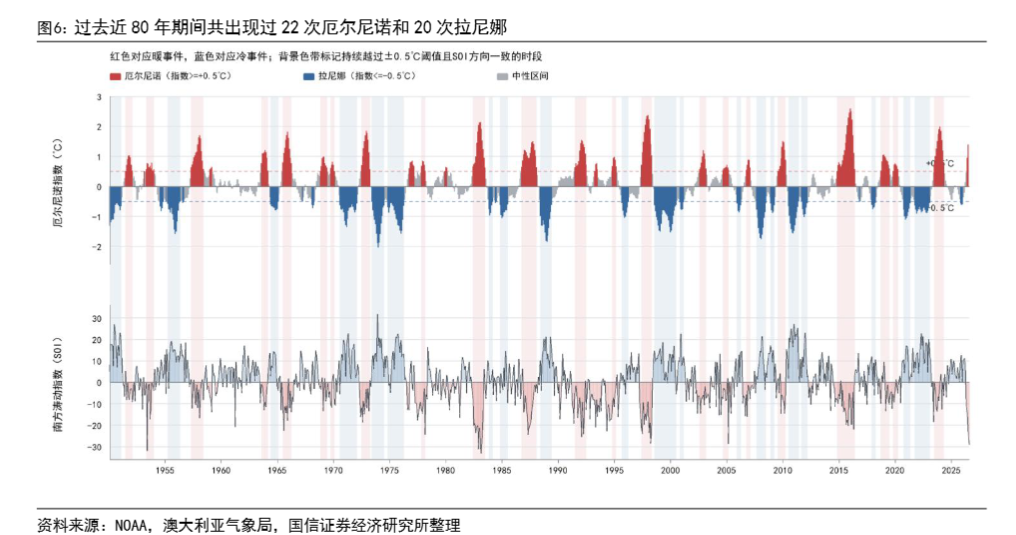
(来源:国信证券20260903《海外肉牛供给恢复缓慢,全球粮食库销比维持收紧》;国信证券20260831《本轮厄尔尼诺强度有概率创历史新高,或催化新一轮农产品上涨周期》)
【从“粮价上涨”到“种业振兴”,种业正在迎来价值重估!】
天气越极端,单产和抗逆性越重要;粮食安全越受重视,种子的战略价值也越突出。
开源证券指出,种植企业既面临极端天气导致的产量下降和品质受损,也可能因为全球供给对冲、库存宽松及宏观需求偏弱而难以获得价格补偿;相比之下,种业中长期有望受益于耐旱、耐高温、抗倒伏及抗病品种需求提升,其核心决定因素在于品种抗逆性和制种区域分散程度。
这意味着,天气对种植与种业的影响并不是简单的同涨同跌:对种植企业而言,粮价上涨未必能够覆盖自身减产;对种企而言,异常天气反而可能强化农户对高抗逆、高产稳产品种的需求。国泰海通也明确提出,在关注玉米等粮价底部抬升的景气机会的同时,应关注抗逆性高产品种表现。
而天气之外,种业还有第二条产业主线。天风证券指出,全球天气和国际贸易不确定性加速全球农产品供应链重构,国家粮食安全重要性凸显,有望推动国内粮食结构优化;国内转基因管理体系已臻完善,商业化种植有望加速。因此,厄尔尼诺更像是短期催化剂,真正决定种业中长期成长空间的,仍然是抗逆品种需求提升与生物育种商业化共同推动的品种升级。
财通证券指出,中长期将持续强化粮食安全重要性,推动单产和品质提升,加快生物育种产业化推广、推进种业振兴;在转基因扩面过程中,具备大品种、多品种矩阵的公司有望优先受益于量价齐升。
(来源:开源证券20260809《猪价边际企稳但供给仍偏宽松,强厄尔尼诺对农业产业链影响分化》;国泰海通20260906《超强厄尔尼诺将至,关注农业板块》;天风证券20260906《重视农业“新周期”!》;财通证券20260906《供应压力释放猪价下行,关注厄尔尼诺对农产品影响》)
因此,这轮农业行情如果继续演绎,其核心或并非简单的“天气炒作”。短期看超强厄尔尼诺带来的减产预期,中期看全球粮食库存收紧和价格底部修复,长期则落到粮食安全、单产提升和生物育种商业化。三条线索最终指向同一个变化:在全球农业供给不确定性上升之后,市场可能重新为“稳定产量的能力”定价。
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!
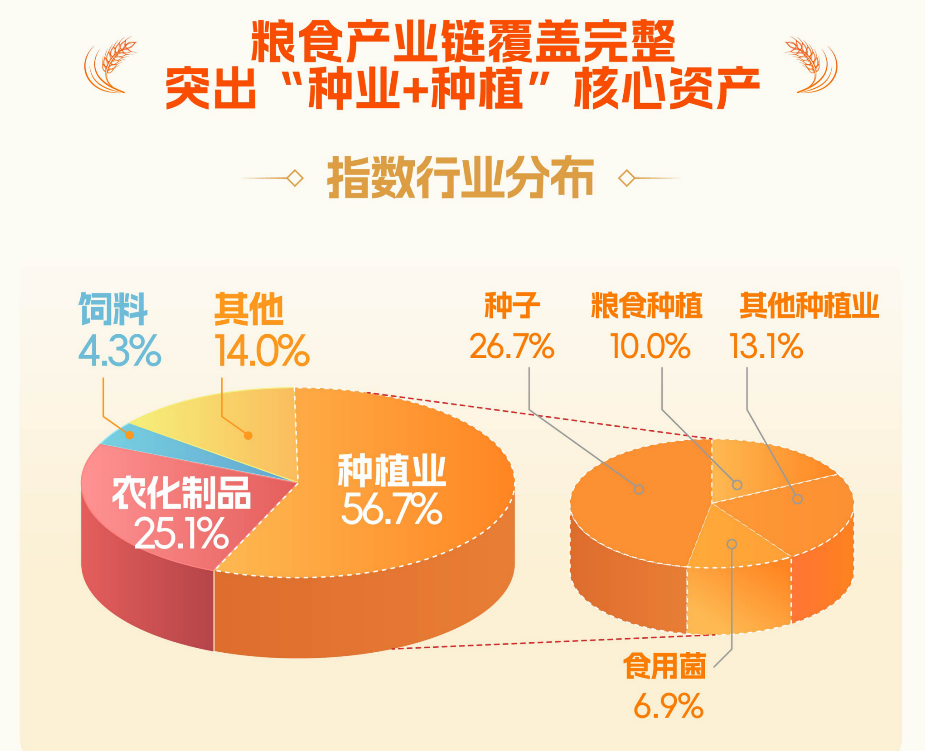
来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
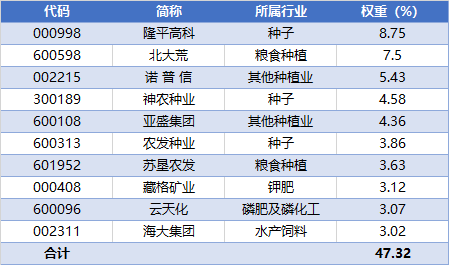
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为平衡型(C3)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论