正在阅读:

DeepSeek发布新模型!存储巨头:价格已涨得够高!科创50ETF汇添富(588870)、创业板ETF汇添富(159247)指数回调蓄势!苹果折叠屏iPhone来了

扫一扫下载界面新闻APP

DeepSeek发布新模型!存储巨头:价格已涨得够高!科创50ETF汇添富(588870)、创业板ETF汇添富(159247)指数回调蓄势!苹果折叠屏iPhone来了

科创50震荡飘绿跌0.56%,科创50ETF汇添富(588870)近5日大幅揽金超1.5亿元。创业板指来回拉锯,创业板ETF汇添富(159247)近10日累计“吸金”超6400万元。
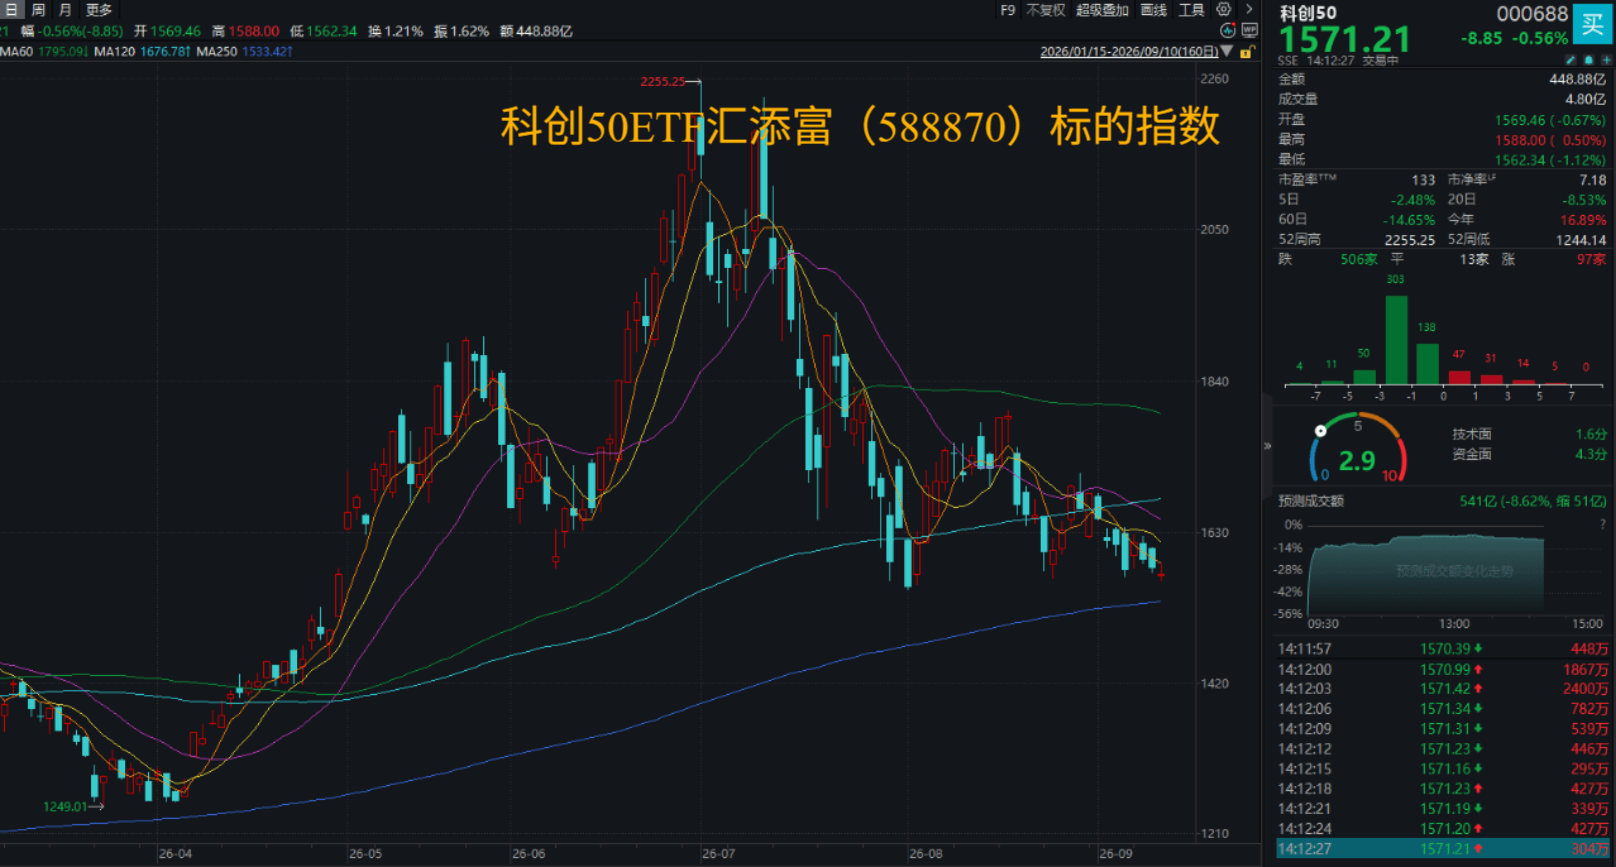
昨夜费城半导体逆市收红,今日A股存储股整体升温。然而,硬科技除存储外表现较为疲软,科创50、创业板指双双调整。科创50震荡飘绿跌0.56%,科创50ETF汇添富(588870)近5日大幅揽金超1.5亿元创业板指来回拉锯,创业板ETF汇添富(159247)近10日累计“吸金”超6400万元

image

image

科创50指数热门股多数飘绿:摩尔线程-U跌超5%,芯原股份跌超3%,寒武纪、海光信息、中芯国际跌超1%,源杰科技微跌;澜起科技、佰维存储、中微公司逆市飘红。创业板指热门股涨跌互现:中际旭创、胜宏科技跌超1%,新易盛、香农芯创、三环集团微跌;国际复材涨超6%,天孚通信涨超4%,协创数据涨超1%,宁德时代涨近1%(成分股仅做展示,不作为个股推介)。

9月10日,DeepSeek正式发布DeepSeek V4.1 Flash模型。这是公司全新模型结构系列中的最小尺寸的模型,具备原生多模态视觉理解能力。据介绍,新一代模型大幅减少了KV Cache缓存的大小,与上一代模型相比,对HBM的需求减少到1/4,对SSD的需求减少到1/8。在Agent使用场景中,缓存命中的费用往往占比较高,对KV Cache的压缩大幅降低了Agent类任务的使用成本。

据报道,消息称,DeepSeek已委托中信证券筹备科创板IPO。据悉,中信证券已与DeepSeek方面接洽并进入尽职调查阶段,但双方尚未签订正式的上市辅导协议。

9月9日,今年4月份刚接任铠侠CEO的太田裕雄直言,“(存储)价格已经涨得够高了!” 他表示,已指示业务团队不要向数据中心客户大幅提高报价,以免打击AI产业的投资意愿。太田强调,即便是超大规模数据中心运营商,其预算也是有限的,若价格继续失控上涨,最终将反噬AI投资意愿,进而冲击整体内存市场的长期成长

当然他并未排除未来提价的可能性,也并未否认存储行业的景气度。他表示,铠侠目前的首要任务是维持芯片价格处于高位(而非涨价),目前全球科技巨头对NAND芯片的需求依然强劲,一些供应商正在寻求将合同期限延长至2030年,铠侠即将实现其目标,即50%的出货量将由长期协议覆盖。

美东时间9月9日,苹果举行秋季新品发布会,这是新任CEO特努斯上任后主持的首场苹果新品发布会。苹果宣布推出首款折叠屏手机iPhone Duo,采用书本式折叠设计,展开后配备7.6英寸屏幕,256GB国行售价15999元起。iPhone 18 Pro和Pro Max搭载首发台积电的A20 Pro芯片,主摄首次引入机械可变光圈技术,国行售价9999元起和10999元起,9月18日发售。

此外,苹果官网显示,iPhone 17价格调整至6799元起,较发售价涨价800元。此前产业链消息显示,内存、闪存成本上涨已经开始传导至手机终端,部分旗舰机型价格出现明显上调

【存储本质上是“需求波动与供给滞后”共同驱动的强高周期行业】

东吴证券认为,存储行业本质上是“需求波动与供给滞后”共同驱动的强高周期行业。复盘1985年以来主要周期,价格下行通常由高景气扩产、制程放量与需求转弱叠加触发,底部修复则依赖减产、资本开支收缩及成本产能退出。

历次深度出清均推动行业集中度提升,头部厂商供给纪律逐步增强。需求主线持续迁移:早期存储需求主要由PC驱动,2012年后智能手机和云计算接力,2020-2023年经历疫情需求前置与库存反转。当前AI将需求进一步扩展至HBM、服务器DDR5及企业级SSD,存储需求由消费电子周期修复转向AI基础设施带来的结构性增量。

当前周期供需共振:2022-2023年原厂减产及资本开支收缩压低了行业供给弹性;HBM较高的晶圆消耗和先进封装约束进一步挤占通用DRAM供给。与此同时,AI训练与推理共同拉动HBM、服务器内存及企业级SSD需求,供给收缩与AI需求上行构成本轮景气强于以往消费电子周期的核心原因

景气验证与后续观察:美光FY26Q3DRAM和NAND价格环比分别上涨约60%和85%,四大业务单元营收均创纪录。后续应重点跟踪DRAM/NAND合约价与现货价、原厂库存及资本开支、晶圆投片和制程迁移、HBM产能转换,以及云厂商资本开支和AI加速器出货节奏

(东吴证券20260907《存储行业复盘报告:从周期出清到AI重构》)

【大行情开启第三阶段,主线如何选?】

方正证券指出,回溯2009年以来的三轮大行情,大致可以分为三个阶段,其中第一阶段是估值驱动阶段,第二阶段是估值向业绩切换的阶段,第三阶段是业绩驱动的阶段。

1、大行情第一阶段的开启受益于政策与流动性的共振宽松,该阶段中通常伴随估值的抬升,弹性较大的成长与周期股在该阶段中通常涨幅较大。

2、大行情第二阶段是估值驱动向业绩驱动的阶段,通常会经历一段“杀估值”的阵痛期,估值调整的强弱取决于产业趋势接力的快慢,该阶段的持续时间与ROE拐点确认的时间有关。

3、ROE拐点确认后,大行情开启第三阶段。该阶段中估值是否抬升取决于流动性是否收紧。第三阶段中市场往往有两种特征:1)业绩与高景气共振是市场的主旋律,如2010年的电子、有色金属;2017年的食品饮料(白酒)、家用电器;2020年的新能源与周期股;2)PPI-CPI“剪刀差”收窄,中游或下游利润占比的回升,金融与消费风格通常表现占优。

当前来看,中报确认ROE向上拐点,大行情开启第三阶段,PPI预计阶段见顶。结合PB-ROE框架,建议关注AI产业链和HALO资产主线机会

AI产业链:(1)关注存储涨价、半导体设备与材料等国产算力的替代机会;(2)AI应用有望在Token需求量持续高增下催生更多应用场景。

HALO资产:(1)关注工业金属在长期供给约束下的机会,注意短期在PPI预期阶段见顶下的调整风险;(2)电力/储能:美国电力涨价与数据中心引发的“缺电”叙事延续,国内容量电价向市场化过渡为储能提供需求支撑。

(方正证券20260906《大行情开启第三阶段,主线如何选?》)

【震荡市真正难的是什么?如何布局?】

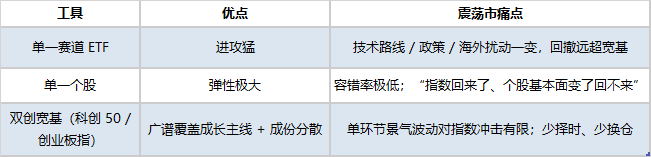
在震荡市,盘面往往呈现出如下特征:(1)AI主线仍在,但细分板块轮动加快​​,如半导体、软件、光模块、电力设备、创新药轮番一日游。(2)个股极度分化​​,即使做对方向也可能选错标的,其实从历史数据看宽基常跑赢多数个股。(3)​拥挤后快速去杠杆​​,7月科技急杀后估值和筹码有所消化,但波动仍大。

如何能既把握科技成长β,又避免“追风口踏空、换赛道挨打”?科创50、创业板指等宽基指数或许是答案。

面对“多点开花”的震荡市,与其在细分赛道之间反复权衡、追逐轮动,不如用宽基​​锁定大方向​​,把细分选择交给指数优胜劣汰

image

总结来看,震荡市优选双创指数的理由,可以归结为以下三点:

1、方向明确、路径嘈杂时,宽基优于赛道:​​AI与国产替代大方向没变,但细分轮动极快,科创50和创业板指把科技成长一次配齐,避免追热点踏空。

2、震荡市先求“拿得住”:​​当前创业板指估值回到十年中位数附近、且行业更均衡,配置性价比高;科创50用宽基而非个股形态表达半导体和硬科技,近一个月回调后仍处年内强趋势(截至8月27日,年内涨幅仍有26%)。

3、资金已用脚投票:​​回调阶段宽基ETF逆势吸金,科创50与创业板位居前列,这也充分说明了机构仍看重科技β,没有选择离开成长板块。

20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。

看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档场外联接(A类:024063,C类:024064)

风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

DeepSeek发布新模型!存储巨头:价格已涨得够高!科创50ETF汇添富(588870)、创业板ETF汇添富(159247)指数回调蓄势!苹果折叠屏iPhone来了

科创50震荡飘绿跌0.56%,科创50ETF汇添富(588870)近5日大幅揽金超1.5亿元。创业板指来回拉锯,创业板ETF汇添富(159247)近10日累计“吸金”超6400万元。
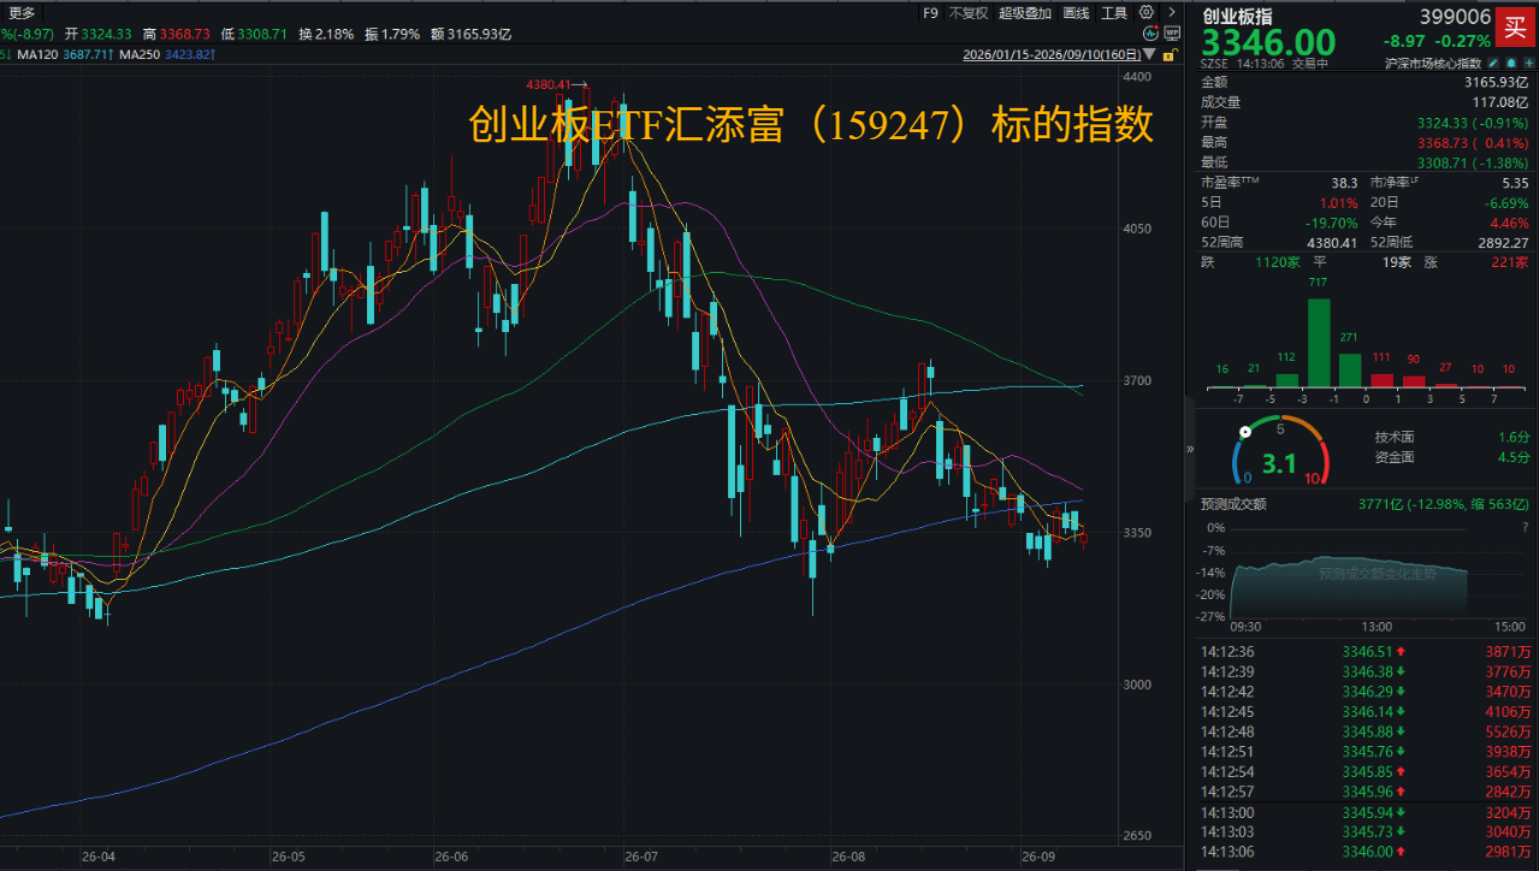
昨夜费城半导体逆市收红,今日A股存储股整体升温。然而,硬科技除存储外表现较为疲软,科创50、创业板指双双调整。科创50震荡飘绿跌0.56%,科创50ETF汇添富(588870)近5日大幅揽金超1.5亿元创业板指来回拉锯,创业板ETF汇添富(159247)近10日累计“吸金”超6400万元

image

image

科创50指数热门股多数飘绿:摩尔线程-U跌超5%,芯原股份跌超3%,寒武纪、海光信息、中芯国际跌超1%,源杰科技微跌;澜起科技、佰维存储、中微公司逆市飘红。创业板指热门股涨跌互现:中际旭创、胜宏科技跌超1%,新易盛、香农芯创、三环集团微跌;国际复材涨超6%,天孚通信涨超4%,协创数据涨超1%,宁德时代涨近1%(成分股仅做展示,不作为个股推介)。

9月10日,DeepSeek正式发布DeepSeek V4.1 Flash模型。这是公司全新模型结构系列中的最小尺寸的模型,具备原生多模态视觉理解能力。据介绍,新一代模型大幅减少了KV Cache缓存的大小,与上一代模型相比,对HBM的需求减少到1/4,对SSD的需求减少到1/8。在Agent使用场景中,缓存命中的费用往往占比较高,对KV Cache的压缩大幅降低了Agent类任务的使用成本。

据报道,消息称,DeepSeek已委托中信证券筹备科创板IPO。据悉,中信证券已与DeepSeek方面接洽并进入尽职调查阶段,但双方尚未签订正式的上市辅导协议。

9月9日,今年4月份刚接任铠侠CEO的太田裕雄直言,“(存储)价格已经涨得够高了!” 他表示,已指示业务团队不要向数据中心客户大幅提高报价,以免打击AI产业的投资意愿。太田强调,即便是超大规模数据中心运营商,其预算也是有限的,若价格继续失控上涨,最终将反噬AI投资意愿,进而冲击整体内存市场的长期成长

当然他并未排除未来提价的可能性,也并未否认存储行业的景气度。他表示,铠侠目前的首要任务是维持芯片价格处于高位(而非涨价),目前全球科技巨头对NAND芯片的需求依然强劲,一些供应商正在寻求将合同期限延长至2030年,铠侠即将实现其目标,即50%的出货量将由长期协议覆盖。

美东时间9月9日,苹果举行秋季新品发布会,这是新任CEO特努斯上任后主持的首场苹果新品发布会。苹果宣布推出首款折叠屏手机iPhone Duo,采用书本式折叠设计,展开后配备7.6英寸屏幕,256GB国行售价15999元起。iPhone 18 Pro和Pro Max搭载首发台积电的A20 Pro芯片,主摄首次引入机械可变光圈技术,国行售价9999元起和10999元起,9月18日发售。

此外,苹果官网显示,iPhone 17价格调整至6799元起,较发售价涨价800元。此前产业链消息显示,内存、闪存成本上涨已经开始传导至手机终端,部分旗舰机型价格出现明显上调

【存储本质上是“需求波动与供给滞后”共同驱动的强高周期行业】

东吴证券认为,存储行业本质上是“需求波动与供给滞后”共同驱动的强高周期行业。复盘1985年以来主要周期,价格下行通常由高景气扩产、制程放量与需求转弱叠加触发,底部修复则依赖减产、资本开支收缩及成本产能退出。

历次深度出清均推动行业集中度提升,头部厂商供给纪律逐步增强。需求主线持续迁移:早期存储需求主要由PC驱动,2012年后智能手机和云计算接力,2020-2023年经历疫情需求前置与库存反转。当前AI将需求进一步扩展至HBM、服务器DDR5及企业级SSD,存储需求由消费电子周期修复转向AI基础设施带来的结构性增量。

当前周期供需共振:2022-2023年原厂减产及资本开支收缩压低了行业供给弹性;HBM较高的晶圆消耗和先进封装约束进一步挤占通用DRAM供给。与此同时,AI训练与推理共同拉动HBM、服务器内存及企业级SSD需求,供给收缩与AI需求上行构成本轮景气强于以往消费电子周期的核心原因

景气验证与后续观察:美光FY26Q3DRAM和NAND价格环比分别上涨约60%和85%,四大业务单元营收均创纪录。后续应重点跟踪DRAM/NAND合约价与现货价、原厂库存及资本开支、晶圆投片和制程迁移、HBM产能转换,以及云厂商资本开支和AI加速器出货节奏

(东吴证券20260907《存储行业复盘报告:从周期出清到AI重构》)

【大行情开启第三阶段,主线如何选?】

方正证券指出,回溯2009年以来的三轮大行情,大致可以分为三个阶段,其中第一阶段是估值驱动阶段,第二阶段是估值向业绩切换的阶段,第三阶段是业绩驱动的阶段。

1、大行情第一阶段的开启受益于政策与流动性的共振宽松,该阶段中通常伴随估值的抬升,弹性较大的成长与周期股在该阶段中通常涨幅较大。

2、大行情第二阶段是估值驱动向业绩驱动的阶段,通常会经历一段“杀估值”的阵痛期,估值调整的强弱取决于产业趋势接力的快慢,该阶段的持续时间与ROE拐点确认的时间有关。

3、ROE拐点确认后,大行情开启第三阶段。该阶段中估值是否抬升取决于流动性是否收紧。第三阶段中市场往往有两种特征:1)业绩与高景气共振是市场的主旋律,如2010年的电子、有色金属;2017年的食品饮料(白酒)、家用电器;2020年的新能源与周期股;2)PPI-CPI“剪刀差”收窄,中游或下游利润占比的回升,金融与消费风格通常表现占优。

当前来看,中报确认ROE向上拐点,大行情开启第三阶段,PPI预计阶段见顶。结合PB-ROE框架,建议关注AI产业链和HALO资产主线机会

AI产业链:(1)关注存储涨价、半导体设备与材料等国产算力的替代机会;(2)AI应用有望在Token需求量持续高增下催生更多应用场景。

HALO资产:(1)关注工业金属在长期供给约束下的机会,注意短期在PPI预期阶段见顶下的调整风险;(2)电力/储能:美国电力涨价与数据中心引发的“缺电”叙事延续,国内容量电价向市场化过渡为储能提供需求支撑。

(方正证券20260906《大行情开启第三阶段,主线如何选?》)

【震荡市真正难的是什么?如何布局?】

在震荡市,盘面往往呈现出如下特征:(1)AI主线仍在,但细分板块轮动加快​​,如半导体、软件、光模块、电力设备、创新药轮番一日游。(2)个股极度分化​​,即使做对方向也可能选错标的,其实从历史数据看宽基常跑赢多数个股。(3)​拥挤后快速去杠杆​​,7月科技急杀后估值和筹码有所消化,但波动仍大。

如何能既把握科技成长β,又避免“追风口踏空、换赛道挨打”?科创50、创业板指等宽基指数或许是答案。

面对“多点开花”的震荡市,与其在细分赛道之间反复权衡、追逐轮动,不如用宽基​​锁定大方向​​,把细分选择交给指数优胜劣汰

image

总结来看,震荡市优选双创指数的理由,可以归结为以下三点:

1、方向明确、路径嘈杂时,宽基优于赛道:​​AI与国产替代大方向没变,但细分轮动极快,科创50和创业板指把科技成长一次配齐,避免追热点踏空。

2、震荡市先求“拿得住”:​​当前创业板指估值回到十年中位数附近、且行业更均衡,配置性价比高;科创50用宽基而非个股形态表达半导体和硬科技,近一个月回调后仍处年内强趋势(截至8月27日,年内涨幅仍有26%)。

3、资金已用脚投票:​​回调阶段宽基ETF逆势吸金,科创50与创业板位居前列,这也充分说明了机构仍看重科技β,没有选择离开成长板块。

20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。

看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档场外联接(A类:024063,C类:024064)

风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

未经正式授权严禁转载本文,侵权必究。