正在阅读:

估值回到历史低位!人工智能赛道能否迎来“性价比”时刻?科创创业人工智能ETF景顺(159142)分享AI算力机会的高效工具

扫一扫下载界面新闻APP

估值回到历史低位!人工智能赛道能否迎来“性价比”时刻?科创创业人工智能ETF景顺(159142)分享AI算力机会的高效工具

如果说上一轮科技板块的回调让不少人“谈AI色变”,那么当前的数据恰恰指向了相反的结论:估值的每一次下探,都在为下一轮景气兑现积蓄空间。

2026年的资本市场出现了一个颇令人费解的现象:一边是英伟达市值不断刷新历史纪录、全球云厂商资本开支以近乎翻倍的节奏扩张、AI服务器订单排产到一年之后;另一边,A股人工智能板块的估值却一路下探,跌回了历史最低分位附近。产业热火朝天,估值寒气逼人——这种罕见的背离,究竟是市场先生犯了错,还是投资者遗漏了什么?

如果说上一轮科技板块的回调让不少人“谈AI色变”,那么当前的数据恰恰指向了相反的结论:估值的每一次下探,都在为下一轮景气兑现积蓄空间。当我们把估值图与产业数据摆在一起审视时,一些信息正在清晰浮现。

估值回到历史低位,分位点仅1.47%

随着上一轮科技板块回调,人工智能赛道估值不断下探,目前已来到极具吸引力的位置。以中证科创创业人工智能指数(932456.CSI)为例。

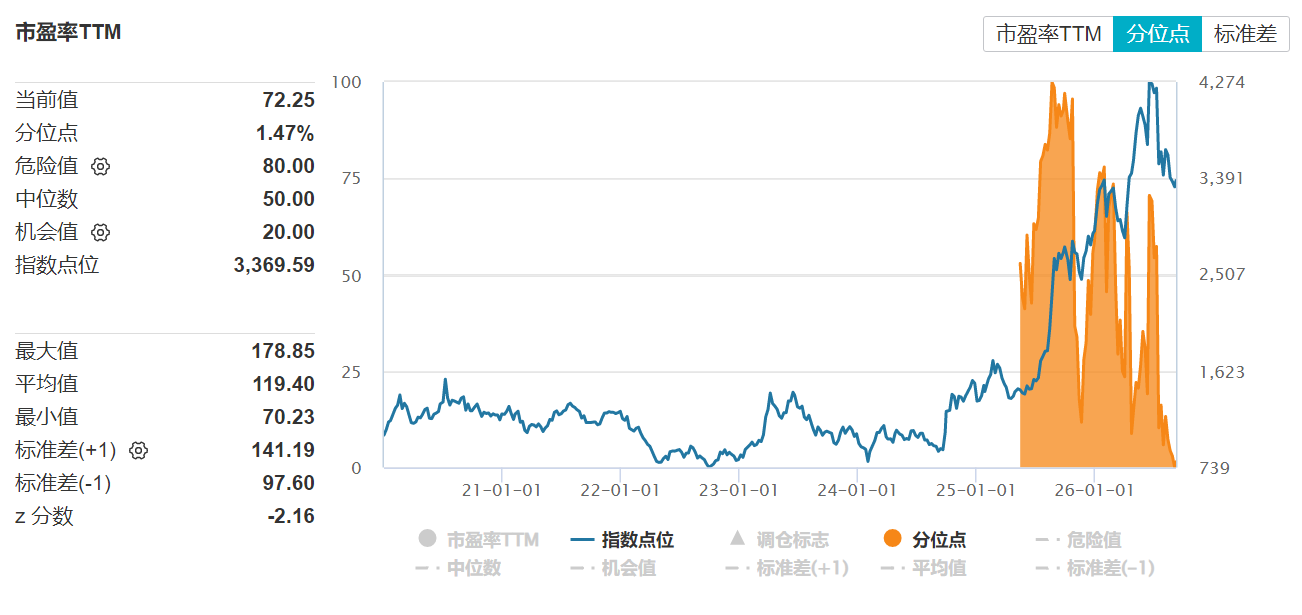
当前指数市盈率TTM为72.25倍,历史分位点仅为1.47%——这意味着在过去数年的估值序列中,有超过98%的时间估值都比现在更贵。(数据来源:Wind 截至:2026.09.08)

参照估值锚来看,该指数市盈率的历史平均值为119.40倍,标准差(-1)位置在97.60倍,而当前72.25倍不仅大幅低于均值,甚至已经逼近70.23倍的历史最小值;Z分数低至-2.16,即当前估值已偏离均值超过两个标准差,处于统计学意义上的极端低值区域。(数据来源:Wind 截至:2026.09.08)

图:中证科创创业人工智能指数估值变化情况
image

数据来源:Wind 截至:2026.09.08

更值得注意的是指数点位与估值的背离形态, 2025年下半年以来指数点位大幅走高,而估值分位反而在2026年年中之后快速收敛至极低水平。这种“点位创新高、估值创新低”的组合,本质上是盈利增速跑赢了股价增速,估值被业绩增长主动消化。

需求端持续验证:算力扩张仍在放量

估值下探之时,产业需求却在持续上行,这是当前AI板块最核心的预期差。

根据IDC与浪潮信息联合发布的《2025年中国人工智能计算力发展评估报告》,2024年全球人工智能服务器市场规模达1251亿美元,2025年增至1587亿美元,2028年有望达到2227亿美元,其中生成式AI服务器占比将从2025年的29.6%提升至2028年的37.7%。

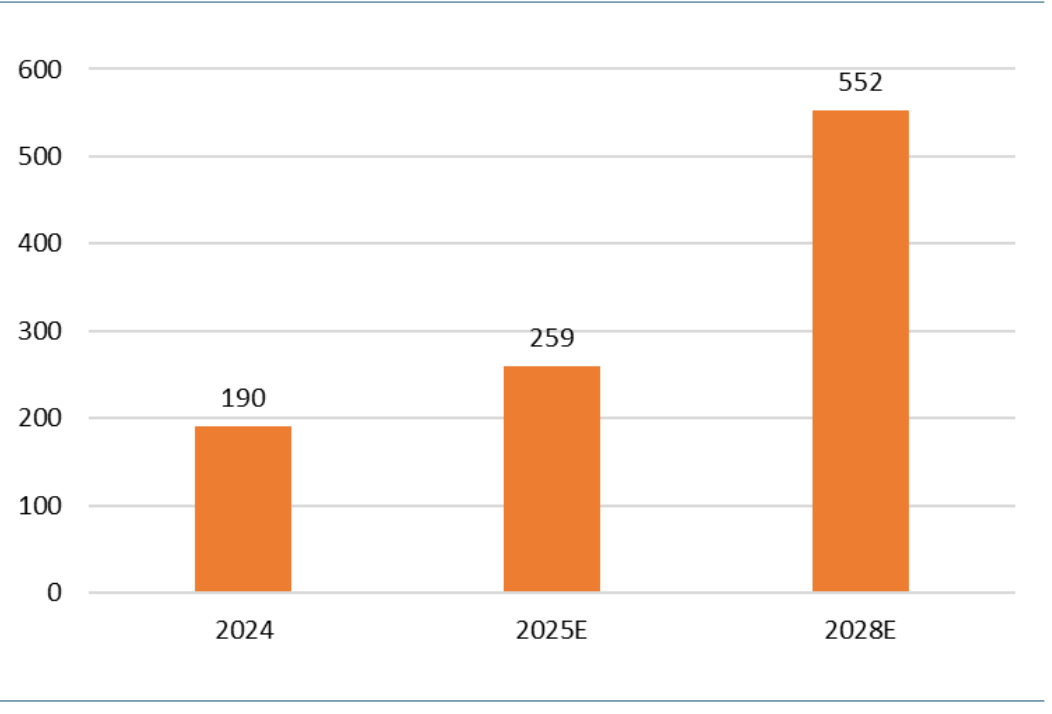
中国市场展现出更为强劲的增长弹性——同一IDC口径下,2024年中国人工智能算力市场规模达190亿美元,同比增长86.9%,2025年预计达到259亿美元,同比增长36.2%,2028年有望进一步攀升至552亿美元,三年复合增速表现强劲。

图:中国人工智能市场算力规模(单位:亿美元)
image

数据来源:IDC 截至:2025.12.31

TrendForce集邦咨询的官方产业研究进一步验证了这一景气方向:在AI基础建设需求高涨的背景下,2026年全球九大云端服务供应商(CSP)总资本支出预估将同比增长约90%,资本支出规模突破8867亿美元;TrendForce已将2026年全球AI服务器出货年增幅预期从原先的28%上修至近31%。

驱动因素清晰可辨:超大型CSP与Tier-2数据中心对英伟达GB/VR等整柜式AI服务器方案的采购意愿明显提高,谷歌、AWS新一代ASIC平台于2026年下半年陆续放量,中系业者亦在扩大采用本土AI方案。其中,字节跳动、腾讯、阿里、百度四大中系CSP 2026年合计资本支出预计增长80%以上,国产算力链的需求弹性尤为可观。

AI产业链投资门槛高,科创创业AI指数(932456.CSI)或是更优解

对于普通投资者而言,AI产业链技术门槛高、个股波动大、研究成本重,通过指数化工具一篮子布局是更现实的选择。对于希望把握这轮估值回升的投资者而言,中证科创创业人工智能指数(932456.CSI)凭借自身优势,汇聚“芯+光”双引擎——指数成分既覆盖科创板、创业板中的AI芯片核心标的,又囊括光模块核心企业,精准卡位算力基建的两大关键环节,是分享AI算力产业红利的高效工具。

指数从科创板和创业板中选取50只业务涉及人工智能基础资源、人工智能技术及人工智能应用领域的股票作为样本,反映两创板块AI主题的整体表现。这一编制思路形成了独特的“芯光组合”——既纳入科创板以寒武纪、澜起科技为代表的AI芯片硬核算力资产,又覆盖创业板以中际旭创、新易盛为代表的光模块、光通信核心,在双创板块内实现AI核心资产的均衡配置。

科创创业AI指数则是通信、电子、计算机三大行业合计占比近90%,同时纳入润泽科技、昆仑万维等跨领域成分股,更注重AI多元应用,行业分布相对分散。市值结构上,千亿以上龙头占比约18%,300亿以下“小巨人”比重超50 %,兼顾核心资产的确定性与细分方向的弹性。(数据来源:Wind 截至:2026.09.07 行业为申万一级行业。)

产品方面,紧密跟踪该指数的科创创业人工智能ETF景顺(159142),在产品设计层面充分放大了指数的弹性特征。作为实行20%涨跌停限制的ETF品种,其在二级市场交易中的价格波动区间同步放宽,为投资者提供了更充分的日内定价空间与趋势表达效率。

从近期市场表现观察,截至2026年9月7日,该ETF标的指数近一年、三年、五年涨幅均大幅领先于沪深300指数,整体表现强势。

指数/产品近一年近三年近五年基日以来科创创业AI(价格指数)33.77%215.54%181.50%241.40%科创创业AI(全收益指数)34.06%218.37%185.43%247.84%沪深3002.57%21.73%-8.37%355.68%

数据来源:Wind 截至:2026.09.07 上述指数历史数据仅供客观展示,不构成任何投资建议。指数过往表现不预示未来走势,相关产品存在跟踪误差及市场波动风险,投资需谨慎。(注:中证科创创业人工智能指数基日为2019.12.31,2021-2025年收益为1.95%、-35.33%、29.17%、36.76%、103.09%)

此外,为满足不同交易习惯投资者的配置需求,景顺长城基金同步布局了场外联接基金,A类份额代码为027047,C类份额代码为027048。这一产品矩阵的设计,使得无法直接参与二级市场交易或偏好定投方式的投资者,同样能够便捷地配置该赛道。A类份额适合中长期持有策略,C类份额则为短期波段操作或定投场景提供了费率结构上的灵活性。

从资产配置的视角审视,科创创业人工智能ETF景顺及其联接基金,可作为权益组合中“科技成长”方向的核心卫星仓位。在当前宏观环境下,低波动红利资产与高弹性科技资产构成的“杠铃策略”仍具备配置参考价值。AI产业链作为高弹性一端,其产业周期的持续性已在资金面与基本面层面获得双重验证,而指数化工具的存在,降低了投资者参与这一高壁垒赛道的门槛。

常见FAQ解答

Q1:科创创业人工智能指数有何编制特点?横跨科创板与创业板,选取50只AI核心标的,单一样本权重不超10%,单一板块权重不超80%,避免过度集中。覆盖算力芯片、光模块、云计算、办公软件等全产业链环节,半年度调仓,兼具成长风格与板块均衡性。

Q2:为何说该产品能覆盖AI全产业链?科创板侧重芯片与底层技术,创业板侧重光模块与终端应用,双板互补形成完整AI产业链映射。前十大权重合计约60%,千亿以上龙头占比49%,300亿以下"小巨人"占29%,兼顾核心资产确定性与细分方向弹性。(数据来源:Wind 截至:2025.12.31)

Q3:与单一板块AI指数相比有何不同?不同于仅覆盖科创板或创业板的AI指数,该产品同时把握双板机会,涨跌幅限制均为20%,弹性更强。历史表现方面,指数基日(2019.12.31)以来年化收益19.43%,2025年全年上涨103.09%,区间最大涨幅388.41%,成长属性突出。(数据来源:Wind 截至2025.12.31)

Q4:指数重点覆盖AI哪些方向?覆盖人工智能基础资源、核心技术及终端应用三大方向,包括算力芯片、光模块、云计算、办公软件及AI应用等环节。既把握国产算力自主可控机遇,也不遗漏光模块出海与软件应用落地红利,产业链视角完整,主题表达清晰。

Q5:当前时点配置价值如何看?据IDC数据,2025年上半年中国加速服务器市场规模达160亿美元,同比增超一倍;AI指数跟踪产品规模2025年同比增长353%,长期配置需求持续增加。国产大模型迭代与端侧渗透率提升共振,产品弹性较强,具备明确观察价值。

Q6:为何适合不押注单一细分方向的投资者?AI行情在不同阶段轮动关注算力、光模块或应用落地,单一环节波动较大。该指数同时覆盖AI基础资源、技术及应用,并结合科创板与创业板双板布局,避免过度集中某一赛道,在保留较强弹性的同时,提供了更均衡的AI主线配置工具。

风险提示:

1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。

2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。

3、景顺长城中证科创创业人工智能交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。

景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。

4、关于基金销售费用的说明: 景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。

景顺长城中证科创创业人工智能交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。

5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

估值回到历史低位!人工智能赛道能否迎来“性价比”时刻?科创创业人工智能ETF景顺(159142)分享AI算力机会的高效工具

如果说上一轮科技板块的回调让不少人“谈AI色变”,那么当前的数据恰恰指向了相反的结论:估值的每一次下探,都在为下一轮景气兑现积蓄空间。

2026年的资本市场出现了一个颇令人费解的现象:一边是英伟达市值不断刷新历史纪录、全球云厂商资本开支以近乎翻倍的节奏扩张、AI服务器订单排产到一年之后;另一边,A股人工智能板块的估值却一路下探,跌回了历史最低分位附近。产业热火朝天,估值寒气逼人——这种罕见的背离,究竟是市场先生犯了错,还是投资者遗漏了什么?

如果说上一轮科技板块的回调让不少人“谈AI色变”,那么当前的数据恰恰指向了相反的结论:估值的每一次下探,都在为下一轮景气兑现积蓄空间。当我们把估值图与产业数据摆在一起审视时,一些信息正在清晰浮现。

估值回到历史低位,分位点仅1.47%

随着上一轮科技板块回调,人工智能赛道估值不断下探,目前已来到极具吸引力的位置。以中证科创创业人工智能指数(932456.CSI)为例。

当前指数市盈率TTM为72.25倍,历史分位点仅为1.47%——这意味着在过去数年的估值序列中,有超过98%的时间估值都比现在更贵。(数据来源:Wind 截至:2026.09.08)

参照估值锚来看,该指数市盈率的历史平均值为119.40倍,标准差(-1)位置在97.60倍,而当前72.25倍不仅大幅低于均值,甚至已经逼近70.23倍的历史最小值;Z分数低至-2.16,即当前估值已偏离均值超过两个标准差,处于统计学意义上的极端低值区域。(数据来源:Wind 截至:2026.09.08)

图:中证科创创业人工智能指数估值变化情况

image

数据来源:Wind 截至:2026.09.08

更值得注意的是指数点位与估值的背离形态, 2025年下半年以来指数点位大幅走高,而估值分位反而在2026年年中之后快速收敛至极低水平。这种“点位创新高、估值创新低”的组合,本质上是盈利增速跑赢了股价增速,估值被业绩增长主动消化。

需求端持续验证:算力扩张仍在放量

估值下探之时,产业需求却在持续上行,这是当前AI板块最核心的预期差。

根据IDC与浪潮信息联合发布的《2025年中国人工智能计算力发展评估报告》,2024年全球人工智能服务器市场规模达1251亿美元,2025年增至1587亿美元,2028年有望达到2227亿美元,其中生成式AI服务器占比将从2025年的29.6%提升至2028年的37.7%。

中国市场展现出更为强劲的增长弹性——同一IDC口径下,2024年中国人工智能算力市场规模达190亿美元,同比增长86.9%,2025年预计达到259亿美元,同比增长36.2%,2028年有望进一步攀升至552亿美元,三年复合增速表现强劲。

图:中国人工智能市场算力规模(单位:亿美元)

image

数据来源:IDC 截至:2025.12.31

TrendForce集邦咨询的官方产业研究进一步验证了这一景气方向:在AI基础建设需求高涨的背景下,2026年全球九大云端服务供应商(CSP)总资本支出预估将同比增长约90%,资本支出规模突破8867亿美元;TrendForce已将2026年全球AI服务器出货年增幅预期从原先的28%上修至近31%。

驱动因素清晰可辨:超大型CSP与Tier-2数据中心对英伟达GB/VR等整柜式AI服务器方案的采购意愿明显提高,谷歌、AWS新一代ASIC平台于2026年下半年陆续放量,中系业者亦在扩大采用本土AI方案。其中,字节跳动、腾讯、阿里、百度四大中系CSP 2026年合计资本支出预计增长80%以上,国产算力链的需求弹性尤为可观。

AI产业链投资门槛高,科创创业AI指数(932456.CSI)或是更优解

对于普通投资者而言,AI产业链技术门槛高、个股波动大、研究成本重,通过指数化工具一篮子布局是更现实的选择。对于希望把握这轮估值回升的投资者而言,中证科创创业人工智能指数(932456.CSI)凭借自身优势,汇聚“芯+光”双引擎——指数成分既覆盖科创板、创业板中的AI芯片核心标的,又囊括光模块核心企业,精准卡位算力基建的两大关键环节,是分享AI算力产业红利的高效工具。

指数从科创板和创业板中选取50只业务涉及人工智能基础资源、人工智能技术及人工智能应用领域的股票作为样本,反映两创板块AI主题的整体表现。这一编制思路形成了独特的“芯光组合”——既纳入科创板以寒武纪、澜起科技为代表的AI芯片硬核算力资产,又覆盖创业板以中际旭创、新易盛为代表的光模块、光通信核心,在双创板块内实现AI核心资产的均衡配置。

科创创业AI指数则是通信、电子、计算机三大行业合计占比近90%,同时纳入润泽科技、昆仑万维等跨领域成分股,更注重AI多元应用,行业分布相对分散。市值结构上,千亿以上龙头占比约18%,300亿以下“小巨人”比重超50 %,兼顾核心资产的确定性与细分方向的弹性。(数据来源:Wind 截至:2026.09.07 行业为申万一级行业。)

产品方面,紧密跟踪该指数的科创创业人工智能ETF景顺(159142),在产品设计层面充分放大了指数的弹性特征。作为实行20%涨跌停限制的ETF品种,其在二级市场交易中的价格波动区间同步放宽,为投资者提供了更充分的日内定价空间与趋势表达效率。

从近期市场表现观察,截至2026年9月7日,该ETF标的指数近一年、三年、五年涨幅均大幅领先于沪深300指数,整体表现强势。

指数/产品近一年近三年近五年基日以来科创创业AI(价格指数)33.77%215.54%181.50%241.40%科创创业AI(全收益指数)34.06%218.37%185.43%247.84%沪深3002.57%21.73%-8.37%355.68%

数据来源:Wind 截至:2026.09.07 上述指数历史数据仅供客观展示,不构成任何投资建议。指数过往表现不预示未来走势,相关产品存在跟踪误差及市场波动风险,投资需谨慎。(注:中证科创创业人工智能指数基日为2019.12.31,2021-2025年收益为1.95%、-35.33%、29.17%、36.76%、103.09%)

此外,为满足不同交易习惯投资者的配置需求,景顺长城基金同步布局了场外联接基金,A类份额代码为027047,C类份额代码为027048。这一产品矩阵的设计,使得无法直接参与二级市场交易或偏好定投方式的投资者,同样能够便捷地配置该赛道。A类份额适合中长期持有策略,C类份额则为短期波段操作或定投场景提供了费率结构上的灵活性。

从资产配置的视角审视,科创创业人工智能ETF景顺及其联接基金,可作为权益组合中“科技成长”方向的核心卫星仓位。在当前宏观环境下,低波动红利资产与高弹性科技资产构成的“杠铃策略”仍具备配置参考价值。AI产业链作为高弹性一端,其产业周期的持续性已在资金面与基本面层面获得双重验证,而指数化工具的存在,降低了投资者参与这一高壁垒赛道的门槛。

常见FAQ解答

Q1:科创创业人工智能指数有何编制特点?横跨科创板与创业板,选取50只AI核心标的,单一样本权重不超10%,单一板块权重不超80%,避免过度集中。覆盖算力芯片、光模块、云计算、办公软件等全产业链环节,半年度调仓,兼具成长风格与板块均衡性。

Q2:为何说该产品能覆盖AI全产业链?科创板侧重芯片与底层技术,创业板侧重光模块与终端应用,双板互补形成完整AI产业链映射。前十大权重合计约60%,千亿以上龙头占比49%,300亿以下"小巨人"占29%,兼顾核心资产确定性与细分方向弹性。(数据来源:Wind 截至:2025.12.31)

Q3:与单一板块AI指数相比有何不同?不同于仅覆盖科创板或创业板的AI指数,该产品同时把握双板机会,涨跌幅限制均为20%,弹性更强。历史表现方面,指数基日(2019.12.31)以来年化收益19.43%,2025年全年上涨103.09%,区间最大涨幅388.41%,成长属性突出。(数据来源:Wind 截至2025.12.31)

Q4:指数重点覆盖AI哪些方向?覆盖人工智能基础资源、核心技术及终端应用三大方向,包括算力芯片、光模块、云计算、办公软件及AI应用等环节。既把握国产算力自主可控机遇,也不遗漏光模块出海与软件应用落地红利,产业链视角完整,主题表达清晰。

Q5:当前时点配置价值如何看?据IDC数据,2025年上半年中国加速服务器市场规模达160亿美元,同比增超一倍;AI指数跟踪产品规模2025年同比增长353%,长期配置需求持续增加。国产大模型迭代与端侧渗透率提升共振,产品弹性较强,具备明确观察价值。

Q6:为何适合不押注单一细分方向的投资者?AI行情在不同阶段轮动关注算力、光模块或应用落地,单一环节波动较大。该指数同时覆盖AI基础资源、技术及应用,并结合科创板与创业板双板布局,避免过度集中某一赛道,在保留较强弹性的同时,提供了更均衡的AI主线配置工具。

风险提示:

1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。

2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。

3、景顺长城中证科创创业人工智能交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。

景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。

4、关于基金销售费用的说明: 景顺长城中证科创创业人工智能交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。

景顺长城中证科创创业人工智能交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。

5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。

未经正式授权严禁转载本文,侵权必究。