正在阅读:

全球风险资产承压,景气资产更显韧性?甲骨文AI单季订单300亿!科创芯片ETF汇添富(588750)标的指数跌超1%,国产AI芯片将涨价?寒武纪回应

扫一扫下载界面新闻APP

全球风险资产承压,景气资产更显韧性?甲骨文AI单季订单300亿!科创芯片ETF汇添富(588750)标的指数跌超1%,国产AI芯片将涨价?寒武纪回应

隔夜油价暴涨,通胀压力下美国上演股债双杀,外围市场拖累下,9月11日,A股市场震荡回调,硬科技板块承压,截至14:24,科创芯片ETF汇添富(588750)标的指数跌超1%。
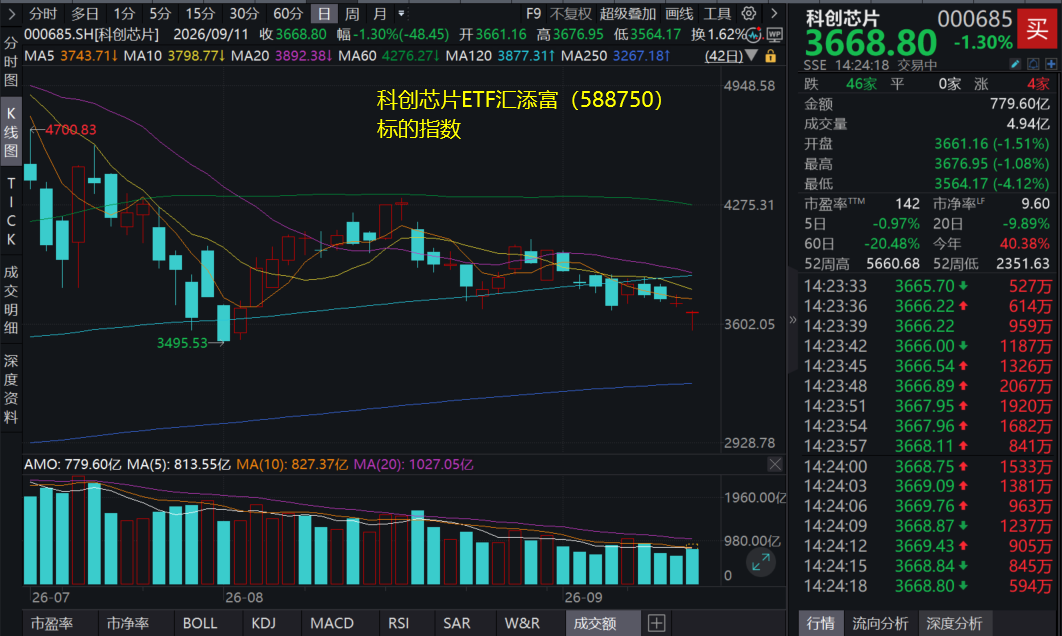
隔夜油价暴涨,通胀压力下美国上演股债双杀,外围市场拖累下,9月11日,A股市场震荡回调,硬科技板块承压,截至14:24,科创芯片ETF汇添富(588750)标的指数跌超1%。

image

科创芯片ETF汇添富(588750)标的指数成分股多数回调,拓荆科技、华海清科等跌超2%,中芯国际、澜起科技等跌超1%,中微公司、寒武纪等回调。

image

截至14:26,成分股仅做展示使用,不构成投资建议。

宏观因素引致全球风险资产板块承压,在此背景下,高景气的资本或更具韧性!当前AI硬件的景气基本面不变:

消息面上,甲骨文2027财年第一财季调整后营收193.5亿美元,同比增长30%;云基础设施部门营收74亿美元,大增121%;调整后营业利润81.5亿美元,市场预期78.1亿美元。最引人注目的是AI相关合同的签约速度。甲骨文本财季新增AI云合同超过300亿美元,使其剩余履约义务(RPO)从去年的455亿美元跃升至664亿美元,同比增长46%。甲骨文预计2027财年总收入至少为900亿美元,调整后每股收益为8.10美元,高于此前预期。甲骨文美股盘后股价涨8%。

国内方面,有消息称包括寒武纪在内的中国AI芯片厂商大幅上调AI处理器售价。其中,寒武纪对其下一代芯片重新定价,较两个月前的参考报价上涨20%至30%。寒武纪相关工作人员对此表示,公司并未发布涨价相关消息,切勿轻信市场上的相关传闻。

【市场波动加剧,芯片产业怎么看?】

招银国际指出,震荡格局,等待筹码自然出清。8月半导体板块如期出现技术性反弹,但整体偏弱、未能形成趋势性上行。反弹偏弱主要源于三方面:科技板块前期涨幅大、筹码拥挤,存量资金"高低切换";中报业绩期"利好兑现"特征明显——英伟达8月27日披露大超预期业绩,费城半导体指数当日上涨2.3%、次日即回落3.5%;美联储9月议息会议等宏观事件临近,风险偏好受抑。

展望9月,业绩真空期跌加国庆假期临近,缺乏产业与业绩催化,板块大概率维持震荡格局、等待筹码自然出清;待宏观不确定性消化与三季报窗口打开后再择机加码。(招银国际20260909《政策十字路口大概率维持震荡格局》)

【回归基本面主线,放眼长期投资价值】

银河证券复盘芯片产业链各环节,指出:

数字芯片设计:算力方面,英伟达FY2027Q2营收962亿美元(同比+106%),业绩与指引均超预期;腾讯Q2资本开支528亿元、称Q3算力采购大幅加码;阿里AI收入连续12个季度三位数增长,全球算力投资仍在加码。存储方面,DRAM价格全月环比上行、月末趋缓;闪迪披露长期财务模型,SK海力士40万亿韩元回购注销、三星落地90-110万亿韩元股东回报框架,存储红利属性强化

模拟芯片设计&分立器件:8月ADI、TI、意法半导体相继发布涨价通知;芯联集成、纳芯微、思瑞浦等中报显示2026Q2营收环比提升、利润转正或明显改善。模拟和功率板块处于业绩拐点初期,弹性值得期待。

集成电路制造:世界先进、联电确认2027年代工涨价趋势;三星上调部分先进制程代工价格最高15%。2026Q2全球纯晶圆代工市场同比+29%,台积电、三星、中芯份额为73%、7%、5%。受益AI需求高景气和涨价,国内晶圆厂业绩有望逐季改善

集成电路封测:台积电5.5倍光罩CoWoS量产、良率稳定在98%以上,产能2022-2027F CAGR超80%,并拟将CoW环节外放日月光等大厂;星科金朋酝酿调价;长电、华天2026Q2利润同环比明显改善;通富微电拟与富士通共建先进封装研发中心。先进封装成为产业核心瓶颈,全球供需缺口持续扩大。

半导体设备:泛林、应用材料业绩超预期且指引增长加速;8月1日日本第三轮半导体出口管制落地,针对高端先进封装设备,国产替代提速;北方华创中报低于预期,主因零部件供应限制交付节奏,但订单需求依然旺盛;中微、拓荆中报符合预期,2026Q2营收同比+35.5%、+44.6%。景气上行叠加国产化推进,持续看好

半导体材料&电子化学品:上月内光刻胶涨价、磷化铟衬底缺货、六氟化钨供需缺口加强,味之素削减30% ABF膜对华供货;下旬环球晶圆等台系厂释放硅片涨价信号,Q3国内硅片厂有望跟进。建议关注全球供需紧张品类。(来源于银河证券20260903《【银河电子高峰】半导体月报丨关注拥挤度回落下的基本面主线》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
image


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

全球风险资产承压,景气资产更显韧性?甲骨文AI单季订单300亿!科创芯片ETF汇添富(588750)标的指数跌超1%,国产AI芯片将涨价?寒武纪回应

隔夜油价暴涨,通胀压力下美国上演股债双杀,外围市场拖累下,9月11日,A股市场震荡回调,硬科技板块承压,截至14:24,科创芯片ETF汇添富(588750)标的指数跌超1%。

隔夜油价暴涨,通胀压力下美国上演股债双杀,外围市场拖累下,9月11日,A股市场震荡回调,硬科技板块承压,截至14:24,科创芯片ETF汇添富(588750)标的指数跌超1%。

image

科创芯片ETF汇添富(588750)标的指数成分股多数回调,拓荆科技、华海清科等跌超2%,中芯国际、澜起科技等跌超1%,中微公司、寒武纪等回调。

image

截至14:26,成分股仅做展示使用,不构成投资建议。

宏观因素引致全球风险资产板块承压,在此背景下,高景气的资本或更具韧性!当前AI硬件的景气基本面不变:

消息面上,甲骨文2027财年第一财季调整后营收193.5亿美元,同比增长30%;云基础设施部门营收74亿美元,大增121%;调整后营业利润81.5亿美元,市场预期78.1亿美元。最引人注目的是AI相关合同的签约速度。甲骨文本财季新增AI云合同超过300亿美元,使其剩余履约义务(RPO)从去年的455亿美元跃升至664亿美元,同比增长46%。甲骨文预计2027财年总收入至少为900亿美元,调整后每股收益为8.10美元,高于此前预期。甲骨文美股盘后股价涨8%。

国内方面,有消息称包括寒武纪在内的中国AI芯片厂商大幅上调AI处理器售价。其中,寒武纪对其下一代芯片重新定价,较两个月前的参考报价上涨20%至30%。寒武纪相关工作人员对此表示,公司并未发布涨价相关消息,切勿轻信市场上的相关传闻。

【市场波动加剧,芯片产业怎么看?】

招银国际指出,震荡格局,等待筹码自然出清。8月半导体板块如期出现技术性反弹,但整体偏弱、未能形成趋势性上行。反弹偏弱主要源于三方面:科技板块前期涨幅大、筹码拥挤,存量资金"高低切换";中报业绩期"利好兑现"特征明显——英伟达8月27日披露大超预期业绩,费城半导体指数当日上涨2.3%、次日即回落3.5%;美联储9月议息会议等宏观事件临近,风险偏好受抑。

展望9月,业绩真空期跌加国庆假期临近,缺乏产业与业绩催化,板块大概率维持震荡格局、等待筹码自然出清;待宏观不确定性消化与三季报窗口打开后再择机加码。(招银国际20260909《政策十字路口大概率维持震荡格局》)

【回归基本面主线,放眼长期投资价值】

银河证券复盘芯片产业链各环节,指出:

数字芯片设计:算力方面,英伟达FY2027Q2营收962亿美元(同比+106%),业绩与指引均超预期;腾讯Q2资本开支528亿元、称Q3算力采购大幅加码;阿里AI收入连续12个季度三位数增长,全球算力投资仍在加码。存储方面,DRAM价格全月环比上行、月末趋缓;闪迪披露长期财务模型,SK海力士40万亿韩元回购注销、三星落地90-110万亿韩元股东回报框架,存储红利属性强化

模拟芯片设计&分立器件:8月ADI、TI、意法半导体相继发布涨价通知;芯联集成、纳芯微、思瑞浦等中报显示2026Q2营收环比提升、利润转正或明显改善。模拟和功率板块处于业绩拐点初期,弹性值得期待。

集成电路制造:世界先进、联电确认2027年代工涨价趋势;三星上调部分先进制程代工价格最高15%。2026Q2全球纯晶圆代工市场同比+29%,台积电、三星、中芯份额为73%、7%、5%。受益AI需求高景气和涨价,国内晶圆厂业绩有望逐季改善

集成电路封测:台积电5.5倍光罩CoWoS量产、良率稳定在98%以上,产能2022-2027F CAGR超80%,并拟将CoW环节外放日月光等大厂;星科金朋酝酿调价;长电、华天2026Q2利润同环比明显改善;通富微电拟与富士通共建先进封装研发中心。先进封装成为产业核心瓶颈,全球供需缺口持续扩大。

半导体设备:泛林、应用材料业绩超预期且指引增长加速;8月1日日本第三轮半导体出口管制落地,针对高端先进封装设备,国产替代提速;北方华创中报低于预期,主因零部件供应限制交付节奏,但订单需求依然旺盛;中微、拓荆中报符合预期,2026Q2营收同比+35.5%、+44.6%。景气上行叠加国产化推进,持续看好

半导体材料&电子化学品:上月内光刻胶涨价、磷化铟衬底缺货、六氟化钨供需缺口加强,味之素削减30% ABF膜对华供货;下旬环球晶圆等台系厂释放硅片涨价信号,Q3国内硅片厂有望跟进。建议关注全球供需紧张品类。(来源于银河证券20260903《【银河电子高峰】半导体月报丨关注拥挤度回落下的基本面主线》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!

image

未经正式授权严禁转载本文,侵权必究。