


界面新闻记者 |
9月10日,上市14个月的拨康视云-B(02592.HK)突遭香港证监会强制停牌。
香港证监会官网通告直指拨康视云“涉嫌操纵首次公开招股行为”,并对“拨康视云的首次公开招股可能曾被人为操纵,以营造对拨康视云股份需求的假象”表示严重关注。
“由于调查仍在进行中,证监会不会作进一步评论。”就此次事宜,香港证监会回应界面新闻记者采访称,详细参阅香港证监会的新闻稿。另有接近交易所方面的人士对界面新闻记者指出,市场操纵违规行为调查归香港证监会的监管范畴,港交所接受其指令。
拨康视云目前仍处于停牌状态,界面新闻就相关事宜向拨康视云发送采访邮件,截至发稿,公司未有回复。
发行过程
拨康视云是根据港交所《上市规则》第18A章上市的未盈利临床阶段眼科生物科技公司,专注眼科创新药,拥有自主研发的多激酶抑制剂(MKI)技术平台,核心在研产品包括治疗良性增生性眼表疾病翼状胬肉的CBT-001、控制青少年近视的CBT-009。
拨康视云未有产品实现商业化,仍处于亏损状态,2022年至2025年分别亏损6683.8万美元,净亏4794.7万美元。
自2023年11月30日首次递表到2025年6月20日获聆讯通过,拨康视云向港交所提交了5次上市申请材料。
拨康视云于2025年6月24日至6月27日进入招股阶段,建银国际和华泰国际担任联席保荐人。配发结果显示,该公司香港公开发售部分获78.78倍超额认购,但国际发售仅获0.89倍认购,即未获足额认购。
该公司此次IPO配售引入2家基石投资者,分别是:A股上市公司中源协和(600645.SH)实控人兼董事长龚虹嘉旗下富策控股以1.57亿港元认购1554.4万股(占总股本的1.85%)、瑞凯集团ReynoldLemkins以约2200万港元认购217.6万股(占比0.26%),合计占此次发售股份的29.25%。
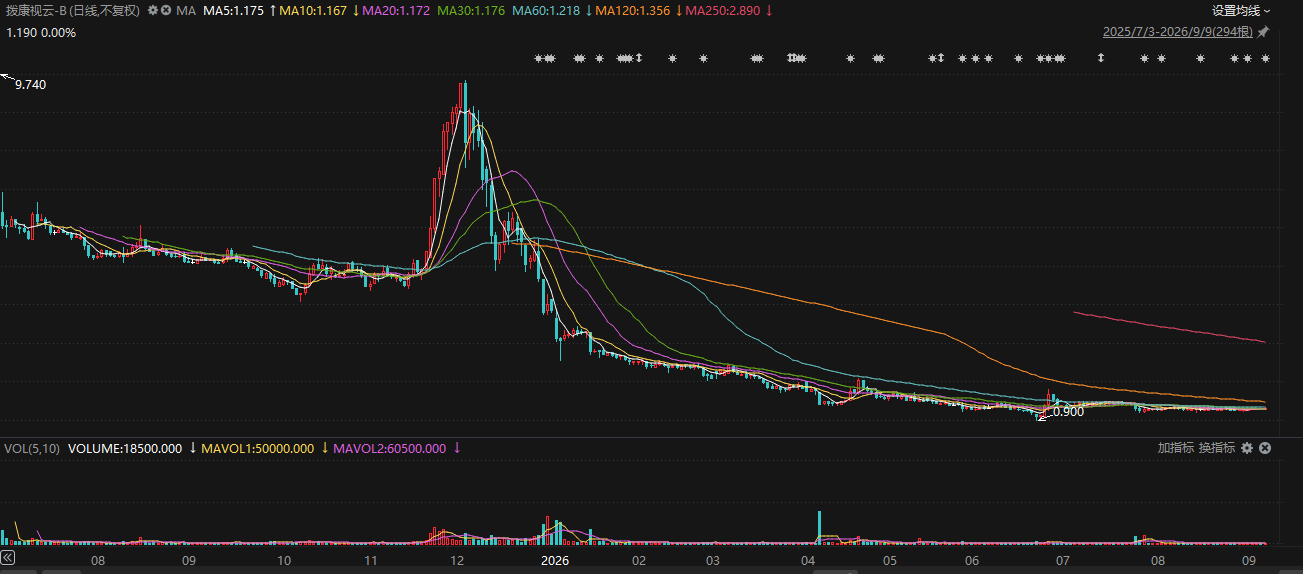
2025年7月3日,拨康视云正式在港交所主板挂牌上市,发行价10.10港元。上市前暗盘一度被炒高近四成,但首日开盘即破发,当日报收6.2港元/股,单日暴跌38.61%。
2026年以来,尽管持股18.71%的单一最大股东WaterLily、持股1.84%的基石投资者富策控股均承诺将禁售期限延长半年,拨康视云股价仍一路下跌,本次停牌前最后一个交易日(9月9日)股价仅剩1.19港元/股。
也就是说,上市14个月,公司股价从10.10港元跌到1.19港元,累跌约88.2%,市值缩水至11亿港元。
危险信号释放
复盘拨康视云的IPO过程,除了公司自身经营情况外,IPO招股阶段“国际发售认购不足但香港公开发售获超额认购”、暗盘与首日上市“冰火两重天”、以及上市即破发——这三大市场反应,已给投资者释放很多危险信号。
“这种‘冷热倒挂’情况并非孤例,但也不太普遍。”长期关注港股市场的汇生国际资本行政总裁黄立冲接受界面新闻记者采访称,“资深投资者会把‘公开很热、国际偏冷’这种情况视为需要进一步分析的警示信号。”
曾任职港股投行的从业人士对界面新闻记者坦言,除非IPO项目真的垃圾。一般国际发售超额十倍以下的情况都很少出现,认购不足更少见。”
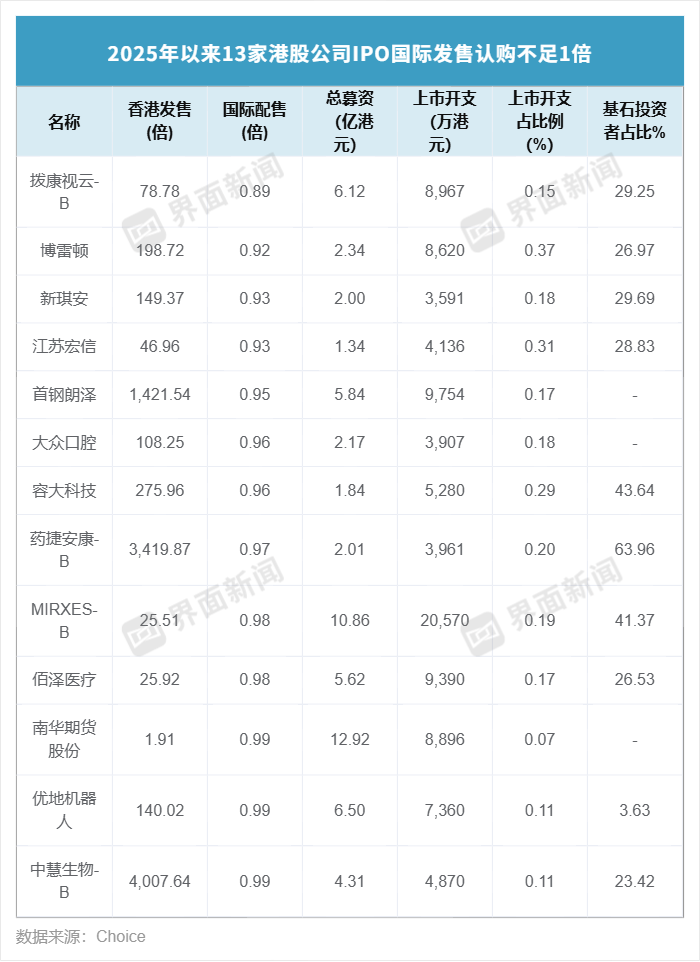
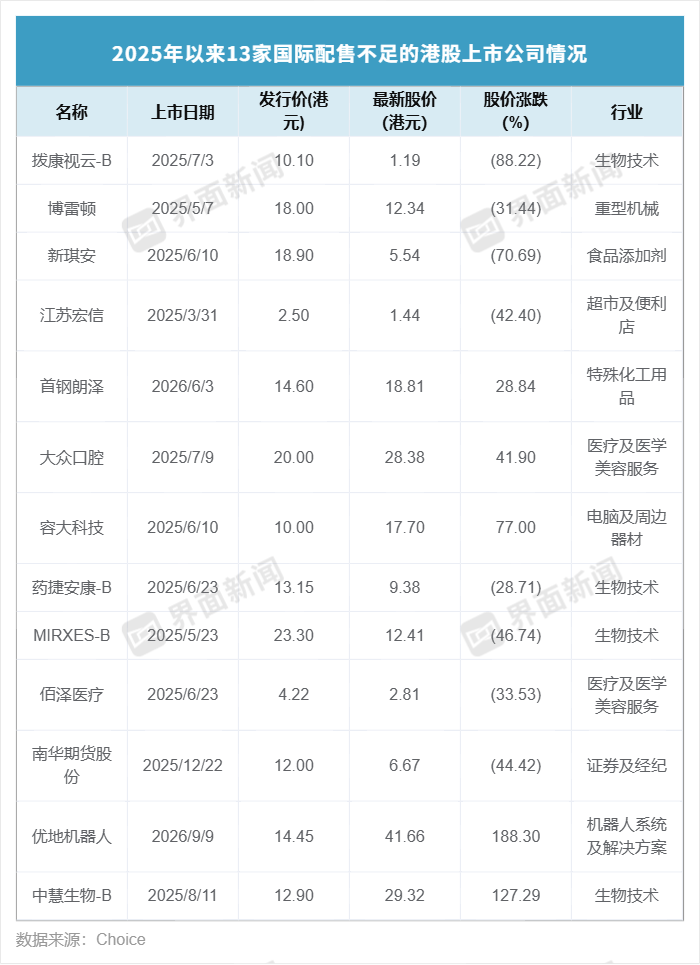
界面新闻根据Choice数据统计发现,2025年1月1日到2026年9月13日,215家公司登陆港股IPO上市,其中仅有13家国际配售申购倍数低于1倍,占比6.05%。
这里面,香港公开发售申购倍数最高的是于2025年8月11日上市、已停牌超5个月的未盈利医药股中慧生物-B(02627.HK)4007.64倍、国际配售仅0.99倍;去年12月22日上市的南华期货股份(02691.HK)香港公开发售倍数1.91倍、国际配售0.99倍。总体看,13家国际发售认购不足的股票中,8家股价目前已破发,占比超六成。
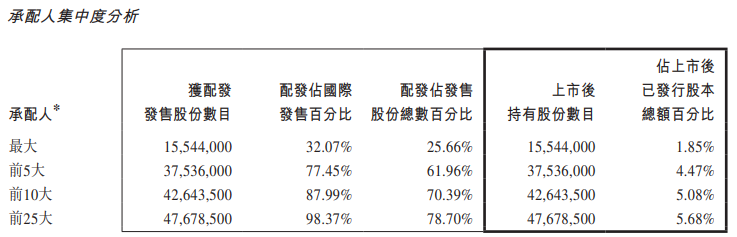
“部分公开认购资金看重上市初期交易机会,融资认购可放大申购金额;国际配售参与者则对估值、退出条件及投资期限有不同要求。”黄立冲对界面新闻记者指出,拨康视云配售结果显示,前五大国际配售承配人的获配股份,占国际发售约77.45%。“集中度高不等于存在串谋,但意味着不能只看‘有多少承配人’,还应核查这些订单是否真正独立、资金由谁提供、投资风险由谁承担。”
“此次调查事宜,受到冲击最大的可能是高度依赖认购倍数、暗盘涨幅和基石‘背书’的打新方式。”黄立冲对界面新闻记者称,市场诚信的要求,从招股、簿记和配售阶段就已经开始。
黄立冲指出,问题不在于有没有积极销售,而在于宣传是否真实、风险是否完整、订单是否真实;现行操守要求簿记订单及意向必须是真实的,对异常订单应作查询,并禁止以回佣等安排让投资者实际支付低于公开披露的股份价格。
“如果订单背后存在隐瞒的控制关系、虚假的独立认购,或者通过不实信息诱导其他投资者认购,就可能涉及证券欺诈、虚假或误导性披露等违法行为。”黄立冲向界面新闻记者分析。
熟悉港股市场的北京京本律师事务所主任连大有对界面新闻记者指出,今年监管重点已从保荐人环节明确转向簿记建档与股份分配环节,“拨康视云恰是此环节的标本案件——78.78倍公开发售超购与0.89倍国际配售的极端剪刀差,正是分配环节造假的典型症状。”
早在2021年5月20日,香港证监会与港交所发布联合声明,警示通过利用社交媒体平台“唱高散货”并人为操纵股价、利用IPO配售分配予受控制承配人以营造虚假市场、异常高昂的包销佣金及可能的回佣等不当情况。
该声明举例,市值低于6亿元的IPO项目的平均包销佣金率由2017年的约4%大幅上升至2020年的12%。这些高昂的包销佣金连同其他上市开支,与该等IPO项目的集资净额不合比例,最极端个案中支付予各经纪行的整体包销佣金率超过20%。
在某些个案中,有配售股份被分配至受控制账户,有关账户的部分资金或是由IPO招股过程中所支付异常高昂的包销佣金或其他上市开支以回佣形式所转拨。另外,有些公司在上市后支付大额的额外“酌情”上市开支,可用的所得款项净额低于此前披露。
这些个案涉及的公司股价大多首日上市大跌,甚至很快跌破发行价。
鉴于此,香港证监会和港交所提示投资者注意四大IPO公司风险:一是市值仅符合上市最低门槛,二是估值及市盈率非常高,三是异常高昂的包销或配售佣金或其他上市开支,四是股权高度集中于极少数股东。
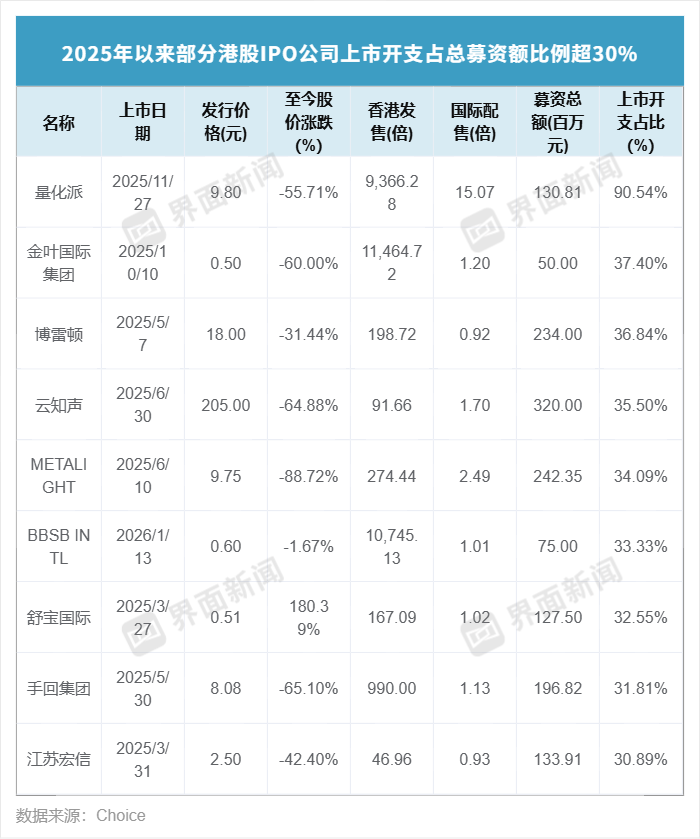
界面新闻根据Choice数据统计发现,2025年以来赴港IPO上市的215家公司中,涉及上市开支占总IPO募资额的比例区间是0.01%至91.54%;其中,有20家公司的上市开支占比超过20%。
这里面,量化派(02685.HK)IPO总募资1.31亿港元,但所得款净额仅1237港元,上市开支占比超九成;金叶国际集团(08549.HK)、博雷顿(01333.HK)、云知声(09678.HK)等8家公司则拿出超过30%的IPO募资额支付上市开支。
前述上市开支占比超过30%的9家港股公司中,仅2025年3月上市的舒宝国际股价上涨,其余8家均大跌。
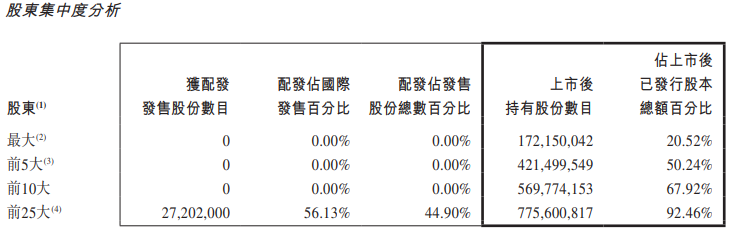
拨康视云的股权高度集中于少数股东,其此次港股合计发行新股6058.2万,占发行后总股本的7.22%;IPO后,该公司前25大股东合计持股比例达92.46%。
再看上市开支情况:拨康视云此次港股IPO募资总额6.12亿港元,所得款净额约5.22亿港元,按最终发售价计算的估计应付上市费用8967万港元,上市开支占比14.65%,在2025年以来215家新上市的港股IPO项目中排名第40位。
另据其今年1月披露,公司自2025年8月被离岸机构Cedar Wealth Management SPC提起仲裁、司法保全等措施。Cedar Wealth追讨上市前签订协议涉及约1500万元的企业、营销及其他服务费等,拨康视云随后支付约220万美元和解金。
对于拨康视云这类高风险IPO公司,香港证监会和港交所已给予高度关注。
影响几何?
“宝龙地产IPO或许和本次拨康视云的情况类似。”连大有对界面新闻称,2009年赴港IPO上市的宝龙地产在国际配售环节由发行人安排关联受控承配人、第三方提供认购融资、缺乏真实独立投资者,证监会认定构成IPO过程不当安排,处罚联席保荐人工银国际两家子公司并公开谴责、合计罚款2500万港元,“这是针对配售虚假认购、承配人不独立的典型案例。”
“如果拨康视云违规情况查实,由于行为本身同时违反上市规则 ,构成SFO下法定市场操纵(市场失当行为),情节满足故意 ,且证据闭环,可触发刑事诉讼,绝非仅单纯的合规瑕疵。”连大有接受界面新闻采访指出。
近年赴港上市IPO热潮持续火爆。界面新闻综合Wind、Choice数据统计,2026年1月1日至9月13日,登陆港股IPO上市的公司已达107家,逼近2025年全年的108家;今年以来IPO总募资额已逾3300亿港元,远超去年一整年的2500多亿港元。另有380家公司在排队,较2025年年底的近300家规模仍在增长。
港股IPO审核监管强化。1月30日,香港证监会发出通函,表示高度关注在2025年新上市申请激增期间出现的问题,包括部分上市文件的拟备工作存在严重缺失,保荐人或有失当行为,以及其资源管理严重失误。
就IPO招股阶段,监管信号已经发出。7月30日,香港证监会向富途证券国际(香港)有限公司发出限制通知书,禁止其处理或处置由某实体持有的客户帐户内的资产,以1.25亿港元为限。该实体涉嫌参与一项欺诈计划,旨在营造首次公开招股股份需求的虚假或非真实表象。证监会的调查仍在进行中。
不到两个月,拨康视云就因“涉嫌操纵首次公开招股行为”被强制停牌。“这显示监管行动已经延伸到资金和交易层面。”黄立冲对界面新闻记者分析。
就此次调查事宜对港股IPO市场的影响,黄立冲对界面新闻分析称,预计会出现选择性降温,但不会因为一家公司被调查,就把所有未盈利企业视为问题公司。短期风险溢价可能上升,长期严格执法有助于让技术扎实、披露透明的企业与靠营销制造热度的项目拉开差距。”
界面新闻统计发现,2026年以来,已有11家未盈利、无收入的生物科技公司赴港上市,超过去年同期的9家。此外,仍有62家生物医药公司还在排队。
“允许企业暂时不盈利,不等于允许需求不真实。监管需要打掉的是虚假信用,而不是创新融资本身。”黄立冲建议,对未盈利医药公司,应把研发风险和诚信风险分开。
在他看来,普通投资者投资未盈利医药IPO,应该从“超购多少倍”转到三个问题,“药有没有机会成功?钱能否撑到下一个关键验证节点?发行和治理是否值得信任?如果普通投资者无法判断临床证据,也无法承受长期停牌、融资摊薄或研发失败,就不应仅凭热门题材和认购倍数,用杠杆重仓参与。”
连大有对界面新闻记者指出,已持有者的止损与救济动作,应首先立即固定证据;其次,向香港证监会提交损失申报并登记为受影响投资者;如掌握代打、包盘线索,一并提供。“若后续刑事立案,受害人登记是获得法庭赔偿令的前置动作。”
评论