
正在阅读:

雪天盐业重要并购遇变数,标的方股东“涉嫌内幕交易被立案”

扫一扫下载界面新闻APP

雪天盐业重要并购遇变数,标的方股东“涉嫌内幕交易被立案”

停牌前雪天盐业总市值约99亿元,标的估值高出上市公司市值约30%。

界面新闻记者 赵阳戈

一份停牌十天后披露的重组预案,将雪天盐业(600929.SH)推到了资本市场的聚光灯下。公司计划以发行股份及支付现金的方式收购锂电池负极材料企业河北坤天新能源股份有限公司(以下简称“河北坤天”)100%股权,交易对方多达54名。

然而预案披露仅两天,公司便紧急发布更正公告,补充披露标的公司董事、第二大股东刘格军早在今年3月就因涉嫌内幕交易被证监会立案调查。

一边是传统主业连续三年承压,一边是百亿估值的跨界并购突遭“意外变数”,雪天盐业的转型之路远比表面看起来复杂。

交易对方两天内“变脸”:从合规承诺到立案调查

9月12日的重组预案中,刘格军的名字出现在“本次交易相关方所作出的重要承诺”中。他承诺的内容与其他交易对方并无二致:最近五年未受过行政处罚、刑事处罚或者涉及与经济纠纷有关的重大民事诉讼或者仲裁;不存在因涉嫌犯罪正被司法机关立案侦查或涉嫌违法违规正被中国证监会立案调查的情形。

然而两天后,9月14日雪天盐业发布更正公告。对刘格军的描述添加了一段解释:“本人因个人涉嫌内幕交易,于2026年3月20日被中国证券监督管理委员会立案调查。该调查事项系针对本人个人交易其他公司股票行为,不涉及雪天盐业的股票交易,亦与本次交易无关。截至本承诺函出具之日,该立案调查仍在进行中,尚未形成明确结论意见。

9月14日,雪天盐业股票涨停开盘,但开盘仅5分钟后涨停板即被炸开缺口,大量资金获利了结,当天涨幅回落至5.13%。9月15日股价低开低走继续探底,开盘数分钟便杀至跌停,跌幅9.92%,截至收盘,跌停价上仍有大量卖单排队

从时间线看,立案发生在3月20日,重组预案签署在9月,为何第一份预案中未提及此事?雪天盐业公告中未对此做出解释。

界面新闻致电上市公司,相关工作人员表示,“这个事项不是公开信息”,该人员解释称,证监会网站并没有披露此立案调查的情况,且对方在做承诺时也没有提及此事,“目前调查还在进行中,尚没有结论”。至于刘格军的内幕交易涉及到哪家上市公司,以及其还持有哪些上市公司股票,该工作人员表示“并不清楚”。

新增不确定性:“法律障碍”与“方案调整”

雪天盐业原计划通过发行股份及支付现金的方式购买宋志涛、刘格军等54名交易对方合计持有的河北坤天100%股份,同时向包括湖南盐业集团有限公司在内的不超过35名符合条件的特定投资者发行股份募集配套资金。拟定的发行价4.7/股。

河北坤天成立于20185,是一家集负极前驱体粉碎、造粒、整形、纯化、成品等工序于一体的锂离子电池负极材料企业,现拥有河北、四川、云南三大一体化生产基地,产品主要应用于汽车动力电池、储能电池和消费类电池。

从股东结构来看,刘格军手握9.7738%的股份,为第二大自然人股东,仅次于实际控制人宋志涛的20.4%。因此,在发生了前述的“意外”后,交易的不确定性也增加了。

雪天盐业在新版预案中的第六项风险中,就新增提示:“本次交易存在方案调整的风险中,也明确表示若上述立案调查事项最终被中国证监会作出行政处罚决定、被司法机关依法追究刑事责任,或者经监管机构认定、中介机构核查认为该事项将对本次交易产生重大不利影响、构成本次交易推进的法律障碍,本次交易方案存在后续调整的可能性

上述上市公司工作人员表示,公司目前也在等待消息,只有(立案调查)结果确定了才知道具体影响。相关的评估工作还在推进中,之前只完成了初步(工作),公司还没开始正式的尽调

界面新闻注意到,河北坤天有诸多不容忽视的情况。

首先,标的盈利才“刚刚转正”。

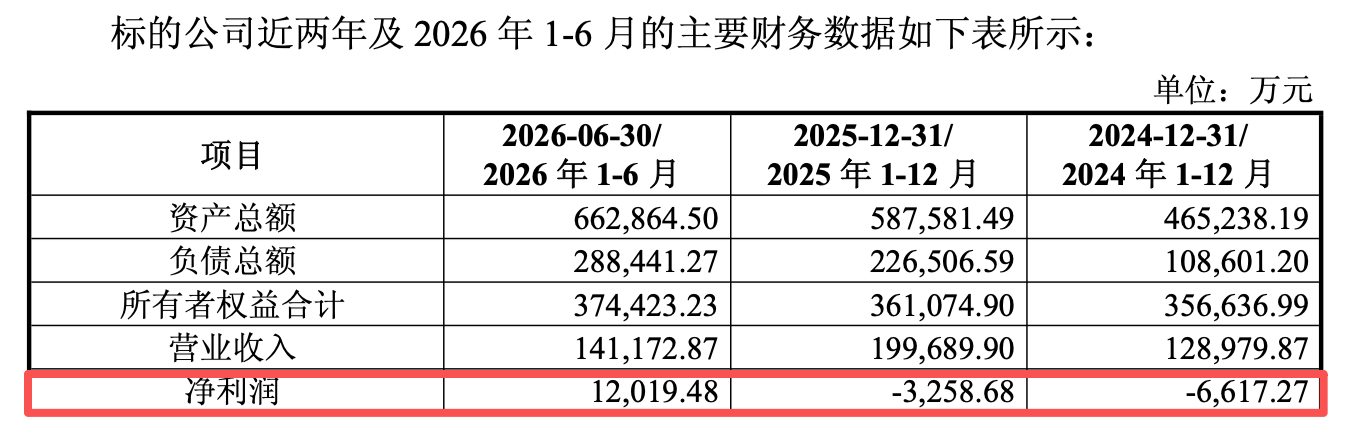
根据公开信息,河北坤天2024年净亏损6617.27万元,2025年继续亏损3259.68万元,2026年上半年扭亏至盈利1.2亿元,半年盈利不仅覆盖了前两年亏损总和,甚至超过了雪天盐业同期的归母净利润(7918.13万元)。
来源:公告

雪天盐业在预案中对标的盈利给出的解释是2024年至2025年的亏损,是受到“行业产能扩张、市场供需变化、产品价格下行以及高成本库存消化等因素影响”,而2026年又因“产品价格变化、库存消化及产能利用率变化”而盈利。说明行业出现了周期性修复,但这一回暖的持续性有待观察。

其次,高负债率与产能扩张的“资金饥渴”。

截至2026年6月末,河北坤天的资产总额从2024年末的46.52亿元增至66.29亿元,负债总额从10.86亿元飙升至28.84亿元,资产负债率从23.34%快速攀升至43.51%。负债的快速增长与产能扩张密切相关。界面新闻注意到,标的公司目前产能规模已经位居国内负极材料行业前列,规划未来总产能扩产至不低于50万吨,拟实现百亿级产业产值。

产能扩张需要持续的资金投入。虽说雪天盐业自身2026年上半年经营活动现金流净额为2.54亿元,本次交易配套募集资金中包含“标的公司项目建设”用途,但要支撑标的公司后续万吨级的产能建设,资金压力恐怕不小。

雪天盐业在公告中也明确表示,现在“锂离子电池负极材料行业整体处于竞争较为充分的状态”。在此背景下,不排除行业内企业“通过扩大产能、降低产品售价等方式争取订单”,导致市场竞争进一步加剧。

再次,“蛇吞象”的体量倒挂,商誉减值的担忧。

停牌前雪天盐业总市值约99亿元,而河北坤天在2026胡润全球独角兽榜单中的第三方估值为129.22亿元,标的估值高出上市公司市值约30%。

雪天盐业在预案中表示,“本次交易形成的商誉不作摊销处理,但需要在未来每年年终进行减值测试”,同时也明确提示商誉减值风险:如果标的公司未来经营状况未达预期,商誉将面临减值,从而对上市公司业绩产生不利影响。

实际上,雪天盐业自身已有商誉负担。截至2026年6月末,公司商誉账面价值约1.21亿元,主要来自九二盐业、湘渝盐化等历史收购。商誉并非如业绩承诺那样有明确的补偿机制,雪天盐业后续会如何把控这方面的风险,还有待观察上市公司管理层的智慧。

传统主业三年承压下的求变

抛开内幕交易这个“插曲”,雪天盐业为什么要在此时推进这笔跨界收购,才是理解整件事的起点。

雪天盐业的主业是盐及盐化工,要产品为食盐、工业盐、日化用盐、饲料盐、芒硝、烧碱、纯碱、氯化铵、液氯、双氧水等,总产能超过800万吨/。2026年上半年,公司营业收入26.58亿元,同比下降2.89%;归母净利润7918.13万元,同比下降9.23%。

这一下滑是趋势的延续,2023年至2025年的雪天盐业:

  • 营业收入同比变动率分别为-2.77%、-13.9%、-9.96%;
  • 净利润同比变动率分别为-7.86%、-57.23%、-74.59%;
  • 扣非净利润同比变动率分别为-17.87%、-63.97%、-99.25%。

公司主营业务已连续承压了三年。公司在定期报告中曾表示,业绩的变化主要是“受市场供求关系影响,公司纯碱、工业盐等主要产品价格不同程度下降所致”。

在这个背景下,雪天盐业的选择是向新能源材料领域延伸。

202211月,雪天盐业就通过增资方式投资美特新材并持股20%202512月增持美特新材41%股权,并完成控股并表。公司通过收购美特新材,成功切入到了锂电池正极材料赛道,而此番剑指河北坤天,正是为了补上了负极材料这一环。

雪天盐业是省属国有企业体系内新能源材料领域重要上市平台(控股股东湖南盐业集团为省属国有企业)。有业内人士指出,湖南在新能源电池正极材料领域已形成显著优势,但负极材料仍是产业链短板。由此看,雪天盐业的收购正是在补短。

刘格军的内幕交易调查会增加审核环节的不确定性,但评判这笔重组成败的,应是河北坤天能否在负极材料行业的竞争中持续保持盈利,以及雪天盐业公告中所提的“整合”与“协同”能否顺利落地。


未经正式授权严禁转载本文,侵权必究。

雪天盐业

  • 雪天盐业:更正重组预案中交易对方及标的公司承诺事项
  • 雪天盐业:筹划发行股份购买河北坤天新能源100%股份,股票复牌

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

雪天盐业重要并购遇变数,标的方股东“涉嫌内幕交易被立案”

停牌前雪天盐业总市值约99亿元,标的估值高出上市公司市值约30%。

界面新闻记者 赵阳戈

一份停牌十天后披露的重组预案,将雪天盐业(600929.SH)推到了资本市场的聚光灯下。公司计划以发行股份及支付现金的方式收购锂电池负极材料企业河北坤天新能源股份有限公司(以下简称“河北坤天”)100%股权,交易对方多达54名。

然而预案披露仅两天,公司便紧急发布更正公告,补充披露标的公司董事、第二大股东刘格军早在今年3月就因涉嫌内幕交易被证监会立案调查。

一边是传统主业连续三年承压,一边是百亿估值的跨界并购突遭“意外变数”,雪天盐业的转型之路远比表面看起来复杂。

交易对方两天内“变脸”:从合规承诺到立案调查

9月12日的重组预案中,刘格军的名字出现在“本次交易相关方所作出的重要承诺”中。他承诺的内容与其他交易对方并无二致:最近五年未受过行政处罚、刑事处罚或者涉及与经济纠纷有关的重大民事诉讼或者仲裁;不存在因涉嫌犯罪正被司法机关立案侦查或涉嫌违法违规正被中国证监会立案调查的情形。

然而两天后,9月14日雪天盐业发布更正公告。对刘格军的描述添加了一段解释:“本人因个人涉嫌内幕交易,于2026年3月20日被中国证券监督管理委员会立案调查。该调查事项系针对本人个人交易其他公司股票行为,不涉及雪天盐业的股票交易,亦与本次交易无关。截至本承诺函出具之日,该立案调查仍在进行中,尚未形成明确结论意见。

9月14日,雪天盐业股票涨停开盘,但开盘仅5分钟后涨停板即被炸开缺口,大量资金获利了结,当天涨幅回落至5.13%。9月15日股价低开低走继续探底,开盘数分钟便杀至跌停,跌幅9.92%,截至收盘,跌停价上仍有大量卖单排队

从时间线看,立案发生在3月20日,重组预案签署在9月,为何第一份预案中未提及此事?雪天盐业公告中未对此做出解释。

界面新闻致电上市公司,相关工作人员表示,“这个事项不是公开信息”,该人员解释称,证监会网站并没有披露此立案调查的情况,且对方在做承诺时也没有提及此事,“目前调查还在进行中,尚没有结论”。至于刘格军的内幕交易涉及到哪家上市公司,以及其还持有哪些上市公司股票,该工作人员表示“并不清楚”。

新增不确定性:“法律障碍”与“方案调整”

雪天盐业原计划通过发行股份及支付现金的方式购买宋志涛、刘格军等54名交易对方合计持有的河北坤天100%股份,同时向包括湖南盐业集团有限公司在内的不超过35名符合条件的特定投资者发行股份募集配套资金。拟定的发行价4.7/股。

河北坤天成立于20185,是一家集负极前驱体粉碎、造粒、整形、纯化、成品等工序于一体的锂离子电池负极材料企业,现拥有河北、四川、云南三大一体化生产基地,产品主要应用于汽车动力电池、储能电池和消费类电池。

从股东结构来看,刘格军手握9.7738%的股份,为第二大自然人股东,仅次于实际控制人宋志涛的20.4%。因此,在发生了前述的“意外”后,交易的不确定性也增加了。

雪天盐业在新版预案中的第六项风险中,就新增提示:“本次交易存在方案调整的风险中,也明确表示若上述立案调查事项最终被中国证监会作出行政处罚决定、被司法机关依法追究刑事责任,或者经监管机构认定、中介机构核查认为该事项将对本次交易产生重大不利影响、构成本次交易推进的法律障碍,本次交易方案存在后续调整的可能性

上述上市公司工作人员表示,公司目前也在等待消息,只有(立案调查)结果确定了才知道具体影响。相关的评估工作还在推进中,之前只完成了初步(工作),公司还没开始正式的尽调

界面新闻注意到,河北坤天有诸多不容忽视的情况。

首先,标的盈利才“刚刚转正”。

根据公开信息,河北坤天2024年净亏损6617.27万元,2025年继续亏损3259.68万元,2026年上半年扭亏至盈利1.2亿元,半年盈利不仅覆盖了前两年亏损总和,甚至超过了雪天盐业同期的归母净利润(7918.13万元)。

来源:公告

雪天盐业在预案中对标的盈利给出的解释是2024年至2025年的亏损,是受到“行业产能扩张、市场供需变化、产品价格下行以及高成本库存消化等因素影响”,而2026年又因“产品价格变化、库存消化及产能利用率变化”而盈利。说明行业出现了周期性修复,但这一回暖的持续性有待观察。

其次,高负债率与产能扩张的“资金饥渴”。

截至2026年6月末,河北坤天的资产总额从2024年末的46.52亿元增至66.29亿元,负债总额从10.86亿元飙升至28.84亿元,资产负债率从23.34%快速攀升至43.51%。负债的快速增长与产能扩张密切相关。界面新闻注意到,标的公司目前产能规模已经位居国内负极材料行业前列,规划未来总产能扩产至不低于50万吨,拟实现百亿级产业产值。

产能扩张需要持续的资金投入。虽说雪天盐业自身2026年上半年经营活动现金流净额为2.54亿元,本次交易配套募集资金中包含“标的公司项目建设”用途,但要支撑标的公司后续万吨级的产能建设,资金压力恐怕不小。

雪天盐业在公告中也明确表示,现在“锂离子电池负极材料行业整体处于竞争较为充分的状态”。在此背景下,不排除行业内企业“通过扩大产能、降低产品售价等方式争取订单”,导致市场竞争进一步加剧。

再次,“蛇吞象”的体量倒挂,商誉减值的担忧。

停牌前雪天盐业总市值约99亿元,而河北坤天在2026胡润全球独角兽榜单中的第三方估值为129.22亿元,标的估值高出上市公司市值约30%。

雪天盐业在预案中表示,“本次交易形成的商誉不作摊销处理,但需要在未来每年年终进行减值测试”,同时也明确提示商誉减值风险:如果标的公司未来经营状况未达预期,商誉将面临减值,从而对上市公司业绩产生不利影响。

实际上,雪天盐业自身已有商誉负担。截至2026年6月末,公司商誉账面价值约1.21亿元,主要来自九二盐业、湘渝盐化等历史收购。商誉并非如业绩承诺那样有明确的补偿机制,雪天盐业后续会如何把控这方面的风险,还有待观察上市公司管理层的智慧。

传统主业三年承压下的求变

抛开内幕交易这个“插曲”,雪天盐业为什么要在此时推进这笔跨界收购,才是理解整件事的起点。

雪天盐业的主业是盐及盐化工,要产品为食盐、工业盐、日化用盐、饲料盐、芒硝、烧碱、纯碱、氯化铵、液氯、双氧水等,总产能超过800万吨/。2026年上半年,公司营业收入26.58亿元,同比下降2.89%;归母净利润7918.13万元,同比下降9.23%。

这一下滑是趋势的延续,2023年至2025年的雪天盐业:

  • 营业收入同比变动率分别为-2.77%、-13.9%、-9.96%;
  • 净利润同比变动率分别为-7.86%、-57.23%、-74.59%;
  • 扣非净利润同比变动率分别为-17.87%、-63.97%、-99.25%。

公司主营业务已连续承压了三年。公司在定期报告中曾表示,业绩的变化主要是“受市场供求关系影响,公司纯碱、工业盐等主要产品价格不同程度下降所致”。

在这个背景下,雪天盐业的选择是向新能源材料领域延伸。

202211月,雪天盐业就通过增资方式投资美特新材并持股20%202512月增持美特新材41%股权,并完成控股并表。公司通过收购美特新材,成功切入到了锂电池正极材料赛道,而此番剑指河北坤天,正是为了补上了负极材料这一环。

雪天盐业是省属国有企业体系内新能源材料领域重要上市平台(控股股东湖南盐业集团为省属国有企业)。有业内人士指出,湖南在新能源电池正极材料领域已形成显著优势,但负极材料仍是产业链短板。由此看,雪天盐业的收购正是在补短。

刘格军的内幕交易调查会增加审核环节的不确定性,但评判这笔重组成败的,应是河北坤天能否在负极材料行业的竞争中持续保持盈利,以及雪天盐业公告中所提的“整合”与“协同”能否顺利落地。


未经正式授权严禁转载本文,侵权必究。