


界面新闻记者 |
一笔近2700万元的演艺服务合同款项,在支付后对方竟“人间蒸发”。
9月15日晚间,凯撒旅业(000796.SZ)一纸公告将一桩离奇的合同诈骗事件推至台前:公司全资孙公司凯撒同盛文化产业发展(北京)有限公司(下称“凯撒文产”)在签署演艺服务合同并支付2695万元后,发现无法与合同相对方取得联系,目前佛山警方已以合同诈骗立案侦查。
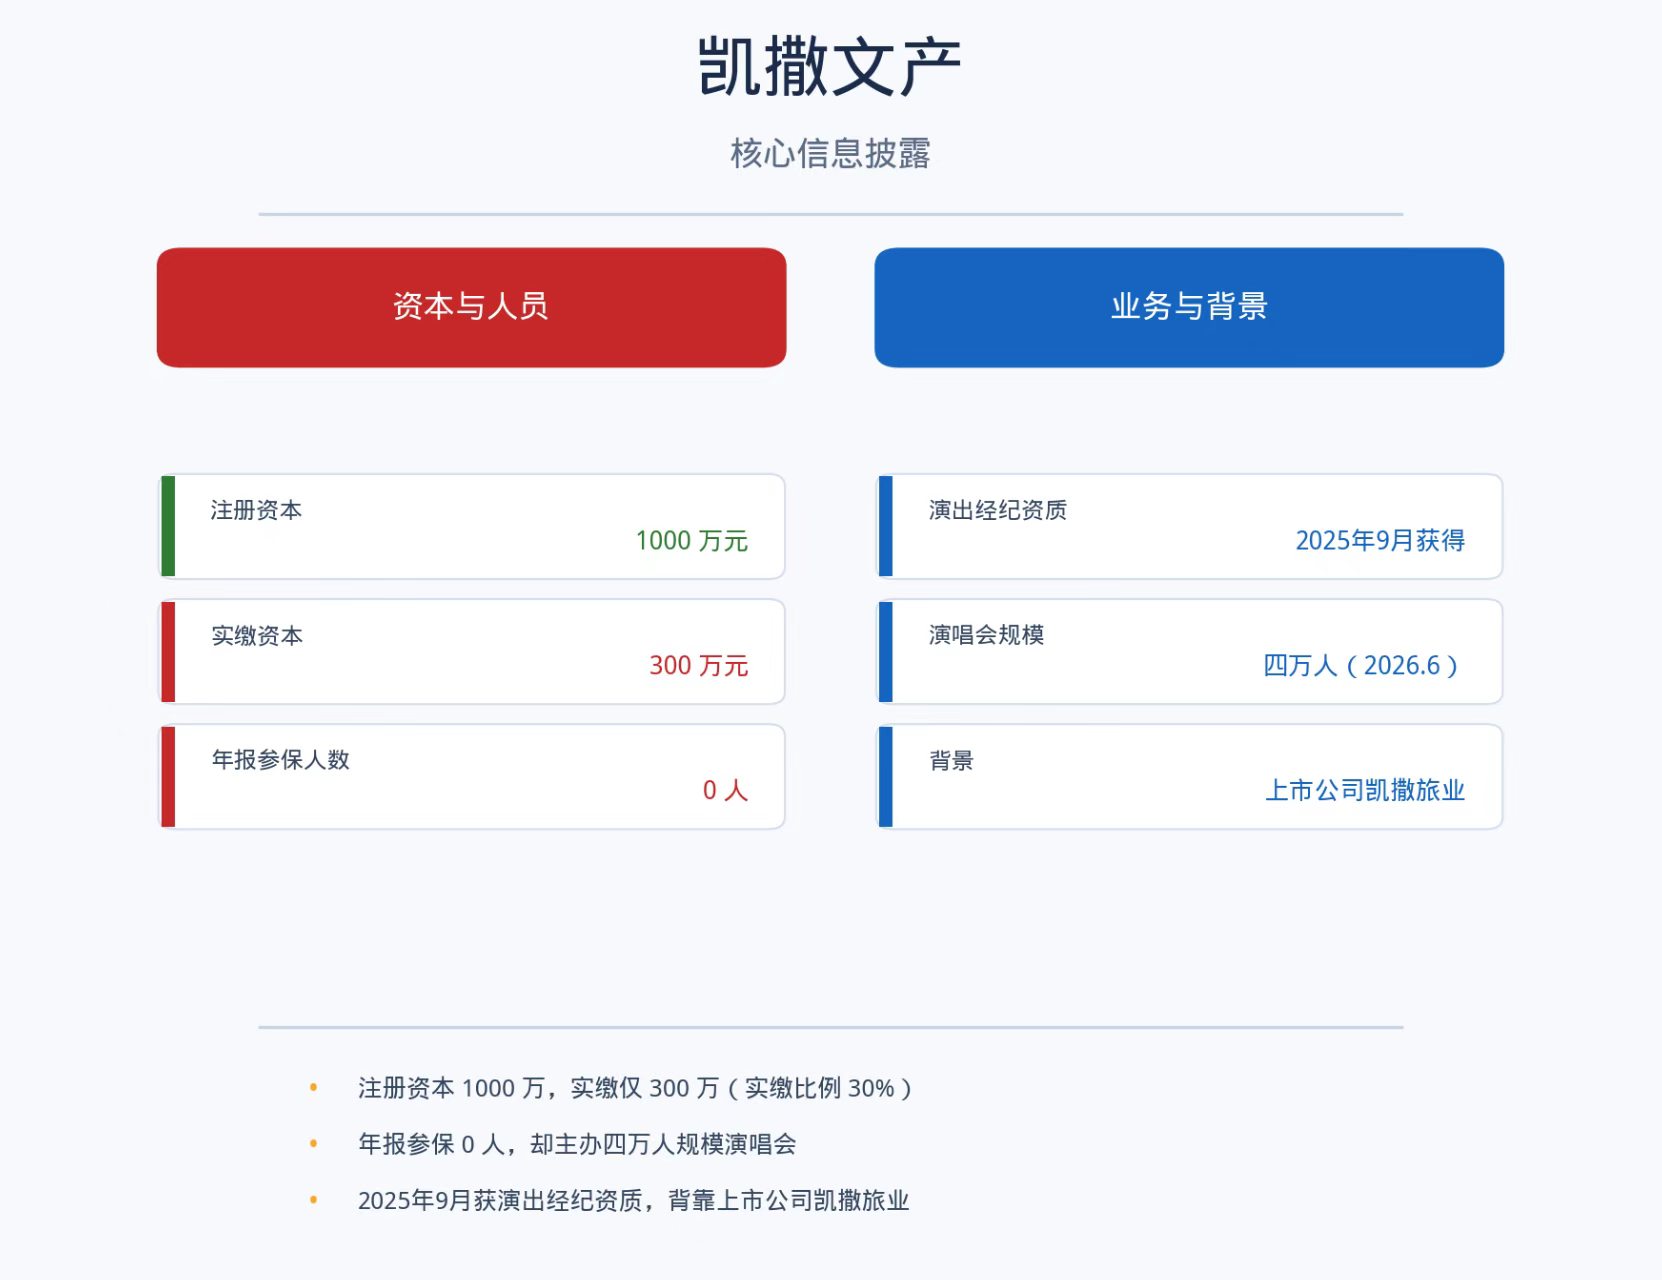
界面新闻注意到,凯撒文产在2025年9月刚刚取得演出经纪资质,并在2026年6月成功操盘了一场四万人规模的演唱会。
9月16日,界面新闻致电凯撒旅业证券部,相关人士对界面新闻回应称,“我们投资之前(对合同对方)是做过尽调的,并根据合同的约定支付了部分款项,然后在推动后续事项的时候,就发现不太能联系到对方了”,发现“被骗”是最近两周的事情。
据天眼查APP及公开资料显示,凯撒文产系上市公司凯撒旅业的全资孙公司,该公司成立于2020年12月29日,曾用名“北京葆盈久佳餐饮管理有限公司”,2024年更为现名。公司法定代表人潘晓旭,注册资本1000万元,实缴资本300万元。2025年年报显示,该公司城镇职工基本养老保险参保人数为0人,拨打公司登记电话显示为空号。
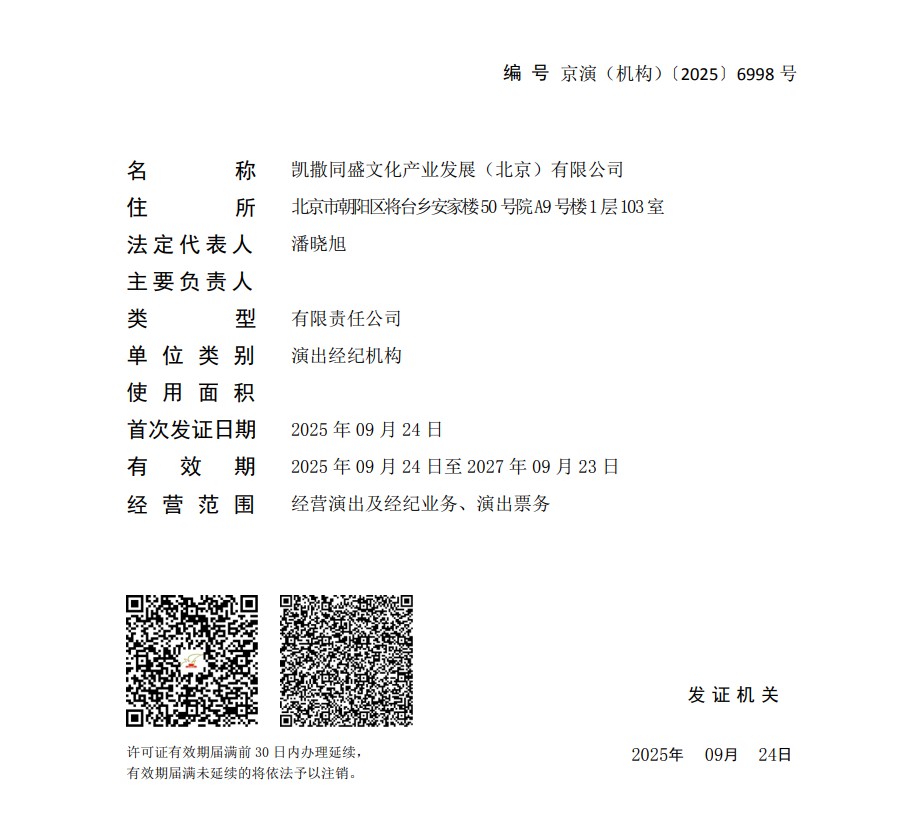
据北京市文化和旅游局官网显示,该局于2025年9月24日批准凯撒文产申请设立内资演出经纪机构,经营范围包括“经营演出及经纪业务、演出票务”。
 市场质疑的是,一家年报参保人数为零的公司,如何主办四万人规模的演唱会,是否有能力操盘一桩近2700万元的大额合同?
对此,上述凯撒旅业证券部相关人士对界面新闻回应称,凯撒文产已经成功举办过两次演唱会,“这两次做得很正常,而且项目还是有盈利的”。
彼时,凯撒旅业还曾借此机会开展股东回馈活动,向股东开放演唱会专属优惠购票通道,且演唱会的“票根”可抵扣公司旗下邮轮船票的等价金额。
对于凯撒旅业来说,举办演唱会意在搭建“演艺+目的地”联动消费模式,不仅是公司从传统旅游向“目的地内容创造”战略转型的关键一步,还可通过门票延伸文旅产业链。
界面新闻注意到,根据凯撒旅业产业投资人此前披露的发展规划,公司确立了“以旅游产业为核心、以文化产业和体育产业为两翼”的战略思想。而凯撒文产作为公司全资孙公司,正是文化产业这一“翼”的落地载体。
在凯撒旅业2026年1月的一篇官方公众号推文中,凯撒文产还以“凯撒旅业集团旗下公司”的身份亮相第十一届中国国际音乐产业大会,分享“音乐+文旅”融合经验。
公司表示,凯撒旅业文化产业板块将进一步深化“旅游+演唱会”模式,联动优质演出资源,打造“演出+目的地”组合产品,实现流量与消费的双向转化。
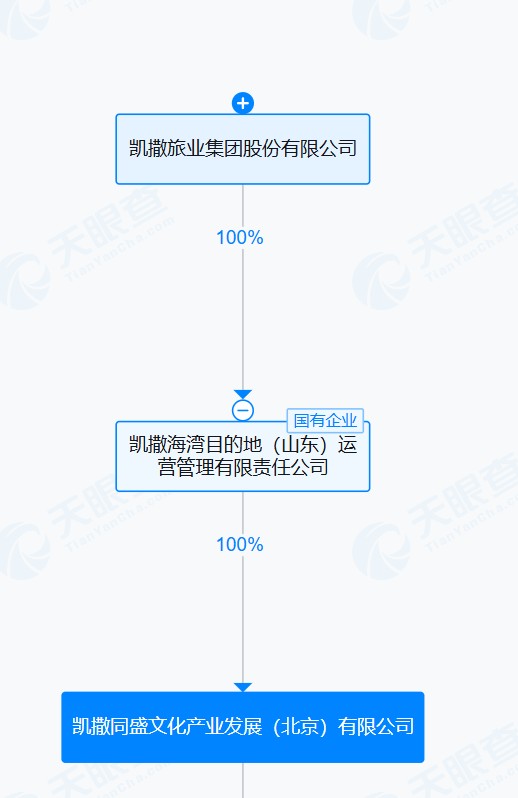
作为上市公司的全资孙公司,凯撒文产的合同审批是否需要履行上市公司层面的审批?
上述凯撒旅业证券部相关人士对界面新闻表示,由于项目整体金额不大,没到董事会审议的标准,所以只是走了总部总经理办公会层级的审批,然后就开始投这个项目了。
而接近2700万元的涉案金额,对于凯撒旅业的利润体量而言,并非可以忽略不计。财报数据显示,凯撒旅业2025年全年营收7.99亿元,归母净利润约2800万元,刚刚实现扭亏为盈。这意味着,这笔被诈骗的款项,几乎相当于公司一整年的净利润。
今年上半年,凯撒旅业净利润亏损1101万元,且经营性现金流净额为-4977万元,若2695万元最终无法追回并全额计提损失,对凯撒旅业的财务冲击或将远超账面数字。
上述凯撒旅业证券部相关人士进一步表示,“从金额影响净利润的角度来看,影响可能比较大。但是公司在投资项目的时候,并未意料到会损失金额,公司是从项目投资的额度去对比指标,来判断是否需要经过董事会或者股东会审批”。
界面新闻注意到,根据凯撒旅业今年5月20日披露的公司章程,“交易的成交金额(含承担债务和费用)占上市公司最近一期经审计净资产的50%以上,且绝对金额超过5000万元”,才会触发董事会审议。而截至今年上半年,凯撒旅业归属于上市公司股东的净资产为8.85亿元,若单看此次支付的2695万元款项,并未达到董事会审议标准。
除了报案之外,公司是否采取了其他保全措施?上述凯撒旅业证券部相关人士对界面新闻表示,资金是否被冻结或转移“不太方便透露”,等待警方进一步调查。
截至目前,涉案的“合同相对方”身份成谜,公告仅以“合同相对方”指代,未披露任何识别信息。上述凯撒旅业证券部人士解释称,一方面是涉及立案,另一方面是考虑到尽量降低事件的影响,避免对该企业过多关注。
不过,这一解释难以消除投资者的疑虑。
据了解,佛山市公安局南海分局的立案管辖,暗示涉案方注册地可能在佛山南海区。界面新闻检索发现,与凯撒文产此前演唱会相关的承办方安徽礼一文化传媒有限公司,注册地在安徽合肥,与佛山无直接关联,目前无公开信息证明其与本案有关。
谈及承办演唱会等演艺活动,有业内人士对界面新闻表示,不同的演唱会项目和不同的艺人主体是相对分散的,钱款不一定直接打给艺人公司,很有可能是打给艺人授权的公司。
这种分散的收款模式也带来了不小的风险:一旦艺人授权的公司出现经营异常、资金挪用甚至跑路等情况,承办方往往难以直接向艺人本人追责。此外,若授权链条不清晰或授权文件存在瑕疵,还可能导致款项支付后仍被艺人方主张未收到相关费用,进而引发合同纠纷。
凯撒旅业在公告中称,已“第一时间开展内部专项核查”,并将“根据调查结果按公司制度开展内部责任认定工作”。而收了近2700万元后消失的“合同相对方”究竟是谁,如何通过凯撒文产的“尽调”——这些问题的答案,仍有待警方和公司内部核查进一步给出。
评论