



界面新闻记者 |
瑞丰高材(300243.SZ)一纸公告,将一笔酝酿月余的收购案从框架推向了正式协议阶段。
9月16日晚间,这家以PVC助剂起家的创业板公司,拟以4.99亿元的代价,通过“受让老股+现金增资”的方式取得安徽觅拓新材料技术有限公司(下称“觅拓新材”)68.065%的股权。
从8月17日首次披露框架协议,到9月16日正式签约,交易推进不可谓不快。但拆解公告细节,围绕这笔交易的质疑不仅未散,反而衍生出新的疑问:一家尚未明确盈利拐点的标的公司,凭什么获得近5.5倍的评估增值?一份看似层层设防的业绩补偿,为何实际兜底金额不足承诺总额的9%?此前承诺五年绑定的核心创始人,为何在正式方案中悄然“离场”?
界面新闻致电瑞丰高材证券部,相关人士对界面新闻回应称,公司前期已对标的公司进行了较长时间的尽职调查,对其市场前景持乐观态度,后续会尽量规避业绩对赌等方面的风险。
高壁垒赛道里的高估值逻辑

觅拓新材成立于2018年,主营业务涵盖电子级环氧树脂、低介电树脂及感光材料三大类。
从2025年全年到2026年上半年,觅拓新材始终处于亏损状态:2025年营收4074.54万元,归母净利润-6250.81万元;2026年上半年营收2729.15万元,继续亏损-2569.83万元。
上会会计师事务所给出的审计报告将标的公司的“营收确认”列为关键审计事项,指出营收同比增幅较大,“存在管理层为达到特定目标或期望而操纵收入确认时点的固有风险”。
前述瑞丰高材证券部相关人士对界面新闻表示,审计报告中的关键审计事项属于常规披露,可将其理解为风险提示。针对标的公司的财务情况,公司后续会派驻相关人员进驻关键岗位,主要通过这种方式来把控风险。
以2026年6月30日为基准,觅拓新材归母净资产账面值为1.10亿元,而北京中锋评估给出的市场价值则高达7.12亿元,增值率549.91%。
“这是双方谈判的一个结果。”上述瑞丰高材证券部相关人士对界面新闻表示,标的公司目前收入规模较小且尚未盈利,但公司看好其未来的发展空间。
支撑这一估值的逻辑,指向觅拓新材所处的赛道——电子级环氧树脂。
界面新闻注意到,电子级环氧树脂并非普通环氧树脂经过简单提纯即可得到,而是一种面向电子行业专门设计的高性能材料。其核心特点在于氯含量极低:普通环氧树脂的总氯含量通常为1000—2000ppm,而高端电子级产品则需控制在100ppm以下,甚至低于50ppm。
结合市场来看,由于电子级低氯环氧树脂纯度门槛高、制备工艺复杂,其单价远高于普通环氧树脂,行业毛利率约为30-40%。近年来国内厂商通过持续的技术攻关,逐步实现国产化,推动相关产品价格有所回落。
技术门槛的另一面,是认证门槛。据业内人士对界面新闻表示,在覆铜板、半导体封装领域,下游客户对材料供应商的认证极其严苛,一旦通过并建立合作,客户不会轻易更换供应商。这种粘性既是护城河,也是新进入者必须翻越的高墙。
而觅拓新材的产品布局,恰好卡在了几个关键位置。
界面新闻注意到,其电子级环氧树脂是当前主要收入来源,“产品已经成熟稳定供应”,下游面向覆铜板行业;低介电树脂(包括双马树脂、聚苯醚树脂、碳氢树脂)则直指AI服务器、高频高速覆铜板的需求;感光材料(光敏剂等)虽然已经量产,但受制于下游认证周期,目前收入和产能利用率均处于较低水平。
行业趋势也在为这个赛道添薪。
9月15日,电子树脂头部公司同宇新材(301630.SZ)在投资者交流中判断,随着高频高速需求的兴起,预计未来2-3年,覆铜板用电子树脂行业将呈现明显的结构性分化:市场景气度将主要集中在高频高速特种树脂领域。
与此同时,受益于数据中心、人工智能、物联网及汽车电子等领域的快速发展,高多层板、HDI板及封装基板用电子树脂的需求将保持强劲增长。相比之下,面向传统板材的通用环氧树脂,其竞争格局则相对承压。
觅拓新材所押注的低介电树脂方向,理论上正处于行业景气一侧。
“我们前期也经过比较长时间的调查,包括对标的公司客户我们都实地考察过、访谈过。他们的几款产品,现在基本上都是被国外企业垄断,而且一些产品也通过了下游企业的认证,现在有待发货。”前述瑞丰高材证券部相关人士对界面新闻表示,该领域市场空间广阔,且公司看中标的公司的研发实力和技术水平。
相比东材科技(601208.SH)、圣泉集团(605589.SH)等国内少数市场参与者,上述瑞丰高材证券部相关人士对界面新闻进一步表示,觅拓新材的产品大类较为齐全,基本都服务于电子行业及覆铜板等高频高速领域。
业绩补偿“层层设防”,却难兜底
作为同处化学合成新材料行业的瑞丰高材,其在公告中多次强调,此次“入主”觅拓新材并非“跨界”,而是具备协同效应的上下游整合。
这一逻辑主要沿两条线索展开:
线索一:上游原料的垂直供应。据悉,瑞丰高材的环氧氯丙烷产品是觅拓新材生产环氧树脂的原材料之一,并购后可以实现从上游原料供应商向下游电子级树脂的产业链延伸。
线索二:下游客户的渠道共享。公告称,觅拓新材下游的覆铜板行业,与瑞丰高材的树脂增韧剂产品存在“共同的下游领域客户”。理论上,瑞丰高材可以借道觅拓新材的渠道,将其助剂产品导入覆铜板供应链。
不过,这两条线索的“落地深度”或存在一定差异。其中,上游原料协同面临一个现实约束:电子级环氧树脂对原料纯度要求极高,瑞丰高材当前环氧氯丙烷的品级能否满足电子级标准,公告中并未给出具体说明。
下游渠道协同的难度似乎更大。界面新闻注意到,瑞丰高材现有的树脂增韧剂主要服务于PVC管材、改性塑料等传统领域,与覆铜板所要求的电子级材料在性能指标体系上差异悬殊。即使客户群体“有重叠”,也并不等于现有产品能直接复用同一套认证体系。何况电子材料的客户导入周期通常以年计,渠道协同的见效速度或较为缓慢。
值得注意的是,根据最新方案中设计的业绩承诺,标的公司预计到2028年才能实现盈利,承诺2027年、2028年及2029年的扣非后净利润分别不低于-800 万元、3000万元、7500万元。这意味着,交易完成后标的公司至少还将继续亏损一年,进而拖累上市公司业绩。
然而,业绩补偿方案看似“层层设防”,实则存在明显缺陷,难以有效覆盖风险。
公告显示,若标的公司三年合计扣非净利润低于业绩承诺的90%,即8730万元,则触发业绩补偿。而补偿顺序呈现明显的“向后递延”特征。
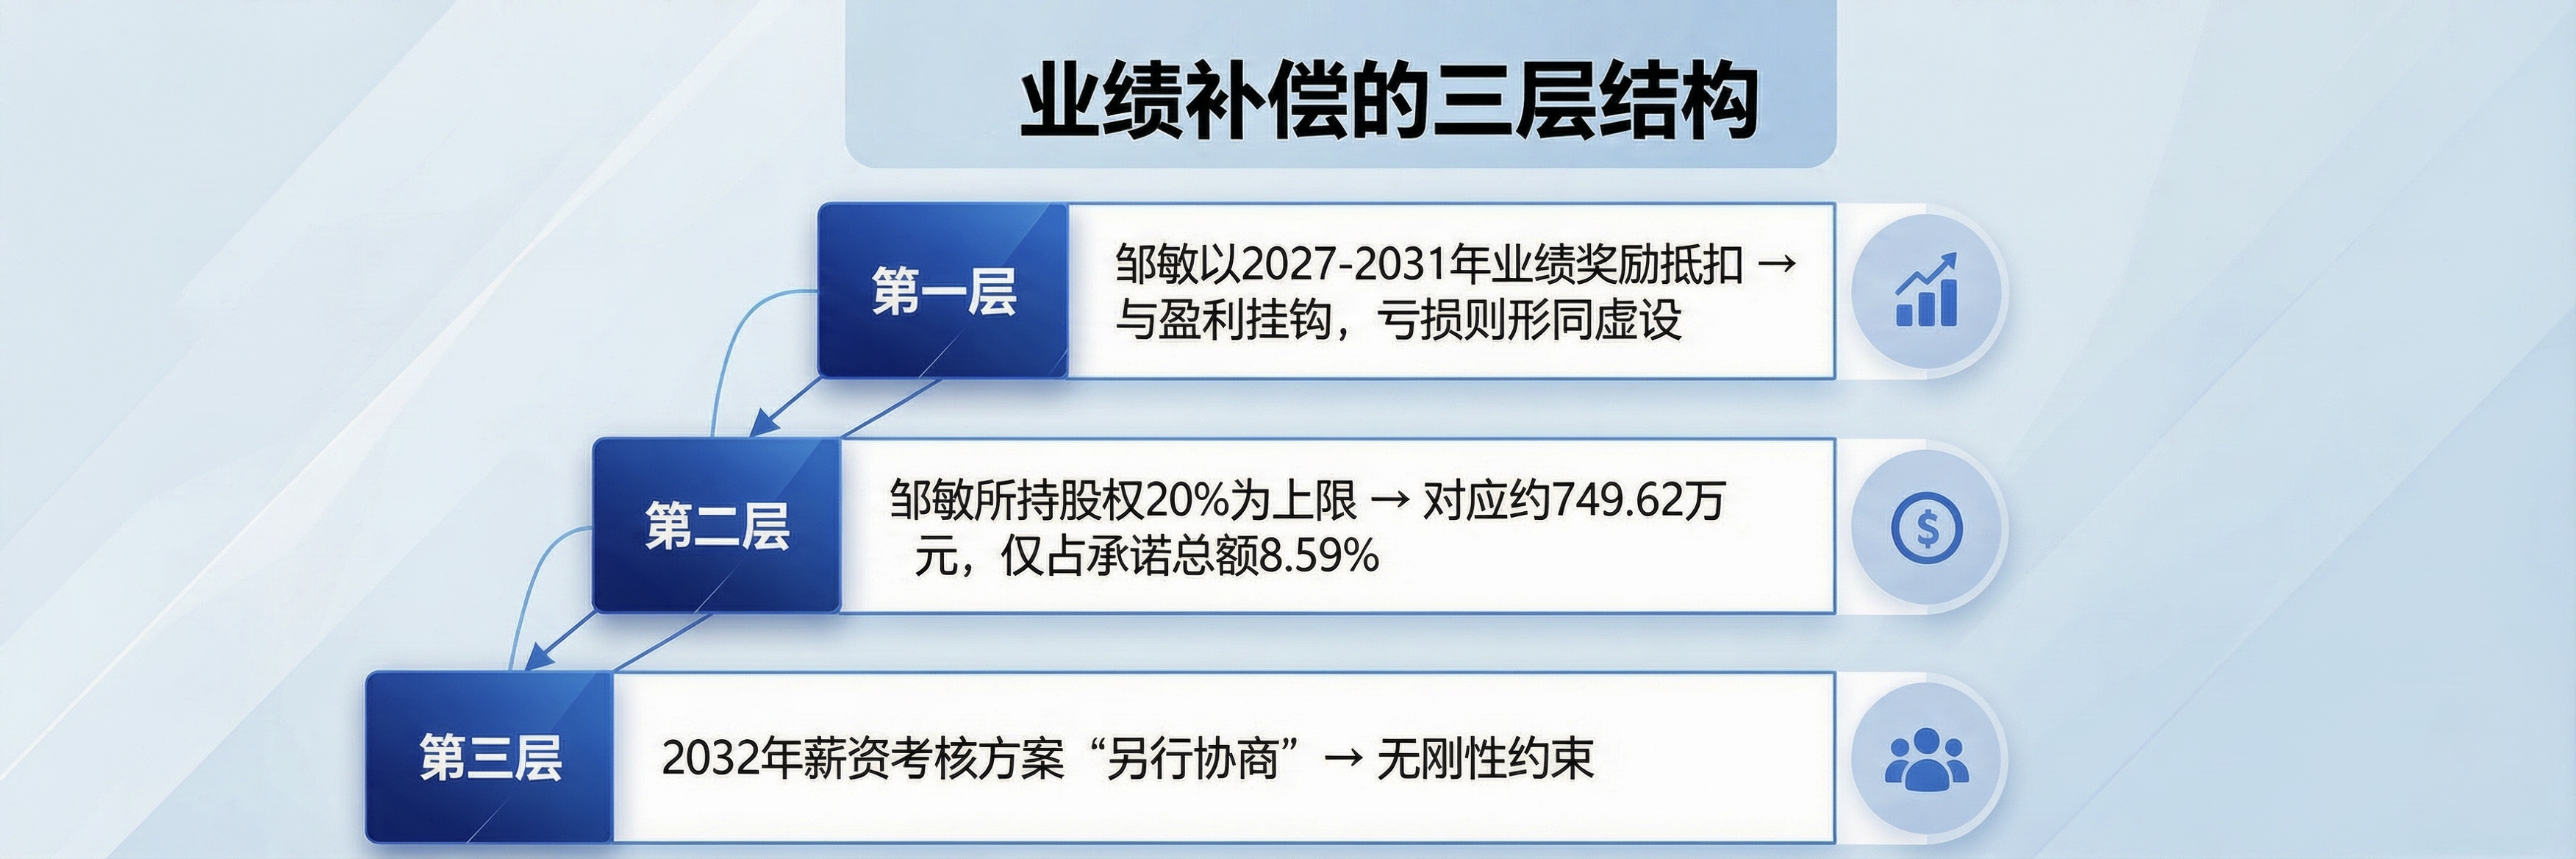
首先,补偿义务的第一层由丁方承担,即标的公司原实控人邹敏一方,以其2027-2031年期间从目标公司获得的业绩奖励进行抵扣。这意味着,补偿来源与标的公司未来盈利状况直接挂钩,一旦业绩持续不达预期,业绩奖励便无从发放。
其次,第二层是邹敏以届时所持目标公司股权的20%为上限承担股份补偿。若以当下标的公司7.12亿元估值,交易完成后邹敏持股5.2642%计算,其所持标的公司股权20%的对价仅为749.62万元,仅相当于业绩承诺总金额的8.59%。这与瑞丰高材豪掷5亿元收购形成鲜明反差。
第三层则是“另行协商”,以2032年度修订后的薪资考核方案进行“平衡性补充”,具体金额和支付方式取决于瑞丰高材和原实控人一方进一步协商,缺乏刚性约束。
综合来看,这套业绩补偿方案触发条件宽松但执行上限过低,对上市公司的实际保护力度有限。对此,上述瑞丰高材证券部相关人士对界面新闻表示,“后续会关注,尽量规避这方面的风险”。
核心创始人悄然“离场”
在框架协议向正式方案推进的过程中,另一个容易被忽略却至关重要细节是,标的公司核心创始人悄然“离场”。
界面新闻注意到,为保证标的公司核心团队稳定,双方此前于8月17日签定的框架协议中明确,觅拓新材的核心创始人莫宏斌将与标的公司签订一份为期不短于五年的劳动合同,起算日期为瑞丰高材完成对标的公司工商登记之日起。
从公开信息看,莫宏斌属于典型的技术型创始人。
公开资料显示,莫宏斌生于1969年2月,中国国籍,拥有日本永久居留权,曾在日本旭化成长期从事电子材料工作,归国后曾任强力新材(300429.SZ)副总经理,并带领强力新材成功在创业板上市。2018年,他与同样拥有日本三菱化学、旭硝子研发背景的邹敏共同创立了觅拓新材的前身——上海觅拓。
“这一条款的设计意图非常清晰,在电子级环氧树脂这样一个高度依赖技术积累和客户认证的赛道,核心创始人的留任是保证技术路线连续性、客户关系稳定性和团队凝聚力的关键前提。”某私募基金合伙人对界面新闻分析道,对于一家尚在亏损、下游认证尚在推进中的标的公司而言,创始人的长期绑定几乎是收购方最核心的“人质条款”。
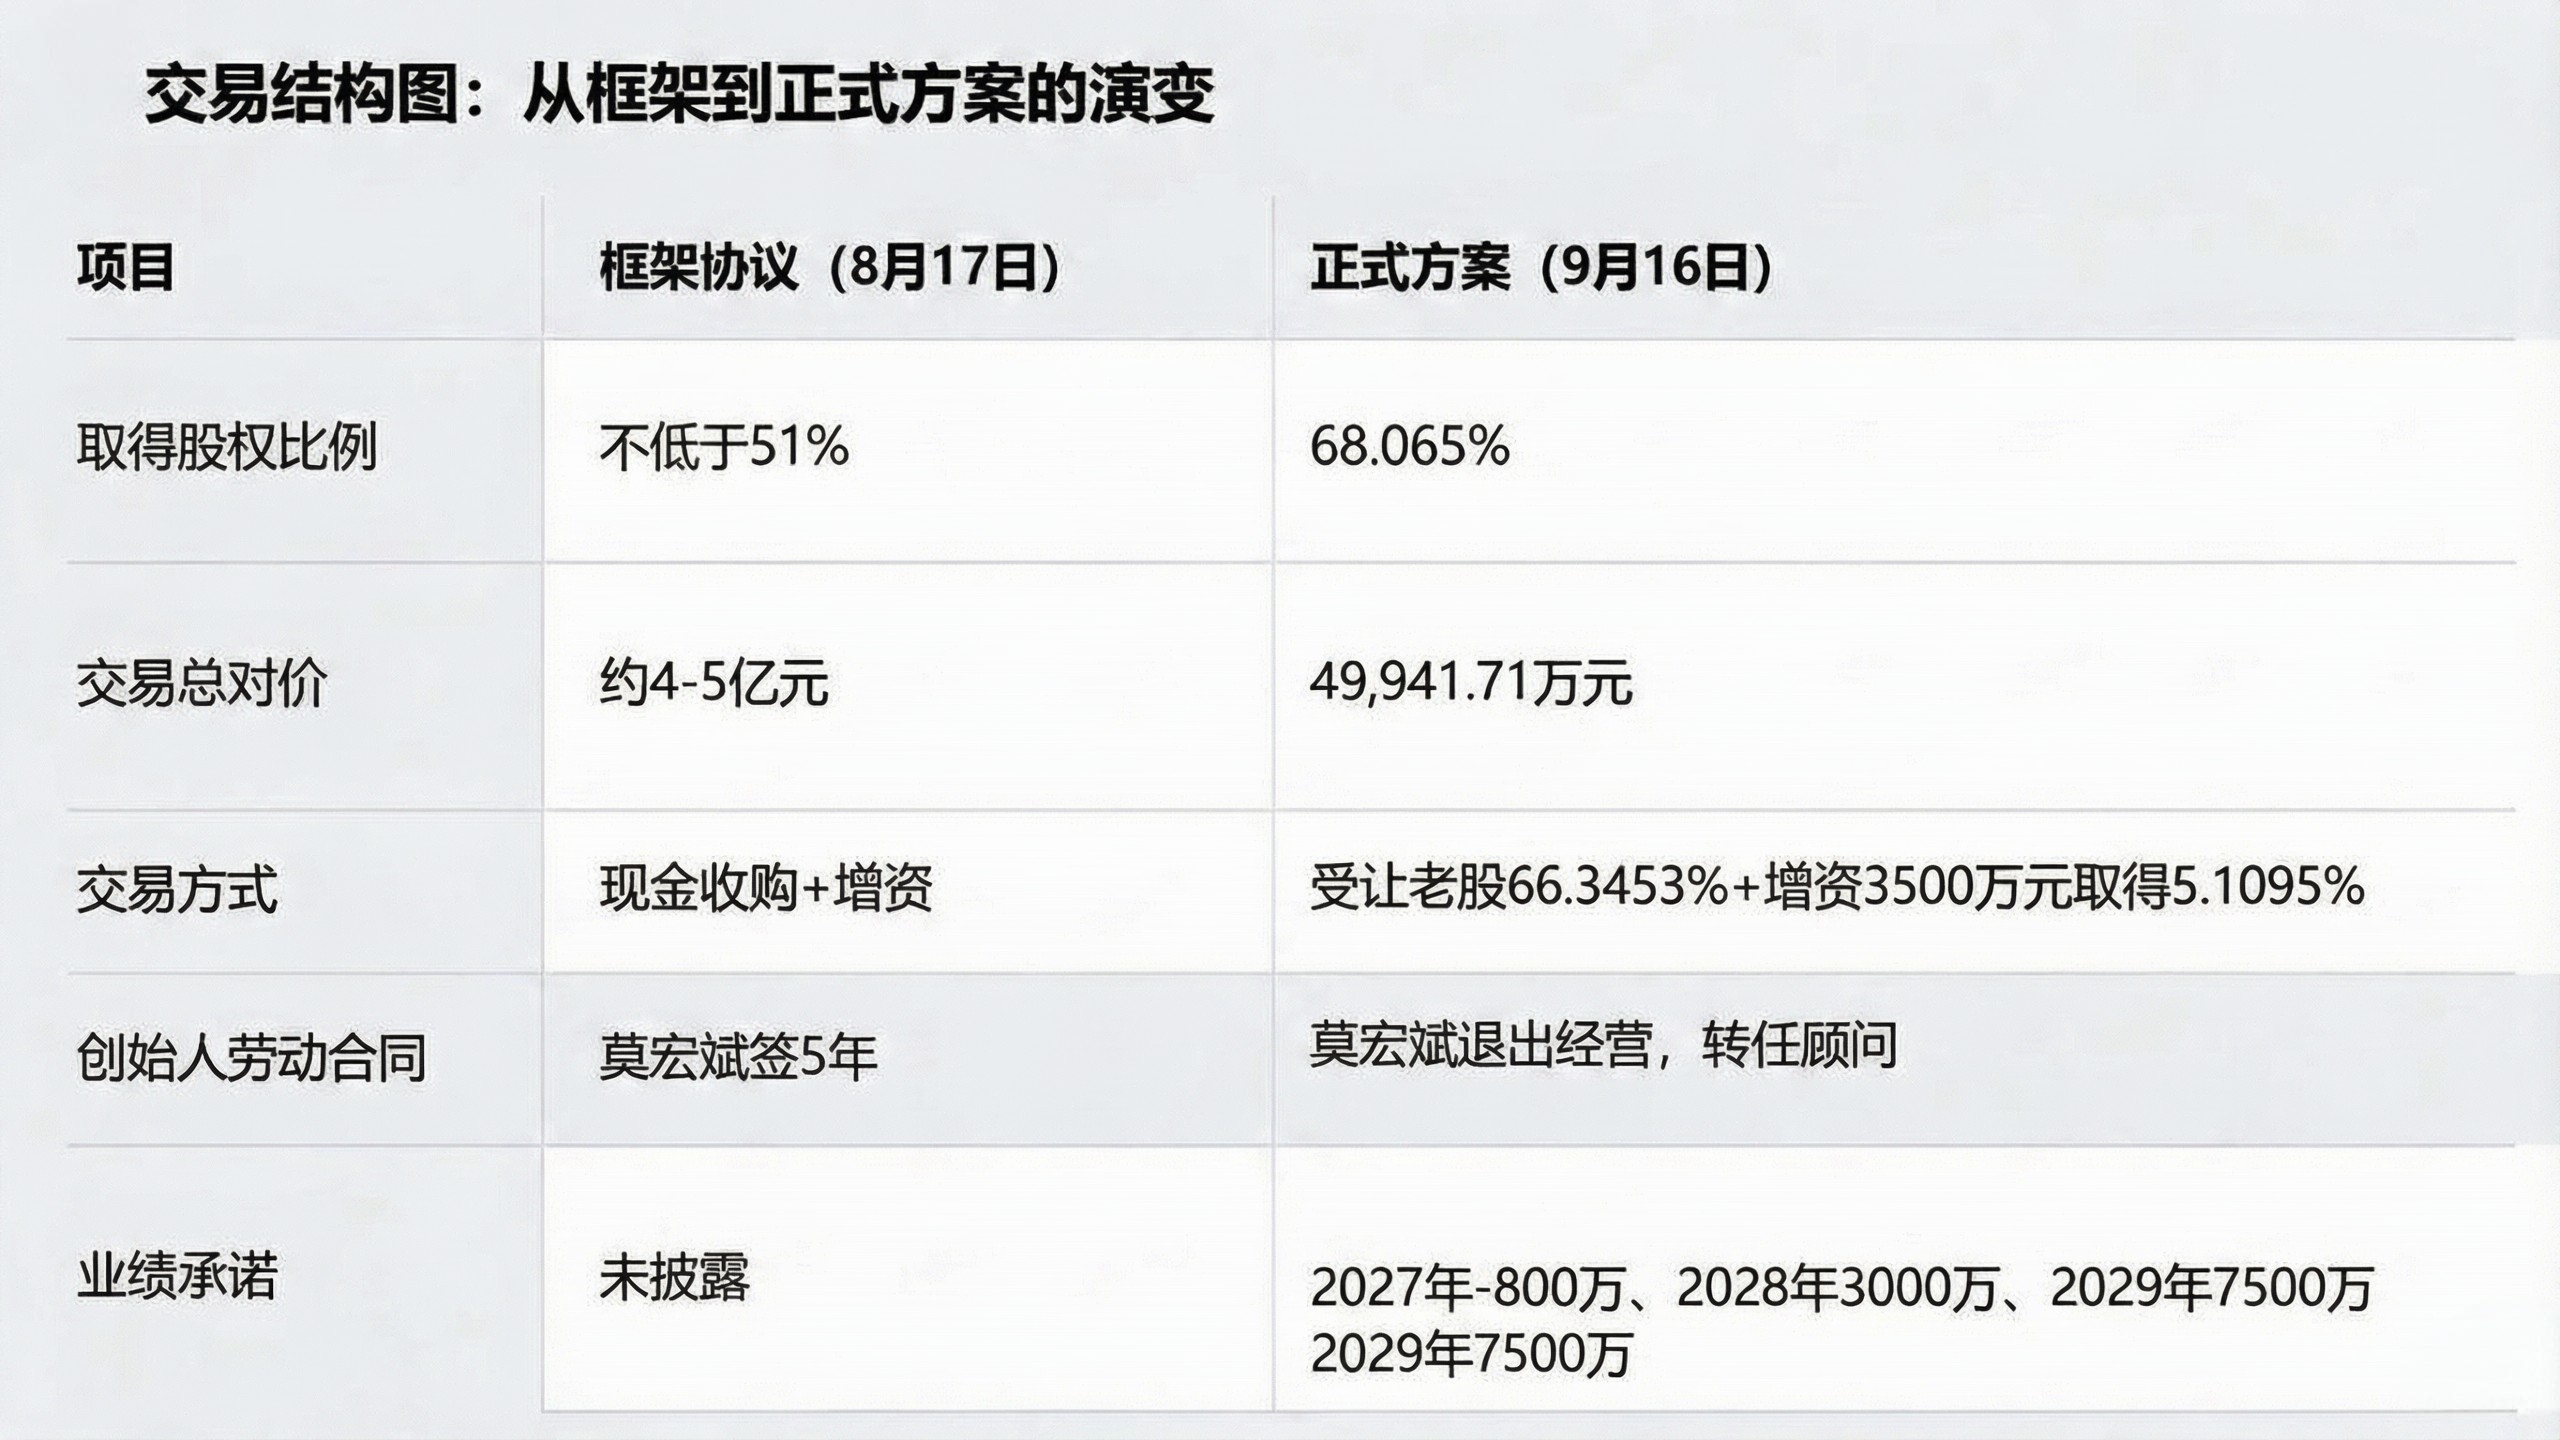
然而在正式披露的交易方案中,上述条款却被改写了。
公告显示,莫宏斌因年龄和身体原因,本次交易完成后将退出目标公司的实际经营管理,且不再担任目标公司的法定代表人,后续将以瑞丰高材顾问或咨询委员的身份为公司及标的公司提供帮助。
莫宏斌“退居幕后”的同时,也意味着其不再被纳入业绩承诺的责任范围。
对于核心创始人“离场”,上述瑞丰高材证券部人士对界面新闻解释称,“(莫宏斌)确实有自己的考虑,但并不是完全退出,后续可能担任财务顾问一类的职务。标的公司包括研发、生产、销售等关键的团队还在。”
“离场”的除了核心创始人还有另一家上市公司——康鹏科技(688602.SH)。
在瑞丰高材披露并购消息的同时,康鹏科技亦发布公告称,拟以1.13亿元价格向瑞丰高材转让所持参股公司觅拓新材全部股权,同时放弃优先受让权。
值得一提的是,自2020年因境外客户对光敏剂产品的需求接触觅拓新材以来,康鹏科技经过两轮增资累计持有标的公司16.16%股权,而耗费的账面成本截至今年6月30日时仅2630.65万元。
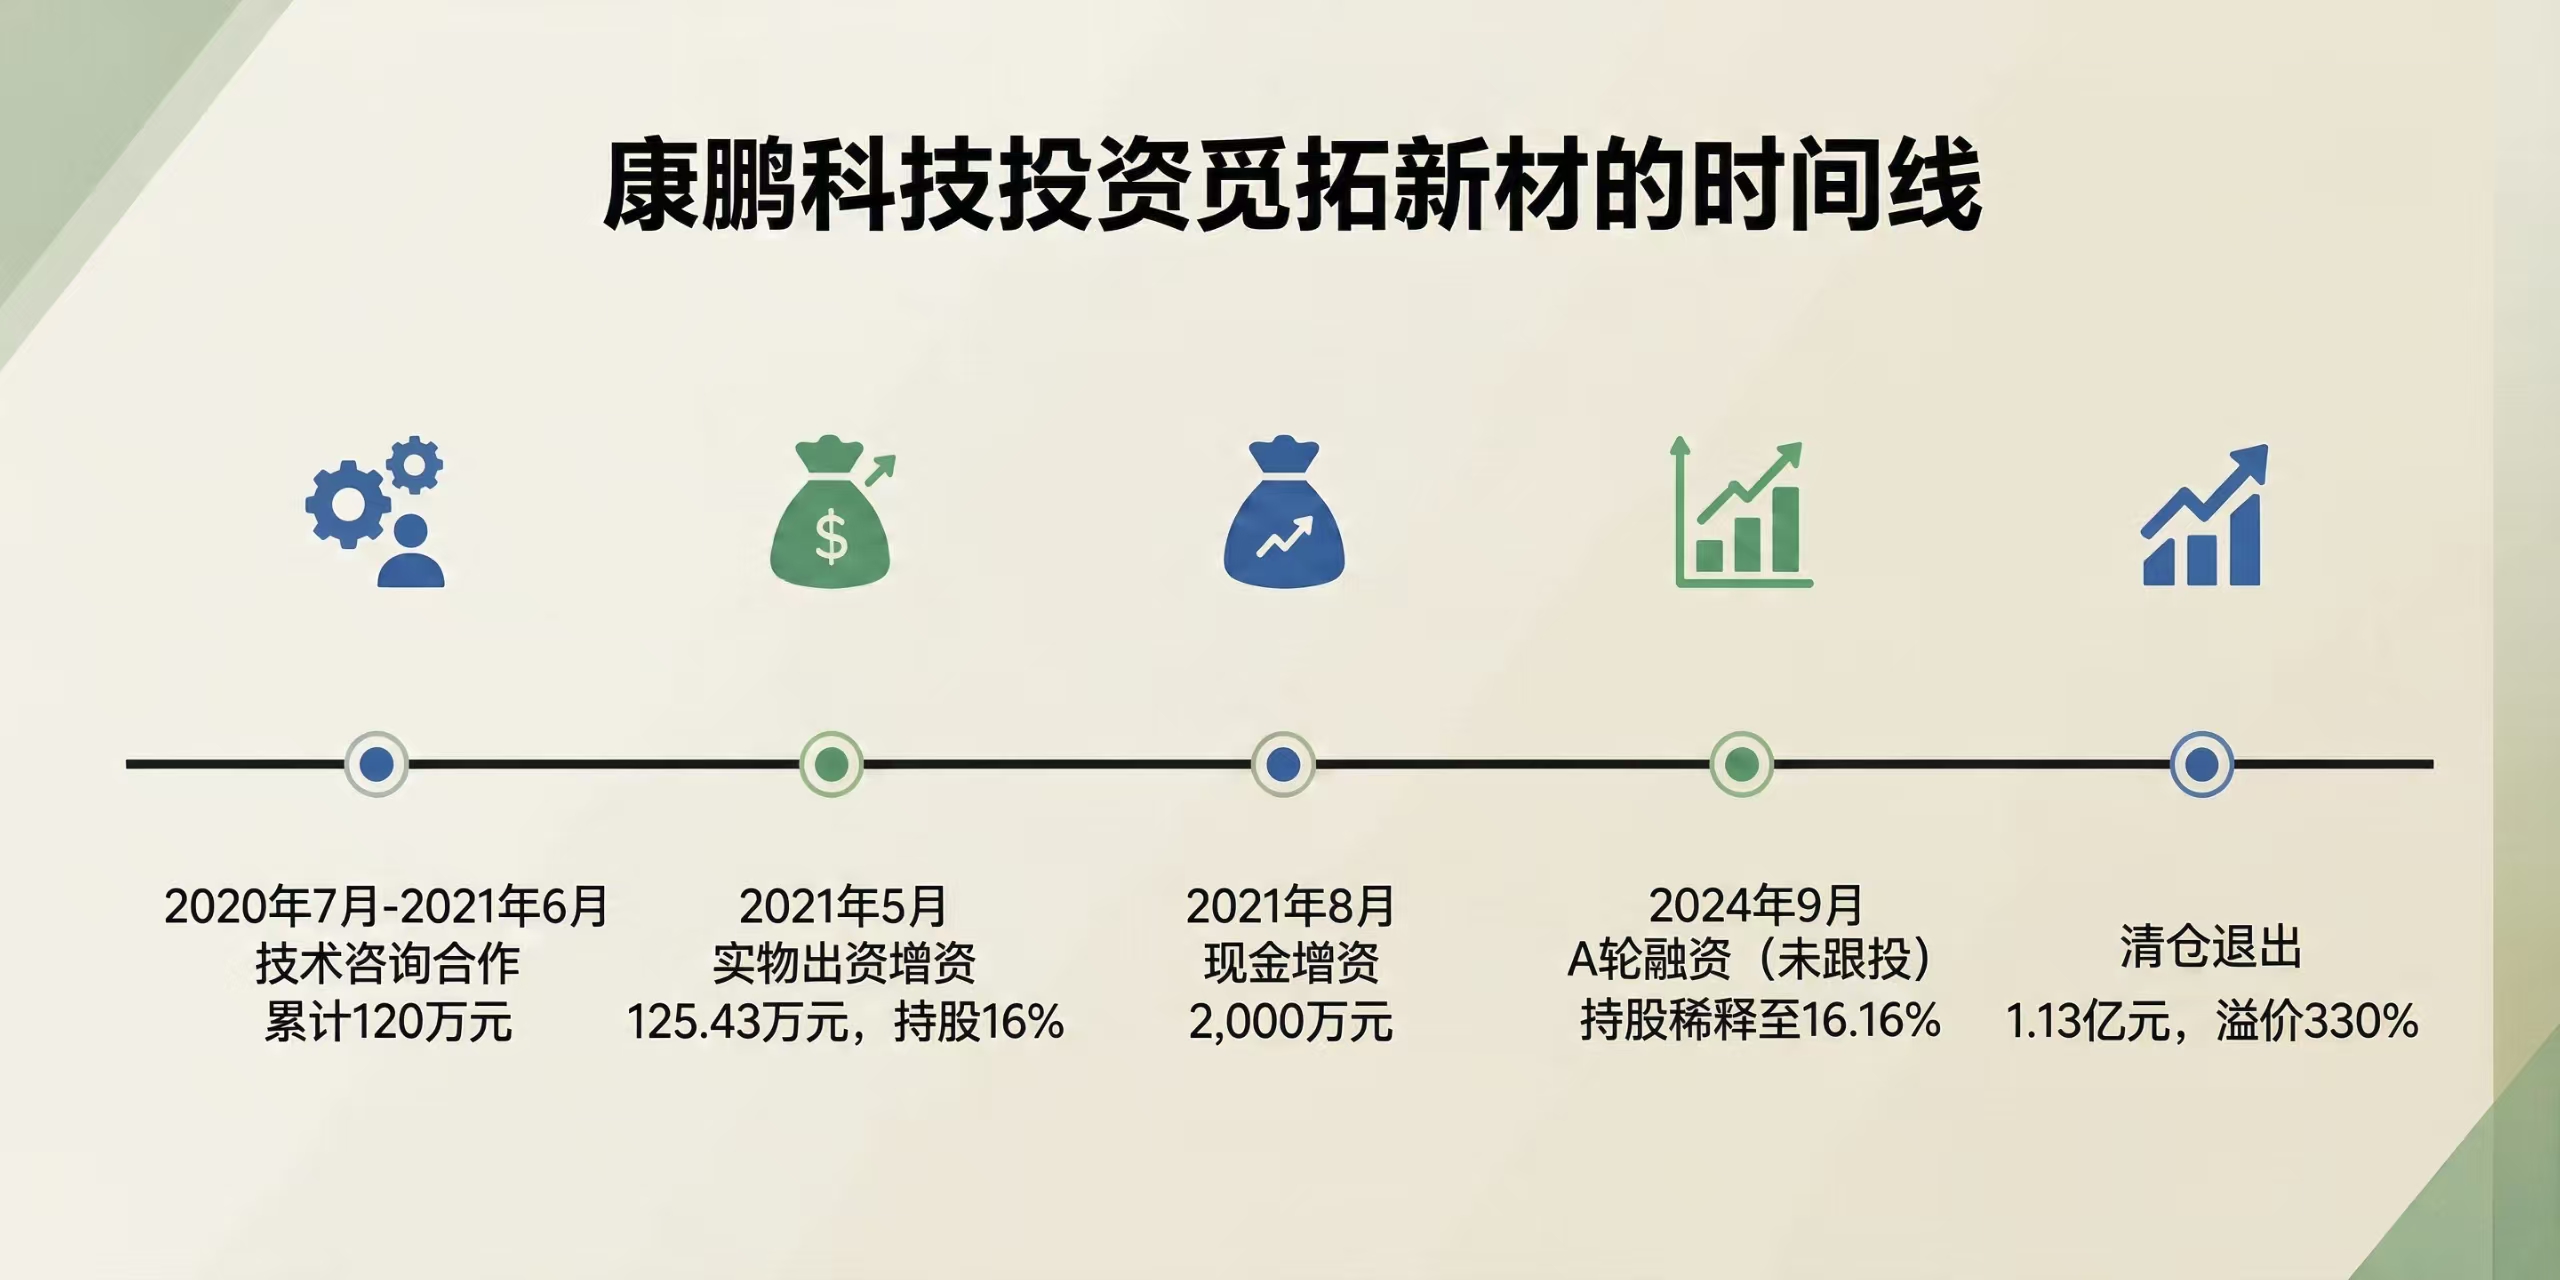
康鹏科技此番一次性清仓觅拓新材,恰逢其主业乏力、业绩持续承压之际,这笔持有六年的投资,最终以超过三倍的溢价完成变现。
对此,一位知情人士对界面新闻表示,康鹏科技在觅拓新材A轮前就已经布局了,本来后续可能也有增资扩股的想法,但随着瑞丰高材的介入而终止。
在康鹏科技看来,本次交易完成后,将有利于优化公司产业布局,进一步聚焦主业。
根据公告安排,瑞丰高材将于10月9日召开股东大会,审议本次收购的相关议案。届时,这笔交易的最终命运,将在一定程度上取决于中小股东对“协同叙事”与“兜底缺口”之间的权衡。
评论