
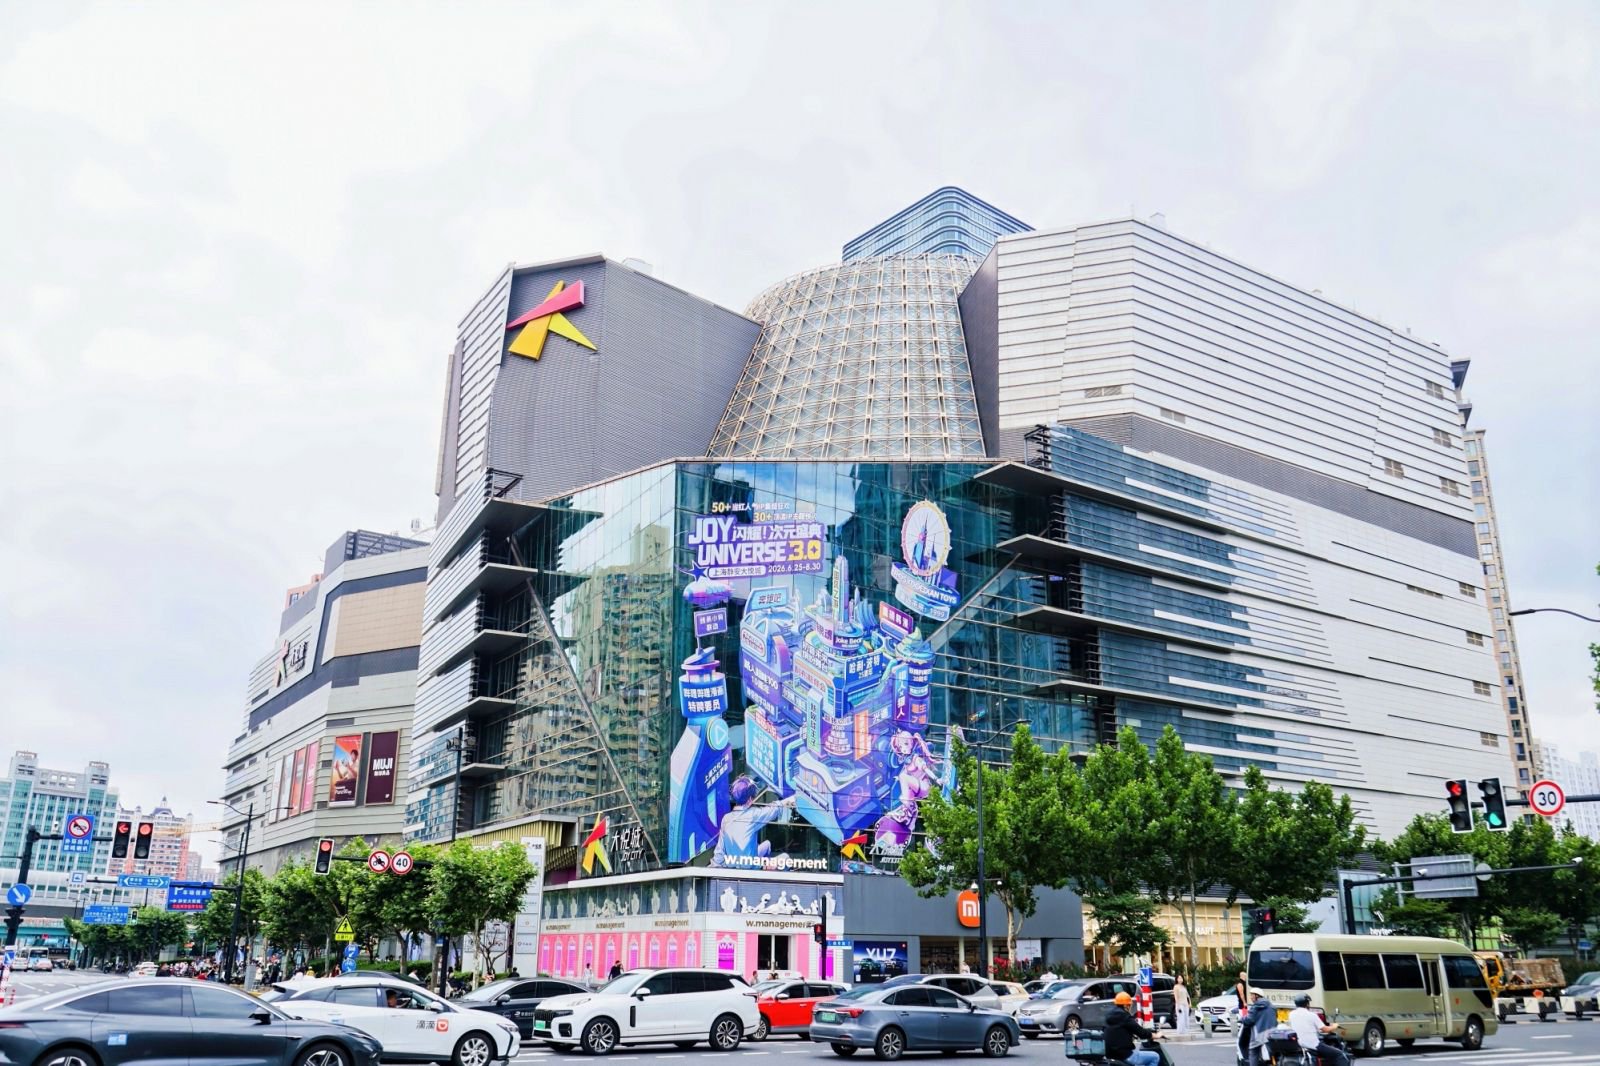
天津南开区南门外大街,大悦城的玻璃幕墙在阳光下反射着绚烂的色彩,这座开业十余年的购物中心日均客流依旧可观。同时,它也即将迎来的身份转变,比以往任何一场活动都更具标志性意义——作为底层资产,它正在申报一只募集规模约55.55亿元的消费基础设施REIT,7月28日在深交所更新为“已申报”。
这将是继成都大悦城之后,大悦城控股在消费REIT赛道上的第二单。而成都那个“第一单”,此刻正以出租率96%以上、连续多季度双位数增长的运营数据被行业热议。
但这并不是一个简单“复制”的故事。成都与天津之间隔着的不只是地理距离,还有完全不同的资产成熟度、城市商业格局和存量盘活逻辑。更重要的是,这个双城样本背后,是一家央企在房地产下行周期中试图重构自身商业模式、转型资产管理的探索。
成都大悦城,一个“退”字的含金量
先把时间拉回到2024年,首批消费基础设施REITs刚获批不久,整个行业对这条资本退出通道的态度夹杂着兴奋与观望。大悦城控股拿出了成都大悦城作为底层资产,与华夏基金合作发行了华夏大悦城消费REIT。
选择成都大悦城,本身就是一个谨慎而精明的决定。这座2015年开业的购物中心,位于成都武侯新城,经过近十年的运营沉淀,已经进入了稳定的成熟期:出租率常年保持在96%以上,客群结构清晰,租金收入曲线平滑。它也许不是大悦城体系里最耀眼的项目,但却是最“REITs-ready”的——现金流可预测性强,运营数据经得起监管穿透,资产估值有足够的市场参照。
2026年中期报告的数据印证了这种判断。上半年基金合并收入1.80亿元,净利润2636.67万元,可供分配金额9216.91万元,累计已完成7次宣派分红,年化分派率稳定在5.55%—5.64%之间。在市场利率持续走低的环境中,这样的收益水平对于一个消费资产来说算得上足够扎实、稳健。
而真正值得关注的,是“退”这一步对母公司的意义。成都大悦城通过REIT出表后,大悦城控股回笼了资金,降低了负债,同时保留了运营管理权——通过旗下的商业管理公司继续负责项目的日常经营。这是消费REIT最核心的制度设计之一:资产的持有权和运营权可以分离,而运营能力本身成为一种可收费、可估值、可持续输出的“产品”。
换句话说,REIT不只是卖资产,更是把“管理资产的能力”变成了一个可以独立存在的商业模式。
天津大悦城,一道更难的题
天津大悦城开业于2011年,是大悦城品牌走出北京后的第一个自建项目,体量约25万平方米,位于南开区的核心商圈。它是天津商业市场的标杆项目之一,但同时也面临着所有老牌核心商圈购物中心的共同课题——周边竞争格局已经历多轮洗牌,消费客群代际更迭,空间体验需要持续投入以维持吸引力。
天津大悦城的资产画像也与成都大悦城有明显差异,它是更接近城市核心区的“存量资产”,而非成长型新区中的“成熟资产”。这意味着,REIT发行前的资产重组、估值定价和未来现金流预测,都会面临更复杂的判断。
55.55亿元的拟募集规模,是目前已申报消费REIT中体量较大的一单。这个数字背后蕴含着两层意思:一是天津大悦城的资产估值较高,需要足够的市场认购能力来承接;二是大悦城控股对这只REIT的期望值不低——它需要回笼的资金量,对应着更大的债务置换或新投资需求。
消费基础设施REIT的审核标准在经历了前两年的扩容后,已经趋于严格和精细。尽管天津大悦城的处于“已申报”状态,但距离正式获批和发行还有相当的距离。任何一个环节出现瑕疵,都可能导致申报进程的延宕甚至终止。
某种程度上来说,天津大悦城的申报,是对消费REIT制度价值的一次边界测试。如果只有“完美资产”才能发REIT,那么这个工具的适用范围将极为有限。中国商业地产真正的存量问题,恰恰存在于那些“运营尚可、但资本沉淀沉重”的项目中。天津大悦城能否走通这条路,可能要比成都大悦城的成功对行业更具普遍意义。
而企业方也本着“不预设成功”的出发点来进行大胆尝试,大悦城没有把REIT发行当作一个“业绩承诺”来对待,没有让资本市场和投资者形成“必然成功”的预期,也没有让企业内部的组织激励机制围绕一个尚未落地的结果运转。这种对过程不确定性的坦然承认,本身就是一种需要勇气的选择。
如果天津大悦城成功发行,它将成为中国消费REIT市场的一个标志性案例。一只以核心城市核心商圈大型存量购物中心为底层资产的REIT,其定价逻辑、运营模式和二级市场表现,将为后续同类项目提供参照。
如果天津大悦城未能成功,或者需要经过多轮反馈和调整才能获批,那么这个过程本身也将揭示出消费REIT制度在应对复杂存量资产时的边界和局限——这同样具有重要的样本价值。
组织变阵的深层逻辑
2026年6月,大悦城控股完成了新一轮组织架构调整:设立“大悦生活”平台,组建7大城市公司,将商业运营、物业服务、资产管理等能力进行整合。
表面看,这是一次常规的“扁平化+区域化”管理改革。但将其放在消费REIT双标的推进的背景下观察,这次变阵的战略意图就清晰得多。大悦城正在试图把“商业运营能力”从“房地产开发业务”中剥离出来,使其成为一个可以独立对接资本市场、独立承接外部项目的专业服务平台。
当成都大悦城REIT和天津大悦城REIT都需要运营管理机构时,这个平台就拥有了稳定的管理费收入和业绩记录。而一旦形成了可验证的第三方运营能力,它就可以在市场上承接其他业主的商业资产,无论是轻资产输出、委托管理,还是未来参与更多REIT项目的运营竞标。
这实际上是在回答一个更深层的问题,当房地产开发业务持续收缩,一家以“商业地产”为标签的央企,靠什么维持存在感?答案可能是:靠“管”的能力,而不是“建”的能力。
当前,中国商业地产的存量规模已经达到了一个惊人的量级,而其中相当比例沉淀在国有企业手中。这些资产大多形成于过去二十年城市扩张和国企多元化的进程中,以购物中心、写字楼、酒店等形式存在,产权清晰但运营效率参差不齐,融资时往往作为抵押物捆绑在集团债务中。
对于这些资产而言,“盘活”的意义不在于“卖掉换钱”那么简单。它涉及到国有资产保值增值的考核逻辑、债务结构的系统性重组、运营能力的实质性提升,以及一个可持续的资本循环机制的建立。
消费REIT恰好提供了这样一个机制接口,它允许国企在不丧失资产控制权的前提下,实现资产出表、资金回笼和市场化运营管理的引入。但前提是,这个资产本身的运营质量要达到REIT市场的准入标准——而这一点,恰恰是大量国企存量资产最薄弱的环节。
大悦城的特殊性在于,它拥有一个经过市场验证的商业品牌和一套相对成熟的运营体系。这使它的存量资产“盘活”具备了比多数国企更好的基础条件。但即便如此,从成都到天津的路径演进也并非坦途。对于那些品牌影响力更弱、运营体系更粗放的国企存量资产来说,REIT的距离只会更远。
样本意义之外的思考
9月17日,在大悦城2026年半年业绩说明会上,企业方表示,公司目前在手项目充足,除本次天津大悦城REITS项目及已发行的华夏大悦城消费REIT(底层资产为成都大悦城)外,公司正在持续推进多层次存量资产盘活工作,积极筛选后续扩募资产储备,最大化REITS工具的战略和市场价值。
事实上,无论结果如何,大悦城控股已经通过成都项目的成功运作和天津项目的申报实践,为中国消费基础设施REIT市场贡献了一个“连续发行”的观察样本,这比任何单一的案例研究都更具价值。
它展示了一个拥有多个成熟商业资产的企业,如何通过REIT实现“开发—运营—退出—再投资”的资本循环;一个传统房地产开发企业,如何在行业下行周期中将组织重心从“拿地建房”转向“管资产、做服务”;一个国有企业主体,如何在国有资产管理框架内探索市场化退出路径。
但这些展示的背后,真正的问题还未被充分回答。当一个商业地产企业的核心能力从“开发”转向“运营”,它的组织基因是否能跟上这种转变?“投融建管退”的闭环中,“管”的利润贡献能否支撑起一个足够大的商业模型?消费REIT在经历了初期的热情之后,能否真正成为存量时代的“基础设施”?
这些问题没有标准答案。成都大悦城的运营数据和大悦城控股的组织变阵,提供了部分线索;天津大悦城的申报进展,将提供更多。而在更广阔的视野里,所有正在或试图将商业资产推向REIT市场的国企主体,都在以自己的方式参与这场关于“存量时代如何生存”的漫长实验。
大悦城的双城故事,只是这场实验的一个切片,但也正因为它是切片,所以值得被仔细审视。在那些具体的数字、审批状态和组织调整文件的背后,是一个行业从增量狂欢转向存量精耕时,必须经历的全部阵痛与重构。
评论