

文|子弹财经 于莹
编辑|王亚静
翻开剧星传媒的微信公众号,满屏都是明星的名字。
认养一头牛请来赵丽颖代言,拉面范敲定张凌赫,爱玛则在短短一个多月里接连官宣欧阳娜娜与周冠宇。这些刷屏级的营销案例,背后都站着同一家公司——剧星传媒。
但从业绩上看,这家营销巨头的“成绩单”算不上光鲜。2025年,公司营收超80亿元,但净利润却只有9588万元,净利率长期在1%左右徘徊。
在广告行业特殊的垫资模式下,剧星传媒赚到的钱,绝大部分沉淀在了客户的应收账款和平台的预付款里,资金压力不可谓不紧张。
截至2026年8月,剧星传媒的全部银行借款及信贷融资,均由实控人查道存及其配偶姜红提供连带责任保证担保,关联担保总额约6.7亿元。
此外,2024年和2025年,公司的上千万贷款由监事杨萌的个人住宅物业提供抵押。
资金压力之外,资本市场同样关心:在娱乐圈寒冬叠加AI短剧爆火的当下,这家“中国最大明星营销服务商”选择奔赴港股IPO,但能否讲出一个新故事?
01 广告中间商,净利率只有1%
从业务模式上看,剧星传媒就像广告界的“二房东”——先从优酷、腾讯视频、爱奇艺、抖音等平台手里批量采购广告位和流量,再配上策划方案、明星代言、内容创意,最后打包成完整的营销套餐卖给品牌方,从而赚取差价和服务费。
2025年,公司服务了69家中国500强和14家世界500强,前十大客户平均合作超过7年。
上有品牌预算,下有平台定价,剧星传媒就夹在中间过日子。
按弗若思特沙利文数据,以2025年收入计,剧星传媒已经是中国第五大整合营销服务商、最大的品牌IP内容营销服务商;按合约价值计,是中国最大的明星营销服务商。
2023年至2025年,剧星传媒营收从62.46亿元涨到83.72亿元,复合增速15.8%;毛利从2.52亿元增长至3.62亿元,复合年增长率为19.8%。
在这期间,其毛利率在4.0%至4.3%之间,净利率在0.9%至1.2%之间。
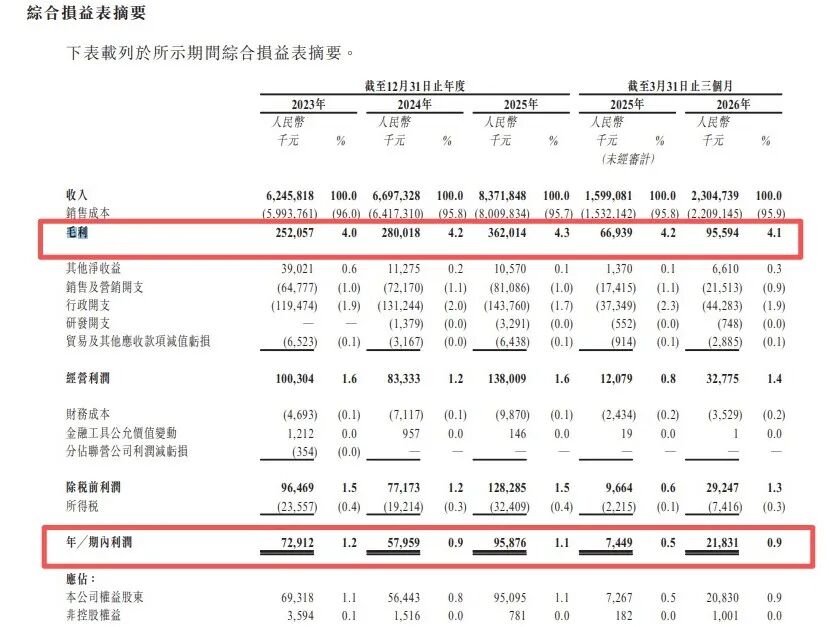
图 / 招股书
利润微薄,主要是因为公司“钱花得太多”。
招股书显示,公司收入的90%以上要花在媒体采购上。2025年,剧星传媒销售成本80.1亿元,其中媒体采购成本78.2亿元,占比达97.6%,占收入的比例达到93%。
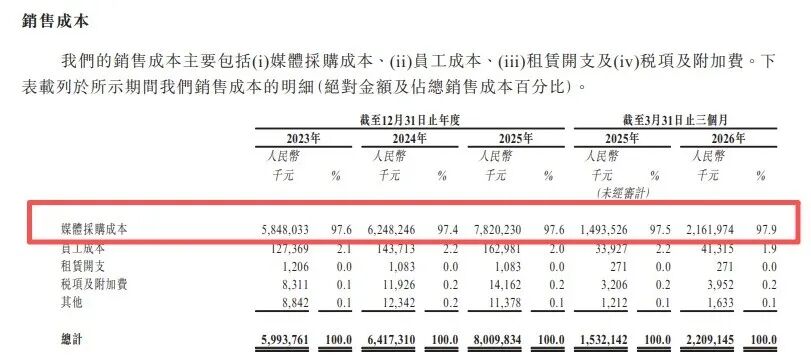
图 / 招股书
据了解,公司的主要供应商为字节系、腾讯系、阿里系、爱奇艺及新浪系等主流媒体平台。公司已与这些头部媒体平台建立了长期合作关系。
也就是说,剧星传媒每花出去100元成本,就有97元以上流向了抖音、腾讯、爱奇艺、微博等媒体平台。
由于行业格局已经形成,公司对于这些平台极为依赖。2025年,来自前五大供应商的采购额占采购总额的86.8%,最大一家供应商就占了47.4%。
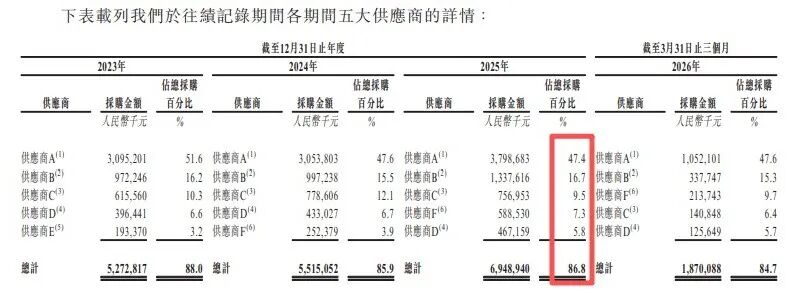
图 / 招股书
供应商高度集中,也意味着议价权牢牢握在平台手里。剧星传媒在招股书中坦言:如果客户直接向媒体平台投放广告,公司将面临“去中介化”风险。
在剧星传媒的五大业务板块里,品牌IP内容营销是主力,2025年贡献收入约44亿元,占比过半;明星及达人营销增速最猛,从2023年的2.88亿元冲到2025年的10.02亿元,复合增速达86.6%;直播电商毛利最高,常年超过50%,可惜体量还小,2025年仅占营收的1.5%。
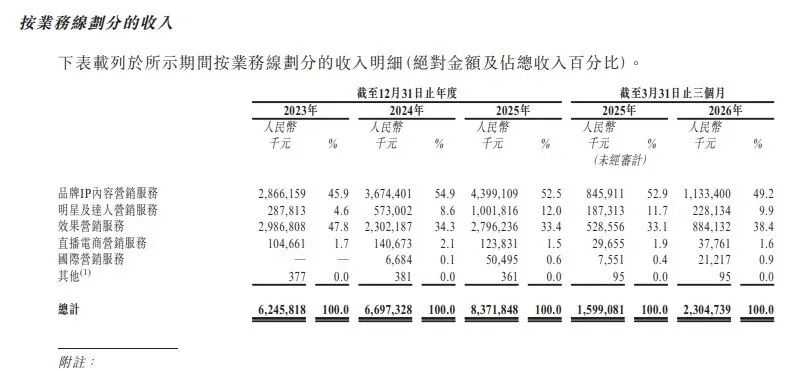
图 / 招股书
一面是明星营销的故事讲得动听,一面是账本上薄如纸片的利润率。这门“明星生意”,远没有表面风光。
02 资金压力大,需要员工抵押房子贷款?
广告代理是典型的垫资生意。
一般来说,在媒体端,广告位和内容库存要先付款、先锁定;品牌客户则掌握付款节奏,账期通常在3至6个月。两头挤压之下,广告代理商实际还充当了“资金中介”的角色,用自己的资金完成上下游周转。
2023年至2026年一季度,公司贸易应收款项周转天数分别为66.3天、62.4天、61.4天和68天,最新一季的账期还在拉长。
从金额上看,应收账款规模也在持续攀升,2025年末应收账款及应收票据合计超过17亿元,占营收约20%,是当年净利润(9588万元)的17.3倍;截至2026年3月末升至18.58亿元。
与此同时,公司向上游付款周期却在缩短。贸易应付款项周转天数从2023年的33.3天一路降至26.8天、26.3天,最新一季回到31天。
对此,招股书的解释是,2024年若干主要媒体平台修订付款政策,缩短了向所有代理商提供的信贷期。
由于供应商集中度本就高,上游话语权大,平台一改政策,代理商的付款节奏就得跟着走。
数据显示,公司向供应商的预付款项余额从2023年末的1.46亿元,先后涨到3.72亿元、5.33亿元,2026年3月末已达10.26亿元。
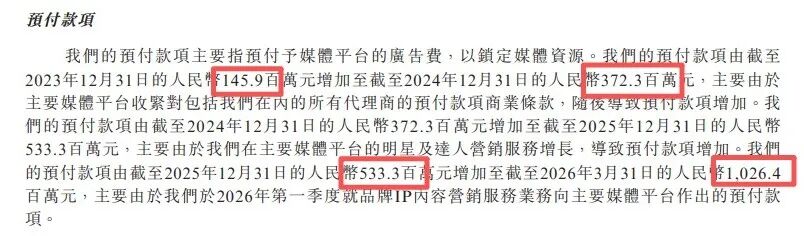
图 / 招股书
预付资金换来的,是头部内容与稀缺广告位的优先权,扩张越快、竞争越激烈,对资金的需求就越高。但一收一付之间超过30天的时间差,意味着公司每年都要用自有资金“兜底”,成了固定负担。
从资金状况看,2023年,公司经营现金流净额还有1.01亿元;2024年转为净流出2.43亿元;2025年只有83万元,勉强回正;2026年一季度,再度转为净流出,达到-1.4亿元。
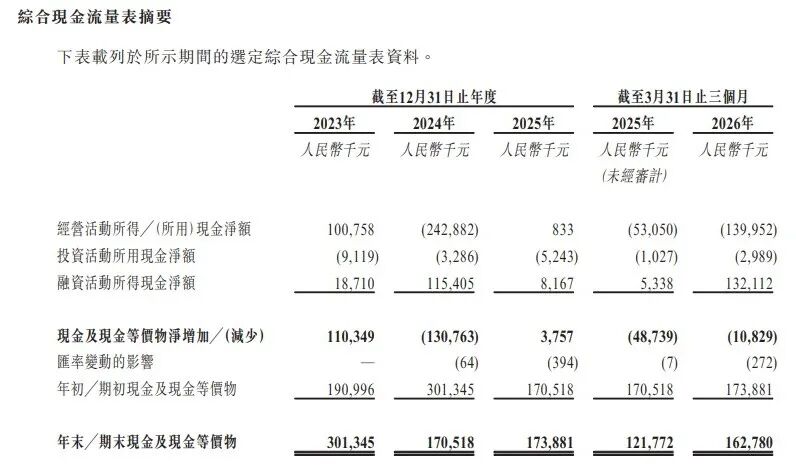
图 / 招股书
资产负债表同样承压。现金及现金等价物从2023年末的3.01亿元,降至2026年3月末的1.63亿元,到2026年6月末时进一步下滑至9691.3万元。
与此同时,贷款及借款从2023年末的1.47亿元增至2026年中期末的5.5亿元。
一边是大笔应收与预付款项导致资金被占压,一边是能动用的现金不足1亿元,腾挪的弹性由此可见一斑。
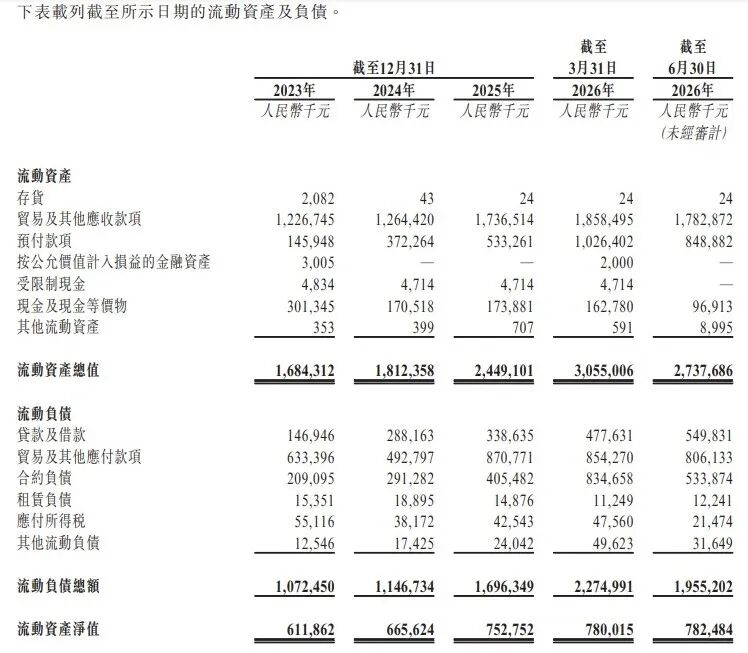
图 / 招股书
为补充运营资金,公司主要依赖银行授信融资,代价是实控人个人信用的背书。招股书披露,截至2026年8月,公司全部银行借款及信贷融资,均由查道存、姜红夫妇提供连带责任保证担保,关联担保总额约6.7亿元。
这意味着,公司每借一笔钱,都建立在查道存、姜红夫妇的个人财产上。
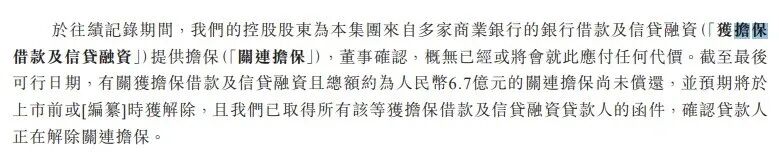
图 / 招股书
值得一提的是,公司员工的个人住宅也被拿去抵押。
2024年、2025年,公司分别有1000.9万元、1000.8万元贷款,由监事杨萌的个人住宅物业提供抵押。招股书显示,杨萌于2015年2月获委任为监事,2025年的年薪为39.9万元。
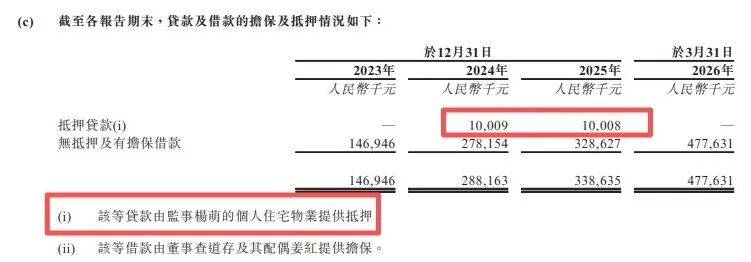
图 / 招股书
一家年营收83亿元的公司,借1000万元要拿监事的房子去抵押。在这背后,到底是公司缺乏抵押物,还是银行不认可公司的资产?杨萌愿意提供个人抵押,是否存在补偿或反担保?对于这些疑问,招股书没有给出答案。
尽管头顶资金压力,公司还有扩张的计划。今年7月,剧星传媒官宣成为Tik Tok for Business授权代理商,意图把生意搬向海外。
不过,2025年,公司国际营销收入5049.5万元,毛利47.8万元,毛利率为0.9%,体量仍微。
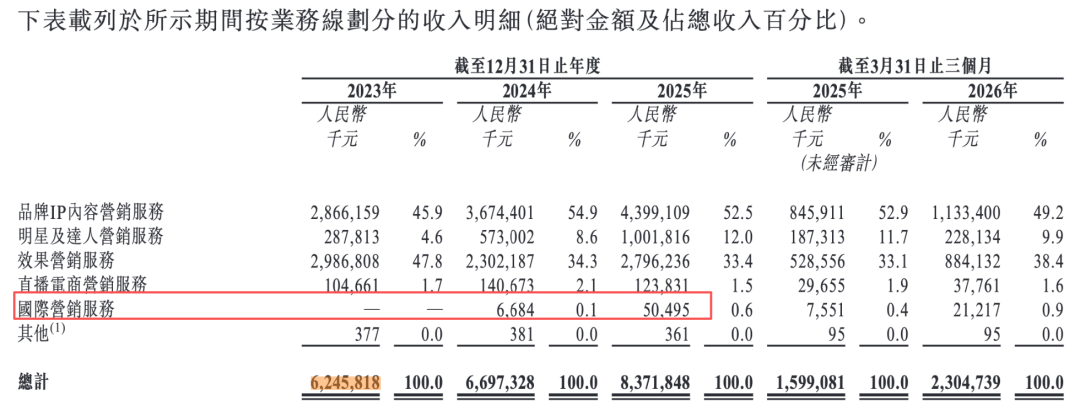
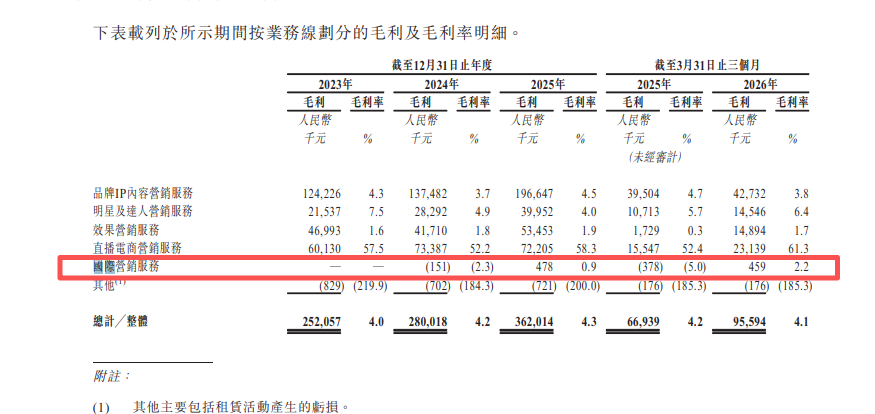
图 / 招股书
本次IPO,公司拟募资用于国内业务扩张与深化、研发(升级以AI驱动的智能化营销技术平台)、强化出海营销服务、策略性投资及收购、补充营运资金等方面。
只是不知,其扩张计划是否会进一步加大公司的资金压力?
03 明星真人营销,能否对抗AI短剧的冲击?
IPO前,剧星传媒主要由执行董事、董事长兼总裁查道存持有约55.39%权益,其配偶姜红持有约0.35%股权,二人合计控制约55.74%的投票权。
现年52岁的查道存是公司创始人,创立剧星传媒前曾在安徽电视台工作,最后职位为广告部主任,任职逾13年,在媒体内容经营与品牌营销领域积累逾25年经验。
剧星传媒的发展史,也是查道存、姜红夫妇不断踩中广告行业风口的创业史。
2011年,查道存辞职下海,在上海创立剧星传媒,早期核心业务就是卫视广告时段代理。凭借多年广电系统积累的资源,拿下多家卫视的广告代理权,低价买断非黄金时段广告资源,拆分后销售给品牌客户,赚取媒介差价。
彼时,正是国内卫视综艺的黄金十年,湖南卫视、东方卫视、安徽卫视等头部卫视爆款综艺频出,广告价值水涨船高。查道存抓住这波红利,快速从区域市场拓展至全国,陆续服务了大批快消、日化品牌客户,完成了原始资本积累,也为后续向互联网视频转型打下了基础。
此后,优酷、爱奇艺、芒果TV等网络视频平台快速崛起,视频网站陆续从电视台手里接过流量的接力棒,综艺与剧集的广告投放进入高速增长期,查道存便切进了综艺冠名与剧集植入这门“大剧营销”生意。
凭借多年的卫视合作经验与内容理解能力,查道存带领剧星传媒陆续成为爱奇艺、腾讯视频、优酷、芒果TV的核心广告代理商,拿到平台的核心广告资源。
2015年前后,内容营销兴起,剧集植入、综艺中插、品牌定制综艺成为广告主的新宠。公司顺势成立内容营销事业部,深度绑定头部综艺与爆款剧集,提供品牌植入、创意中插、联合营销等全案服务,先后服务上百个头部品牌。
进入2020年,短视频平台快速崛起,流量与广告预算向短视频迁移,明星达人营销、直播电商成为新的行业风口。查道存再次带领公司快速跟进,成为抖音、微博等短视频与社交媒体平台最大的本土广告代理机构之一,并顺势补上了效果营销与直播电商两块拼图。
再往后,风口又吹到了微短剧上。短剧刚显露出“以剧带货”的苗头,剧星传媒便在2022年组建团队入局,2026年5月又将队伍升格为独立的短剧营销部,到部门成立时,公司已累计操盘短剧超过40部、服务三十余家头部品牌。
但这一次的风口方向,跟之前都不太一样。
今年以来,AI短剧爆火,年初,红果APP设立AI剧独立入口,如今热播榜前99名里,AI短剧已独占77席,必看榜、热搜榜、收藏榜也统统被“血洗”,真人剧被“按在地上摩擦”。根据中泰证券,2026年AI短剧市场规模预计超400亿元。
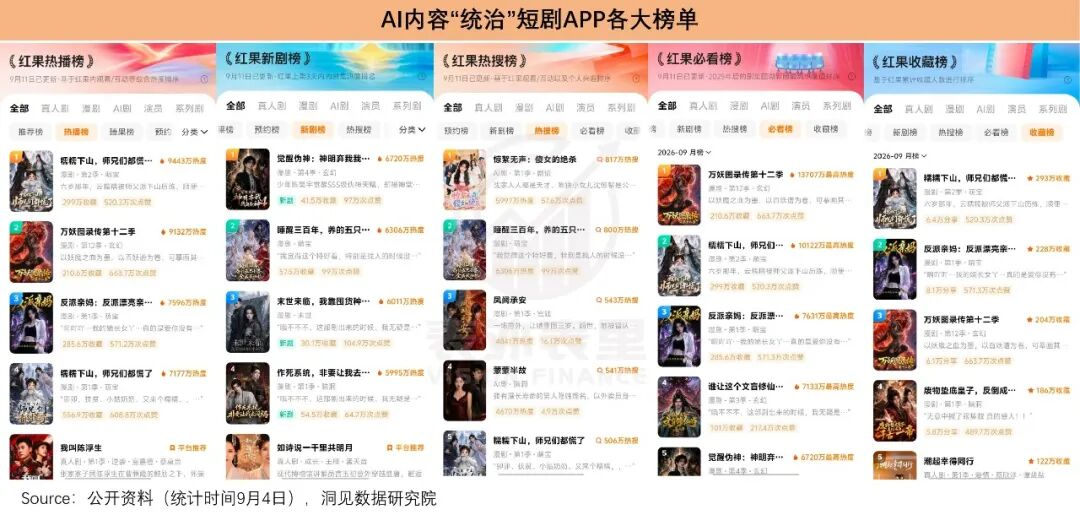
图 / 表外表里
剧星传媒称目前已自主搭建了“星河AI全链路工作台”,接入豆包、通义千问、DeepSeek、腾讯混元等大模型,覆盖策略洞察、资源匹配、内容生成、投放管理和电商运营五大环节,单日最高词元消耗17亿个,可生成2300多个AIGC视频。
但从定义上看,剧星传媒的AI,更像是在工作流程上提升效率的工具,而非内容生产的主角。
如今,面临娱乐圈寒冬,观众兴趣向短剧迁移,长剧招商大盘萎缩。
根据文娱价值观的报道,今年长视频平台的中腰部剧集商务表现不尽如意人。《月鳞绮纪》主演包括鞠婧祎、曾舜晞、陈都灵等流量艺人,开局4个广告,后期每集1个广告。备受期待的迪丽热巴和陈飞宇主演的《白日提灯》,开局5个广告,但后段只剩1个广告。《八千里路云和月》前两集有三个广告主,后续有三天进入裸播状态。
据德塔文不完全统计,《冰湖重生》播出期间,全程裸播;《家事法庭》仅四集有广;《钢铁森林》只有九集有广;即使豆瓣评分7.9的《危险关系》最后七集也是裸播。广告主正在撤离长剧市场的趋势尽显。
短剧宣发中AI数字人素材占比超95%,真人达人投放规模持续收缩。而剧星传媒恰恰是“中国最大的明星营销服务商”。
当广告主集体撤离长剧、AI数字人取代真人达人时,公司占营收过半的品牌IP内容营销和增速最快的明星营销,未来会不会成为一门收缩的生意?
更直接的威胁在于,AI降低了内容生产门槛,品牌方可以自建内容团队,或直接用即梦、可灵等工具生成;集之互动这类厂商已提供“品牌托管式”全链路服务,直接绕过代理公司。
当“撮合资源”这个中间环节可以被技术和直连替代时,剧星传媒未来五年的核心价值,到底在哪?对此,「子弹财经」也向公司发去采访函,但截至发稿,对方尚未回复。
至于剧星传媒未来能否顺利登陆港交所,「子弹财经」也将持续关注。
评论