

界面新闻记者 |
PCB(印制电路板)小批量制造商一博科技(301366.SZ)正计划扩大生产规模。
9月24日,一博科技公告称,公司拟新增投资建设珠海PCB板厂二期项目,投资总额不超过8亿元。项目投入主要为生产机器设备,进行中高端PCB产品的中大批量生产。
界面新闻记者注意到,一博科技近期多次接受机构调研,中报过后公司连发8条投资者调研纪要。与之同步的是,公司股价两个月翻倍,最新市值153.3亿元。
那么,一博科技为何由中小批量制造商向中大批量制造商转变,这种转变的难点是什么?二期何时贡献业绩?
为何转型中大批量?
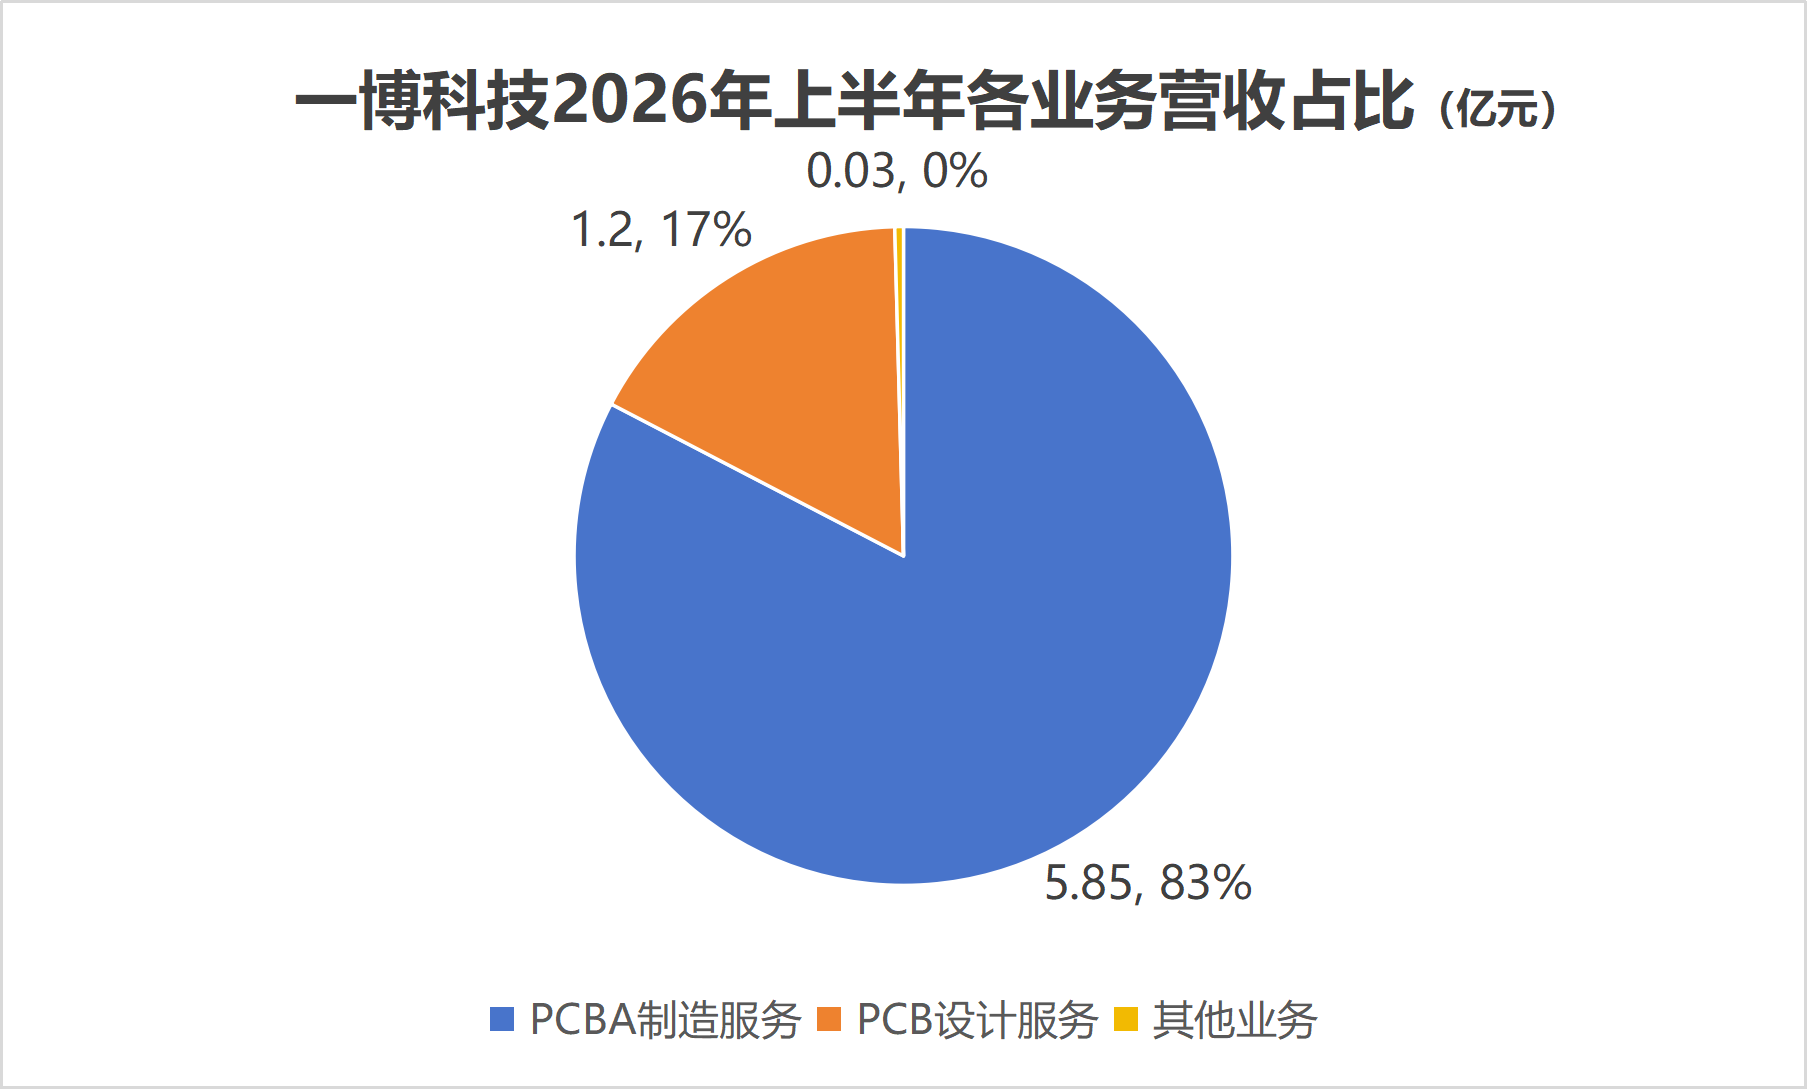
一博科技是一家PCB设计起家的公司,之后延伸到PCB制板,再到如今的印制电路板装配(PCBA)制造服务,如今PCBA制服服务营收占比已超过80%。公司业务侧重于研发打样和中小批量领域。
PCB是裸板,而PCBA则是在PCB基础上,经过表面贴装(SMT)或直插封装(DIP)等工艺,焊接组装电子元器件,再经过测试,一块能通电、能工作的成品板。后者附加值更高。
在珠海PCB板厂一期中,公司便定位于高端快件及中小批量PCB生产,主打快速响应。
公告显示,此次二期聚焦中高端产品的中大批量生产。
“大中小量是按金额来区分的。”一博科技人士向界面新闻解释,一期项目以样板、小量为主,所以交付周期很快。“样板要求快速响应,产能利用率不是目标,更追求速度。”不过,二期做中大批量产品,就要考虑产能利用率了。
转型中大批量的PCB生产,与公司订单增量有关。
一博科技独家对界面新闻表示:“上半年订单增长比例较高,确实订单是有所积压的。”
在9月17日的机构调研中,一博科技高管表示,截至目前,公司销售订单签单金额与去年同期相比增长超过80%,增速整体上逐月提高。而此前8月初的调研时,公司披露的是销售订单金额同比增长超过70%。
增量订单一部分来自ATE(一种PCB测试板)。“从目前的情况看,半导体(集成电路)领域是我们增长最快的板块之一。”一博科技表示,尤其是ATE相关产品同比增长超过两倍,收入占比今年有望超过20%。
光模块PCB也是另一大增量。“公司前五大客户中有三家主业与ATE相关,两家跟光模块相关,都是相关领域的头部企业。”
一博科技人士告诉界面新闻,目前公司光模块PCBA业务已进入量产阶段,每月出货量几十万片;光模块PCB生产目前仍以研发样品为主。“公司光模块客户有国内的头部企业。光模块PCB业务目前占比很小,有增长空间,具备量产能力,未来有量产预期,将会成为公司的增长点之一。”
“除光模块外,其他还有机器人、AI服务器、汽车电子等,现在对PCB的需求蛮大的。都是公司未来的增长点。”一博科技对界面新闻表示:“面向AI业务的占比,去年占比约10个点。今年上半年有所提升。”
界面新闻问及一期做样板的客户会否加量成为二期项目的客户,一博科技人士回应称:“一二期客户是有重叠的。订单复投,可以投一遍,也可以投十遍,因此这是有想象力的。”
这是一博科技区别于传统PCB厂所在。
有PCB行业人士对界面新闻称,PCB打样企业的优势是可以一站式把板子和组装全包了。“客户不用在PCB厂和组装厂之间来回切换,交付更快,企业在研发阶段就能锁定客户,后续量产订单自然流到自己手里。”
一博科技表示,一期、二期的产能将覆盖绝大多数目标客户从研发到大批量PCB生产的需求。
“现在就缺设备了”
从小量到大量,一博科技如此转型的难点何在。
首先便是设备采购交付。
公告披露了一个细节,“公司在建设珠海板厂的厂房时,就已经考虑到了一、二期的需求,目前厂房建设部分已经完成”。
“现在就缺设备,设备已经在陆陆续续地进场。厂房之前就装修好了。”一博科技人士独家对界面新闻表示。
这也意味着,8亿元投资的绝大部分将用于采购生产设备,而非土建工程。公告也明确表示,二期投入主要为生产机器设备,资金来源为自有资金或自筹资金。项目建设周期一年。
近期多家PCB企业扩产,对相关设备采购需求上升。界面新闻问及设备采购能否及时到位,一博科技人士回应称:“因为我们做PCB设计,和客户绑定比较深,设备供应厂商对我们也比较支持。”
该人士还向界面新闻记者透露,二期项目有mSAP产线,“我们预计春节前后就可能连线试产”。mSAP是高阶HDI板主流工艺。
有行业人士对界面新闻表示,当前高端PCB设备交付周期普遍拉长,mSAP产线设备尤其紧张。厂商能否优先拿到设备,一方面看采购体量,另一方面看和设备厂商长期合作关系,小厂保供压力显著高于头部大厂。
其次,良率考验。
中大批量PCB赛道的竞争逻辑与小批量打样完全不同,扩产良率是一道槛。一家头部PCB企业曾对界面新闻表示,高端PCB产品的良率属公司的敏感数据。
“上量后,良率管控尤为重要。”有行业人士对界面新闻表示,传统PCB大厂用规模摊薄单位成本,有标准化体系和长期的供应链积累,它们成本更低,良率更稳定,交付一致性更强。
从打样起家厂商一博科技,小量生产更灵活,响应速度快,但大批量起量后,良率控制的压力会明显上升。
一旦良率不及预期,订单带来的盈利优势或大打折扣。
因此,一博科技不仅要爬坡产能,还要爬坡良率,提高交付稳定性。
第三,PCB原材料涨价的成本压力。
近期PCB上游材料涨价明显。对此,一博科技人士对界面新闻称,PCB生产成本里,原材料占比50%左右。不过上游涨价,对公司影响可控,因为价格传导比较顺利。“现在原材料确实涨价格了,我们会跟客户协商,共同承担。”
一博科技继续对界面新闻解释称,公司具备一定的议价能力。公司的PCB产品定价还包括了一定比重的工程费和加急费,因此原材料占成本的比例比其他PCB厂小。“我们做PCB设计起家的,一期做样板为主,样板追求快速响应。在原材料涨价的基础上,你要求我快,那在价格方面我们就有议价能力。”
不过一旦进入大批量PCB生产,一博科技客户对涨价的接受程度或不如小量样板的涨幅。
第四,在中大批量赛道,直面PCB巨头竞争。
一博科技此前定位与PCB头部玩家错位,但切入大批量市场,公司将直接遭遇大厂竞争压力。
“我们规模不大,但小而精。”一博科技人士对界面新闻表示,“我们会做一些差异化竞争。”
一方面,公司做一些高精尖的产品,如ATE测试板,“这是我们侧重点”。
另一方面,公司是一条龙服务。“有前端PCB设计,线路图出来后,还要做PCB板,板子做好了,还有PCB装配制造。”
不过自2025年以来,PCB行业正经历一轮前所未有的扩产潮,头部企业扩产动辄百亿级别。若大量新增产能集中释放,未来市场供需格局或已不再如当下紧张。
此外,大批量模式资金占用更高、存货、应收账款压力也都会相应对提升,这也都是一博科技需要考虑的因素。
何时贡献业绩?
一博科技敢于砸下8亿元扩产,源于业绩的反弹。
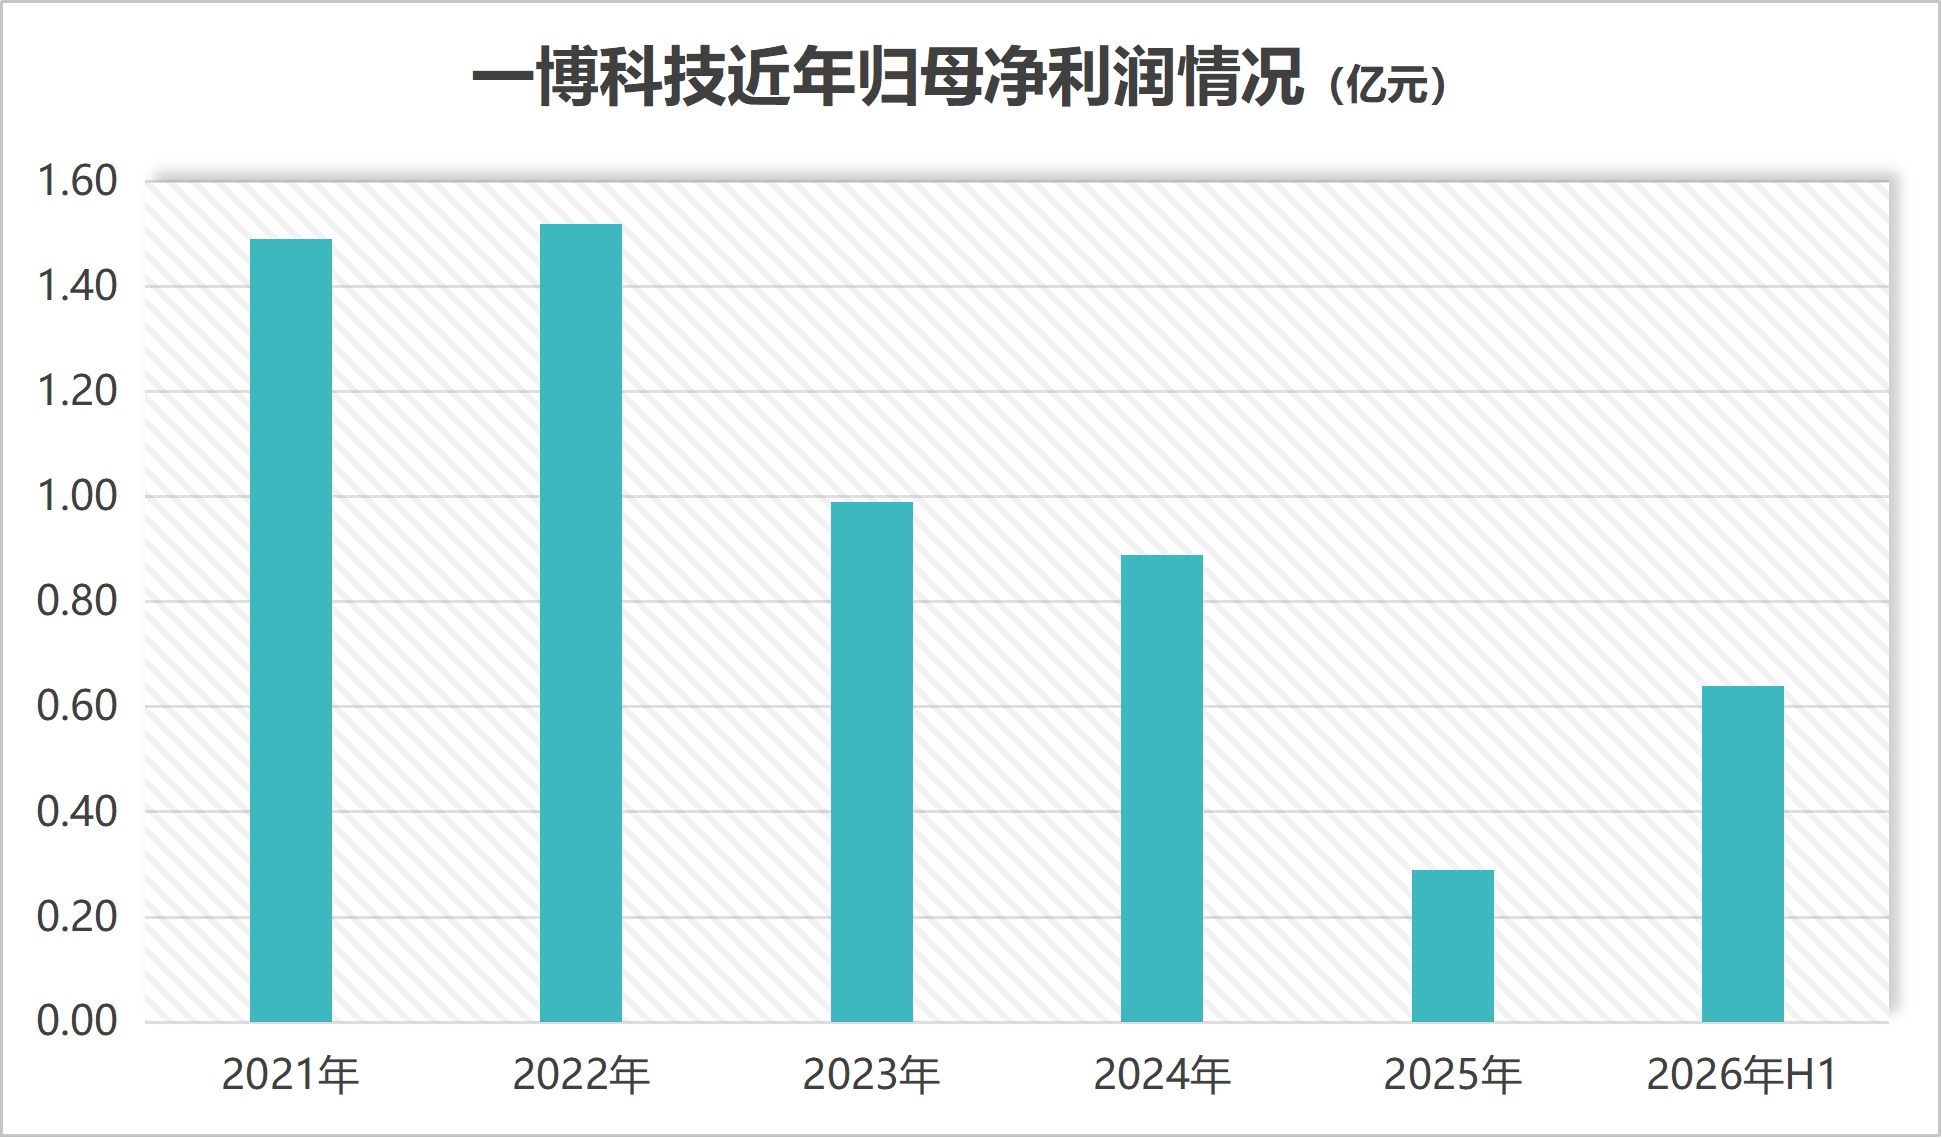
2023年至2025年,一博科技归母净利润已连续三年下滑。2025年归母净利润只有2,918.87万元,同比大降67.05%。
不过随着珠海厂一期的放量,公司业绩重归增势。
2026年上半年,一博科技实现营业收入7.09亿元,同比增长41.63%;归母净利润6,382.93万元,同比大幅增长1561.55%。
净利润增速远超营收增速,原因在于产能利用率提升带来的毛利率改善。上半年毛利率31.44%,较去年同期增加4.34个百分点。
在订单爆发的当下,一博科技立马启动二期投入。
“一期产能目标是8亿至10亿元,一二期产能总目标25亿至30亿元,二期产能比一期大一些。”一博科技对界面新闻称,目标肯定希望做得越大越好。
一博科技2025年营收为11.27亿元,一二期的产能总目标是去年营收的两倍有余。
二期项目投产节奏如何?一博科技独家回应界面新闻称,二期产能爬坡的节奏可以参照一期。“设备进场,还需要一个安装调试的过程。一期从开始投产到盈利用了一年半时间,在一期成功经验的基础上,二期(达到盈亏平衡)可能更快一点。”
产品能力方面,公司实际交付给客户的PCB最高层数已达88层,10阶HDI板已成功生产。公司预计,未来2至3年业绩快速增长的趋势不会改变。
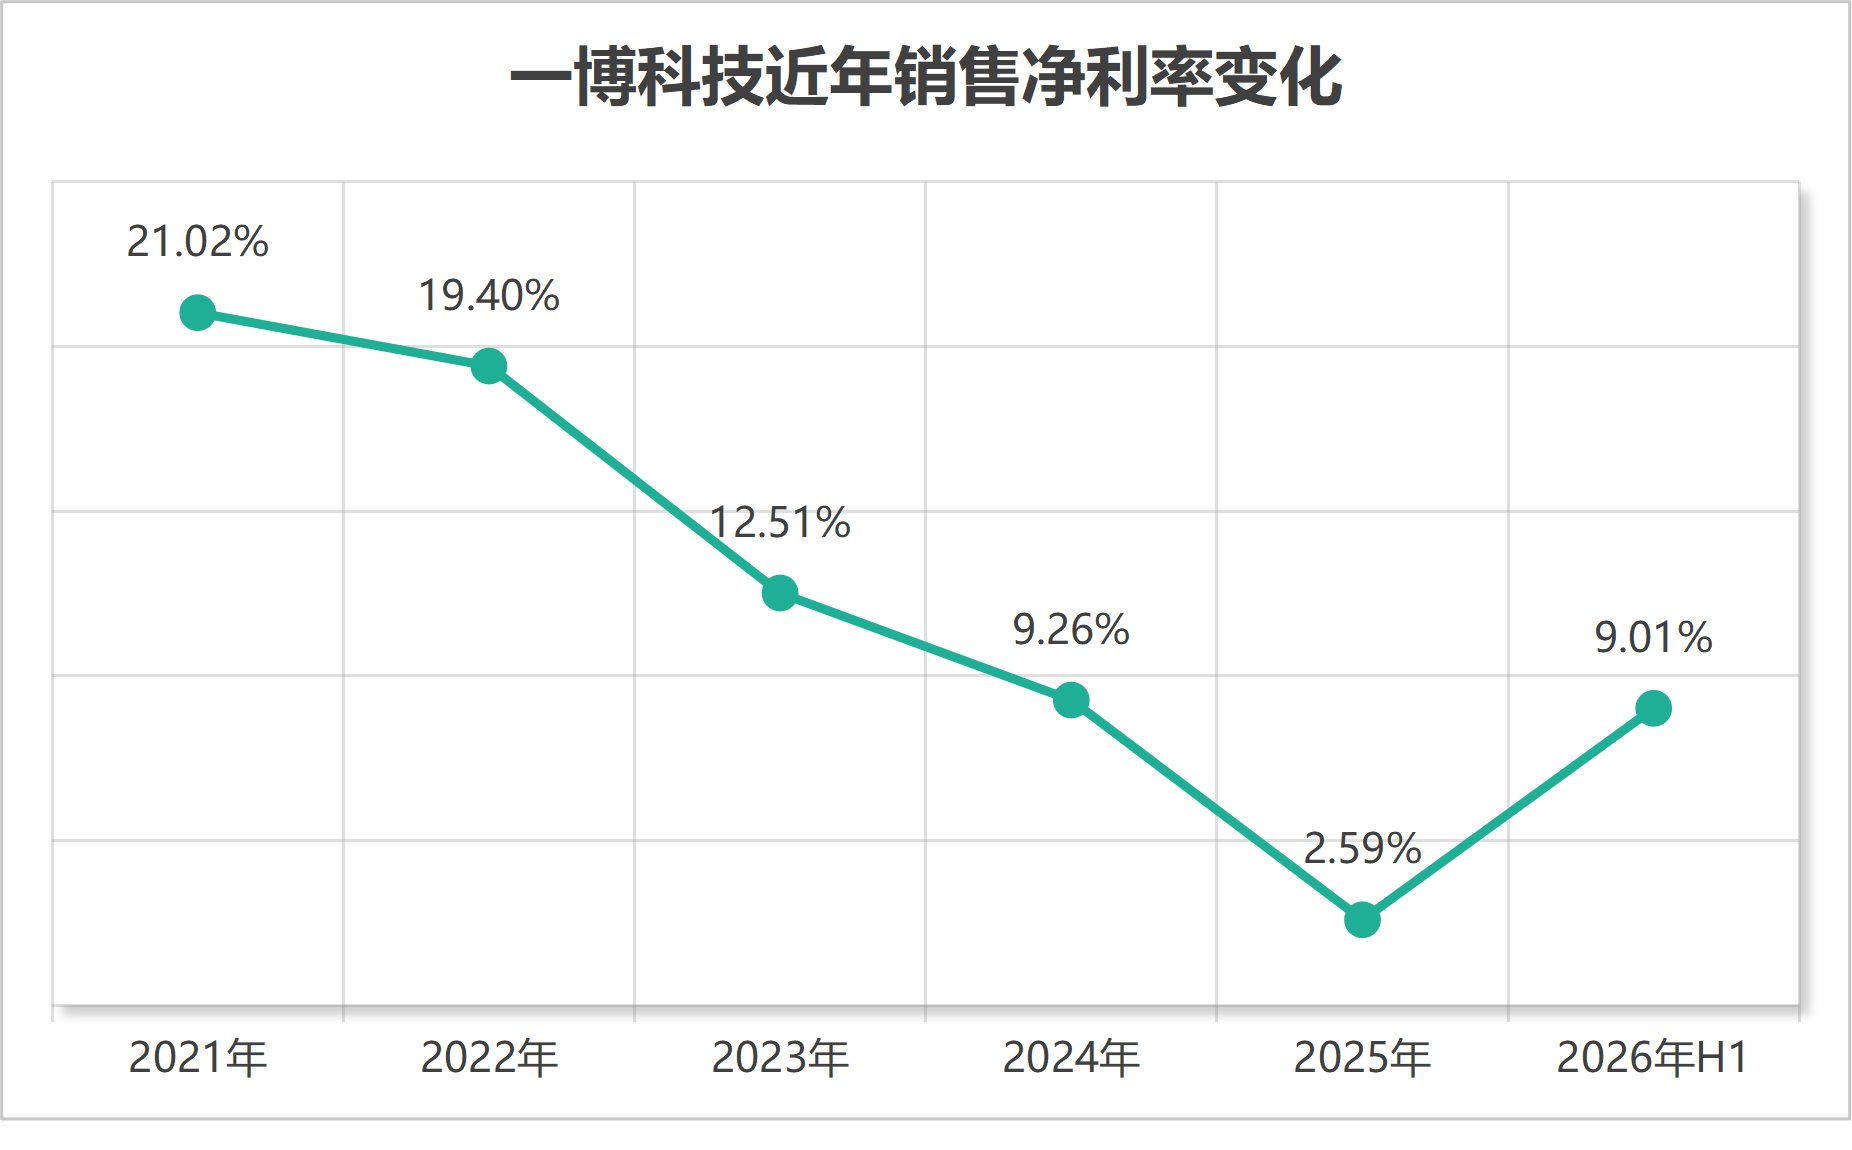
在最新的机构调研中,一博科技高管透露:“公司珠海板厂一期达产后,预计毛利率在现有基础上还有一定的上升空间,我们争取净利润率达到15%以上。”2026年上半年,公司销售净利润为9.01%。
中邮证券分析师认为,近年一博科技陆续投运珠海PCB板厂、珠海IPO募投项目、天津PCBA工厂,补齐高端PCB制板能力缺口与华北PCBA服务网点空白。目前三大工厂均已度过前期爬坡阶段,跨过月度盈亏平衡点,盈利逐月改善。其对公司2026年给出17亿元的营收目标和2亿元的归母净利润目标。
扩产还未完成,股价先行启动。7月21日以来,一博科技股价自32元/股附近反弹至最高76.54元/股,连续刷新历史新高。公司最新动态市盈率120倍,高于PCB行业平均水平。估值已部分透支公司业绩预期。
在PCB头部厂商环伺之下,小批量起家的一博科技能否借产能突围呢?还需要时间来证明。
评论