


文|财报纪 景析
爱玛科技集团2026年中报显示,上半年录得营业收入114.4亿元,同比下降12.21%;归母净利润6.65亿元,同比下降45.15%;毛利率17.43%,同比下降182bp。利润的跌幅,是营收跌幅的三倍。
营收、利润双位数同步下滑,市场并不意外,整个两轮电动车行业,今年都在为前两年的“透支”买单。
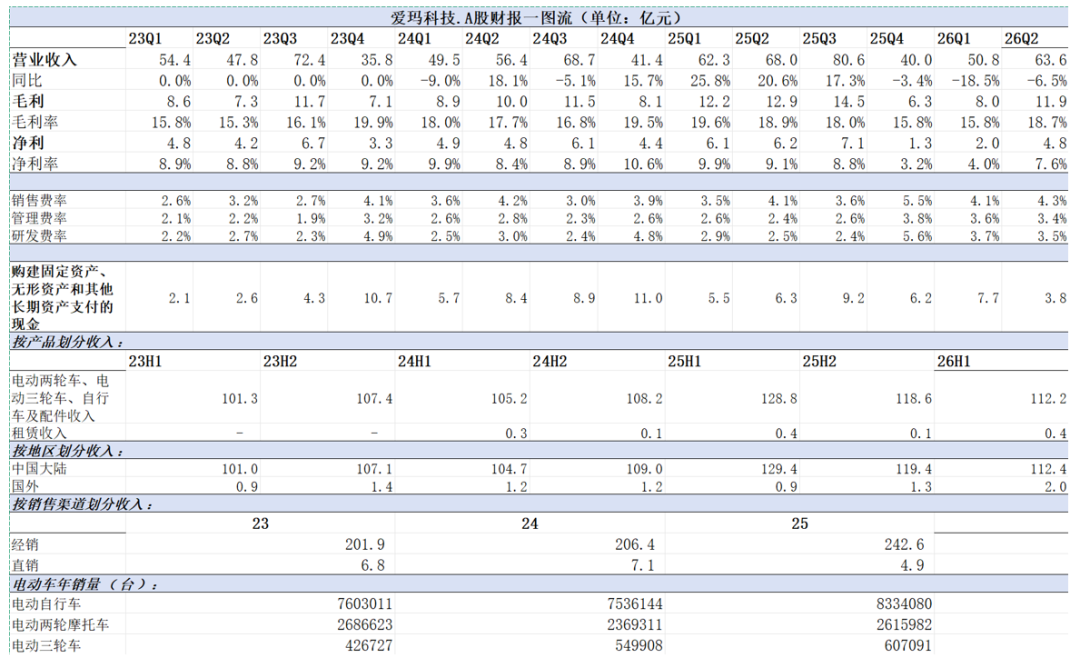
(财报一图流如下所示,单位亿元,数据均来源于Wind,《财报纪》整理)
把中报拆开,政策扰动并不是致命因素。新国标一次性抬高合规成本,以旧换新补贴退坡压住需求,经销商提前囤货垫高基数,这些都会随时间慢慢消化。
而埋在财报深处的是:费用刚性吃掉了毛利的缓冲,经销体系的库存反噬让营销投放事倍功半,出海的窗口期正被对手抢先占据。
爱玛的动作,明显慢了。
01 新国标落地,爱玛连续三个季度营收下滑
拆开季度看,下滑主要集中在去年四季度至今。
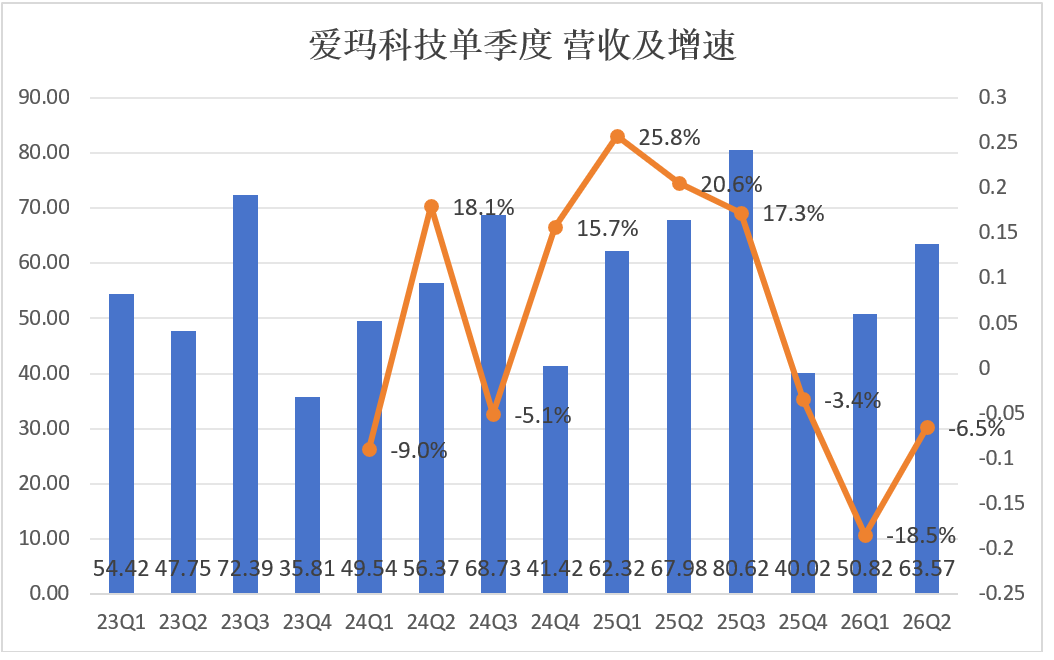
一季度同比大跌近两成,二季度同比跌幅收窄到6.5%,但依然出现明显的下滑,主要的原因还是离不开政策的变动:
2025年9月电动自行车新国标落地,行业迎来政策切换。新规强化整车防火阻燃标准,新增电池、控制器、限速器的全套防篡改硬件要求,经营性车辆必须搭载北斗定位与电池动态监测模块。
材料、芯片、固件开发叠加检测认证投入,行业单车硬性成本普遍增加300-600元。成本压力向上游制造端传导,厂家只能上调终端售价,价格抬升压制居民购车意愿。
政府给的优惠补贴逐步减少,2026年电动自行车被移出全国以旧换新补贴目录,地方配套补贴也基本退坡,消费者实际支出上升。
商家也意识到了这个问题,从去年开始,经销商集中囤货旧国标产品,这也导致去年销售基数较高,一增一减之间,今年的营收数据就相对难看了。
02 费控水平明显下滑,新国标后爱玛更依赖经销商了
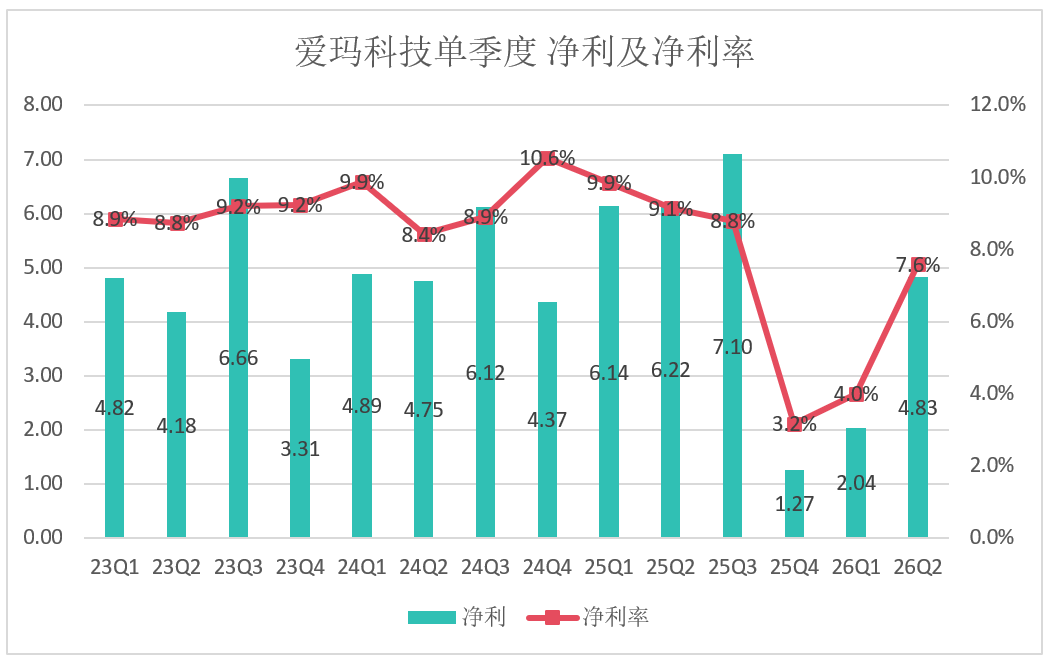
收入下滑之外,利润率也在收缩,2026年上半年毛利率和净利率分别录得17.4%、6.0%,毛利率较去年同期下降约180bp,净利率较去年同期下降约350bp。
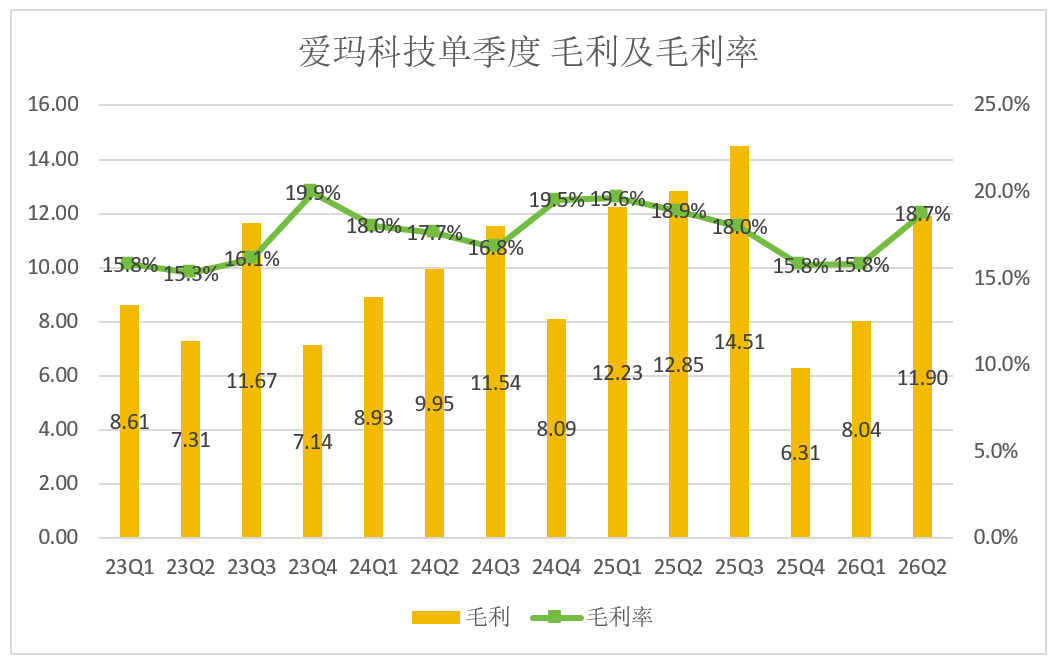
毛利率下滑的直接原因,是新国标推高合规制造成本、原材料涨价,叠加终端“以价换量”的价格战,今年4月起头部品牌集体上调出厂价,但零售端促销降价同样激烈。
费用端上,销售费率从3.84%升至4.23%,管理费率从2.48%升至3.52%,研发费率从2.70%升至3.60%。
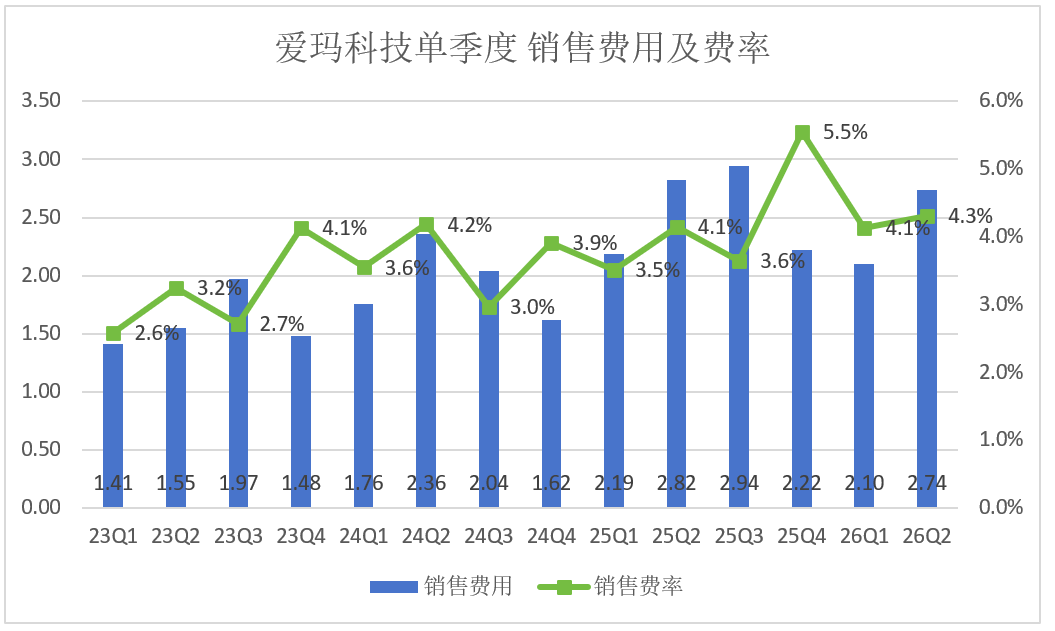
很明显,在国补退潮、需求转冷之际,现阶段爱玛寄希望于增大销售侧的投入,来维持增量的基数。25Q3销售费用2.94亿元,同比增长44.1%、25Q4费率5.55%,但效果并不明显。
2026年上半年投放强度略收敛,但收入承压后,费率仍处高位。结果就是销售费用加码却没有换来销量的正增长。
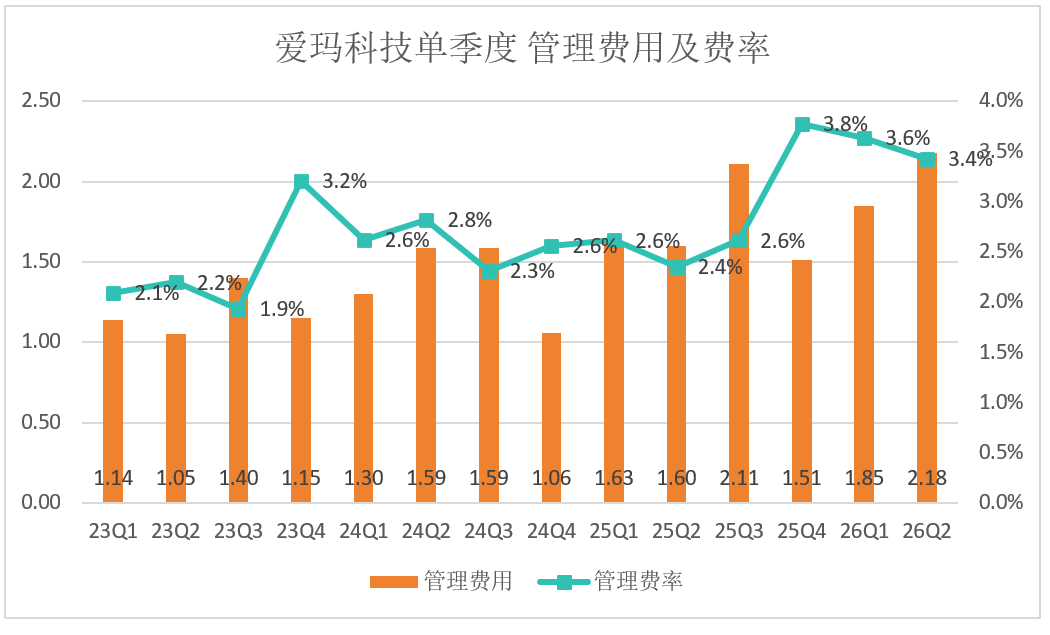
管理费率增速也比较快,组织扩张的刚性成本,海外布局,注定在短期内,爱玛很难实现费控层面的改善。
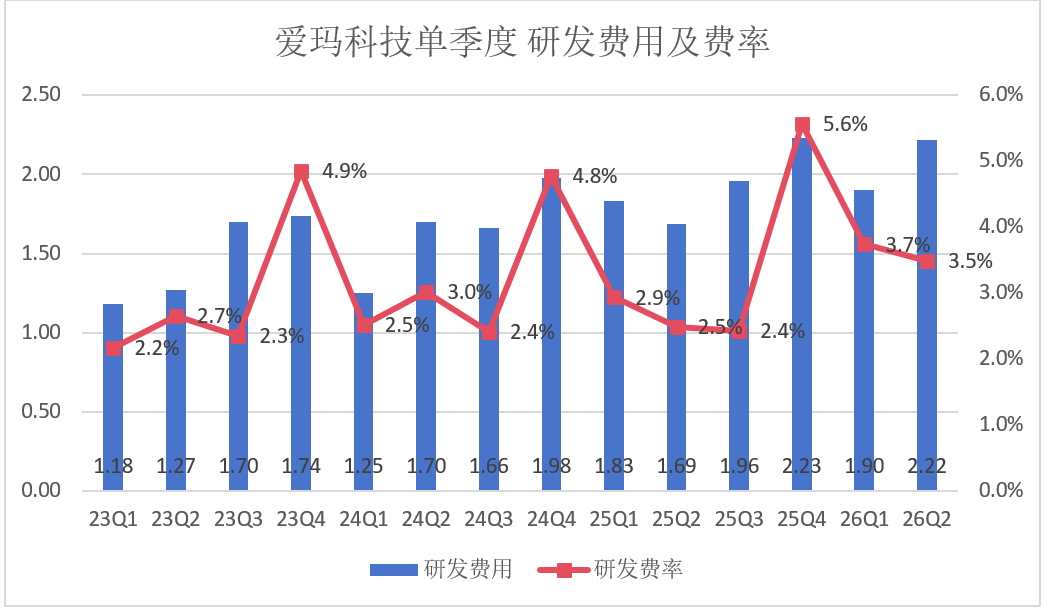
26年上半年,爱玛研发费用录得4.12亿元、同比增长17.0%,Q2单季同比增长31.4%,投入不降反升。
研发投入增长的指向很明确,新国标带来材料、芯片、认证的全套合规升级,行业价格战又倒逼产品差异化,爱玛必须用研发消化成本冲击、补齐产品与智能化短板,这是针对成本上升与收入下降境况的必然投入。
收入规模收缩时费用刚性不减,收入又承压,利润被两头挤压,这正是净利跌幅远大于营收跌幅的根本原因。
爱玛的经营模式以经销为主,经销收入占比长期维持95%以上。新国标后,直销规模占比较2025年明显萎缩,“其他销售模式”是新出现的小板块,暂无法提供大的增量。
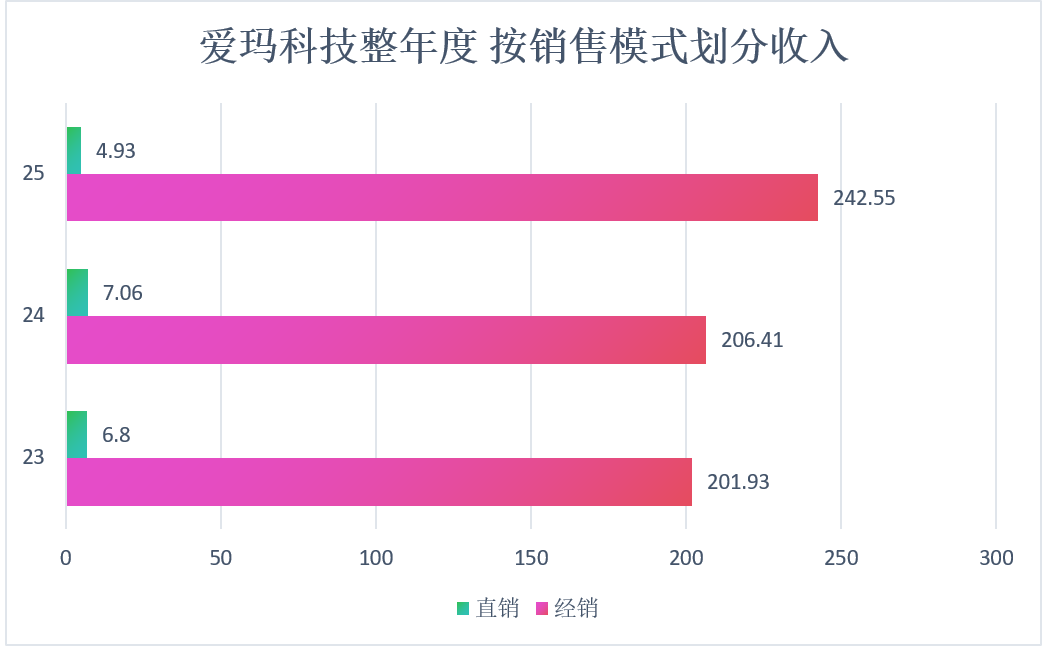
采取这种经销体系的优势在于采用款到发货,厂家库存、资金压力转移给经销商,是现阶段爱玛能够缓冲政策压力,为数不多的办法了。
新国标后,爱玛比以往更加依赖渠道商了。
03 资本开支降速,折旧压力陡增
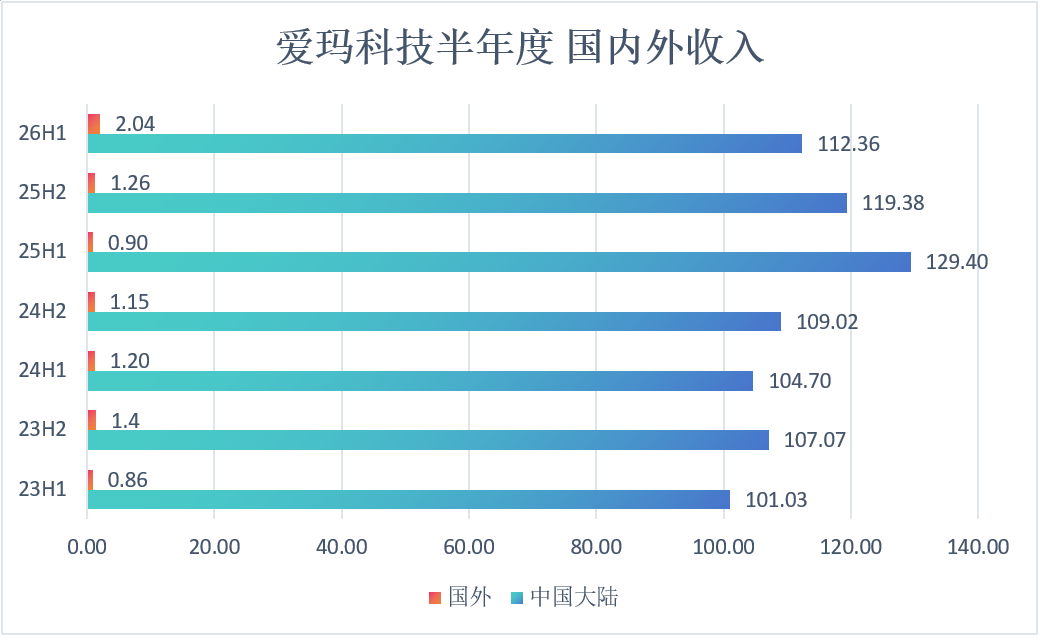
上半年爱玛中国大陆收入112.36亿元,同比下降13.2%,而国外收入2.04亿元,同比猛增126.7%。基数虽小,也是公司对冲国内周期的希望所在。但现阶段,负担并不小。
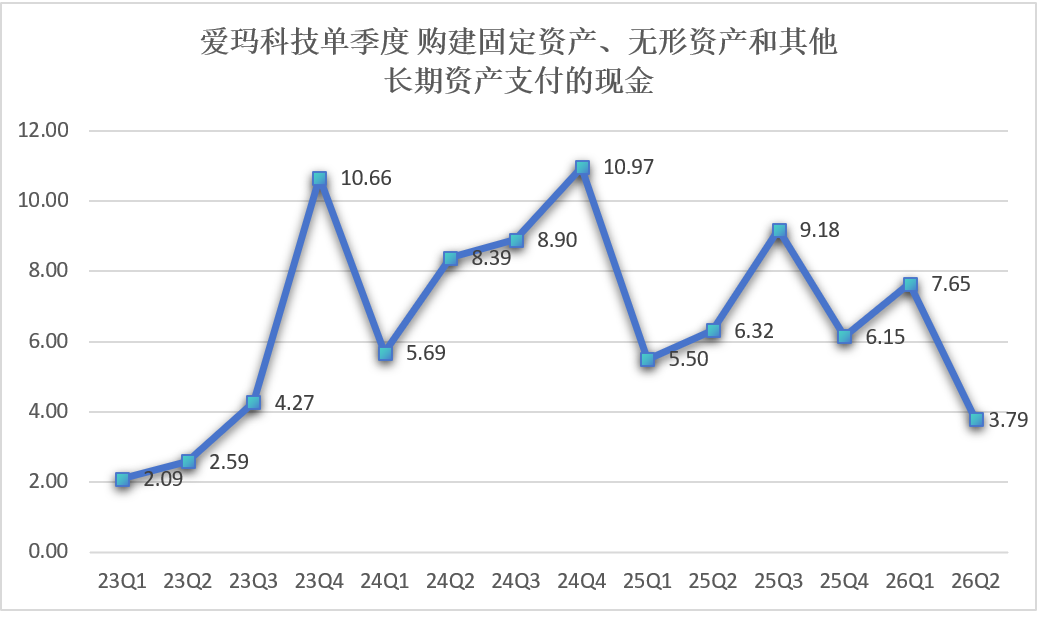
无论是产品出海还是产能出海,都需要前期投入。从资本开支数据可以直观观察爱玛的扩张动作,2024-2025年公司维持较高资本开支规模,资金主要投向国内生产基地建设、产线智能化改造;2026上半年资本开支11.44亿元,相较25H1的11.82亿元小幅回落,但整体依旧处在高位区间。
拆分单季度,25Q4资本开支达到6.15亿元,仍属于历史较高水平,对应新国标切换阶段国内产线合规改造、海外工厂投产的集中投入窗口;26Q2资本开支回落至3.79亿元,爱玛已经结合行业景气下行的环境,主动放缓单季度投资节奏。
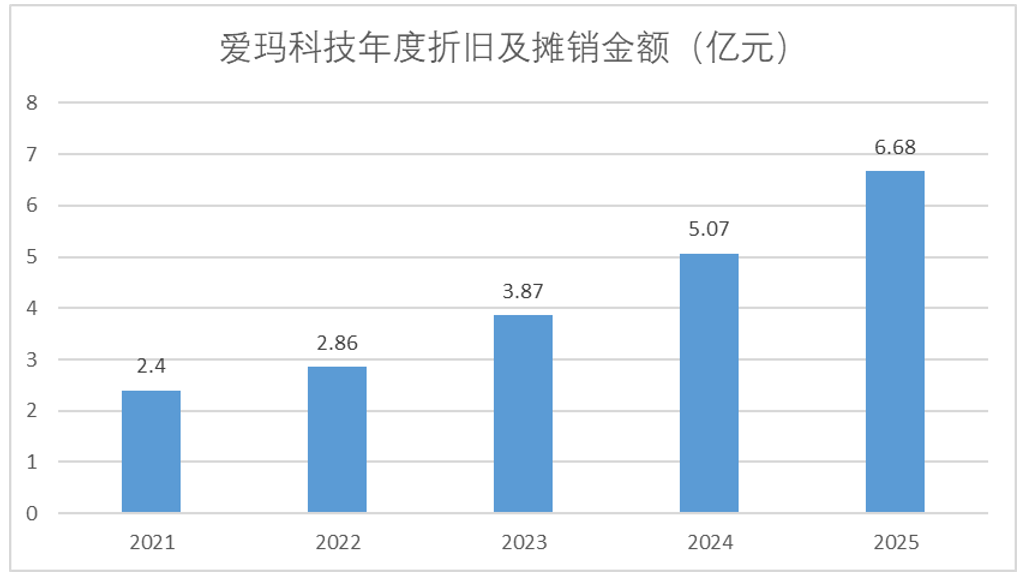
但前期已经建成落地的产能,后续将持续产生折旧。目前来看,2025年的单年折旧金额,已经较五年前增长了三倍左右。资本开支带来的折旧压力还是相对较大的。
但是,在我们看来,从行业整体叙事而言,对于爱玛来说这笔钱并不能省。
04 出海是现阶段电瓶车的唯一增量,爱玛的动作已经慢了
爱玛在营收侧面对的难题,其实是行业普适性的难题。奥维云网数据显示,2026年上半年电动两轮车内销累计2825.2万辆,同比下滑12.6%。中信建投的研报进一步指出,全年内销预计同比下滑5%至8%。
更关键的是,在行业同时放弃锂电后,现阶段电瓶车的差异化并不大,消费者换车的动因也不强。
而表现相对较高的细分赛道中,电摩的合规问题一直都在,三轮电瓶车的竞争也不小,虽然短期内或许能带动一定增长,但天花板有限。
与此同时,有两大核心要素在现阶段,利好两轮电车的出海,尤其是相对较近的东南亚市场:
油价是第一推手,2026年中东局势推高国际油价,布伦特原油一度突破每桶100美元。对于东南亚以摩托车为主要交通工具的普通民众而言。电瓶车的行驶成本明显更低,并且不需要太过依赖基础设施建设。
政策是第二推手。 越南河内自2026年7月起在市中心试点限制燃油摩托车,印尼计划从6月起为10万辆电动摩托车提供补贴。这些政策从制度层面加速了“油改电”的切换节奏,把本来需要五到十年的自然替代过程压缩到了两三年。
2026年上半年,电动两轮车出口额45.8亿美元,同比增长36.6%;出口量1597万辆,增长30.8%。一季度出口增速更是达到68.2%,出口量约720万辆。
很明显,现阶段对于爱玛、雅迪们而言,出海是寻求增量的最核心要素。但是在这一步上,爱玛明显走慢了。
从增速来看,2026年上半年增长125.9%确实很亮眼,但是收入只有2.04亿元。而同期九号依靠Segway,境外收入已经达到了62.94亿元。
从产能上来看,虽然爱玛在印尼、越南的生产工厂均已投产,但是也略晚于雅迪一步,并且目前并不知道投产的效率具体如何。而雅迪在越南、印尼两大基地年规划产能分别达25万台和30万台。
主要的问题在于,爱玛在国内受新国标影响,要比九号和雅迪更大,明显拖慢了海外扩张的步伐。
但很明显,现阶段并不是省钱的时候,东南亚正处于“油改电”的时间窗口,只有敢于押住海外的电瓶车企业,才有下一阶段留在牌桌的资格。
“爱,就马上行动”,这句喊了近二十年的口号,爱玛自己却犹豫了。
评论