
正在阅读:

加息重启,黄金为何不惧?浅谈有色ETF景顺(560290)标的指数中黄金权重的意义

扫一扫下载界面新闻APP

加息重启,黄金为何不惧?浅谈有色ETF景顺(560290)标的指数中黄金权重的意义

有色ETF景顺(560290)作为跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。

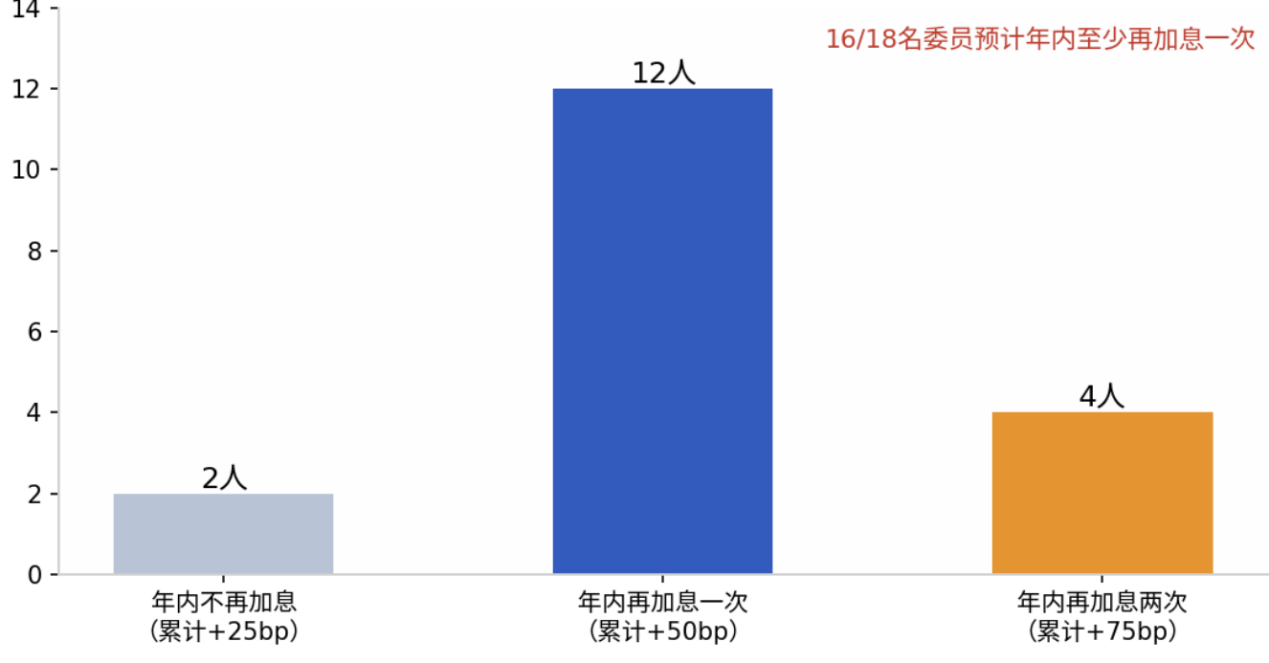
美联储加息“余震未消”,后续加息趋势仍偏鹰派,18名提交预测的委员中,16人预计2026年应再加息,其中12人预计年内累计加息50个基点、4人预计累计75个基点,无人支持全年按兵不动。2026年底利率中位数由此前的3.8%大幅上调至4.1%,2027年中位数持平于4.1%但委员分歧明显加大。(数据来源:美国联邦储备局- Summary of Economic Projections - September 2026)

图:9月FOMC点阵图委员分布
image

数据来源:美国联邦储备局- Summary of Economic Projections - September 2026

决议公布后,美元指数升破100,COMEX期金一度下跌2.1%,市场对"higher for longer"的定价迅速升温——截至2027年9月的累计加息幅度预期升至106个基点。

然而耐人寻味的是,冲击只持续了一天。9月21日,现货黄金收报4385.14美元/盎司,再创历史新高——加息落地,金价不跌反涨。这提示我们:本轮黄金的定价逻辑,早已不再是单纯的“利率交易”。

历史复盘:加从来不是黄金的单边利空

复盘1955年以来美联储历次加息周期,一个反直觉的结论浮现:黄金在加息期内上涨概率超过50%,并呈现明显的“底部抬升”特征——加息启动后20个交易日内金价双向波动、方向不明;20至60日,上涨概率与涨幅中位数显著改善;60至250日趋势性减弱,但累计收益仍优于启动起点。白银则截然不同:整体上涨概率不足40%,初期受工业需求支撑一度强于黄金,但60日后经济放缓传导至制造业,商品属性承压,相对黄金持续走弱。(数据来源:Wind 截至:2026.09.22)

四轮典型周期供了注脚:2022—2023年,黄金在前5至6次加息后即见底(2022年11月伦敦金触及1614美元低点),但比特币分流了部分避险资金,构成额外压制;2015—2018年,由于市场提前定价,金价底部持续抬升;2004—2006年,欧元崛起与黄金ETF(GLD)上市带来增量买盘,对冲了美债实际利率上行的压力,黄金逆势上涨约50%;1999—2000年,白银随经济衰退预期快速回落,但黄金始终未跌破加息启动价位。(数据来源:Wind 截至:2026.09.22)

图:四轮加息周期金价均未跌破启动水平(伦敦金现货历史收盘约值)

image

数据来源:Wind 截至:2026.09.22

历史一再表明:只要加息的底色是对抗通胀而非经济过热无忧,黄金的抗通胀与避险属性就能在紧缩周期中保持韧性。加息压制的是黄金的投机性估值,却压制不了它的货币信用对冲价值。

信用重估:40万亿债务下的黄金长逻辑

中长期看,本轮黄金牛市的核心并非单一降息交易,而是四重因素的共振,其中最底层的是美国财政约束的硬化。

先看债务。美国国债总额已于8月突破40万亿美元——从39万亿到40万亿仅用了五个月。美国国会预算办公室(CBO)8月预算更新显示,2026财年前十个月财政赤字达1.8万亿美元,较上年同期高出1690亿美元,CBO已上调全年赤字预期至2.1万亿美元。

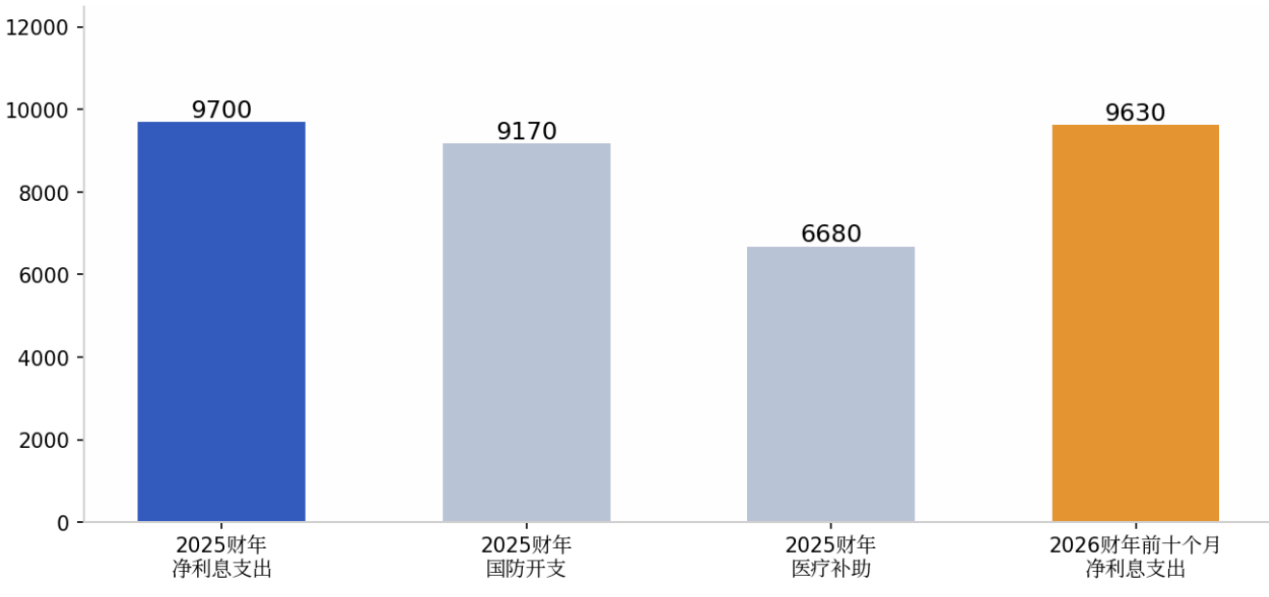
再看付息。同期净利息支出9630亿美元,同比增加1170亿美元、涨幅14%,日均付息约31.8亿美元;美国财政部9月11日数据显示,前11个月净利息支出已突破1万亿美元,超过国防等绝大多数联邦支出类别,仅低于社保与卫生及公众服务部。

图:美国联邦政府净利息支出已超国防开支
image

数据来源:美国国会预算办公室(CBO)、美国财政部、Wind 截至:2026.09.22

地缘与央行行为构成另外两翼——美伊、俄乌冲突未解,9月布伦特原油一度突破96美元,避险需求与通胀风险同步上升。与此同时,世界黄金协会数据显示,2026年二季度全球央行净购金289吨,同比大增62%,创近四年季度新高;其中波兰央行购入51吨居首,中国人民银行增持33吨,且为连续第22个月增持。

值得注意的是,二季度购金发生在金价环比下跌14%的背景下——储备管理者在下跌中加仓,表明降低美元资产集中度、提高黄金储备占比是跨越周期的长期方向,而非短期交易行为。

震荡市中的配置答案:中证有色金属矿业主题指数(931892.CSI)黄金权重位居前列

对A股投资者而言,如何在本轮“加息扰动+信用重估”并行的行情中布局?中证有色金属矿业主题指数(931892.CSI)提供了一个攻守兼备的选项。黄金权重在主要资源类指数中位居前列,且指数编制上仅选取拥有矿产资源储量的上市公司,剔除纯冶炼加工企业,使成份股对金属价格上涨的弹性更为纯粹。

此外,该指数的核心优势在于其纯粹聚焦上游资源端。指数仅选取拥有有色金属矿产资源储量的上市公司证券作为样本,明确剔除了仅从事冶炼与加工等环节的公司。这意味着指数成分股能更直接地受益于资源品价格上涨,避免了冶炼加工环节因成本传导不畅而侵蚀利润的风险。

指数呈现龙头集中与行业均衡的双重特征。成分股多为各细分资源领域市值排名靠前的企业,权重集中于大市值公司;同时,指数编制规则兼顾细分行业的均衡性,确保在铜、黄金、铝、锂、稀土等各主要领域都能覆盖到具有代表性的龙头企业。随着AI算力等新兴领域成为有色金属需求的新增长极,指数中也包含了与战略小金属及算力需求主线相关的代表性公司。(数据来源:Wind 截至:2026.08.24)

产品方面,有色ETF景顺(560290)作为目前市场上跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,即以完全按照标的指数成份股组成及其权重构建股票投资组合为原则,进行被动式指数化投资。基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。

除了场内ETF(560290)外,景顺长城还同步发行了场外联接基金——景顺长城中证有色金属矿业主题ETF联接A(027596)和联接C(027597)。这一产品矩阵覆盖了场内交易和场外定投两大场景,以满足不同类型投资者的需求。

常见FAQ解答

Q1:为什么说有色矿业板块当前配置价值凸显?

全球流动性宽松,弱美元环境整体利好有色金属走强,贵金属金融与商品属性共振。反内卷政策集中落地以来,上游采掘业、原材料行业价格指数显著回升,价格企稳有助于上游企业利润空间的修复。数据中心、新能源设施、电动车等高景气推动AI时代新“石油”铜等工业金属市场需求的持续扩张。黄金刷新历史新高、铜价因全球电网升级飙涨,有色矿业指数2025年涨超104%,近五年年化收益16.29%,显著跑赢沪深300(2025年涨幅17.66%、近五年年化收益-2.41%)。(数据来源:Wind 截至:2025.12.31 有色矿业指数2021-2025年涨幅分别为:39.73%、-20.60%、-11.19%、2.99%、104.84%)

Q2:跟踪的是什么指数?

跟踪中证有色金属矿业主题指数(931892.CSI),从有色金属行业中选取40只拥有有色金属矿产资源储量的上市公司证券作为指数样本,反映有色金属矿业主题上市公司证券的整体表现。前十大权重股合计占比约55.63%,聚焦紫金矿业、洛阳钼业、北方稀土、中金黄金、赤峰黄金等矿业企业,覆盖铜、锂、稀土、钴、铝等工业金属及黄金、白银等贵金属。(数据来源:Wind 截至:2025.12.31)

Q3:与其他有色主题产品有哪些差异?

相比覆盖有色金属采选、冶炼与加工等全产业链的泛有色产品,有色ETF景顺跟踪的指数专门挑选拥有有色金属矿产资源储量的上市公司,成分股硬实力强,资源属性更为突出。在行业覆盖上聚焦上游矿业,剔除航空装备、半导体材料等下游应用环节。同时兼具工业金属与贵金属配置,通过“工业金属+贵金属”组合形成攻守平衡,适合追求资源板块均衡配置的投资者。

Q4:ETF比个股有哪些优势?

有色板块虽受益于资源稀缺性,但单一金属品种价格波动、公司经营风险等仍会对个股造成显著影响。ETF通过指数化投资一篮子覆盖铜、锂、稀土、黄金、白银等多品种矿业龙头,分散单一公司的经营风险与单一品种的价格波动。无需深入研究个股基本面,即可参与有色金属矿业板块价值重估,或更适合普通投资者配置。

Q5:有色ETF景顺(560290)基金经理实力如何?

基金经理龚丽丽具备15年证券、基金行业从业经验,9.17年投资经验,信奉将价值投资方法论融入指数编制方法,把投资逻辑、主动投资框架与指数投资框架进行有机结合。在管景顺长城中证A500ETF上市以来日均跟踪偏离绝对值平均0.02%,跟踪精度优异,为普通投资者提供普惠性金融工具。(数据来源:Wind/景顺长城基金 截至:2026.06.30)

风险提示:

文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。

2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。

3、景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。

景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。

4、关于基金销售费用的说明:景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金A份额每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%; M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。不收取销售服务费。C份额每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。

景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。

5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

加息重启,黄金为何不惧?浅谈有色ETF景顺(560290)标的指数中黄金权重的意义

有色ETF景顺(560290)作为跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。

美联储加息“余震未消”,后续加息趋势仍偏鹰派,18名提交预测的委员中,16人预计2026年应再加息,其中12人预计年内累计加息50个基点、4人预计累计75个基点,无人支持全年按兵不动。2026年底利率中位数由此前的3.8%大幅上调至4.1%,2027年中位数持平于4.1%但委员分歧明显加大。(数据来源:美国联邦储备局- Summary of Economic Projections - September 2026)

图:9月FOMC点阵图委员分布

image

数据来源:美国联邦储备局- Summary of Economic Projections - September 2026

决议公布后,美元指数升破100,COMEX期金一度下跌2.1%,市场对"higher for longer"的定价迅速升温——截至2027年9月的累计加息幅度预期升至106个基点。

然而耐人寻味的是,冲击只持续了一天。9月21日,现货黄金收报4385.14美元/盎司,再创历史新高——加息落地,金价不跌反涨。这提示我们:本轮黄金的定价逻辑,早已不再是单纯的“利率交易”。

历史复盘:加从来不是黄金的单边利空

复盘1955年以来美联储历次加息周期,一个反直觉的结论浮现:黄金在加息期内上涨概率超过50%,并呈现明显的“底部抬升”特征——加息启动后20个交易日内金价双向波动、方向不明;20至60日,上涨概率与涨幅中位数显著改善;60至250日趋势性减弱,但累计收益仍优于启动起点。白银则截然不同:整体上涨概率不足40%,初期受工业需求支撑一度强于黄金,但60日后经济放缓传导至制造业,商品属性承压,相对黄金持续走弱。(数据来源:Wind 截至:2026.09.22)

四轮典型周期供了注脚:2022—2023年,黄金在前5至6次加息后即见底(2022年11月伦敦金触及1614美元低点),但比特币分流了部分避险资金,构成额外压制;2015—2018年,由于市场提前定价,金价底部持续抬升;2004—2006年,欧元崛起与黄金ETF(GLD)上市带来增量买盘,对冲了美债实际利率上行的压力,黄金逆势上涨约50%;1999—2000年,白银随经济衰退预期快速回落,但黄金始终未跌破加息启动价位。(数据来源:Wind 截至:2026.09.22)

图:四轮加息周期金价均未跌破启动水平(伦敦金现货历史收盘约值)

image

数据来源:Wind 截至:2026.09.22

历史一再表明:只要加息的底色是对抗通胀而非经济过热无忧,黄金的抗通胀与避险属性就能在紧缩周期中保持韧性。加息压制的是黄金的投机性估值,却压制不了它的货币信用对冲价值。

信用重估:40万亿债务下的黄金长逻辑

中长期看,本轮黄金牛市的核心并非单一降息交易,而是四重因素的共振,其中最底层的是美国财政约束的硬化。

先看债务。美国国债总额已于8月突破40万亿美元——从39万亿到40万亿仅用了五个月。美国国会预算办公室(CBO)8月预算更新显示,2026财年前十个月财政赤字达1.8万亿美元,较上年同期高出1690亿美元,CBO已上调全年赤字预期至2.1万亿美元。

再看付息。同期净利息支出9630亿美元,同比增加1170亿美元、涨幅14%,日均付息约31.8亿美元;美国财政部9月11日数据显示,前11个月净利息支出已突破1万亿美元,超过国防等绝大多数联邦支出类别,仅低于社保与卫生及公众服务部。

图:美国联邦政府净利息支出已超国防开支

image

数据来源:美国国会预算办公室(CBO)、美国财政部、Wind 截至:2026.09.22

地缘与央行行为构成另外两翼——美伊、俄乌冲突未解,9月布伦特原油一度突破96美元,避险需求与通胀风险同步上升。与此同时,世界黄金协会数据显示,2026年二季度全球央行净购金289吨,同比大增62%,创近四年季度新高;其中波兰央行购入51吨居首,中国人民银行增持33吨,且为连续第22个月增持。

值得注意的是,二季度购金发生在金价环比下跌14%的背景下——储备管理者在下跌中加仓,表明降低美元资产集中度、提高黄金储备占比是跨越周期的长期方向,而非短期交易行为。

震荡市中的配置答案:中证有色金属矿业主题指数(931892.CSI)黄金权重位居前列

对A股投资者而言,如何在本轮“加息扰动+信用重估”并行的行情中布局?中证有色金属矿业主题指数(931892.CSI)提供了一个攻守兼备的选项。黄金权重在主要资源类指数中位居前列,且指数编制上仅选取拥有矿产资源储量的上市公司,剔除纯冶炼加工企业,使成份股对金属价格上涨的弹性更为纯粹。

此外,该指数的核心优势在于其纯粹聚焦上游资源端。指数仅选取拥有有色金属矿产资源储量的上市公司证券作为样本,明确剔除了仅从事冶炼与加工等环节的公司。这意味着指数成分股能更直接地受益于资源品价格上涨,避免了冶炼加工环节因成本传导不畅而侵蚀利润的风险。

指数呈现龙头集中与行业均衡的双重特征。成分股多为各细分资源领域市值排名靠前的企业,权重集中于大市值公司;同时,指数编制规则兼顾细分行业的均衡性,确保在铜、黄金、铝、锂、稀土等各主要领域都能覆盖到具有代表性的龙头企业。随着AI算力等新兴领域成为有色金属需求的新增长极,指数中也包含了与战略小金属及算力需求主线相关的代表性公司。(数据来源:Wind 截至:2026.08.24)

产品方面,有色ETF景顺(560290)作为目前市场上跟踪中证有色金属矿业主题指数的代表性产品,该基金采用完全复制法进行投资,即以完全按照标的指数成份股组成及其权重构建股票投资组合为原则,进行被动式指数化投资。基金合同明确力争使日均跟踪偏离度的绝对值不超过0.2%,年化跟踪误差不超过2%。

除了场内ETF(560290)外,景顺长城还同步发行了场外联接基金——景顺长城中证有色金属矿业主题ETF联接A(027596)和联接C(027597)。这一产品矩阵覆盖了场内交易和场外定投两大场景,以满足不同类型投资者的需求。

常见FAQ解答

Q1:为什么说有色矿业板块当前配置价值凸显?

全球流动性宽松,弱美元环境整体利好有色金属走强,贵金属金融与商品属性共振。反内卷政策集中落地以来,上游采掘业、原材料行业价格指数显著回升,价格企稳有助于上游企业利润空间的修复。数据中心、新能源设施、电动车等高景气推动AI时代新“石油”铜等工业金属市场需求的持续扩张。黄金刷新历史新高、铜价因全球电网升级飙涨,有色矿业指数2025年涨超104%,近五年年化收益16.29%,显著跑赢沪深300(2025年涨幅17.66%、近五年年化收益-2.41%)。(数据来源:Wind 截至:2025.12.31 有色矿业指数2021-2025年涨幅分别为:39.73%、-20.60%、-11.19%、2.99%、104.84%)

Q2:跟踪的是什么指数?

跟踪中证有色金属矿业主题指数(931892.CSI),从有色金属行业中选取40只拥有有色金属矿产资源储量的上市公司证券作为指数样本,反映有色金属矿业主题上市公司证券的整体表现。前十大权重股合计占比约55.63%,聚焦紫金矿业、洛阳钼业、北方稀土、中金黄金、赤峰黄金等矿业企业,覆盖铜、锂、稀土、钴、铝等工业金属及黄金、白银等贵金属。(数据来源:Wind 截至:2025.12.31)

Q3:与其他有色主题产品有哪些差异?

相比覆盖有色金属采选、冶炼与加工等全产业链的泛有色产品,有色ETF景顺跟踪的指数专门挑选拥有有色金属矿产资源储量的上市公司,成分股硬实力强,资源属性更为突出。在行业覆盖上聚焦上游矿业,剔除航空装备、半导体材料等下游应用环节。同时兼具工业金属与贵金属配置,通过“工业金属+贵金属”组合形成攻守平衡,适合追求资源板块均衡配置的投资者。

Q4:ETF比个股有哪些优势?

有色板块虽受益于资源稀缺性,但单一金属品种价格波动、公司经营风险等仍会对个股造成显著影响。ETF通过指数化投资一篮子覆盖铜、锂、稀土、黄金、白银等多品种矿业龙头,分散单一公司的经营风险与单一品种的价格波动。无需深入研究个股基本面,即可参与有色金属矿业板块价值重估,或更适合普通投资者配置。

Q5:有色ETF景顺(560290)基金经理实力如何?

基金经理龚丽丽具备15年证券、基金行业从业经验,9.17年投资经验,信奉将价值投资方法论融入指数编制方法,把投资逻辑、主动投资框架与指数投资框架进行有机结合。在管景顺长城中证A500ETF上市以来日均跟踪偏离绝对值平均0.02%,跟踪精度优异,为普通投资者提供普惠性金融工具。(数据来源:Wind/景顺长城基金 截至:2026.06.30)

风险提示:

文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。

2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。

3、景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。

景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金晨星风险评级:中高,适合激进型、积极型投资者。

4、关于基金销售费用的说明:景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金发起式联接基金A份额每笔申购金额(M)分段收取申购费,具体为:M<100万元,0.30%;100万元≤M<500万元,0.20%; M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。不收取销售服务费。C份额每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。

景顺长城中证有色金属矿业主题交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。

5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。

未经正式授权严禁转载本文,侵权必究。