
正在阅读:

2026美妆消费新变局:一边买贵,一边求真

扫一扫下载界面新闻APP

2026美妆消费新变局:一边买贵,一边求真

价格分化,高端加速。

文|未来迹FutureBeauty 林锦淼

编辑|吴思馨

2026年上半年,美妆护肤线上市场销售额同比增长7.4%,在2303.8亿元的营收背后,市场格局正发生重要变化。

近日,魔镜洞察发布《2026半年度消费新潜力白皮书》,揭示中国美妆护肤市场的四个洞察:

1、美妆护肤市场大盘稳中有升,价格带呈现“大众刚需稳固、高端消费加速”的哑铃型分化格局。市场增长动能正从“量的扩张”转向“质的升级”,高端化与性价比并行将成为未来主旋律。

2、品牌格局呈现头部稳固,腰部突围,市场集中度持续走低的特征。增长逻辑正从“规模覆盖”转向“精准占位”,细分赛道的专业性与差异化成为突围关键。

3、护肤领域,舒缓祛痘成为增速最快的功效赛道,其中面部精华稳坐核心,痘痘贴等细分品类增速显著。消费行为呈现出从“强效剥脱”向“温和日常维稳”的变化。

4、彩妆领域,“原生质感”定义了底妆新标准,轻透妆养逐渐成为主流。定妆喷雾凭借清透、不破坏底妆的优势逐渐取代传统定妆方式。

无论是功效赛道的精准卡位,还是审美取向的“原生感”回归,都印证了行业正转向“精细化运营”,谁能更精准地捕捉细分需求、更自然地融入消费者生活场景,谁就能在存量博弈中赢得先机。

大盘价格带呈“杠铃型”分化,腰部品牌加速突围

魔镜洞察数据显示,2026年上半年美妆护肤线上市场销售额达2303.8亿元,同比增长7.4%,销量26.5亿件,同比增长8.0%,市场整体保持稳健增长。

从市场趋势看,美妆护肤市场发展繁荣,呈现“美妆向大众扎根、护肤向两端延伸”的趋势。

低价位产品占据整体主流份额;高端赛道消费吸引力持续提升,保持较快增长态势。
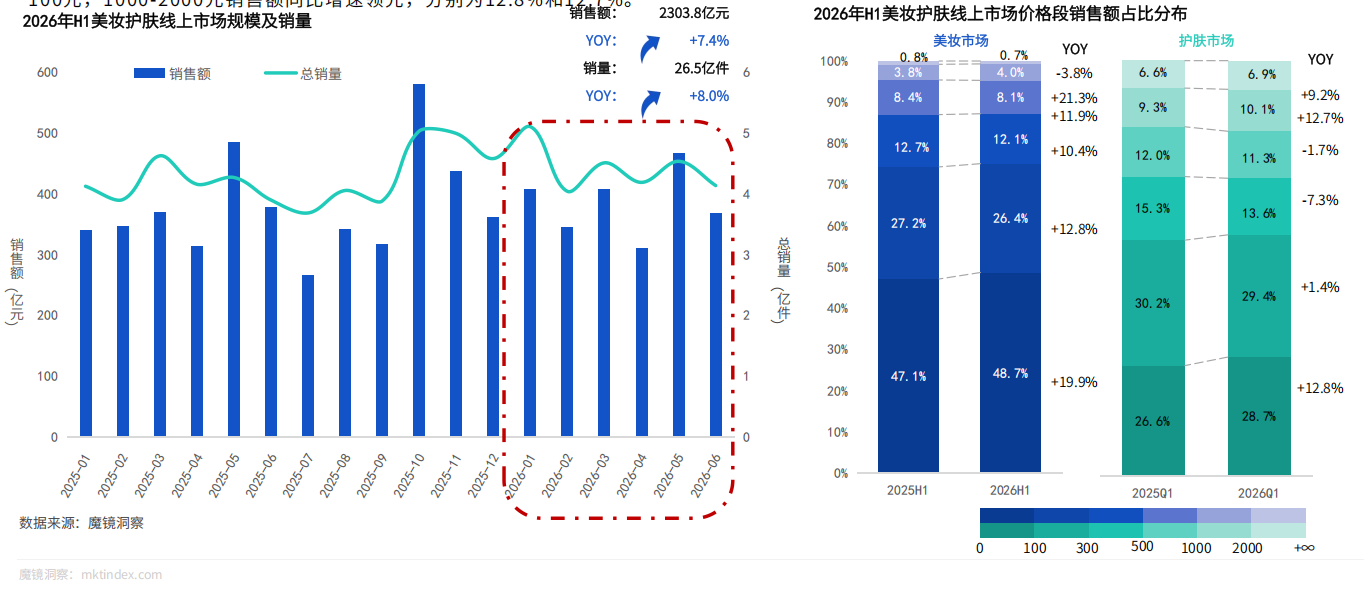
具体来看,美妆市场0-300元价格段合计占比达75.1%,消费者更加注重性价比,美妆消费正在向大众价格带扎根;与此同时,1000-2000元价格段增速达到21.3%,高端价格带展现出强劲的增长势头。

护肤市场则呈现出向两端延伸的态势:0-100元价格带同比增长12.8%,满足了消费者对“高性价比”的刚需;而1000-2000元价格带同比增长12.7%,验证了“高端功效与体验”的叙事依然成立。

2026年上半年,美妆护肤行业市场国际高端全线走强,头部规模稳固,腰部品牌加速突围。

TOP10品牌销售额同比增长9.6%,但CR10市占率减少0.5%,增速高于市场大盘。腰部品牌市占率扩大1.7%,销售额同比增长17.7%。

头部品牌TOP10中,雅诗兰黛、兰蔻、欧莱雅等外资品牌占据前三席位,持续以高端化战略巩固竞争力,高端抗老及贵妇线产品成为核心增长引擎,小棕瓶精华、小黑瓶肌底精华等高端抗老大单品声量显著;珀莱雅、韩束则凭借双抗精华、红蛮腰多肽精华等单品撕开抗老赛道的中间价格带,成为进入前10的中国品牌。

腰部品牌竞争激烈,部分品牌通过“单点突破”实现逆势高增。毛戈平同比增长46.6%,以专业大师IP及奢华养肤气垫突围高端彩妆;蜜丝婷同比增长44.1%,凭借防晒大单品矩阵精准承接大众防晒需求。

尾部品牌销售额同比增长9.2%,销量同比增长12.1%,市场份额下降1.2个百分点至41.1%,整个美妆护肤市场呈金字塔结构。

舒缓祛痘需求从面部向身体延伸,身体护理、控油成增长新引擎

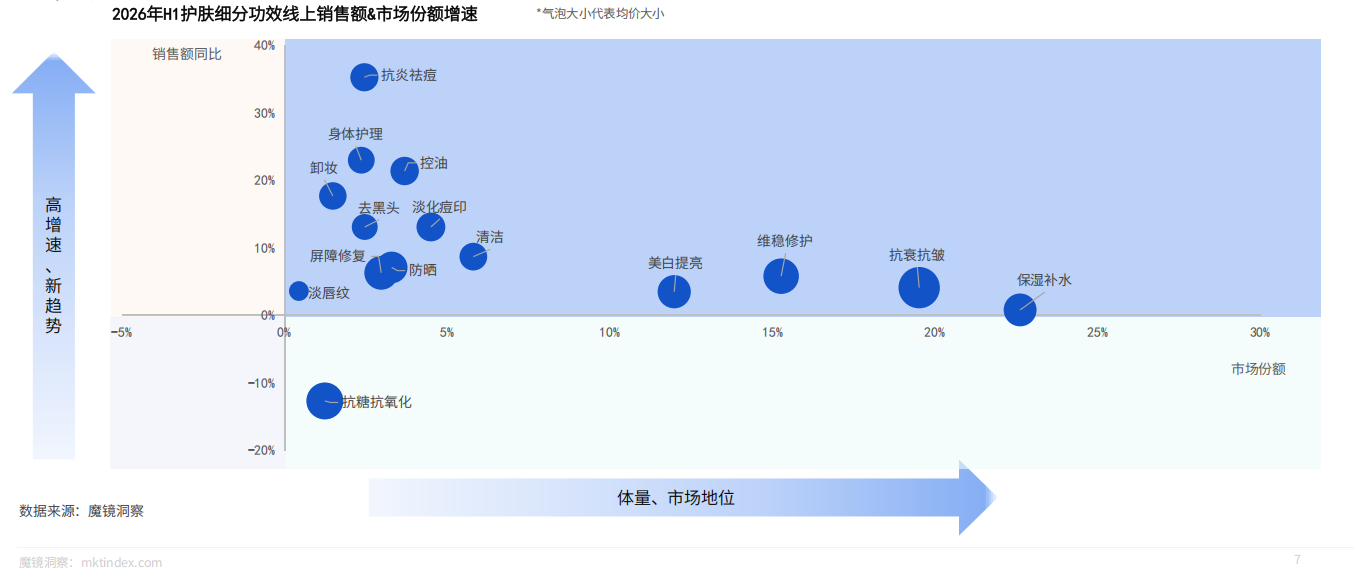
2026年上半年,保湿补水、抗衰抗皱、维稳修护三大功效以近六成份额稳居基本盘。保湿补水稳居第一大品类,但增速仅0.8%,已进入存量成熟期;抗衰抗皱产品销售额同比增长+4.1%,维稳修护同比增长+5.8%。,增速普遍放缓。

此外,身体护理同比增长+23.0%,控油同比增长+21.4%,成为拉动市场增长的新引擎。对比全盘,舒缓祛痘以最快领跑全品类。
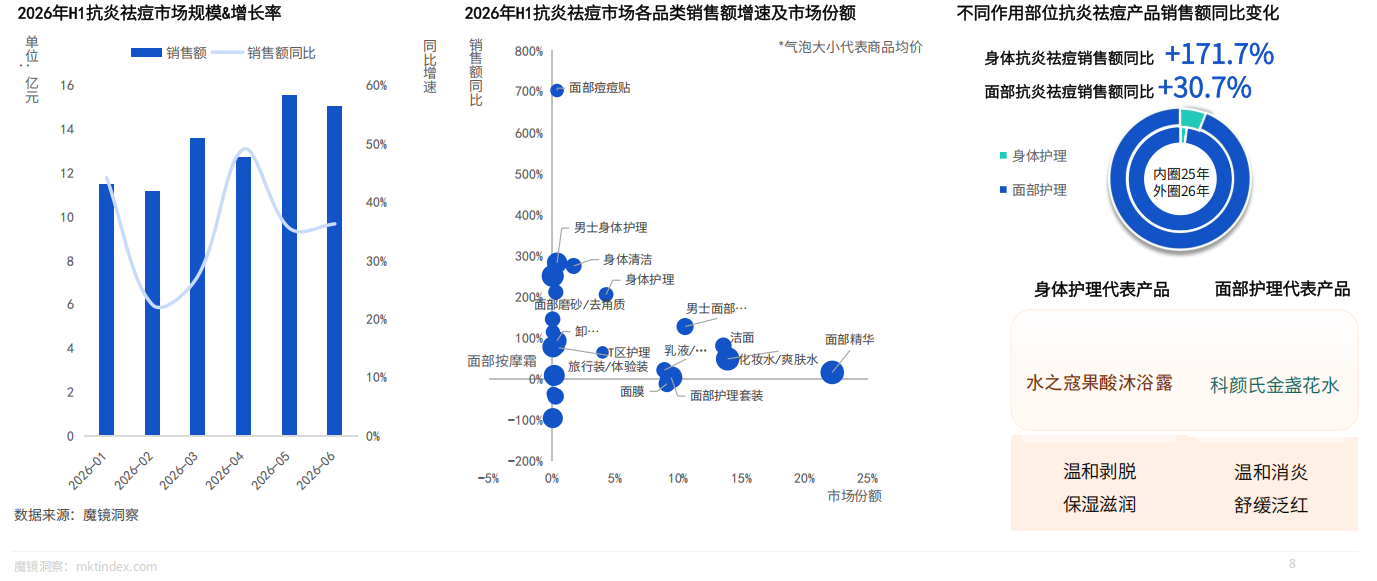
2026年上半年,舒缓祛痘产品销售额达79.5亿元,同比增长35.3%。近6个月,舒缓祛痘整体销售额呈现逐月上升趋势,4月同比增速达最高点。

从护理部位维度看,面部护理类(面部精华、洁面等)仍主导市场,同比增长30.7%。身体舒缓祛痘销售额同比增幅最高(171.7%),销售额跃升至5.3亿元。这说明,消费者舒缓祛痘需求正从面部向身体延伸。
从用户结构看,核心人群正向26-30岁迁移,这一年龄段的用户在祛痘上采取预防大于急救,重点在于调节水油平衡、舒缓。消费理念也从“强效剥脱”转向“温和日常维稳”。护肤流程精细化成为主流消费行为,用户主动关注成分、自主规划护肤步骤的意愿大幅提升。

同时,祛痘消费的性别边界同步拓宽,男士身体护理同比增速283.0%,反映出祛痘功效的消费人群正进一步扩大。此外,祛痘消费人群覆盖广泛,2026年上半年逐渐向二线及以下城市下沉延伸。
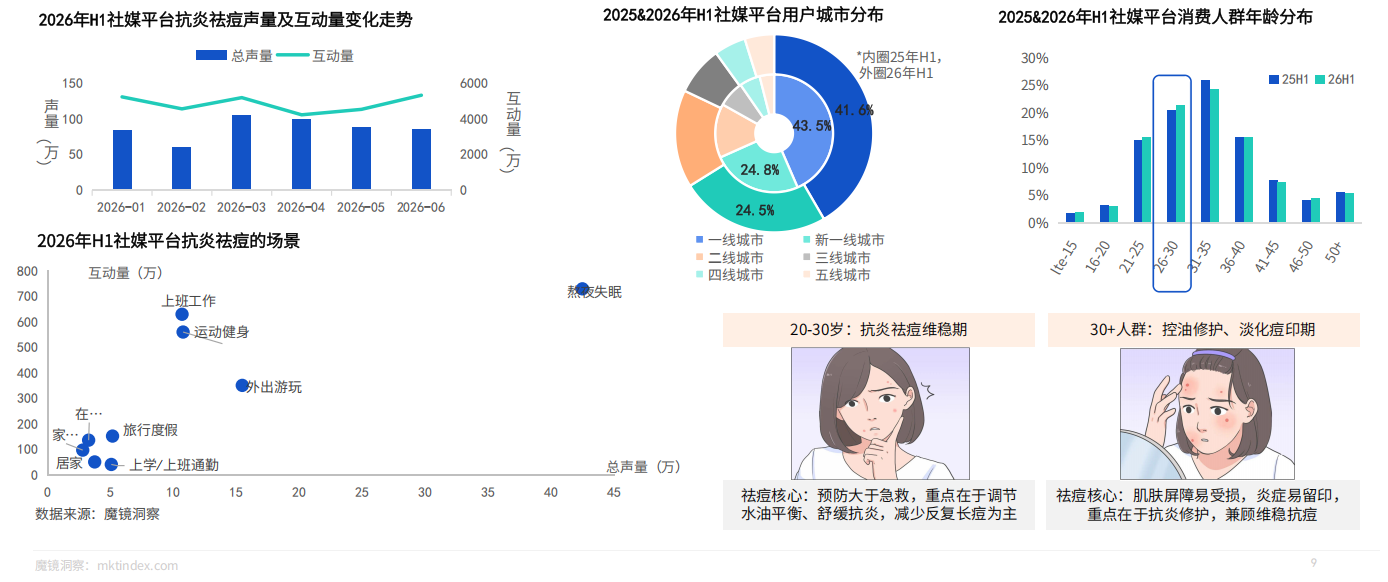
随着消费者控油意识的提升,祛痘产品在社媒平台广受关注。2026年上半年,消费者对舒缓祛痘产品的认知主要集中在场景和人体特征维度。

场景方面,熬夜失眠、护肤、长痘是消费者最关注的三大核心场景,这也反映出“即时急救”与“长效维稳”需求的深度融合。长期熬夜会引发皮质醇水平升高,造成皮脂腺分泌紊乱,促使粉刺进一步发展为红肿炎性痘痘。

在人体特征方面,痘痘和敏感肌始终是社媒讨论的热门品类。面部痘痘贴(+703.0%)增速惊人,成为舒缓祛痘市场的增量黑马。
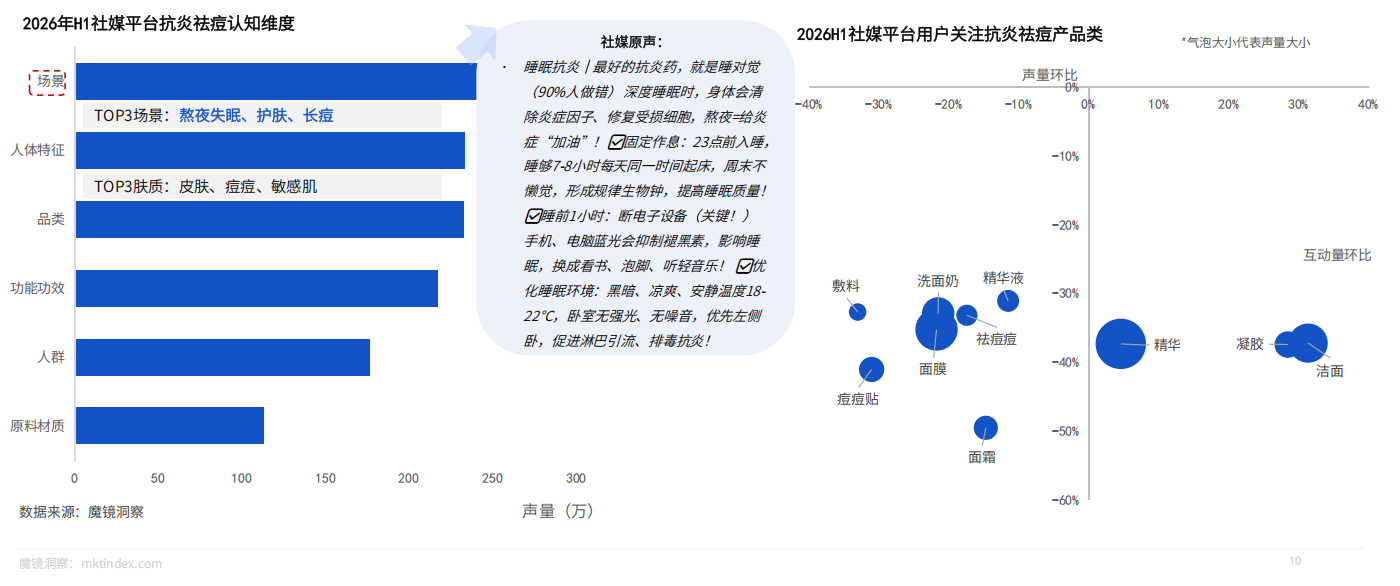
从品类上看,洁面和凝胶的互动量环比分别增长31.4%和28.5%,是少数实现互动量环比正增长的品类。这些品类正在凭借“温和清洁、不拔干不伤屏障、清爽水润低负担”的优势,从基础洗护向功效化、精细化方向升级,其背后是消费者从“洗干净、补水即可”向“洗得温和、肤感优先、养出好皮”的科学护肤理念转变。

“清透原生”成彩妆主流,定妆喷雾增速最快

2026年上半年美妆热门风格关键词中,“清透不卡粉”“遮瑕”占据声量高地,“免胶”“哑光”以显著同比增速突围,折射出消费者对“原生”的强烈诉求。

与此同时,懒人经济与便捷变美需求正在驱动品类快速扩容,消费者更青睐于在有限的产品中体验更多的功效。
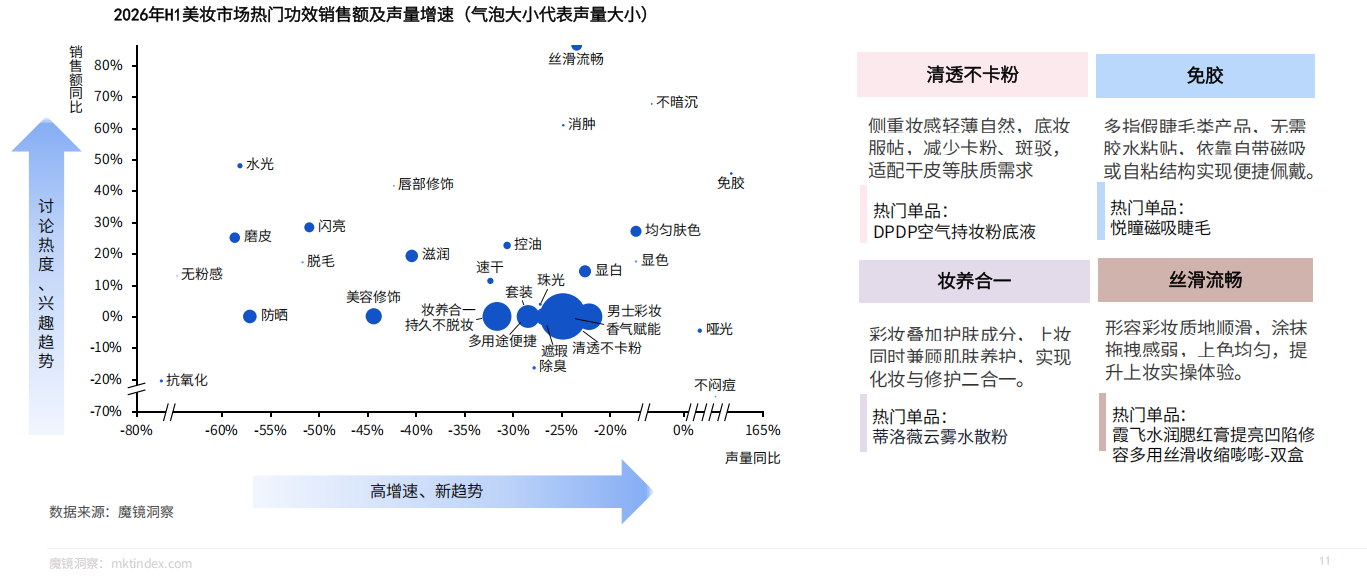
清透不卡粉销售额同比+23.3%,DPDP空气持妆粉底液侧重妆感轻薄自然、服帖,减少卡粉、斑驳,适配干皮等肤质需求。“免胶”则主要集中于假睫毛品类,销售额同比高增45.7%,声量暴涨161.7%。悦瞳磁吸假睫毛、免胶假睫毛等可省去涂胶步骤,实现便捷佩戴。“妆养合一”销售额同比增长23.1%,蒂洛薇云雾水散粉叠加护肤成分,上妆同时兼顾肌肤养护。

2026年上半年美妆热门风格赛道中,日常感与自然审美需求持续领跑,原生轻薄水光妆效,契合大众精致低调的日常化妆需求。

日常风格以17%的声量占比稳居全赛道首位,自然风格以9%的占比位列第二,二者共同构成美妆市场的审美主流,其本质是消费者对“自然”与“随性简约”的深度追求,核心落点为“不费力就好看”的日常掌控感。
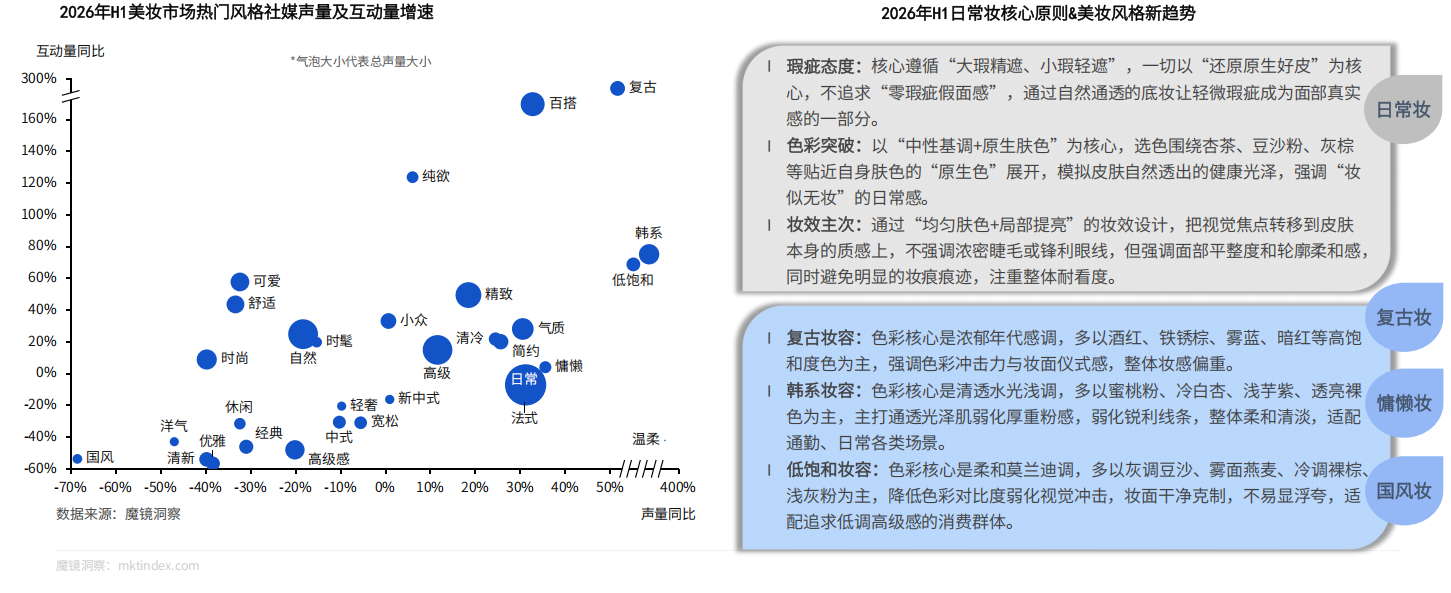
而在日常妆中,“原生质感”成为消费共识,底层逻辑是追求自然裸妆、拒绝假面感。

·瑕疵态度:核心遵循“大瑕精选、小瑕轻遮”,一切以“还原原生好皮”为核心,不追求“零瑕疵假面感”,通过自然通透的底妆让轻微瑕疵成为面部真实感的一部分。

·色彩突破:以“中性基调+原生肤色”为核心,选色围绕苦茶、豆沙粉、灰棕等贴近自身肤色的“原生色”展开,模拟皮肤自然透出的健康光泽,强调“妆似无妆”的日常感。

·妆效主次:通过“均匀肤色+局部提亮”的妆效设计,把视觉焦点转移到皮肤本身的质感上,不强调浓密睫毛或锋利眼线,但强调面部平整度和轮廓柔和感,同时避免明显的妆痕痕迹,注重整体耐看度。

2026年上半年,原生质感面部彩妆品类市场销售额90.2亿元,同比增加34.5%。其中粉底液/膏依旧是规模最大品类,增长强劲。BB霜、粉饼、素颜霜等品类占比较高,消费者实现“原生好皮”的路径日益多元。
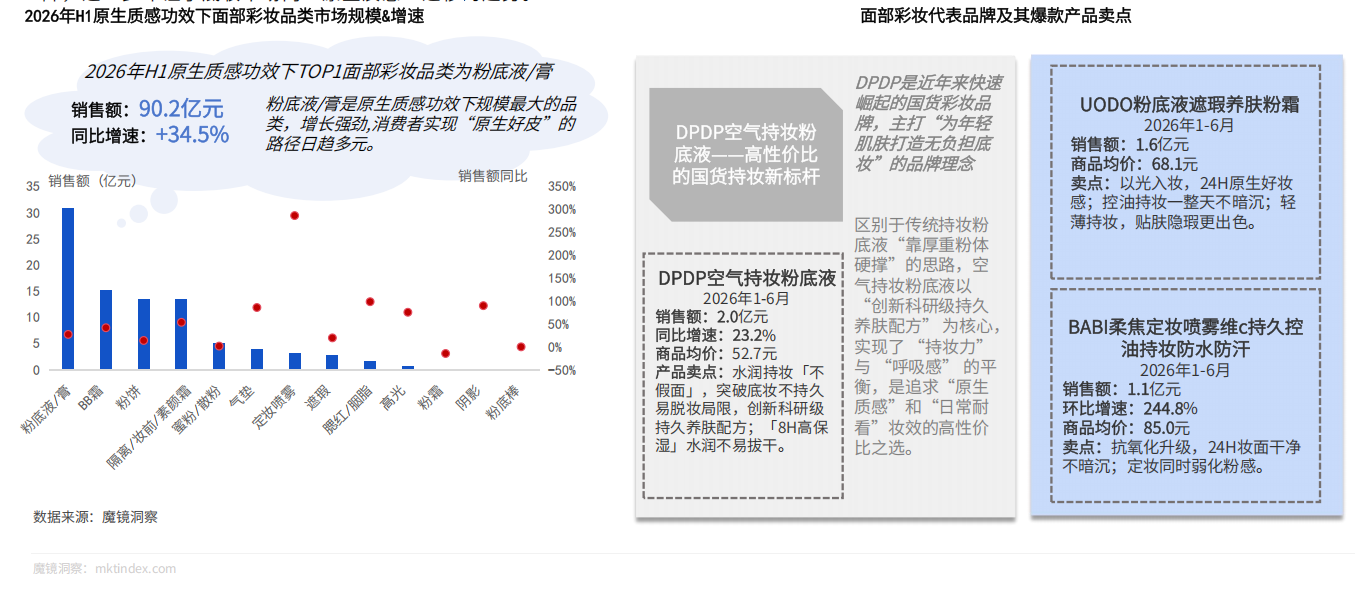
从品类发展来看,定妆喷雾增速最快,同比增长286.4%,其优势在于既清透又不破坏底妆,正在逐渐取代传统粉状定妆方式。与此同时,腮红/胭脂、气垫同比增速均超90%,隔离/妆前/素颜霜等品类同比增加53.6%。

随着消费者对厚重粉感和强力遮盖的需求持续下降,蜜粉/散粉、粉霜等增速明显落后,这也进一步印证了底妆市场向“原生质感”迁移的趋势。

面部彩妆上,国货品牌表现亮眼。DPDP空气持妆粉底液主打水润持妆“不假面”,以52.7元的均价成为性价比之选;UODO粉底液遮瑕养肤粉霜则以光入妆,销售额达1.6亿元;BABI柔焦定妆喷雾在抗氧化上升级,定妆同时弱化粉感,环比增速高达244.8%。

2026年上半年,彩妆新品也在持续进行升级迭代。

底妆端,彩棠小圆管粉底液2.0粉体细腻,薄遮盖瑕疵,塑造原生柔雾肌,长效持妆不斑驳,植萃养护不易闷痘,磁吸顶盖一物多用;伊菲丹氧气防晒集妆前防晒于一体,清爽速成膜,植萃抗氧化防止底妆暗沉,全肤质适用。
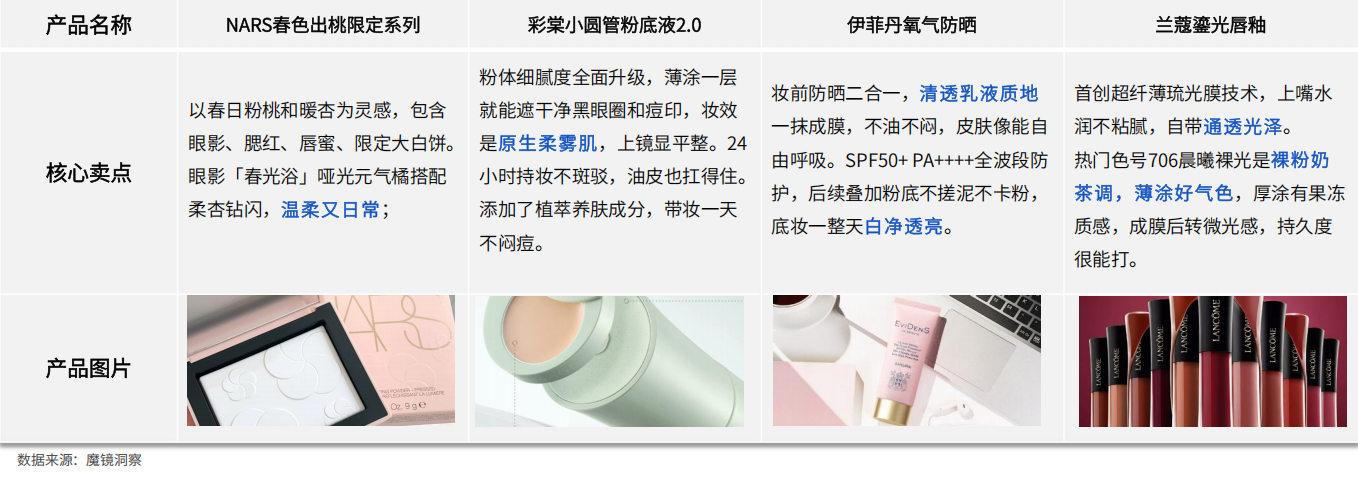
NARS春色出桃限定套组集齐多件彩妆,蜜桃杏调打造温柔日常妆,限定包装兼具收藏属性;兰蔻鎏光唇釉采用超薄琉光膜,水润不粘腻,裸粉奶茶色呈现自然果冻微光唇,适配伪素颜原生妆容。

从线上营销端看,2026上半年#日常妆# #妈生好皮# #原相机无滤镜#热度高涨,伪素颜、极简裸肌、无粉底、日系清透四类原生妆容帖成为小红书主流,卸妆式、原生感测评正在替代滤镜精修内容。
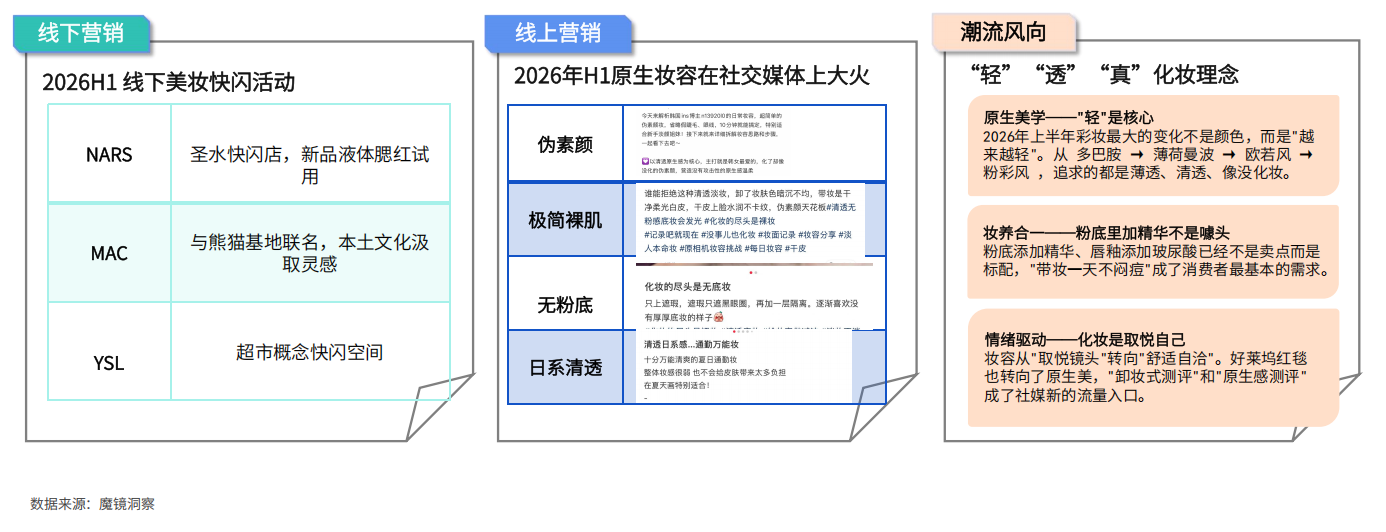
线下营销而言,NARS在韩国圣水开展快闪店,上市新品液体腮红,现场可试用;MAC与熊猫基地联名,从本土文化中汲取灵感;YSL则开设超市概念的快闪空间。品牌们正以差异化的场景搭建与沉浸式互动体验,有效激活线下流量,强化与消费者的情感连接。

综上可见,2026年上半年护肤彩妆趋势为“轻、透、真”。妆养合一、情绪驱动成为核心关键词,行业审美共识正在朝着轻量化、原生感收拢。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

2026美妆消费新变局:一边买贵,一边求真

价格分化,高端加速。

文|未来迹FutureBeauty 林锦淼

编辑|吴思馨

2026年上半年,美妆护肤线上市场销售额同比增长7.4%,在2303.8亿元的营收背后,市场格局正发生重要变化。

近日,魔镜洞察发布《2026半年度消费新潜力白皮书》,揭示中国美妆护肤市场的四个洞察:

1、美妆护肤市场大盘稳中有升,价格带呈现“大众刚需稳固、高端消费加速”的哑铃型分化格局。市场增长动能正从“量的扩张”转向“质的升级”,高端化与性价比并行将成为未来主旋律。

2、品牌格局呈现头部稳固,腰部突围,市场集中度持续走低的特征。增长逻辑正从“规模覆盖”转向“精准占位”,细分赛道的专业性与差异化成为突围关键。

3、护肤领域,舒缓祛痘成为增速最快的功效赛道,其中面部精华稳坐核心,痘痘贴等细分品类增速显著。消费行为呈现出从“强效剥脱”向“温和日常维稳”的变化。

4、彩妆领域,“原生质感”定义了底妆新标准,轻透妆养逐渐成为主流。定妆喷雾凭借清透、不破坏底妆的优势逐渐取代传统定妆方式。

无论是功效赛道的精准卡位,还是审美取向的“原生感”回归,都印证了行业正转向“精细化运营”,谁能更精准地捕捉细分需求、更自然地融入消费者生活场景,谁就能在存量博弈中赢得先机。

大盘价格带呈“杠铃型”分化,腰部品牌加速突围

魔镜洞察数据显示,2026年上半年美妆护肤线上市场销售额达2303.8亿元,同比增长7.4%,销量26.5亿件,同比增长8.0%,市场整体保持稳健增长。

从市场趋势看,美妆护肤市场发展繁荣,呈现“美妆向大众扎根、护肤向两端延伸”的趋势。

低价位产品占据整体主流份额;高端赛道消费吸引力持续提升,保持较快增长态势。

具体来看,美妆市场0-300元价格段合计占比达75.1%,消费者更加注重性价比,美妆消费正在向大众价格带扎根;与此同时,1000-2000元价格段增速达到21.3%,高端价格带展现出强劲的增长势头。

护肤市场则呈现出向两端延伸的态势:0-100元价格带同比增长12.8%,满足了消费者对“高性价比”的刚需;而1000-2000元价格带同比增长12.7%,验证了“高端功效与体验”的叙事依然成立。

2026年上半年,美妆护肤行业市场国际高端全线走强,头部规模稳固,腰部品牌加速突围。

TOP10品牌销售额同比增长9.6%,但CR10市占率减少0.5%,增速高于市场大盘。腰部品牌市占率扩大1.7%,销售额同比增长17.7%。

头部品牌TOP10中,雅诗兰黛、兰蔻、欧莱雅等外资品牌占据前三席位,持续以高端化战略巩固竞争力,高端抗老及贵妇线产品成为核心增长引擎,小棕瓶精华、小黑瓶肌底精华等高端抗老大单品声量显著;珀莱雅、韩束则凭借双抗精华、红蛮腰多肽精华等单品撕开抗老赛道的中间价格带,成为进入前10的中国品牌。

腰部品牌竞争激烈,部分品牌通过“单点突破”实现逆势高增。毛戈平同比增长46.6%,以专业大师IP及奢华养肤气垫突围高端彩妆;蜜丝婷同比增长44.1%,凭借防晒大单品矩阵精准承接大众防晒需求。

尾部品牌销售额同比增长9.2%,销量同比增长12.1%,市场份额下降1.2个百分点至41.1%,整个美妆护肤市场呈金字塔结构。

舒缓祛痘需求从面部向身体延伸,身体护理、控油成增长新引擎

2026年上半年,保湿补水、抗衰抗皱、维稳修护三大功效以近六成份额稳居基本盘。保湿补水稳居第一大品类,但增速仅0.8%,已进入存量成熟期;抗衰抗皱产品销售额同比增长+4.1%,维稳修护同比增长+5.8%。,增速普遍放缓。

此外,身体护理同比增长+23.0%,控油同比增长+21.4%,成为拉动市场增长的新引擎。对比全盘,舒缓祛痘以最快领跑全品类。

2026年上半年,舒缓祛痘产品销售额达79.5亿元,同比增长35.3%。近6个月,舒缓祛痘整体销售额呈现逐月上升趋势,4月同比增速达最高点。

从护理部位维度看,面部护理类(面部精华、洁面等)仍主导市场,同比增长30.7%。身体舒缓祛痘销售额同比增幅最高(171.7%),销售额跃升至5.3亿元。这说明,消费者舒缓祛痘需求正从面部向身体延伸。

从用户结构看,核心人群正向26-30岁迁移,这一年龄段的用户在祛痘上采取预防大于急救,重点在于调节水油平衡、舒缓。消费理念也从“强效剥脱”转向“温和日常维稳”。护肤流程精细化成为主流消费行为,用户主动关注成分、自主规划护肤步骤的意愿大幅提升。

同时,祛痘消费的性别边界同步拓宽,男士身体护理同比增速283.0%,反映出祛痘功效的消费人群正进一步扩大。此外,祛痘消费人群覆盖广泛,2026年上半年逐渐向二线及以下城市下沉延伸。

随着消费者控油意识的提升,祛痘产品在社媒平台广受关注。2026年上半年,消费者对舒缓祛痘产品的认知主要集中在场景和人体特征维度。

场景方面,熬夜失眠、护肤、长痘是消费者最关注的三大核心场景,这也反映出“即时急救”与“长效维稳”需求的深度融合。长期熬夜会引发皮质醇水平升高,造成皮脂腺分泌紊乱,促使粉刺进一步发展为红肿炎性痘痘。

在人体特征方面,痘痘和敏感肌始终是社媒讨论的热门品类。面部痘痘贴(+703.0%)增速惊人,成为舒缓祛痘市场的增量黑马。

从品类上看,洁面和凝胶的互动量环比分别增长31.4%和28.5%,是少数实现互动量环比正增长的品类。这些品类正在凭借“温和清洁、不拔干不伤屏障、清爽水润低负担”的优势,从基础洗护向功效化、精细化方向升级,其背后是消费者从“洗干净、补水即可”向“洗得温和、肤感优先、养出好皮”的科学护肤理念转变。

“清透原生”成彩妆主流,定妆喷雾增速最快

2026年上半年美妆热门风格关键词中,“清透不卡粉”“遮瑕”占据声量高地,“免胶”“哑光”以显著同比增速突围,折射出消费者对“原生”的强烈诉求。

与此同时,懒人经济与便捷变美需求正在驱动品类快速扩容,消费者更青睐于在有限的产品中体验更多的功效。

清透不卡粉销售额同比+23.3%,DPDP空气持妆粉底液侧重妆感轻薄自然、服帖,减少卡粉、斑驳,适配干皮等肤质需求。“免胶”则主要集中于假睫毛品类,销售额同比高增45.7%,声量暴涨161.7%。悦瞳磁吸假睫毛、免胶假睫毛等可省去涂胶步骤,实现便捷佩戴。“妆养合一”销售额同比增长23.1%,蒂洛薇云雾水散粉叠加护肤成分,上妆同时兼顾肌肤养护。

2026年上半年美妆热门风格赛道中,日常感与自然审美需求持续领跑,原生轻薄水光妆效,契合大众精致低调的日常化妆需求。

日常风格以17%的声量占比稳居全赛道首位,自然风格以9%的占比位列第二,二者共同构成美妆市场的审美主流,其本质是消费者对“自然”与“随性简约”的深度追求,核心落点为“不费力就好看”的日常掌控感。

而在日常妆中,“原生质感”成为消费共识,底层逻辑是追求自然裸妆、拒绝假面感。

·瑕疵态度:核心遵循“大瑕精选、小瑕轻遮”,一切以“还原原生好皮”为核心,不追求“零瑕疵假面感”,通过自然通透的底妆让轻微瑕疵成为面部真实感的一部分。

·色彩突破:以“中性基调+原生肤色”为核心,选色围绕苦茶、豆沙粉、灰棕等贴近自身肤色的“原生色”展开,模拟皮肤自然透出的健康光泽,强调“妆似无妆”的日常感。

·妆效主次:通过“均匀肤色+局部提亮”的妆效设计,把视觉焦点转移到皮肤本身的质感上,不强调浓密睫毛或锋利眼线,但强调面部平整度和轮廓柔和感,同时避免明显的妆痕痕迹,注重整体耐看度。

2026年上半年,原生质感面部彩妆品类市场销售额90.2亿元,同比增加34.5%。其中粉底液/膏依旧是规模最大品类,增长强劲。BB霜、粉饼、素颜霜等品类占比较高,消费者实现“原生好皮”的路径日益多元。

从品类发展来看,定妆喷雾增速最快,同比增长286.4%,其优势在于既清透又不破坏底妆,正在逐渐取代传统粉状定妆方式。与此同时,腮红/胭脂、气垫同比增速均超90%,隔离/妆前/素颜霜等品类同比增加53.6%。

随着消费者对厚重粉感和强力遮盖的需求持续下降,蜜粉/散粉、粉霜等增速明显落后,这也进一步印证了底妆市场向“原生质感”迁移的趋势。

面部彩妆上,国货品牌表现亮眼。DPDP空气持妆粉底液主打水润持妆“不假面”,以52.7元的均价成为性价比之选;UODO粉底液遮瑕养肤粉霜则以光入妆,销售额达1.6亿元;BABI柔焦定妆喷雾在抗氧化上升级,定妆同时弱化粉感,环比增速高达244.8%。

2026年上半年,彩妆新品也在持续进行升级迭代。

底妆端,彩棠小圆管粉底液2.0粉体细腻,薄遮盖瑕疵,塑造原生柔雾肌,长效持妆不斑驳,植萃养护不易闷痘,磁吸顶盖一物多用;伊菲丹氧气防晒集妆前防晒于一体,清爽速成膜,植萃抗氧化防止底妆暗沉,全肤质适用。

NARS春色出桃限定套组集齐多件彩妆,蜜桃杏调打造温柔日常妆,限定包装兼具收藏属性;兰蔻鎏光唇釉采用超薄琉光膜,水润不粘腻,裸粉奶茶色呈现自然果冻微光唇,适配伪素颜原生妆容。

从线上营销端看,2026上半年#日常妆# #妈生好皮# #原相机无滤镜#热度高涨,伪素颜、极简裸肌、无粉底、日系清透四类原生妆容帖成为小红书主流,卸妆式、原生感测评正在替代滤镜精修内容。

线下营销而言,NARS在韩国圣水开展快闪店,上市新品液体腮红,现场可试用;MAC与熊猫基地联名,从本土文化中汲取灵感;YSL则开设超市概念的快闪空间。品牌们正以差异化的场景搭建与沉浸式互动体验,有效激活线下流量,强化与消费者的情感连接。

综上可见,2026年上半年护肤彩妆趋势为“轻、透、真”。妆养合一、情绪驱动成为核心关键词,行业审美共识正在朝着轻量化、原生感收拢。

本文为转载内容,授权事宜请联系原著作权人。