
正在阅读:

金融营销新规落地在即!助贷机构:关掉多个社交平台账号,多层分销模式或终结

扫一扫下载界面新闻APP

金融营销新规落地在即!助贷机构:关掉多个社交平台账号,多层分销模式或终结

受新规影响,助贷平台对资金方的审核趋严。

金融营销新规落地在即!助贷机构:关掉多个社交平台账号,多层分销模式或终结

图片来源:界面图库

界面新闻记者 | 林倩冰

“我们没有什么特别好的办法,既满足合规,又满足商业化的需求。”9月下旬,《金融产品网络营销管理办法》落地前夕,一位接近中小助贷平台人士对界面新闻说道。

9月30日,由中国人民银行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、国家网信办、外汇局制定的《金融产品网络营销管理办法》(下称“新规”)将正式实施。新规对金融产品网络营销内容、口径等多方面作出规定。

过去十余年,伴随着互联网的快速发展,一批互联网金融机构快速崛起,后部分转型为助贷机构,并依托互联网平台等营销获客。多位助贷平台人士对界面新闻表示,新规落地后,平台业务模式、营销方式等均受到规范。

天府立言金融研究院院长曾刚对界面新闻表示,新规落地后,大量依赖倒手转包生存的中小助贷平台,可能因为业务模式被连根拔起而面临停摆、甚至退出市场的风险。

多层分销模式或终结
新规规定,第三方互联网平台不得将金融机构委托业务向其他机构转委托或变相转委托;为金融消费者和投资者购买金融产品提供转接渠道的,应当跳转至金融机构自营平台,不得跳转至其他开展金融产品网络营销的第三方互联网平台。

“这是新规中对助贷行业冲击最大的条款之一。”曾刚表示,该条规定直接针对当前主流的“多层分销”和“API(数据交互接口)隐形导流”两种展业模式。

曾刚介绍,此前,用户在某个平台申请贷款被拒后,平台常常将其信息层层转包给其他助贷渠道,形成冗长的跳转链条,或者通过后端API打通与多家资金方的数据接口,做到用户无感知的“隐形导流”,用户全程不知道真实放款方是谁。新规要求转接必须直接跳转至金融机构自营平台,不能跳转到其他第三方平台,且金融机构委托的业务不能再转委托给别的机构。

“这对助贷平台影响蛮大的。”上述接近中小助贷平台人士告诉界面新闻,此前,助贷平台可能会在社交平台上买一些流量,或者做一些聚量(聚合流量),并导流至下游平台或机构做二次营销或三次营销。新规出台后,相关多层分销模式已经不能再做,线上投放需直接跳转至金融机构本身。

上述接近中小助贷平台人士透露,目前,其熟悉的平台还未探索出既满足合规,又满足商业化需求的办法,“还在看大厂或者头部(助贷机构)怎么做这个事情。”

一头部助贷机构人士张凯(化名)告诉界面新闻,据其了解,基本上大家已经停止了多层分销等导流业务,目前获客基本上来源于信息流。

头部助贷平台人士王浩(化名)则对界面新闻表示,新规落地后,API是否可行尚无定论,还在讨论和研究当中。

“头部平台由于早已摆脱多层分销、更依赖API模式,受到的影响相对集中在导流环节的重构;而大量依赖倒手转包生存的中小助贷平台,则可能因为业务模式被连根拔起而面临停摆甚至退出市场的风险。”曾刚说道。

博通咨询首席分析师王蓬博对界面新闻分析称,相关规定关注的并不是具体用哪一种技术实现手段,而是到底相关机构有没有直接负担起责任,根本诉求是消费者不要再因为跳转被骗。条款的目的是让消费者清楚知道自己在与哪家金融机构发生业务关系,用户清晰知晓实际业务提供主体是哪家机构,而且金融机构能够也必须对产品全生命周期负责。

“个人认为,只要属于金融机构的可控自营渠道就可以,包括行业普遍在用的API对接模式等等。”王蓬博表示。

值得一提的是,受新规影响,助贷平台对资金方的审核也趋严。

王浩表示,目前业内大的平台基本都加强了合作方的准入管理,重点核查合作方的相关资质与合规能力。比如,以金融撮合为例,平台在合作前应该都会综合评估合作方的资质、业务模式和展业范围。

“新规出台前就有审核机制,但审核到持有相应金融牌照应该是新规后。”王浩说道。

上述接近中小助贷平台人士也表示,今年以来,受营销新规、行业风险事件等影响,助贷平台对机构的合作趋严。

王蓬博认为,新规落地后,平台需要建立审核机制,确保导流对象持有相应金融牌照且产品定价符合监管要求,一旦为无牌机构或违规产品提供流量支持,平台将承担相应法律责任。

规范营销口径

新规提到,制作网络营销内容不得使用“低风险”“低门槛”“秒到账”“高收益”“低利率”“无成本”等诱导性用语。同时,任何机构和个人未取得相应金融、金融信息服务业务资质或未经金融管理部门同意,不得在网站、移动互联网应用程序及互联网用户账号名称中使用“金融”“融资”“贷款”等涉金融属性字样或者内容。

“我们关掉了很多社交平台账号。”上述接近中小助贷平台人士告诉界面新闻,新规颁布后,平台相关社交账号便有了反应。此前,其金融服务内容可以正常发布在社交账号上;新规颁布后,平台不再可以以金融公司的视角注册账号并发布相关营销内容,“账号后台也有一些提醒。”出于合规考虑,平台关掉了多个社交平台的账号。

在营销口径方面,张凯告诉界面新闻,各家助贷机构可能会基于监管具象化的禁用词作一些衍生,修改应用商城中助贷APP的推广用语,以及社交媒体上的投流词汇,与产品相关的不同场景都有相应场景的违禁词。比如,此前可能使用的“不需要银行流水”“零息借几天”等,后续或都不可以再使用了。

王浩也表示,新规主要与线上营销、产品页面等有关。

除助贷平台自身调整外,张凯提到,各个应用市场、投放侧平台也会对投放内容提出要求。界面新闻注意到,近期,已经有互联网平台就新规作出公开表态。

9月15日,小红书首份《社区金融生态公约》在其金融生态治理开放日上发布。其中提到,禁止宣扬或者承诺“保本保息”“稳赚不赔”,禁止以“内部消息”“独家渠道”“免费领取”等话术诱导他人投资,禁止使用“低风险”“低门槛”“秒到账”“高收益”等诱导性用语。

抖音相关负责人对界面新闻表示,抖音2025年年底即推出《抖音社区财经行业公约(试行)》,常态化持续从严治理违规财经内容,禁止以任何形式宣扬或炒作低风险、高收益、保本保息等虚假信息,鼓励财经创作者发布客观、中立的财经专业知识。

据上海证券报9月18日报道,腾讯开展金融广告全域排查,重点检查变相金融营销、披露不全、用语违规、无资质营销等四类问题。部分已发现问题目前完成整改、惩戒归档,采用的治理举措包括下架违规金融广告、封禁无金融资质账户等。

助贷平台之外,新规还影响了部分助贷中介。华中地区一位助贷中介告诉界面新闻,以前部分从业者可能会以银行的名义推销产品,现在口径不可以这么说了,要正规化一些。比如,助贷中介可能会以回访形式询问客户是否有资金需求,如果客户说有,再表明自己融资服务方的身份。

此外,社交平台上,还有助贷中介从业人员称正在修改微信名称,并隐藏过往朋友圈内容。一位IP在华东地区的助贷中介告诉界面新闻,之所以要清理朋友圈,是因为担心朋友圈有违禁词,新规实施后可能被封号。不过,如果不说敏感词,业务合规,新规不会造成什么影响。

贷款产品不得列入支付工具选项

新规还提到,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。

对此,曾刚表示,这将限制助贷产品借助支付场景进行“顺手一借”式的高频转化。

此前,众多消费者付款时遭遇的“贷款产品”困扰曾一度让相关产品备受非议。今年6月,一位消费者向界面新闻反映,自己在“不知情”的情况下“被开通”了某平台的月付服务。

据界面新闻9月15日晚-16日实测,小象超市、滴滴、唯品会等平台已对金融服务作出区隔。比如,小象超市收银台页面显示,美团月付作为金融服务,已与微信支付、支付宝支付等支付方式分开;滴滴收银台界面将信用购单独区隔,标明其为信贷资金渠道,并注明该服务是由重庆西岸小贷提供的消费信贷服务。
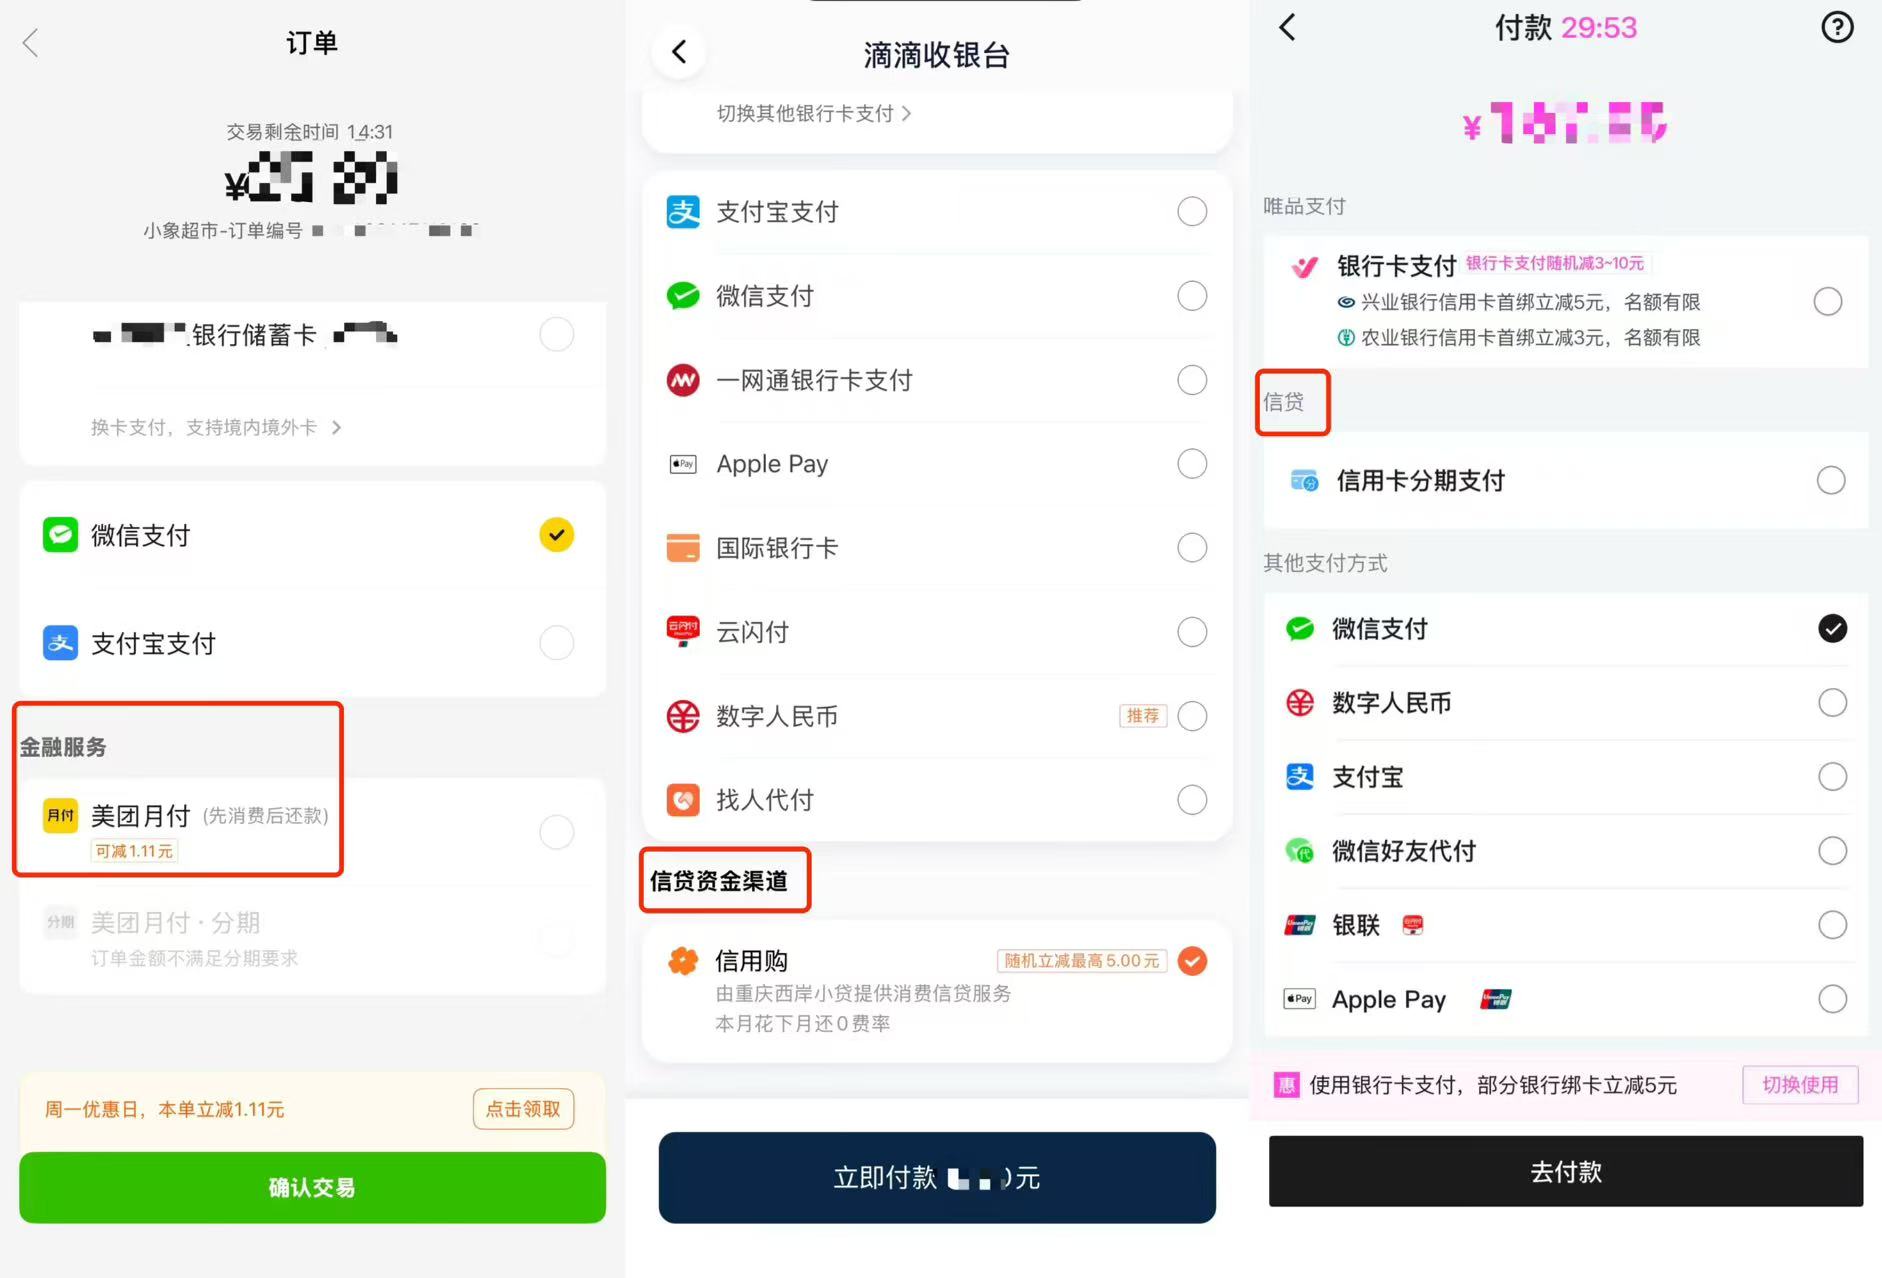
图片来源:相关APP

9月28日,界面新闻再次对各互联网平台收银台进行了实测。其中,抖音已在其月付下方用灰色字体标注该服务为“信贷服务”,若选择抖音月付作为支付方式,抖音会进一步说明,该信贷服务由中融小贷等机构提供。
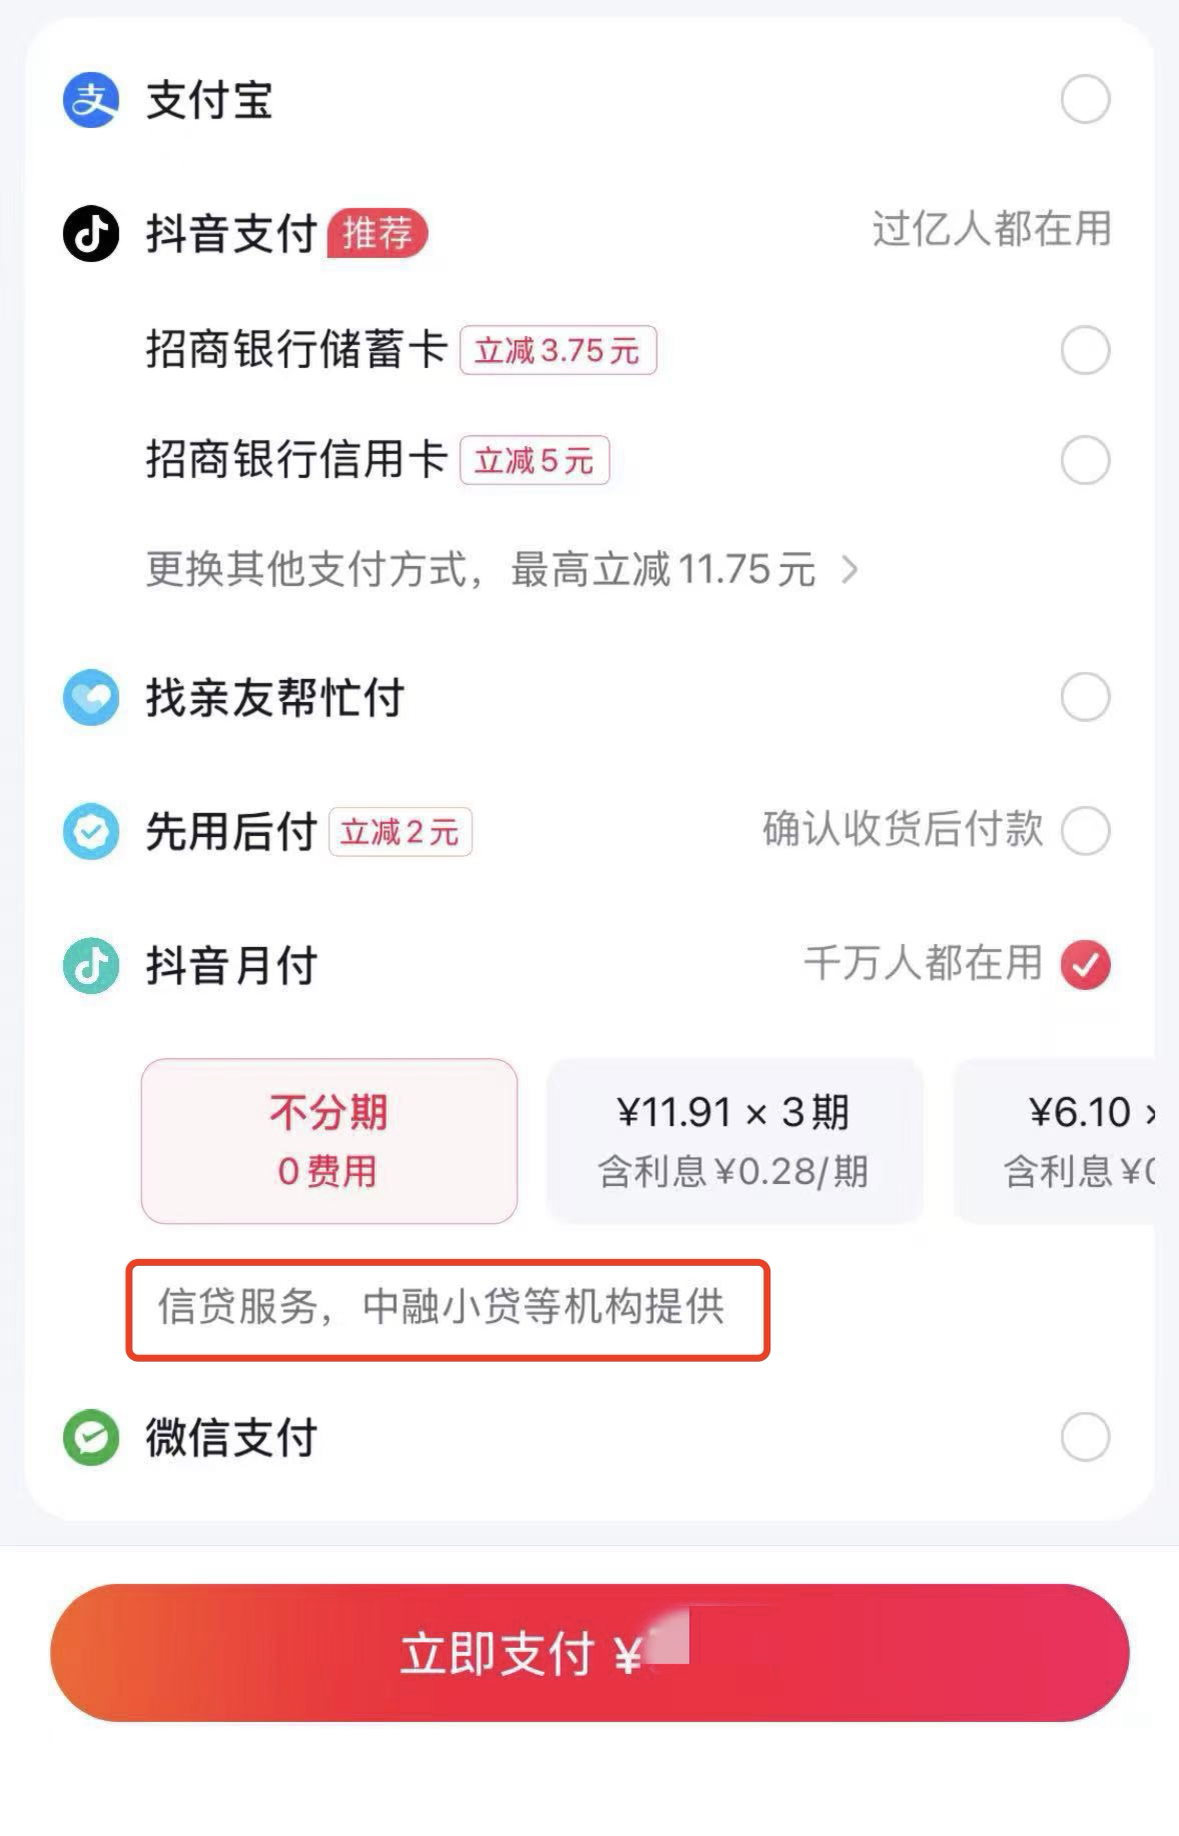
图片来源:抖音APP截图

淘宝也已对花呗分期作出说明。界面新闻实测发现,点击进入支付页面后,“花呗分期”被纳入“信贷分期付款”栏目,并注明年化综合融资成本、资金方等信息,“花呗”则被纳入“信贷”一栏,与银行卡支付等其他支付方式区隔。
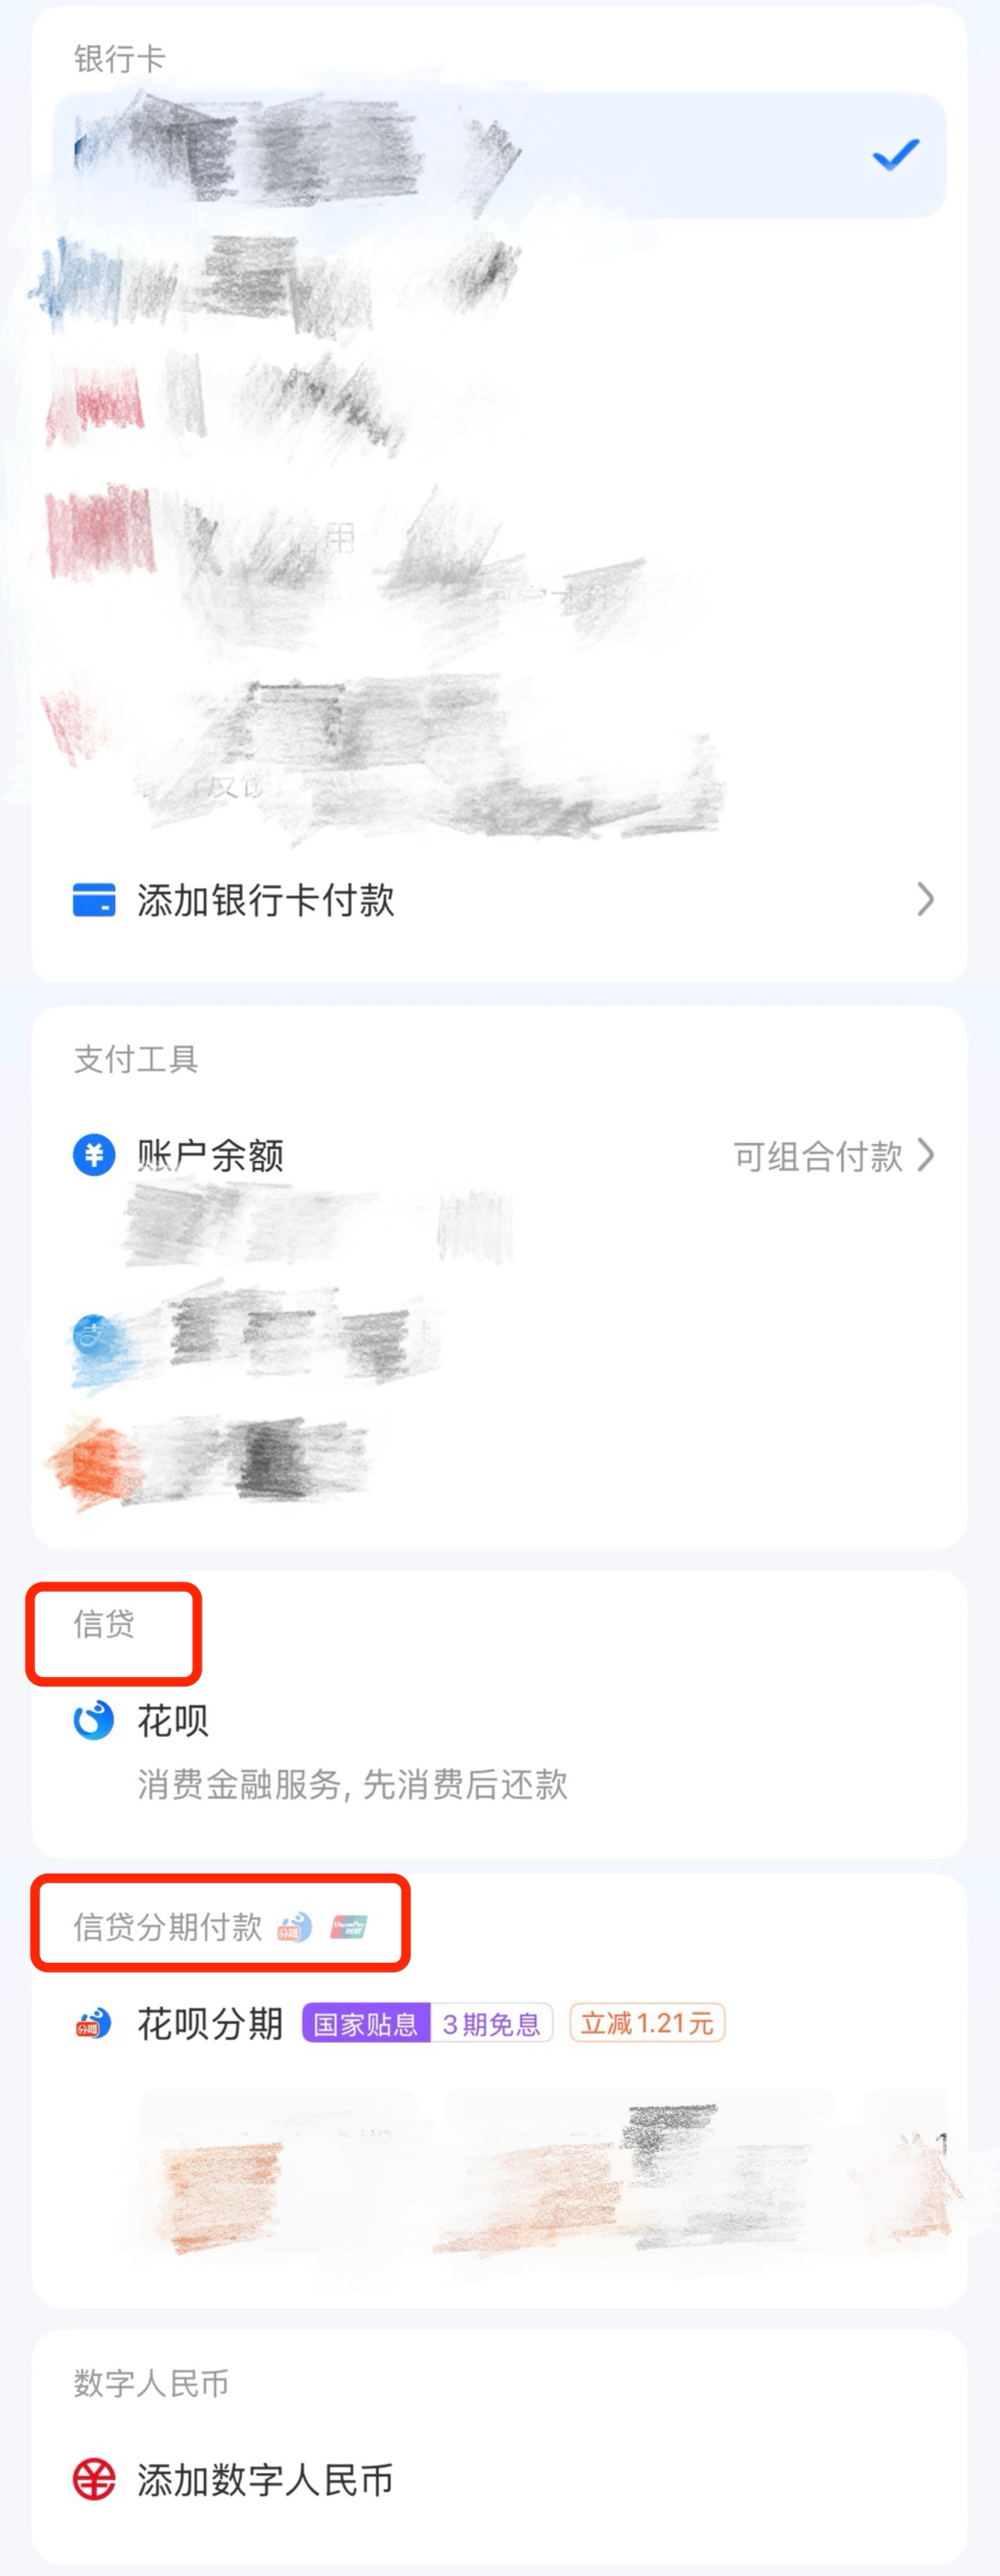
图片来源:淘宝支付页面截图

此前,招联首席经济学家、上海金融与发展实验室执行主任董希淼曾对界面新闻表示,新规的核心之一是划清支付工具与信贷、理财产品的边界,更好地保护消费者知情权和选择权。总体看,新规让网络平台的收银台更透明,让用户基于清晰信息自主决策,减少被误导、被捆绑和过度借贷的风险。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

金融营销新规落地在即!助贷机构:关掉多个社交平台账号,多层分销模式或终结

受新规影响,助贷平台对资金方的审核趋严。

金融营销新规落地在即!助贷机构:关掉多个社交平台账号,多层分销模式或终结

图片来源:界面图库

界面新闻记者 | 林倩冰

“我们没有什么特别好的办法,既满足合规,又满足商业化的需求。”9月下旬,《金融产品网络营销管理办法》落地前夕,一位接近中小助贷平台人士对界面新闻说道。

9月30日,由中国人民银行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、国家网信办、外汇局制定的《金融产品网络营销管理办法》(下称“新规”)将正式实施。新规对金融产品网络营销内容、口径等多方面作出规定。

过去十余年,伴随着互联网的快速发展,一批互联网金融机构快速崛起,后部分转型为助贷机构,并依托互联网平台等营销获客。多位助贷平台人士对界面新闻表示,新规落地后,平台业务模式、营销方式等均受到规范。

天府立言金融研究院院长曾刚对界面新闻表示,新规落地后,大量依赖倒手转包生存的中小助贷平台,可能因为业务模式被连根拔起而面临停摆、甚至退出市场的风险。

多层分销模式或终结

新规规定,第三方互联网平台不得将金融机构委托业务向其他机构转委托或变相转委托;为金融消费者和投资者购买金融产品提供转接渠道的,应当跳转至金融机构自营平台,不得跳转至其他开展金融产品网络营销的第三方互联网平台。

“这是新规中对助贷行业冲击最大的条款之一。”曾刚表示,该条规定直接针对当前主流的“多层分销”和“API(数据交互接口)隐形导流”两种展业模式。

曾刚介绍,此前,用户在某个平台申请贷款被拒后,平台常常将其信息层层转包给其他助贷渠道,形成冗长的跳转链条,或者通过后端API打通与多家资金方的数据接口,做到用户无感知的“隐形导流”,用户全程不知道真实放款方是谁。新规要求转接必须直接跳转至金融机构自营平台,不能跳转到其他第三方平台,且金融机构委托的业务不能再转委托给别的机构。

“这对助贷平台影响蛮大的。”上述接近中小助贷平台人士告诉界面新闻,此前,助贷平台可能会在社交平台上买一些流量,或者做一些聚量(聚合流量),并导流至下游平台或机构做二次营销或三次营销。新规出台后,相关多层分销模式已经不能再做,线上投放需直接跳转至金融机构本身。

上述接近中小助贷平台人士透露,目前,其熟悉的平台还未探索出既满足合规,又满足商业化需求的办法,“还在看大厂或者头部(助贷机构)怎么做这个事情。”

一头部助贷机构人士张凯(化名)告诉界面新闻,据其了解,基本上大家已经停止了多层分销等导流业务,目前获客基本上来源于信息流。

头部助贷平台人士王浩(化名)则对界面新闻表示,新规落地后,API是否可行尚无定论,还在讨论和研究当中。

“头部平台由于早已摆脱多层分销、更依赖API模式,受到的影响相对集中在导流环节的重构;而大量依赖倒手转包生存的中小助贷平台,则可能因为业务模式被连根拔起而面临停摆甚至退出市场的风险。”曾刚说道。

博通咨询首席分析师王蓬博对界面新闻分析称,相关规定关注的并不是具体用哪一种技术实现手段,而是到底相关机构有没有直接负担起责任,根本诉求是消费者不要再因为跳转被骗。条款的目的是让消费者清楚知道自己在与哪家金融机构发生业务关系,用户清晰知晓实际业务提供主体是哪家机构,而且金融机构能够也必须对产品全生命周期负责。

“个人认为,只要属于金融机构的可控自营渠道就可以,包括行业普遍在用的API对接模式等等。”王蓬博表示。

值得一提的是,受新规影响,助贷平台对资金方的审核也趋严。

王浩表示,目前业内大的平台基本都加强了合作方的准入管理,重点核查合作方的相关资质与合规能力。比如,以金融撮合为例,平台在合作前应该都会综合评估合作方的资质、业务模式和展业范围。

“新规出台前就有审核机制,但审核到持有相应金融牌照应该是新规后。”王浩说道。

上述接近中小助贷平台人士也表示,今年以来,受营销新规、行业风险事件等影响,助贷平台对机构的合作趋严。

王蓬博认为,新规落地后,平台需要建立审核机制,确保导流对象持有相应金融牌照且产品定价符合监管要求,一旦为无牌机构或违规产品提供流量支持,平台将承担相应法律责任。

规范营销口径

新规提到,制作网络营销内容不得使用“低风险”“低门槛”“秒到账”“高收益”“低利率”“无成本”等诱导性用语。同时,任何机构和个人未取得相应金融、金融信息服务业务资质或未经金融管理部门同意,不得在网站、移动互联网应用程序及互联网用户账号名称中使用“金融”“融资”“贷款”等涉金融属性字样或者内容。

“我们关掉了很多社交平台账号。”上述接近中小助贷平台人士告诉界面新闻,新规颁布后,平台相关社交账号便有了反应。此前,其金融服务内容可以正常发布在社交账号上;新规颁布后,平台不再可以以金融公司的视角注册账号并发布相关营销内容,“账号后台也有一些提醒。”出于合规考虑,平台关掉了多个社交平台的账号。

在营销口径方面,张凯告诉界面新闻,各家助贷机构可能会基于监管具象化的禁用词作一些衍生,修改应用商城中助贷APP的推广用语,以及社交媒体上的投流词汇,与产品相关的不同场景都有相应场景的违禁词。比如,此前可能使用的“不需要银行流水”“零息借几天”等,后续或都不可以再使用了。

王浩也表示,新规主要与线上营销、产品页面等有关。

除助贷平台自身调整外,张凯提到,各个应用市场、投放侧平台也会对投放内容提出要求。界面新闻注意到,近期,已经有互联网平台就新规作出公开表态。

9月15日,小红书首份《社区金融生态公约》在其金融生态治理开放日上发布。其中提到,禁止宣扬或者承诺“保本保息”“稳赚不赔”,禁止以“内部消息”“独家渠道”“免费领取”等话术诱导他人投资,禁止使用“低风险”“低门槛”“秒到账”“高收益”等诱导性用语。

抖音相关负责人对界面新闻表示,抖音2025年年底即推出《抖音社区财经行业公约(试行)》,常态化持续从严治理违规财经内容,禁止以任何形式宣扬或炒作低风险、高收益、保本保息等虚假信息,鼓励财经创作者发布客观、中立的财经专业知识。

据上海证券报9月18日报道,腾讯开展金融广告全域排查,重点检查变相金融营销、披露不全、用语违规、无资质营销等四类问题。部分已发现问题目前完成整改、惩戒归档,采用的治理举措包括下架违规金融广告、封禁无金融资质账户等。

助贷平台之外,新规还影响了部分助贷中介。华中地区一位助贷中介告诉界面新闻,以前部分从业者可能会以银行的名义推销产品,现在口径不可以这么说了,要正规化一些。比如,助贷中介可能会以回访形式询问客户是否有资金需求,如果客户说有,再表明自己融资服务方的身份。

此外,社交平台上,还有助贷中介从业人员称正在修改微信名称,并隐藏过往朋友圈内容。一位IP在华东地区的助贷中介告诉界面新闻,之所以要清理朋友圈,是因为担心朋友圈有违禁词,新规实施后可能被封号。不过,如果不说敏感词,业务合规,新规不会造成什么影响。

贷款产品不得列入支付工具选项

新规还提到,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。

对此,曾刚表示,这将限制助贷产品借助支付场景进行“顺手一借”式的高频转化。

此前,众多消费者付款时遭遇的“贷款产品”困扰曾一度让相关产品备受非议。今年6月,一位消费者向界面新闻反映,自己在“不知情”的情况下“被开通”了某平台的月付服务。

据界面新闻9月15日晚-16日实测,小象超市、滴滴、唯品会等平台已对金融服务作出区隔。比如,小象超市收银台页面显示,美团月付作为金融服务,已与微信支付、支付宝支付等支付方式分开;滴滴收银台界面将信用购单独区隔,标明其为信贷资金渠道,并注明该服务是由重庆西岸小贷提供的消费信贷服务。

图片来源:相关APP

9月28日,界面新闻再次对各互联网平台收银台进行了实测。其中,抖音已在其月付下方用灰色字体标注该服务为“信贷服务”,若选择抖音月付作为支付方式,抖音会进一步说明,该信贷服务由中融小贷等机构提供。

图片来源:抖音APP截图

淘宝也已对花呗分期作出说明。界面新闻实测发现,点击进入支付页面后,“花呗分期”被纳入“信贷分期付款”栏目,并注明年化综合融资成本、资金方等信息,“花呗”则被纳入“信贷”一栏,与银行卡支付等其他支付方式区隔。

图片来源:淘宝支付页面截图

此前,招联首席经济学家、上海金融与发展实验室执行主任董希淼曾对界面新闻表示,新规的核心之一是划清支付工具与信贷、理财产品的边界,更好地保护消费者知情权和选择权。总体看,新规让网络平台的收银台更透明,让用户基于清晰信息自主决策,减少被误导、被捆绑和过度借贷的风险。

未经正式授权严禁转载本文,侵权必究。