正在阅读:

电厂 | 逃离“宁王”

扫一扫下载界面新闻APP

电厂 | 逃离“宁王”

宁德时代甚至开始引导舆论称消费者非它不选,汽车公司却纷纷开始找了备选。

电厂 | 逃离“宁王”

2021年底,宁德时代总市值接近1.6万亿元,在锂电池原材料第一轮价格暴涨的周期,宁德时代凭借庞大的产能,领先的技术以及由此而带来的向下游议价能力,被称为“宁王”,一时风头无两。

当时,为了抢夺宁德时代稀缺的产能,一些车企的供应链负责人甚至CEO经常要去这家公司的总部——福建宁德拜访,也不得不砸下重金锁定宁德时代的产线或者合资建厂。

电池成本甚至一度占到新能源汽车整车成本的大约60%,广汽董事长曾庆洪在2022年的世界动力电池大会上发出灵魂自问:“我现在不是给宁德时代打工吗?”不管是上游的锂电池原材料价格处在上行周期,还是下游的车企大打价格战,宁德时代的净利润几乎从不受到影响。

从2021年开始,宁德时代的年度净利润分别为:159.31亿元、307.29亿元、441.21亿元、507.45亿元和722.01亿元。今年上半年,宁德时代的净利润是432.84亿元,而15家主流上市汽车公司的合计净利润仅有210亿元,不到宁德时代的一半。

车企辛苦卖车的钱流向宁德时代,而宁德时代的净利润却给主要股东分红,从2022年开始,宁德时代每年分红77.48亿元、220.6亿元、253.72亿元和361亿元。今年上半年又分了61.8亿元。宁德时代董事长曾毓群是单一实控人,合计持有公司22.04%股权。

更确切的说,新能源车企们,是在给曾毓群和宁德时代的股东们打工——在一个整体利润率已经低至1.5%的行业中赚的辛苦钱,“送”给宁德时代的股东们分了红。宁德时代分红是企业的正常行为,但从今年开始,车企们对于“换一种活法”不再犹豫。
从唯一变成之一

理想汽车被认为是宁德时代的坚定盟友。2023年11月,理想汽车第一款纯电车型MEGA在广州车展亮相,首次应用了宁德时代最新的4C麒麟电池(后来升级到5C),这一技术合作源于当年4月双方签署的一份全面战略合作协议。

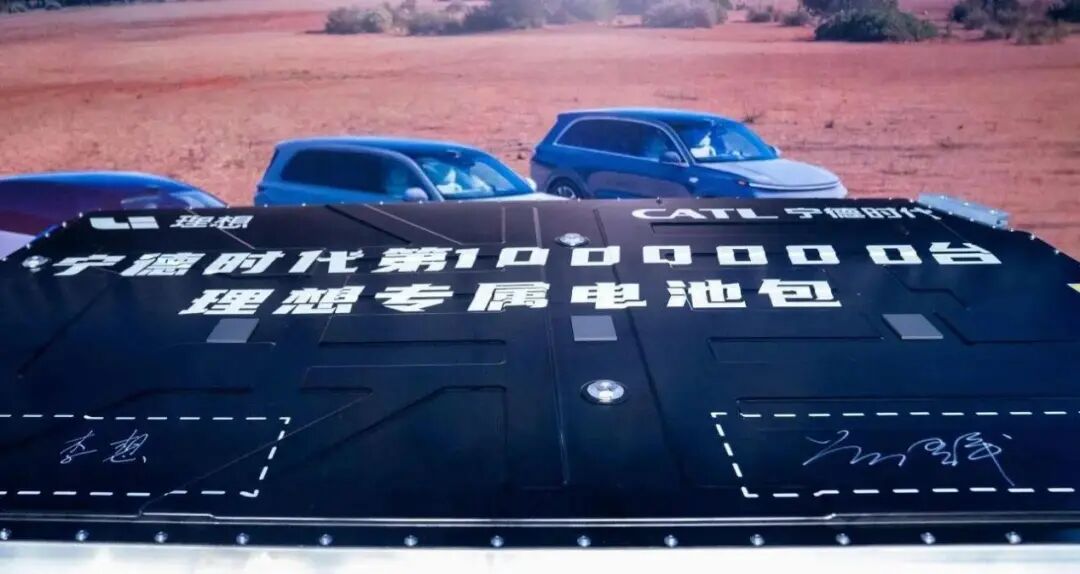
实际上,理想汽车曾经一直都将宁德时代作为唯一的电池供应商,去年6月的时候,宁德时代总部专门举行了一个活动,是第100万台理想专属电池包下线仪式。去年9月,双方还签署了一份为期五年的全面战略合作协议。但到了今年6月,上市的全新理想L8,已经变成了理想自研的电池包。
比起芯片自研,理想汽车的电池自研更为激进。去年10月,理想汽车升级了和欣旺达动力延续了8年的合作伙伴关系,双方设立合营企业山东理想汽车电池有限公司,主要承接理想自研电池的产业化落地。

这一合作的目的在今年3月的理想汽车业绩电话会上得到了确认:从今年开始,理想汽车所有车型都采用双电池路线——理想汽车自研电池和宁德时代电池。宁德时代的身份从唯一变成“之一”,意味着理想汽车进入了自研电池切换的过渡期。

今年9月,和宁德时代签署的全新战略合作协议刚满一年,理想汽车开始全力推进自研电池装车:9月7日起,新一代MEGA锁单用户切换为理想自研5C电池;9月16日上市的理想i9首批仍然采用宁德时代电池,但产能爬坡后就会进行全量切换;今年四季度推出的i6将不再有宁德时代版本。9月4日,理想汽车以26.5亿元的代价成为欣旺达子公司欣旺达动力的第二大股东。

零跑汽车是另外一家激进切换的车企。9月16日的零跑技术日上,零跑汽车宣布电芯产线正式投产,意味着零跑汽车的电池自研已经从CTP(一体化封装,Cell to Pack)延伸至动力电池核心的电芯上。

零跑电池产品线负责人宋忆宁提到,这一条产线的产能可满足约50万辆至60万辆车的配套需求,且由于采用了标准化设计,这些电芯不会局限于零跑汽车的单一车型,而在不同车型上搭载。如果按照零跑汽车今年的百万辆销量目标,意味着一半的配套动力电池是自给。

对于平均单车售价大约只有11万元(根据2026年财报计算),且以年销百万辆为目标的零跑汽车来说,降低成本和供应链稳定是两大核心目标,因此零跑汽车自建了18座零部件工厂。零跑的第一条电芯生产线是和中创新航合资共建,但今年9月零跑独资成立了凌臻新能源,计划在2027年完成电芯下线,2028年实现装车。
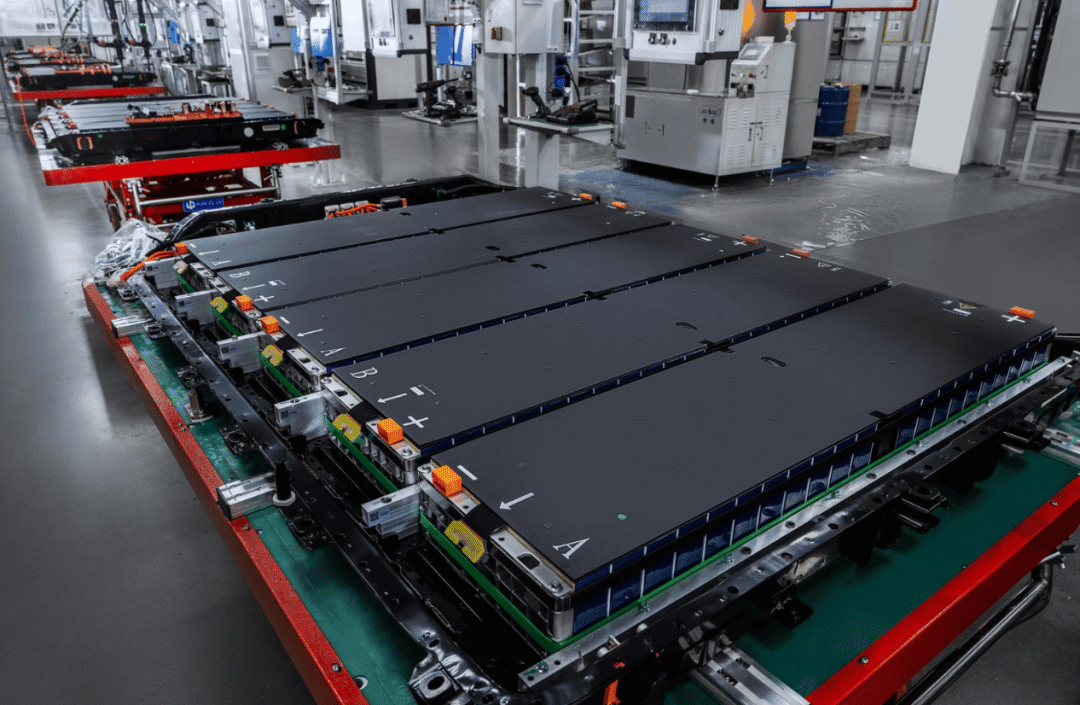
建设电芯工厂初期投入大、爬坡成本高,“但基于零跑汽车的销量规模,从长远看自研比外采有10%的降本空间。”宋忆宁说。零跑汽车的电池自研自产实际上从2021年就已经开始,零跑通过凌骁能源科技建设了第一座电池工厂,并在2022年推出CTC电池底盘一体化技术。

另外一方面,零跑汽车可以把核心零部件的生产牢牢掌控在自己手中。宋忆宁提到,上游的电芯工厂要满足客户的不同需求,因此需要频繁切换产线,但这对下游来说容易造成供应额波动,零跑汽车延伸到电芯自研自产,基于电芯标准化,可以做到产线不切换,效率和成本最优。

小鹏汽车则是比较早脱离宁德时代的造车新势力,并陆续投资中创新航、蜂巢能源和欣旺达三家。在9月17日上市的小鹏G9L上,小鹏汽车应用了一种全新的电池集成制造技术One-Stop Battery,能将电池包零部件减少25%,生产成本降低15%。

“从今年开始,电池我们都自己干”,小鹏汽车董事长CEO何小鹏在G9L上市后的采访中也透露了小鹏汽车的自研电池进展,不过,小鹏汽车不会涉足电芯——仍主要由三家被投企业供应,小鹏汽车主要专注于电池包的Pack技术、电池管理系统和热管理。
进入今年以来,在理想汽车、小米汽车、问界等新势力品牌上,宁德时代从“唯一”变成了“之一”,丧失了独家供应的地位,蔚来的主品牌NIO是为数不多仍然坚持由宁德时代单一供应电池的新能源汽车品牌,萤火虫和乐道已经引入中创新航、比亚迪和欣旺达等供应商,不过,蔚来仍然是宁德时代最坚定的合作伙伴之一,乐道L80和L90是20-30万元区间的SUV中唯二全系采用宁德时代电池的车型。

尽管面临持续的分流,宁德时代仍然稳坐国内动力电池市场份额的头把交椅。今年上半年,宁德时代在国内乘用车市场的装车量份额达到46.7%,全口径动力电池装车量份额为46.04%,比去年的43.42%还要高。
有利可图还是技术收敛?

主流燃油车企的自研主要集中于发动机,这也是不同燃油车型性能差异的直接原因,但变速箱、底盘主要来自供应链合作研发或者直接外采。和发动机之于燃油车一样,动力电池是新能源汽车成本最高、最核心的零部件。

一般来说,动力电池占到新能源汽车整车成本的30%-40%之间,具体取决于车型定价和电池容量。
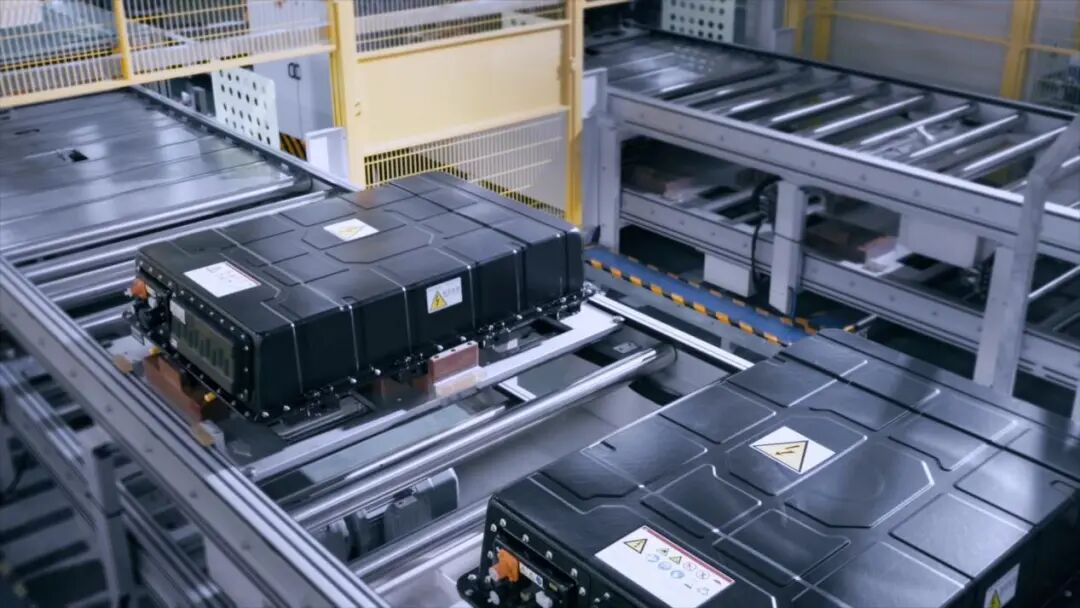
核心零部件自研对于盈利水平的影响,零跑汽车是一个可参考的样本。零跑汽车的零部件自研自产已经涉足汽车空调、座椅等领域,拥有共计18个零部件工厂。

今年上半年,零跑汽车营收381亿元,净利润为2亿元,净利润率不到1%,和去年基本一致。但零跑汽车今年上半年的净利润增幅远高于营收,意味着零跑汽车的降本卓有成效。

零跑汽车董事长朱江明曾在多次采访中提到,零跑汽车决定自研某一个零部件,主要有两个衡量标准,一是技术是否成熟,比如智能驾驶,零跑汽车之前也是依赖于外采,有限投入自研,但在L3落地之前的技术收敛期,零跑从2024年开始迅速扩大智能驾驶研发团队规模;二就是自研的收益能够覆盖成本,零跑汽车自研自产座椅、空调和车灯都是如此。

按照零跑汽车的计算模型,自研电芯和电池比外采有10%的降本空间,那么,在理想的情况下,零跑汽车的整车成本预计可以下降2.8%,整车毛利率提升约2.4个百分点,对于净利润率不足1%的零跑汽车具备极大吸引力。

一名曾在特斯拉从事电池采购的人士认为,锂电池上游原材料全面涨价,以及电池消费税落地,是车企转向电芯、电池自研的主要推动力;另外,在全固态电池实现商业化之前,三元锂、磷酸铁锂电池的技术也到了收敛期。

从去年7月开始,电池级碳酸锂价格从7.5万元每吨持续飙升,今年5月达到了这一轮涨价潮的顶点,为20万元每吨,虽然随后持续回落至13万元每吨,但比去年低点仍然接近翻倍。此外,电解液(核心成份为六氟磷酸锂)、铜箔和正极材料的价格也全线上涨,受上游涨价推动,主要电池厂商的电芯价格在过去9个月上涨约17%。
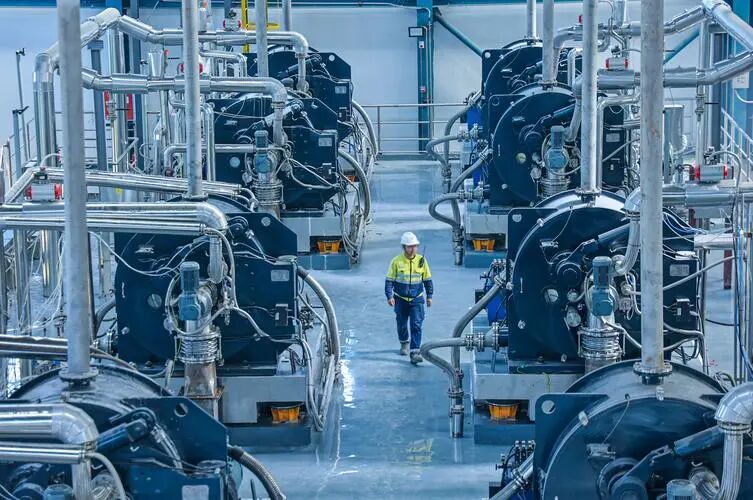
天齐锂业位于四川遂宁的安居工厂

成本上涨最终传导到下游的整车制造,今年上半年由盈转亏的赛力斯,董事长张兴海算过一笔账:存储芯片和电池原材料价格的上涨,导致问界平均单车制造成本增加1.5-2万元,毛利率比去年同期减少5.6个百分点。蔚来CFO曲玉也提到,今年二季度单车成本比去年底增加1.4万元,延续到今年底可能最高能达到1.7万元。

另外,电池消费税已经落地,今年9月1日起,相关部门对锂电池恢复征收2%消费税,并在明年9月1日翻倍至4%。电池厂商则直接将税费转嫁给下游,这就意味着,一块60度的电池,采购成本自今年9月1日会增加约430元,明年9月开始翻倍至860元。

一个契机是欣旺达和吉利的和解。去年12月25日,吉利旗下的威睿电动汽车技术有限公司向宁波中院提起诉讼,向欣旺达动力索赔23.14亿元。起因是欣旺达动力在2021 年6 月至2023 年12 月期间交付的部分动力电池电芯存在质量问题,导致电池包性能异常造成损失。

这一诉讼最终以双方在两个月后的和解而告终,和解金降至6.08亿元,并各自根据责任承担更换电池产生的成本。这一纠纷的更长远意义是推动欣旺达对质量体系进行全面升级,引入‌在线CT检测技术,实现电芯100%全检。

今年,小米全新发布的龙甲电池应用于做增程车型的澎程系列,合作对象就是欣旺达。9月,作为宁德时代曾经最可靠的合作伙伴之一,理想汽车入股欣旺达动力。但在今年7月的小米技术日和澎程系列上市发布时,小米对于合作伙伴欣旺达只字未提,和此前频繁提及宁德时代形成鲜明反差。和欣旺达纠纷涉及的极氪001在召回后,更换的也是宁德时代的电池。

这足以说明宁德时代还有二线电池厂商暂时无法跨越的鸿沟,但面对下游的供应商多元化策略以及自研深入到电芯环节二引发的“去宁王”担忧,宁德时代不会视若无睹。
宁德时代的“攻”与“防”

9月17日,一份由消费者研究与零售监测公司尼尔森IQ撰写的报告适时发布,这份报告的核心研究是“动力电池成为消费者选车购车的关键决策因素”,其中提到“对车企而言,电池不仅决定着整车的安全与体验,更直接左右销量的转化”。

这份报告提炼的一个结论——“四成中国受访者称非宁德时代不选”直接登上微博热搜,这一结论来自于多个调研数据的支撑:对中国消费者,动力电池在购车决策中的权重占比提升至13.8%;40%的中国消费者关注电池安全,37%关注续航;在中国市场,宁德时代的心智份额(从无提示第一提及)高达40.9%;宁德时代的BSI(基于用户选择意愿而具备的溢价能力)高达6.0,是比亚迪电池的三倍;37.1%的中国消费者直言,心仪的车型如果不使用宁德时代电池,则会放弃购买这款车。
这份报告的最后,尼尔森IQ披露了研究的时间范围和样本容量,这是一项在今年4月17日至6月11日开展的定量研究,采用线上问卷填答的形式,针对中国消费者回收的有效样本为3035个。

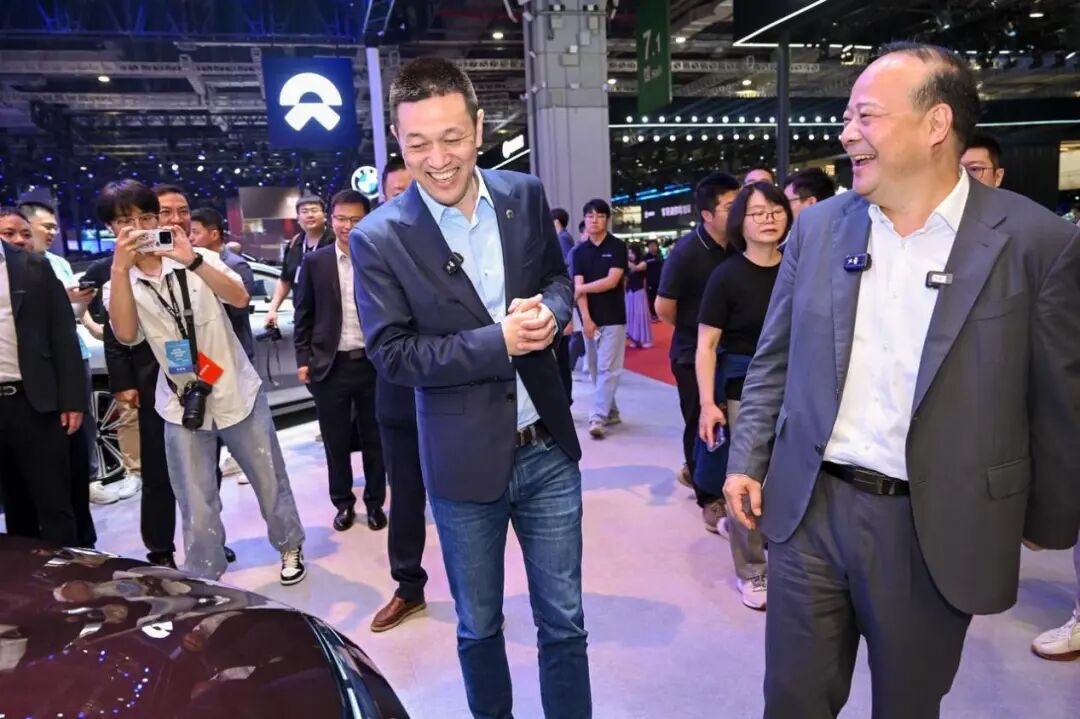
宁德时代采取了更多措施试图扭转舆论方向。9月18日,宁德时代和蔚来的官方微博同时发布了宁德时代董事长曾毓群和蔚来董事长李斌在德国国际汽车及智慧出行博览会期间见面的照片,双方甚至发布了相同的文案,声称“就下一阶段战略深入交流,双方将进一步扩大合作”。

这是一则“务虚”的官方新闻,同时也是今年宁德时代官方微博发布的唯一一条曾毓群和新能源汽车公司创始人关于洽谈扩大合作的内容。

9月22日,知名车评人陈震在他的微博上发布了他参观宁德时代工厂的视频,这一条微博的编辑记录显示,发布人在两次编辑中陆续添加了“四成中国受访者称非宁德时代不选”、“宁德品质”、“去宁德化论调要不得”等热门话题,人为干预的痕迹明显。

同一天,所属于工信部新闻宣传中心的“中国工信新闻”在一篇文章中以严厉的措施批评将车企的布局向上游延伸包装为“去宁德化”的现象不符合当前中国新能源汽车的发展趋势,以及不少车企的“电池自研”并不是真正的自研,因为电池还不是新能源汽车的标准件,有比较高的技术壁垒;同时还批评了低价竞争正在向产业链上游传导,进而导致采购以低价为导向,容易忽视安全和可靠性。

不论是资本市场的反应,或者宁德时代财报披露的数据,都凸显宁德时代急于自证的迫切性。
今年5月7日见顶后,到9月24日收盘,宁德时代的股价跌去37.4%,市值减少约8000亿元。其中回撤比较快的阶段是今年8月25日到9月24日,股价累计跌幅超过20%,没有反弹的迹象。

宁德时代的经营基本面并未发生重大变化,经历一个原材料价格暴涨-下跌-回涨的完整周期之后,宁德时代越来越像一台精密的赚钱机器。今年上半年,宁德时代能够在综合毛利率近三年新低、国内市场占有率未超过50%的情况下,维持净利润近42%的增幅,已属不易。

值得宁德时代警惕的是,今年国内乘用车市场和新能源汽车市场双双回落的情况下,超过1300亿元的库存——也是自2021年以来的最高库存水平,叠加车企的电池自研和二线厂商的分流,可能对宁德时代的利润产生负面影响。

不过,宁德时代的业务结构已经在过去几年中得到大幅度优化。今年上半年,宁德时代的储能业务收入达到532.6亿元,成为真正的第二增长曲线,在营收中的占比已经达到20%。
‌‌

本文为转载内容,授权事宜请联系原著作权人。

宁德时代

6.1k
  • 德迅集团与宁德时代深化战略合作,计划年内启动重卡换电试点项目
  • 锂电产业链周记 | 亿纬锂能签署206GWh海外储能供货协议 湖南裕能遭宁德时代减持

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

电厂 | 逃离“宁王”

宁德时代甚至开始引导舆论称消费者非它不选,汽车公司却纷纷开始找了备选。

电厂 | 逃离“宁王”

2021年底,宁德时代总市值接近1.6万亿元,在锂电池原材料第一轮价格暴涨的周期,宁德时代凭借庞大的产能,领先的技术以及由此而带来的向下游议价能力,被称为“宁王”,一时风头无两。

当时,为了抢夺宁德时代稀缺的产能,一些车企的供应链负责人甚至CEO经常要去这家公司的总部——福建宁德拜访,也不得不砸下重金锁定宁德时代的产线或者合资建厂。

电池成本甚至一度占到新能源汽车整车成本的大约60%,广汽董事长曾庆洪在2022年的世界动力电池大会上发出灵魂自问:“我现在不是给宁德时代打工吗?”不管是上游的锂电池原材料价格处在上行周期,还是下游的车企大打价格战,宁德时代的净利润几乎从不受到影响。

从2021年开始,宁德时代的年度净利润分别为:159.31亿元、307.29亿元、441.21亿元、507.45亿元和722.01亿元。今年上半年,宁德时代的净利润是432.84亿元,而15家主流上市汽车公司的合计净利润仅有210亿元,不到宁德时代的一半。

车企辛苦卖车的钱流向宁德时代,而宁德时代的净利润却给主要股东分红,从2022年开始,宁德时代每年分红77.48亿元、220.6亿元、253.72亿元和361亿元。今年上半年又分了61.8亿元。宁德时代董事长曾毓群是单一实控人,合计持有公司22.04%股权。

更确切的说,新能源车企们,是在给曾毓群和宁德时代的股东们打工——在一个整体利润率已经低至1.5%的行业中赚的辛苦钱,“送”给宁德时代的股东们分了红。宁德时代分红是企业的正常行为,但从今年开始,车企们对于“换一种活法”不再犹豫。

从唯一变成之一

理想汽车被认为是宁德时代的坚定盟友。2023年11月,理想汽车第一款纯电车型MEGA在广州车展亮相,首次应用了宁德时代最新的4C麒麟电池(后来升级到5C),这一技术合作源于当年4月双方签署的一份全面战略合作协议。

实际上,理想汽车曾经一直都将宁德时代作为唯一的电池供应商,去年6月的时候,宁德时代总部专门举行了一个活动,是第100万台理想专属电池包下线仪式。去年9月,双方还签署了一份为期五年的全面战略合作协议。但到了今年6月,上市的全新理想L8,已经变成了理想自研的电池包。

比起芯片自研,理想汽车的电池自研更为激进。去年10月,理想汽车升级了和欣旺达动力延续了8年的合作伙伴关系,双方设立合营企业山东理想汽车电池有限公司,主要承接理想自研电池的产业化落地。

这一合作的目的在今年3月的理想汽车业绩电话会上得到了确认:从今年开始,理想汽车所有车型都采用双电池路线——理想汽车自研电池和宁德时代电池。宁德时代的身份从唯一变成“之一”,意味着理想汽车进入了自研电池切换的过渡期。

今年9月,和宁德时代签署的全新战略合作协议刚满一年,理想汽车开始全力推进自研电池装车:9月7日起,新一代MEGA锁单用户切换为理想自研5C电池;9月16日上市的理想i9首批仍然采用宁德时代电池,但产能爬坡后就会进行全量切换;今年四季度推出的i6将不再有宁德时代版本。9月4日,理想汽车以26.5亿元的代价成为欣旺达子公司欣旺达动力的第二大股东。

零跑汽车是另外一家激进切换的车企。9月16日的零跑技术日上,零跑汽车宣布电芯产线正式投产,意味着零跑汽车的电池自研已经从CTP(一体化封装,Cell to Pack)延伸至动力电池核心的电芯上。

零跑电池产品线负责人宋忆宁提到,这一条产线的产能可满足约50万辆至60万辆车的配套需求,且由于采用了标准化设计,这些电芯不会局限于零跑汽车的单一车型,而在不同车型上搭载。如果按照零跑汽车今年的百万辆销量目标,意味着一半的配套动力电池是自给。

对于平均单车售价大约只有11万元(根据2026年财报计算),且以年销百万辆为目标的零跑汽车来说,降低成本和供应链稳定是两大核心目标,因此零跑汽车自建了18座零部件工厂。零跑的第一条电芯生产线是和中创新航合资共建,但今年9月零跑独资成立了凌臻新能源,计划在2027年完成电芯下线,2028年实现装车。

建设电芯工厂初期投入大、爬坡成本高,“但基于零跑汽车的销量规模,从长远看自研比外采有10%的降本空间。”宋忆宁说。零跑汽车的电池自研自产实际上从2021年就已经开始,零跑通过凌骁能源科技建设了第一座电池工厂,并在2022年推出CTC电池底盘一体化技术。

另外一方面,零跑汽车可以把核心零部件的生产牢牢掌控在自己手中。宋忆宁提到,上游的电芯工厂要满足客户的不同需求,因此需要频繁切换产线,但这对下游来说容易造成供应额波动,零跑汽车延伸到电芯自研自产,基于电芯标准化,可以做到产线不切换,效率和成本最优。

小鹏汽车则是比较早脱离宁德时代的造车新势力,并陆续投资中创新航、蜂巢能源和欣旺达三家。在9月17日上市的小鹏G9L上,小鹏汽车应用了一种全新的电池集成制造技术One-Stop Battery,能将电池包零部件减少25%,生产成本降低15%。

“从今年开始,电池我们都自己干”,小鹏汽车董事长CEO何小鹏在G9L上市后的采访中也透露了小鹏汽车的自研电池进展,不过,小鹏汽车不会涉足电芯——仍主要由三家被投企业供应,小鹏汽车主要专注于电池包的Pack技术、电池管理系统和热管理。

进入今年以来,在理想汽车、小米汽车、问界等新势力品牌上,宁德时代从“唯一”变成了“之一”,丧失了独家供应的地位,蔚来的主品牌NIO是为数不多仍然坚持由宁德时代单一供应电池的新能源汽车品牌,萤火虫和乐道已经引入中创新航、比亚迪和欣旺达等供应商,不过,蔚来仍然是宁德时代最坚定的合作伙伴之一,乐道L80和L90是20-30万元区间的SUV中唯二全系采用宁德时代电池的车型。

尽管面临持续的分流,宁德时代仍然稳坐国内动力电池市场份额的头把交椅。今年上半年,宁德时代在国内乘用车市场的装车量份额达到46.7%,全口径动力电池装车量份额为46.04%,比去年的43.42%还要高。

有利可图还是技术收敛?

主流燃油车企的自研主要集中于发动机,这也是不同燃油车型性能差异的直接原因,但变速箱、底盘主要来自供应链合作研发或者直接外采。和发动机之于燃油车一样,动力电池是新能源汽车成本最高、最核心的零部件。

一般来说,动力电池占到新能源汽车整车成本的30%-40%之间,具体取决于车型定价和电池容量。

核心零部件自研对于盈利水平的影响,零跑汽车是一个可参考的样本。零跑汽车的零部件自研自产已经涉足汽车空调、座椅等领域,拥有共计18个零部件工厂。

今年上半年,零跑汽车营收381亿元,净利润为2亿元,净利润率不到1%,和去年基本一致。但零跑汽车今年上半年的净利润增幅远高于营收,意味着零跑汽车的降本卓有成效。

零跑汽车董事长朱江明曾在多次采访中提到,零跑汽车决定自研某一个零部件,主要有两个衡量标准,一是技术是否成熟,比如智能驾驶,零跑汽车之前也是依赖于外采,有限投入自研,但在L3落地之前的技术收敛期,零跑从2024年开始迅速扩大智能驾驶研发团队规模;二就是自研的收益能够覆盖成本,零跑汽车自研自产座椅、空调和车灯都是如此。

按照零跑汽车的计算模型,自研电芯和电池比外采有10%的降本空间,那么,在理想的情况下,零跑汽车的整车成本预计可以下降2.8%,整车毛利率提升约2.4个百分点,对于净利润率不足1%的零跑汽车具备极大吸引力。

一名曾在特斯拉从事电池采购的人士认为,锂电池上游原材料全面涨价,以及电池消费税落地,是车企转向电芯、电池自研的主要推动力;另外,在全固态电池实现商业化之前,三元锂、磷酸铁锂电池的技术也到了收敛期。

从去年7月开始,电池级碳酸锂价格从7.5万元每吨持续飙升,今年5月达到了这一轮涨价潮的顶点,为20万元每吨,虽然随后持续回落至13万元每吨,但比去年低点仍然接近翻倍。此外,电解液(核心成份为六氟磷酸锂)、铜箔和正极材料的价格也全线上涨,受上游涨价推动,主要电池厂商的电芯价格在过去9个月上涨约17%。

天齐锂业位于四川遂宁的安居工厂

成本上涨最终传导到下游的整车制造,今年上半年由盈转亏的赛力斯,董事长张兴海算过一笔账:存储芯片和电池原材料价格的上涨,导致问界平均单车制造成本增加1.5-2万元,毛利率比去年同期减少5.6个百分点。蔚来CFO曲玉也提到,今年二季度单车成本比去年底增加1.4万元,延续到今年底可能最高能达到1.7万元。

另外,电池消费税已经落地,今年9月1日起,相关部门对锂电池恢复征收2%消费税,并在明年9月1日翻倍至4%。电池厂商则直接将税费转嫁给下游,这就意味着,一块60度的电池,采购成本自今年9月1日会增加约430元,明年9月开始翻倍至860元。

一个契机是欣旺达和吉利的和解。去年12月25日,吉利旗下的威睿电动汽车技术有限公司向宁波中院提起诉讼,向欣旺达动力索赔23.14亿元。起因是欣旺达动力在2021 年6 月至2023 年12 月期间交付的部分动力电池电芯存在质量问题,导致电池包性能异常造成损失。

这一诉讼最终以双方在两个月后的和解而告终,和解金降至6.08亿元,并各自根据责任承担更换电池产生的成本。这一纠纷的更长远意义是推动欣旺达对质量体系进行全面升级,引入‌在线CT检测技术,实现电芯100%全检。

今年,小米全新发布的龙甲电池应用于做增程车型的澎程系列,合作对象就是欣旺达。9月,作为宁德时代曾经最可靠的合作伙伴之一,理想汽车入股欣旺达动力。但在今年7月的小米技术日和澎程系列上市发布时,小米对于合作伙伴欣旺达只字未提,和此前频繁提及宁德时代形成鲜明反差。和欣旺达纠纷涉及的极氪001在召回后,更换的也是宁德时代的电池。

这足以说明宁德时代还有二线电池厂商暂时无法跨越的鸿沟,但面对下游的供应商多元化策略以及自研深入到电芯环节二引发的“去宁王”担忧,宁德时代不会视若无睹。

宁德时代的“攻”与“防”

9月17日,一份由消费者研究与零售监测公司尼尔森IQ撰写的报告适时发布,这份报告的核心研究是“动力电池成为消费者选车购车的关键决策因素”,其中提到“对车企而言,电池不仅决定着整车的安全与体验,更直接左右销量的转化”。

这份报告提炼的一个结论——“四成中国受访者称非宁德时代不选”直接登上微博热搜,这一结论来自于多个调研数据的支撑:对中国消费者,动力电池在购车决策中的权重占比提升至13.8%;40%的中国消费者关注电池安全,37%关注续航;在中国市场,宁德时代的心智份额(从无提示第一提及)高达40.9%;宁德时代的BSI(基于用户选择意愿而具备的溢价能力)高达6.0,是比亚迪电池的三倍;37.1%的中国消费者直言,心仪的车型如果不使用宁德时代电池,则会放弃购买这款车。

这份报告的最后,尼尔森IQ披露了研究的时间范围和样本容量,这是一项在今年4月17日至6月11日开展的定量研究,采用线上问卷填答的形式,针对中国消费者回收的有效样本为3035个。

宁德时代采取了更多措施试图扭转舆论方向。9月18日,宁德时代和蔚来的官方微博同时发布了宁德时代董事长曾毓群和蔚来董事长李斌在德国国际汽车及智慧出行博览会期间见面的照片,双方甚至发布了相同的文案,声称“就下一阶段战略深入交流,双方将进一步扩大合作”。

这是一则“务虚”的官方新闻,同时也是今年宁德时代官方微博发布的唯一一条曾毓群和新能源汽车公司创始人关于洽谈扩大合作的内容。

9月22日,知名车评人陈震在他的微博上发布了他参观宁德时代工厂的视频,这一条微博的编辑记录显示,发布人在两次编辑中陆续添加了“四成中国受访者称非宁德时代不选”、“宁德品质”、“去宁德化论调要不得”等热门话题,人为干预的痕迹明显。

同一天,所属于工信部新闻宣传中心的“中国工信新闻”在一篇文章中以严厉的措施批评将车企的布局向上游延伸包装为“去宁德化”的现象不符合当前中国新能源汽车的发展趋势,以及不少车企的“电池自研”并不是真正的自研,因为电池还不是新能源汽车的标准件,有比较高的技术壁垒;同时还批评了低价竞争正在向产业链上游传导,进而导致采购以低价为导向,容易忽视安全和可靠性。

不论是资本市场的反应,或者宁德时代财报披露的数据,都凸显宁德时代急于自证的迫切性。

今年5月7日见顶后,到9月24日收盘,宁德时代的股价跌去37.4%,市值减少约8000亿元。其中回撤比较快的阶段是今年8月25日到9月24日,股价累计跌幅超过20%,没有反弹的迹象。

宁德时代的经营基本面并未发生重大变化,经历一个原材料价格暴涨-下跌-回涨的完整周期之后,宁德时代越来越像一台精密的赚钱机器。今年上半年,宁德时代能够在综合毛利率近三年新低、国内市场占有率未超过50%的情况下,维持净利润近42%的增幅,已属不易。

值得宁德时代警惕的是,今年国内乘用车市场和新能源汽车市场双双回落的情况下,超过1300亿元的库存——也是自2021年以来的最高库存水平,叠加车企的电池自研和二线厂商的分流,可能对宁德时代的利润产生负面影响。

不过,宁德时代的业务结构已经在过去几年中得到大幅度优化。今年上半年,宁德时代的储能业务收入达到532.6亿元,成为真正的第二增长曲线,在营收中的占比已经达到20%。

‌‌

本文为转载内容,授权事宜请联系原著作权人。