


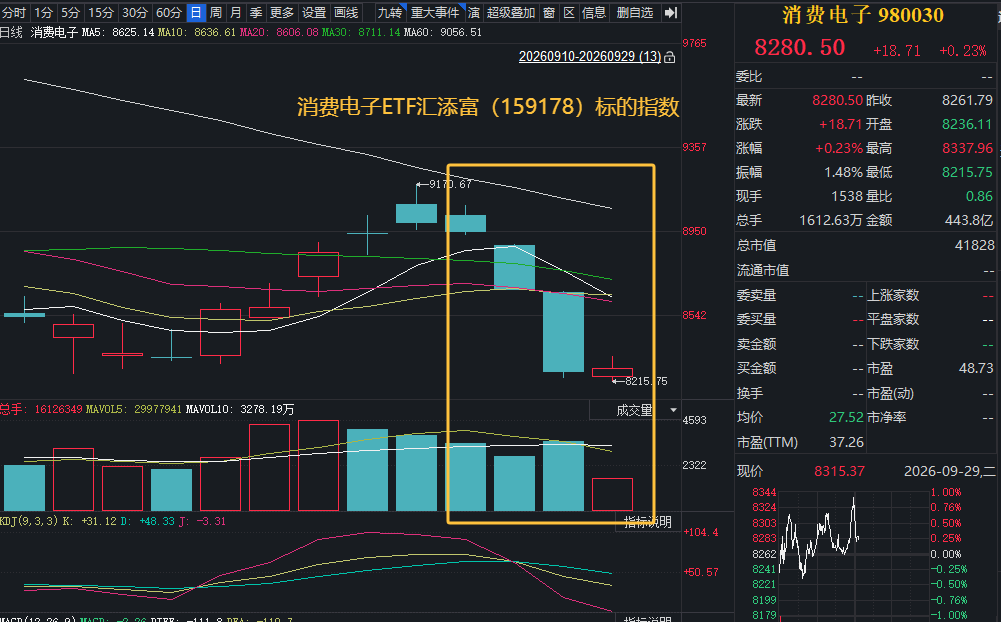
美国三大股指全线收跌,光通信、存储芯片板块跌幅居前。9月29日,A股走势震荡,情绪较昨日有所修复缓和,PCB、MLCC板块走强!截至13:08,“存储+PCB+MLCC”含量高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数开盘冲高后回落,一度涨近1%,现仍飘红涨0.23%,有望终结三连跌!
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:东山精密、三环集团、胜宏科技涨超1%,立讯精密、兆易创新、长电科技涨近1%,下跌方面,京东方A、江丰电子跌超1%,佰维存储、TCL科技小幅下跌。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
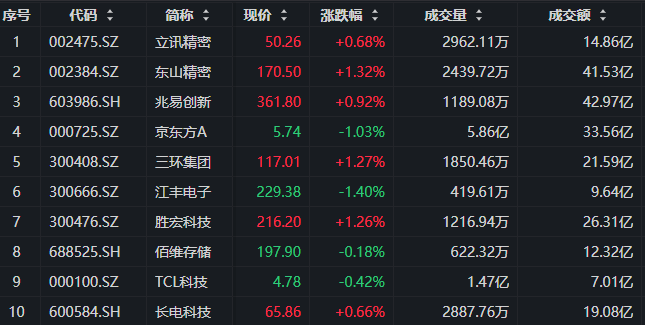
注:成分股仅做展示,不作为个股推介。
消息面上,玻璃基板方面,9月27日,据报道英伟达正在评估玻璃基板方案,并已与德国设备厂商SCHMID等企业展开合作。英伟达希望韩国、日本及中国台湾地区基板厂商在两年内完成玻璃基板开发,最快有望于2028年前落地。
终端方面,9月28日,荣耀在北京发布Magic9系列,搭载新一代2nm旗舰芯片,携手阿莱打造“掌中电影机”,Pro Max版配备双2亿影像系统和电影级枪麦。开售半小时,电商全平台销售同比上代旗舰系列增长194%。荣耀CEO李健透露,MagicOS 11首发Agent Harness框架商用落地。
端侧AI方面,9月23日至24日Meta Connect 2026举办,Meta发布多款AI眼镜及Muse智能体。推出Ray-Ban Meta Audio(整机仅43克,10月3日发货)、第三代Ray-Ban Meta、Meta VR Glasses(约100克,2027年春季上市) 及智能随身设备Muse Charm。Muse个人AI智能体明确将接入AI眼镜,使其具备从“回答问题”到“执行任务”的能力。亚马逊已将配送用智能眼镜部署扩大至2万台。
存储方面,国产存储巨头9月28日发布公告,拟241亿元、108亿元分别投建技术研发项目、存储器晶圆后道测试基地二期项目,通过自建存储器晶圆后道测试和模组项目,能够更灵活协调测试产能利用,降低公司 DRAM 芯片测试成本,提升公司运营效率和测试技术,有利于公司进一步完善 IDM 模式、增强公司的整体竞争力。
三星电子高管表示,HBM明年将占DRAM芯片制造商总晶圆产能的近30%,而目前约为20%。
元件方面,据报道,三星电机正与全球电力及电子零部件企业进行最后阶段的谈判,拟签订规模约7000亿韩元的AI服务器用MLCC长期供应协议(LTA)。若合同顺利签署,三星电机在过去4个月内获得的硅电容器和AI服务器用MLCC LTA累计规模预计将超过4万亿韩元。
TrendForce 9月24日报告指出,AI排挤效应持续发酵,MLCC产业迈入结构性重组。村田于9月10日对全球客户发出年度停产通知,锁定毛利率低于5%的消费型通用GRM产品,采取分阶段停产(接单至2028年、最终出货至2029年)。三星电机近期签署的LTA合约规模已达3.32万亿韩元(约24.3亿美元),其MLCC业务稼动率已升至90%以上高位。
【需求端:AI走向终端,电子需求由“数量复苏”转向“规格升级”】
消费电子需求侧正在出现的第一个变化,是新品创新开始从形态变化进一步深入到底层硬件升级。申港证券指出,苹果推出首款折叠屏手机iPhone Duo,TrendForce预计2026年出货量约500万台;与此同时,折叠设备的技术竞争已经转向薄型轻量化、低折痕及长期可靠度,UTG、OCA、OLED模组与支撑结构需要协同设计。新品周期由此带来的并不只是整机销量增量,也在推动材料、零部件与硬件规格继续升级。
而随着AI进一步进入手机、PC、XR等终端,这种“升配”正在从结构件延伸至算力与存储。国金证券指出,随着生成式AI从云端向终端规模落地,存储已不再是配角,而是直接决定AI系统能力上限的关键变”;AI推理解码阶段需要持续高频存取KV Cache,存储容量、频宽与传输效率直接决定系统响应速度与吞吐量。未来形成“端—边—云”分层架构后,AI助手、多模态交互将由手机、PC、XR设备和机器人等高性能边缘设备承接。
需求结构的变化也开始与存储景气形成共振。国金证券指出,AI基础建设持续扩张之下,存储缺货潮未见终点,预计第四季度DRAM、NAND Flash价格分别季增约20%、30%,供需缺口持续为负,价格谈判权仍掌握在供应端。
因此,这一轮消费电子需求复苏不能只用“换机量”衡量:当AI终端需要更高算力、更大存储和更复杂的交互能力,产业增长正在从单纯的设备数量增加,逐渐转向单机硬件规格与价值量提升。
(来源:申港证券20260916《光通信持续技术升级,苹果发布首款折叠屏手机》;国金证券20260927《台积电2027年晶圆代工有望继续涨价,关注美光财报》)
【供给端:AI争夺制造资源,结构性短缺从服务器向消费电子传导】
需求向上升级的另一面,是上游制造资源正在被重新分配。国海证券指出,受AI需求挤占的电子上游产业链仍呈现出缺货持续性,MLCC、PCB、模拟芯片等环节三季度业绩兑现预期仍在强化。AI服务器不仅创造了新的电子元器件需求,也开始与传统消费电子争夺部分高规格产能,供给端的变化因此成为这一轮产业周期区别于传统需求复苏的重要变量。
MLCC正是这种产能重排最典型的缩影。东北证券指出,AI服务器对高容、高可靠MLCC需求快速增长,预计2026/2027年AI服务器MLCC出货量分别约471/727亿颗,同比增长71%/54%;供给端,日韩头部厂商持续将高端消费类产能向AI服务器产品倾斜,部分AI类与消费类MLCC料号及产线高度重合,由此形成结构性产能挤占,普通高容产品供需趋紧。
更重要的是,这一轮矛盾并非来自绝对产能不足,而是产能用途发生变化。东北证券指出,本轮MLCC供需矛盾的本质是“结构性的产能挤占效应”:AI服务器需求快速吸走高端产线,而相关规格又与消费电子使用的普通高容MLCC料号高度重合,由此可能形成“AI需求抢跑、消费端被动排队”的格局,并最终传导为消费电子普通高容MLCC交期拉长与价格上行。
这种结构性紧张还存在进一步扩散的可能。东北证券测算,随着村田和太阳诱电进一步转产,预计新增约2340亿颗/年的普通高容订单向台系或国内大厂溢出;若未来两年不进行消费电子类产能扩建,随着消费电子需求底部复苏,2027/2028年全球消费电子MLCC产能稼动率将达到79.5%/95.1%,供需紧张局面可能从普通高容进一步向中低容传导。
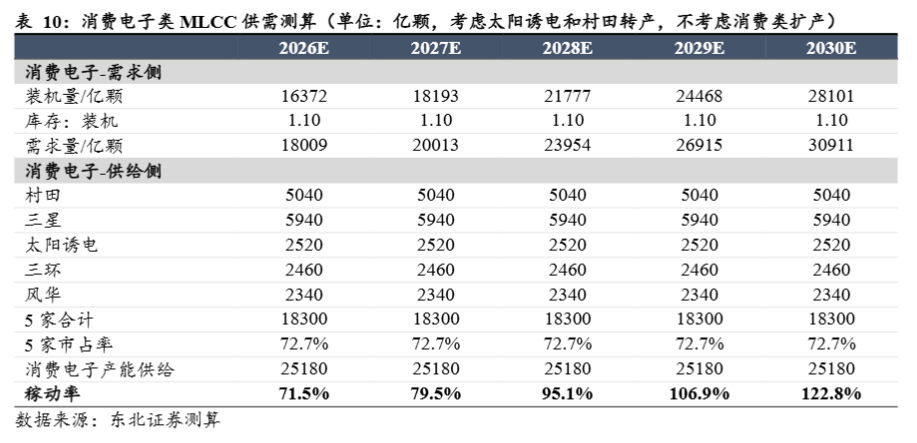
因此,AI对消费电子产业更深层的影响,并不只是创造AI手机、AI PC等新产品,而是同时改变需求规格和制造资源的流向。当终端自身开始升配,而服务器又持续吸走高端产能,消费电子部分环节便可能在总量尚未出现极端短缺之前,率先经历结构性紧张。产业景气的观察指标,也将从单纯的终端销量进一步延伸至产能稼动率、交期和价格。
(来源:国海证券20260921《被动件缺货蔓延,PCB业绩兑现预期强化》;东北证券20260917《三环集团:AI浪潮重塑供需,MLCC与SOFC共启成长新周期》)
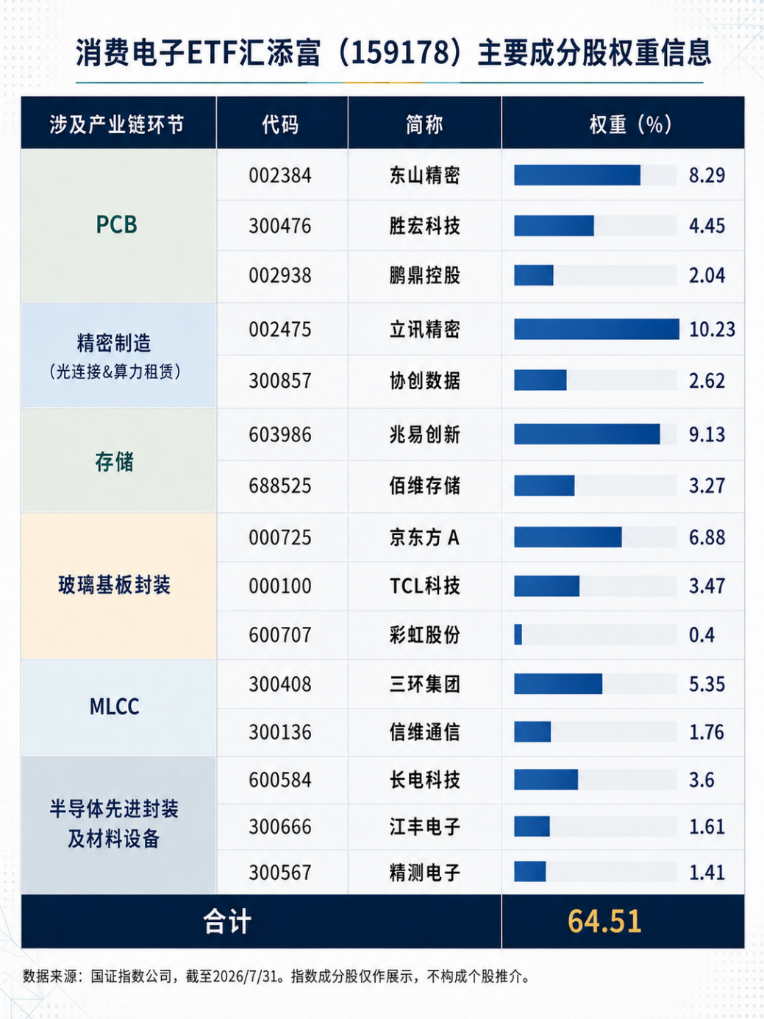
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论