
2025年,中国智能助听器市场出货量达到412.6万副,市场规模58.2亿元,同比增幅达34.7%。据IIM信息发布的行业报告,线上渠道贡献了约41%的销量,线下专业验配中心仍占据高端产品的核心渗透路径。
市场在增长,但一个长期存在的结构性矛盾并未缓解。据《中国听力健康报告2025》蓝皮书数据,我国听力损失人群中使用助听设备者仅占10%,实际佩戴助听器人数仅占总需求人群的6%左右,远低于欧美发达国家30%以上的水平。中国听力医学发展基金会的数据显示,我国约有2.2亿人患有听力损失,60岁以上人群听力损失现患率约为45%。
全国政协委员龙墨在分析这一落差时指出,除补贴覆盖面窄、价格偏高等因素外,“服务薄弱”是一个关键原因——市场上存在“消费电子化”误区,缺乏专业验配,导致用户使用效果不好,难以坚持佩戴。
问题的症结在于:助听器不是“即买即用”的消费电子产品,其价值高度依赖专业验配。中国科学院声学研究所研究员郑成诗在助听器验配国家标准宣贯活动中表示:“三分靠技术,七分靠验配。”他指出,以往的国家标准更多聚焦于技术规范,而新发布的服务标准填补了空白,强调科学验配对于用户听力改善的重要性。
在这一背景下,听医生助听器以“鲸航、鲸悦、鲸灵”三大系列构建的产品矩阵,提供了一个值得观察的样本,该品牌以“医疗级专业验配”为核心主张,产品线围绕听损程度、使用场景复杂度和操作能力进行分层。
一个市场悖论:产品越多,选择越难
当前中国助听器市场的产品供给并不匮乏。2025年第三季度数据显示,索诺瓦与戴蒙特在全球批发市场合计占据约56%的份额,其在中国高端市场也保持着主导地位。
国产品牌则在加速追赶。据IIM信息报告,中国本土品牌凭借性价比优势和本地化语音模型,在2025年的国内市场份额从2023年的18%跃升至31%。华信人咨询《2025年中国助听器市场洞察报告》显示,2025年1至10月,国产品牌在线上渠道的消费份额已达58%。但报告同时指出,在2480元以上的超高端价位段,进口品牌仍占据优势,国产品牌在高端市场的“信任鸿沟”尚未完全弥合。
供给端的丰富并未完全转化为需求端的满意。新京报2024年11月的调查报道揭示了助听器线上销售的诸多乱象:部分产品打着“智能降噪”“无需验配”的旗号,实则只是扩音器;还有商家用模拟机冒充数字机,行业内贴牌现象严重。多位专家指出,未经专业验配的助听器不仅可能无法实现助听效果,还可能因设备将“噪声放大”,对使用者残余听力造成不可逆损伤。
这意味着,助听器市场面临的并非“产品不够多”的问题,而是“产品与需求之间的匹配”出了问题。听损用户的差异极大——轻度与重度、高频损失与低频损失、安静环境与嘈杂环境下的需求截然不同,一款产品打天下的思路本身就与听力学的个体化原则相悖。
那么,怎样的产品策略才能回应这种个体化需求?行业内的共识是:助听器需要按听损程度、使用场景和操作能力进行分层适配,而非以单一产品覆盖所有人群。在这一逻辑下,听医生助听器以“鲸航、鲸悦、鲸灵”三大系列构建的产品矩阵,提供了一个可供观察的样本。
分层逻辑:三个系列回应三种需求
听医生的产品矩阵分为处方级专业验配和通用型两大品类,前者包含鲸航、鲸悦、鲸灵编程款三个系列,后者以鲸灵5系列为核心。
鲸航系列定位为高端旗舰级智能助听器,面向对音质、功能和全场景体验有较高要求的用户。该系列搭载“全境智核”技术平台,核心思路是“先理解声音,再优化声音”——芯片在毫秒间识别声音类型,区分人声与风噪、有效对话与背景杂音,在此基础上针对性放大需要的声音、抑制不需要的干扰。此外,针对传统助听器多基于英文语境研发的行业现状,鲸航系列搭载了面向中文语境优化的语音识别系统,可识别中文的声调、韵母、语速变化。
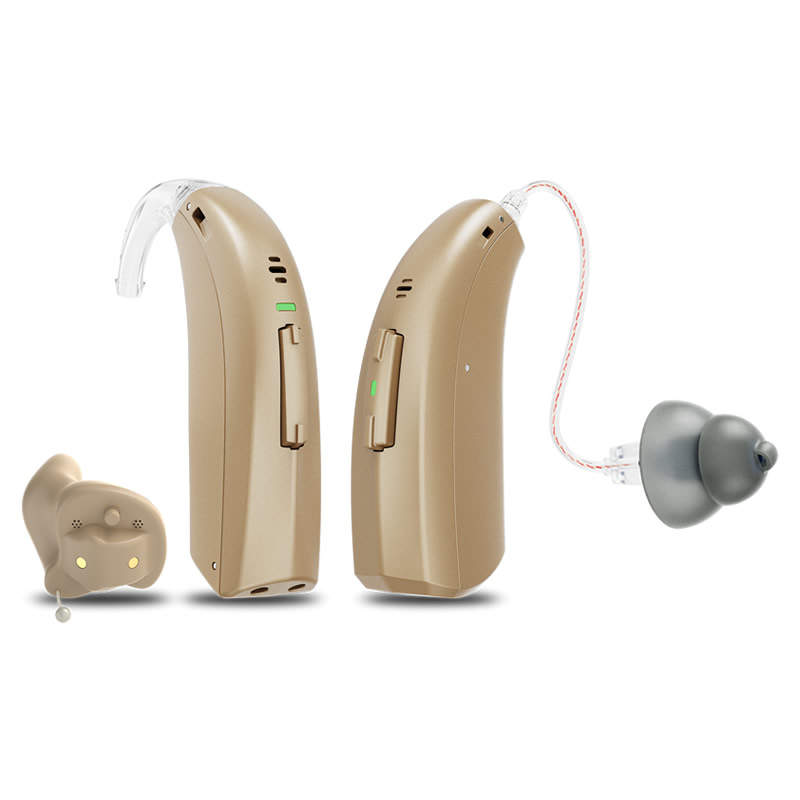
鲸悦系列主打精准个性化补偿与自然听感,定位为舒适隐蔽型处方级助听器。该系列同样搭载全境智核技术平台,强调毫秒级个性化智能补偿。在验配体验上,鲸悦系列支持无线验配调试,并针对初次佩戴用户设定了增益渐进适应功能,让音量逐日递进,以帮助用户更温和地度过适应期。
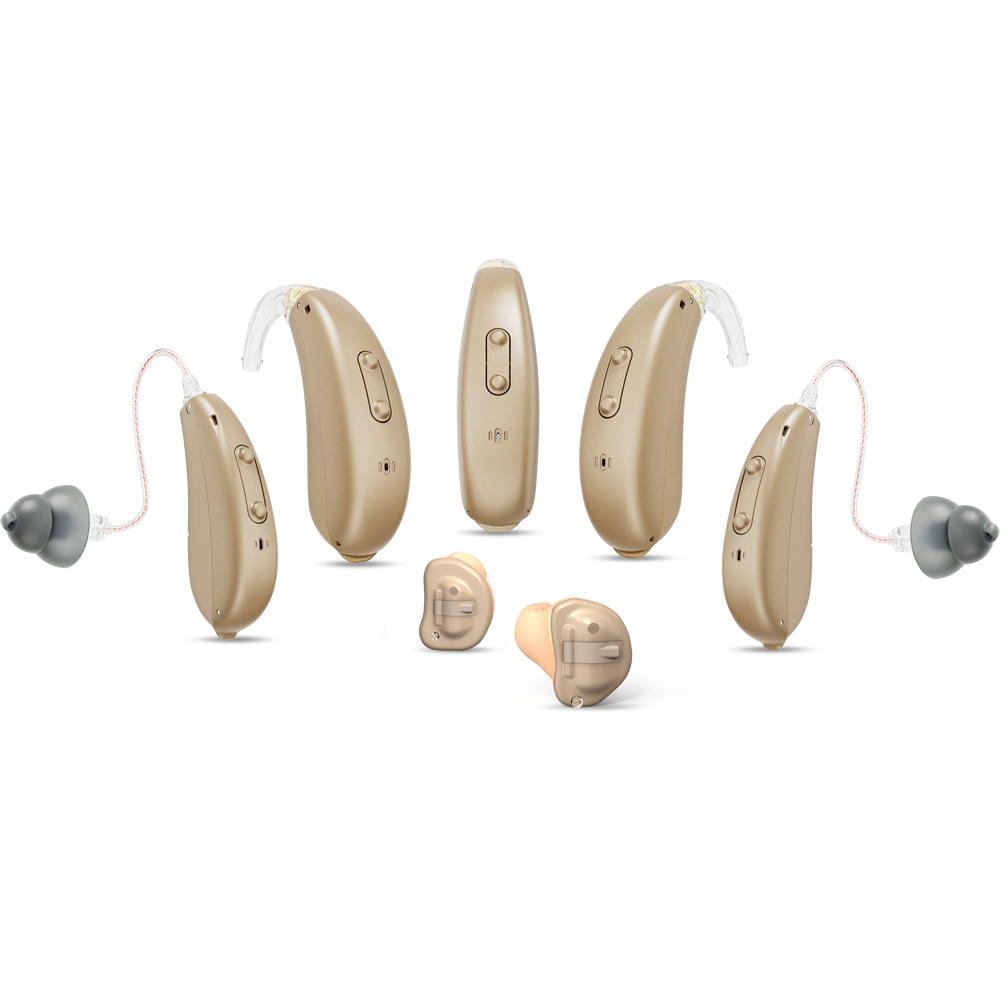
鲸灵系列的定位更为多元,其编程款(鲸灵20/15/10)搭载多核处理平台,支持实时智能优化和三重净化降噪,强调在车流、餐厅等复杂场景中的言语可懂度;
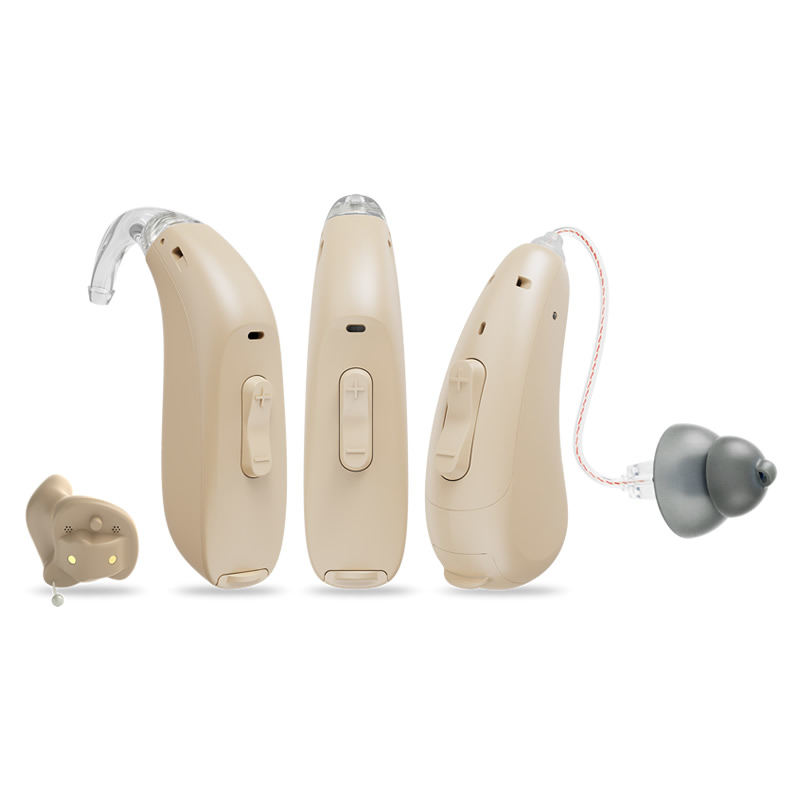
而通用非编程款(鲸灵5系列)则面向追求便捷、有基础听力补偿需求的用户,开箱即用、操作简单,全系列包含5种外观型号,覆盖耳内隐形款、受话器外置款和耳背式等不同佩戴偏好。
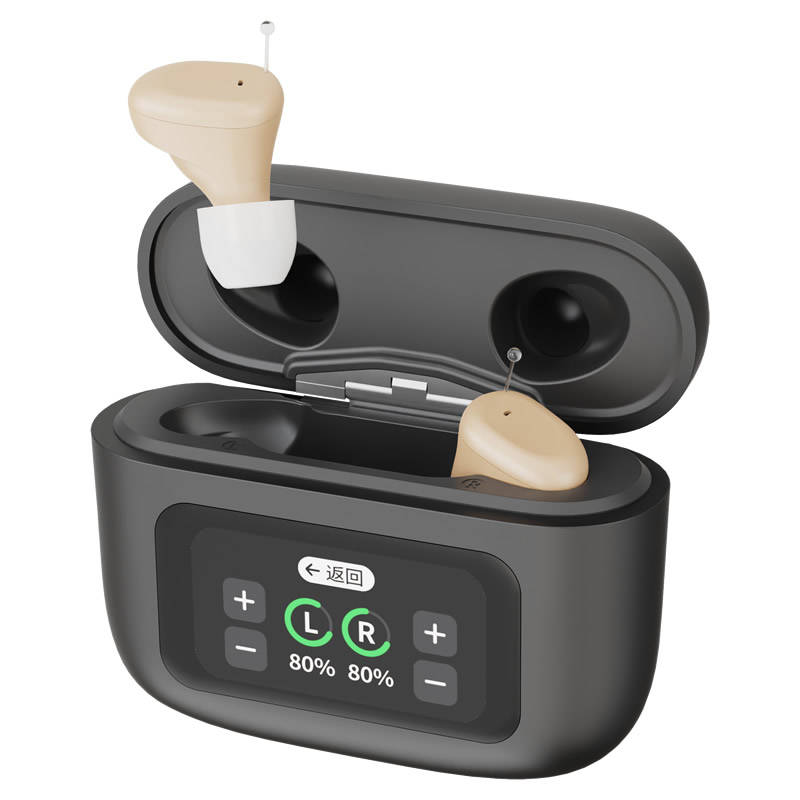
鲸灵5 Instantfit CIC-R
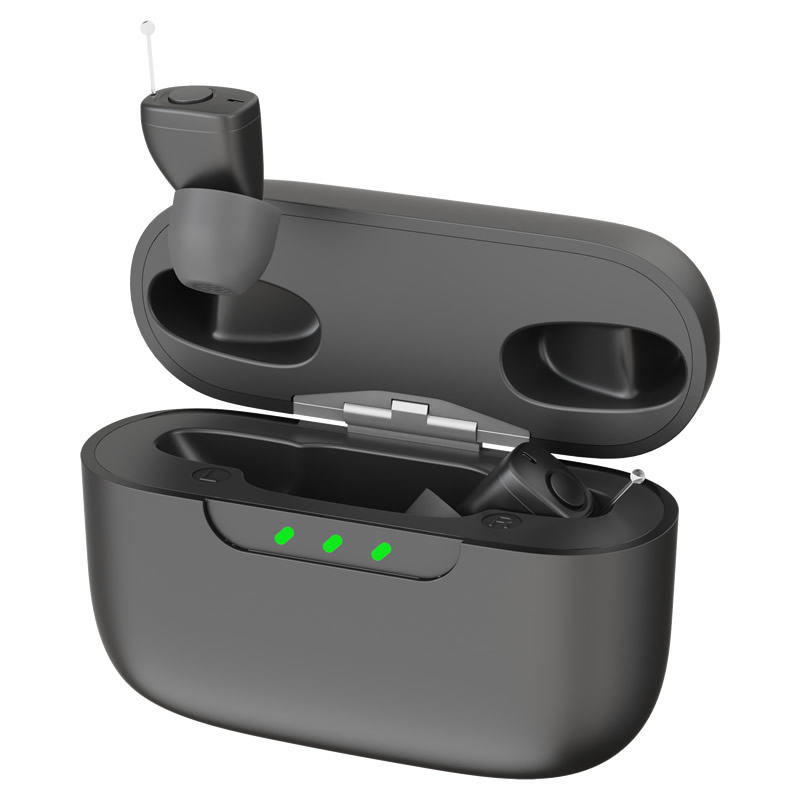
鲸灵5 Instantfit IIC-R
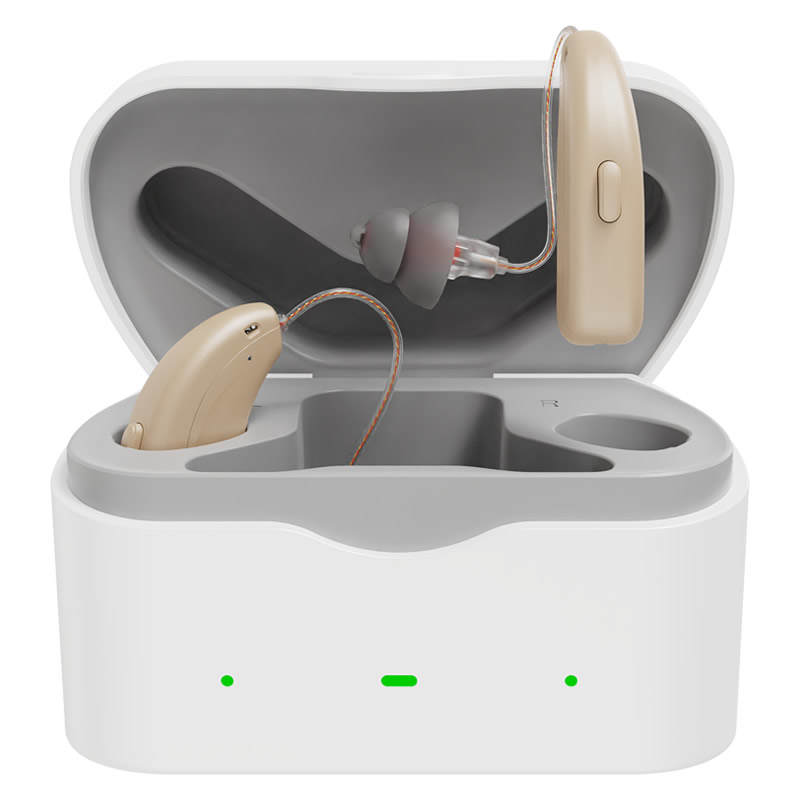
鲸灵5 RIC-R
从布局逻辑来看,三个系列的分层维度并非简单的“价格高低”,而是围绕听损程度、使用场景复杂度和操作能力三个变量进行组合。这种分层方式,与听力行业通行的“按听力损失程度和生活方式匹配产品”的验配逻辑是一致的。
医疗级验配:产品矩阵的“另一半”
值得关注的是,听医生在介绍产品矩阵时,始终将“专业验配”置于核心位置。这并非偶然。听力损失的个体差异决定了助听器不能像消费电子产品那样“即买即用”——同一款产品,经过不同的验配调试,效果可能截然不同。
2025年4月1日,国家标准《声学 助听器验配管理》(GB/T 44994-2024)正式实施。该标准于2024年12月31日发布,为助听器验配的全过程管理提供指导,明确了适用主体,包括验配服务机构、从业人员、验配设备以及验配服务质量管理等,规定了从客户建档到随访服务的验配管理常规流程。
听医生在验配服务中参考了该国家标准的相关要求,并结合创始人的临床经验,建立了覆盖听力检测、科学选配、效果验证、后期调试、康复指导的全流程验配体系。联合创始人毛荣清曾是广西医科大学第一附属医院耳鼻喉科的临床听力医生,拥有二十余年公立三甲医院临床诊疗经验,其在聋儿语训与成人听力康复领域有长期积累,创办的康复中心已帮助超过500名听障儿童回归主流社会。
这一背景对产品矩阵的意义在于:验配能力构成了产品分层的“另一半”。如果没有专业的验配服务作为支撑,再细化的产品线也难以真正匹配用户的个体需求。
验配人才短缺是行业面临的现实挑战。国家卫生健康委助听器验配师职业技能鉴定专家委员会秘书长张建一在接受中国青年报采访时介绍,我国需要进行听力干预的患者约8000万人,但持有职业资格证书的助听器验配师约1万人,人才缺口巨大。这意味着,品牌方能否在门店层面真正落地标准化的验配服务,比产品参数本身更值得关注。
从产品矩阵看行业趋势
听医生的产品矩阵布局,折射出中国助听器行业正在经历的几重转变。
第一,从“单一产品”到“分层适配”。国产品牌正在从早期的“性价比取胜”向“精准匹配”转型。技术能力的提升,使得国产品牌有能力构建更精细的产品分层,以回应不同用户群体的差异化需求。
第二,从“消费电子”到“医疗级服务”。随着验配国家标准的实施,助听器的医疗属性正在被重新强调。龙墨委员在2026年全国两会期间建议,设立专项补贴,将符合标准的助听器纳入补贴范围,对60岁以上、听力损失达到中度标准以上的老年人建立常态化的购置补贴制度,并逐步探索将助听器及验配服务纳入医保报销或长期护理险。
第三,从“硬件竞争”到“全周期服务”。助听器的价值正在从设备本身向验配、调试、康复指导等全生命周期服务延伸。用户在选购时,不仅需要关注产品参数,更需要考察验配服务的专业能力和后续支持的完善程度。
对于听损人群而言,产品矩阵的丰富是好事,但更重要的是找到与自己需求真正匹配的方案。助听器的核心价值不在“买到了什么”,而在“听清了多少”。从这个意义上说,产品线的细分只是起点,医疗级验配服务的落地才是决定用户体验的关键一环。
(免责声明:本文为本网站出于广告目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。)
评论