


珠江股份(600684.SH)三年前完成重大资产置换及重大资产出售,挥别房地产开发主业,确立 “城市服务 + 文体运营” 双核心发展路线,市场一度对这家完成业务迭代的上市公司抱有期待。
置入的珠江城服踩线完成三年业绩承诺,看似为转型交上合格答卷。但2026年半年报揭开了珠江股份的问题。上半年公司营收7.69亿元,同比增长3.5%;归属净利润1373万元,同比下滑29.5%。
界面新闻记者查阅珠江股份财报与公告发现,承诺期刚过,置入资产业绩便走弱;房地产时代遗留的 4 亿元对外拆借债权久拖不还,累计计提已超 3.6 亿元减值;公司毛利率持续走低,历史亏损累积超 5 亿元,已丧失现金分红能力。
一边是规模持续扩张的在管项目,一边是羸弱的盈利水平、历史坏账包袱,珠江股份的转型之路并没有想象中顺遂。
承诺到期,业绩变脸
为摆脱房地产下行周期带来的持续冲击,珠江股份在 2023 年完成重大资产置换,将原有房地产业务置出,同时置入珠江城市服务 100% 股权,开启城市服务、文体运营双轮驱动的全新发展模式。根据配套的《业绩补偿协议》,控股股东珠江实业集团作出承诺,2023‑2025 年度,珠江城服扣非后归母净利润分别不低于 6800 万元、7400 万元、7900 万元。
数据显示,珠江城服 2025 年扣非归母净利润 8099.12 万元,刚好跨过 7900 万元的承诺门槛,完成三年业绩对赌。但对赌期结束之后,标的公司业绩显现疲态。2026 年上半年,珠江城服净利润 2023 万元,对比 2025 年同期 2744 万元下滑 26.28%。
注册会计师郝明宇对界面新闻记者表示,“承诺期最后一年踩线达标,次年业绩明显回落,是资本市场需要警惕的信号,需要区分是短期扰动,还是本身业务盈利能力天花板已经显现。”
珠江股份没有直接回答界面新闻记者就珠江城服业绩承诺到期后下滑的原因,而是表示“业绩承诺三年完成率均超过100%,公司顺利实现业务转型”。
对于今年上半年净利润下滑,珠江股份解释核心原因是 2025 年 A 股市场回暖,持有的股票资产公允价值上涨抬升了上年同期利润基数,今年该部分收益消退。
拆解盈利质量,扣非层面的表现更能反映主业真实经营实力。珠江股份 2024 年扣非净利润 2800 万元,2025 年回升至 5585 万元,2026 年上半年扣非归母净利润1141 万元。“扣非利润体量整体偏小,说明置换之后的两大主业,本身创造利润的能力并不强。” 郝明宇分析称。
规模层面,珠江股份业务版图仍在持续扩张。截至 6 月 30 日,公司城市服务板块在管项目合计 408 个,建筑面积约 4725.05 万平方米,覆盖全国 12 个省、2 个直辖市、38 个地级市;文体运营板块在建、在管、在咨询项目合计 33 个,建筑面积约 316.08 万平方米。合并统计,公司在管住宅、公建以及体育场馆项目 441 个,签约建筑面积约 5041.13 万平方米。住宅项目 137 个,公建项目 271 个,体育场馆项目 33 个。
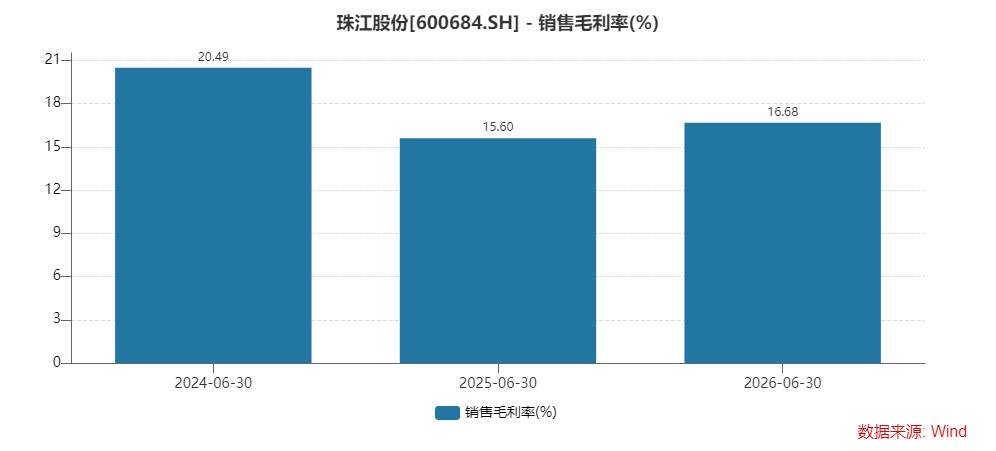
规模持续做大,但盈利并未同步跟上。界面新闻记者注意到,珠江股份上半年整体销售毛利率16.68%,对比 2024 年年中 20.49% 的毛利率水平出现下滑。物业与文体运营均属于轻资产服务行业,公建项目占比高,面对行业低价竞标内卷,毛利率承压几乎成为必然。
“物业、文体场馆运营,项目规模不等于利润。尤其是公建类物业、政府场馆项目,招标阶段就容易出现低价竞争。” 地产行业研究员吴佳对界面新闻记者表示。
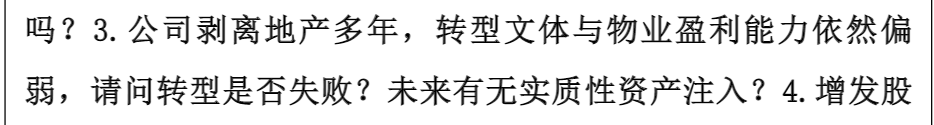
有投资者也直接提问珠江股份:“转型文体与物业盈利能力依然偏弱,请问转型是否失败?”
 4 亿元拆借逾期多年
即便已经完成业务置换,房地产时代遗留的巨额债权坏账,依旧像一块巨石压在珠江股份身上。
截至 6 月 30 日,珠江股份对外资金拆借投资余额合计 4 亿元,其中对广州东湛房地产开发有限公司债权余额 3.35 亿元,对广州市盛唐房地产开发有限公司债权余额 6500 万元。两笔债权均在 2021 年 6 月就已经到期,债务人始终没有完成清偿。
逾期多年,资金占用费不断滚雪球。对东湛公司 3.35 亿元债权,累计应收资金占用费 3.25亿元,仅收回 1884.64 万元,应收未收回资金占用费达 3.07亿元;对盛唐公司 6500 万元债权,累计应收资金占用费 3621.37 万元,仅收回 586.06 万元,应收未收回资金占用费 3035.31 万元。
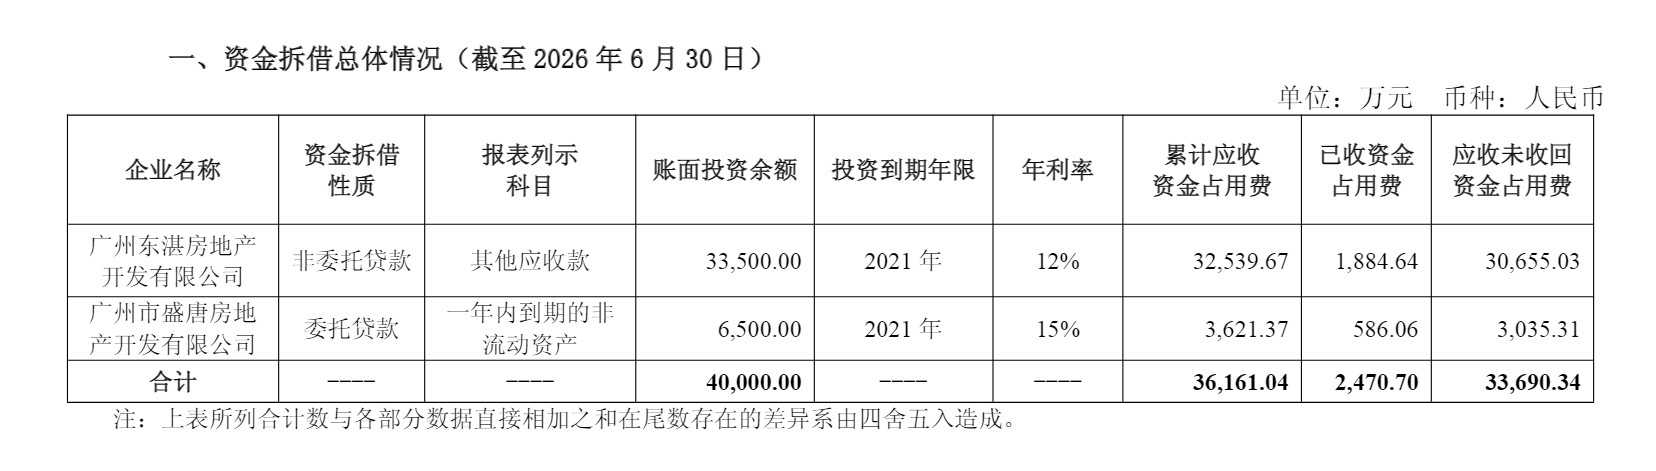
珠江股份已经对这两笔债权大规模计提减值。截至二季度末,针对东湛公司债权累计计提资产减值准备 3.07亿元;针对盛唐公司债权累计计提资产减值准备 5989.89 万元。
高额坏账叠加此前巨额亏损侵蚀了上市公司的留存收益,截至6月30日,珠江股份合并报表未分配利润约‑5.28 亿元。受公司法约束,公司目前不具备现金分红条件,历史亏损只能依靠新业务长期盈利慢慢消化。
为化解历史坏账包袱,2026 年 5 月,珠江股份计划以非公开协议转让方式,向控股股东珠江实业全资子公司珠实地产转让东湛公司债权资产,评估参考转让价 2917.61 万元,较账面价值增值 41.26 万元,增值率1.43%。
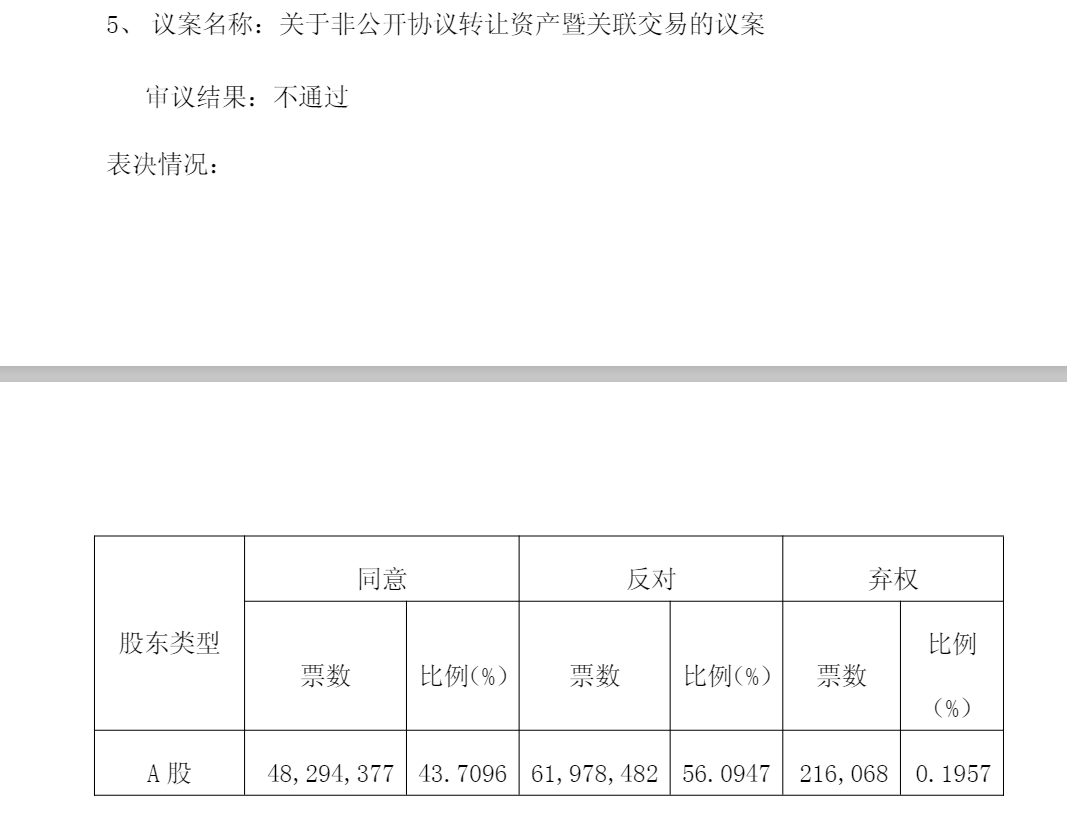
这份看似把不良债权甩给关联方的处置方案,在珠江股份股东大会上遭到否决。投票结果显示,A 股股东投票中,同意票数占比 43.71%,反对票数占比 56.09%,议案未获通过。众多股东用投票表达了对这笔关联交易的不认可。
“账面已经计提巨额减值,账面价值已经压得很低,转让对价仅小幅增值,价格公允性是股东大会关注的重点。” 郝明宇对界面新闻记者表示。
珠江股份方面则表示,“理解中小股东对于历史债权处理方案可能存在不同考量”。
界面新闻记者注意到,除大额债权坏账之外,珠江股份还曾遭遇子公司账户冻结事件。因侵权责任纠纷,控股子公司珠江文体下属济宁文体兴业银行基本账户被冻结 62 万元,后续账户冻结已经解除。
新主业困局:现金流持续净流出
珠江股份历史包袱尚未出清,新的业务板块也面临多重现实考验。
财报数据显示,公司上半年经营活动产生的现金流量净额为净流出 1.32 亿元,对比 2025 年同期净流出 1.2 亿元,现金流流出规模进一步扩大。
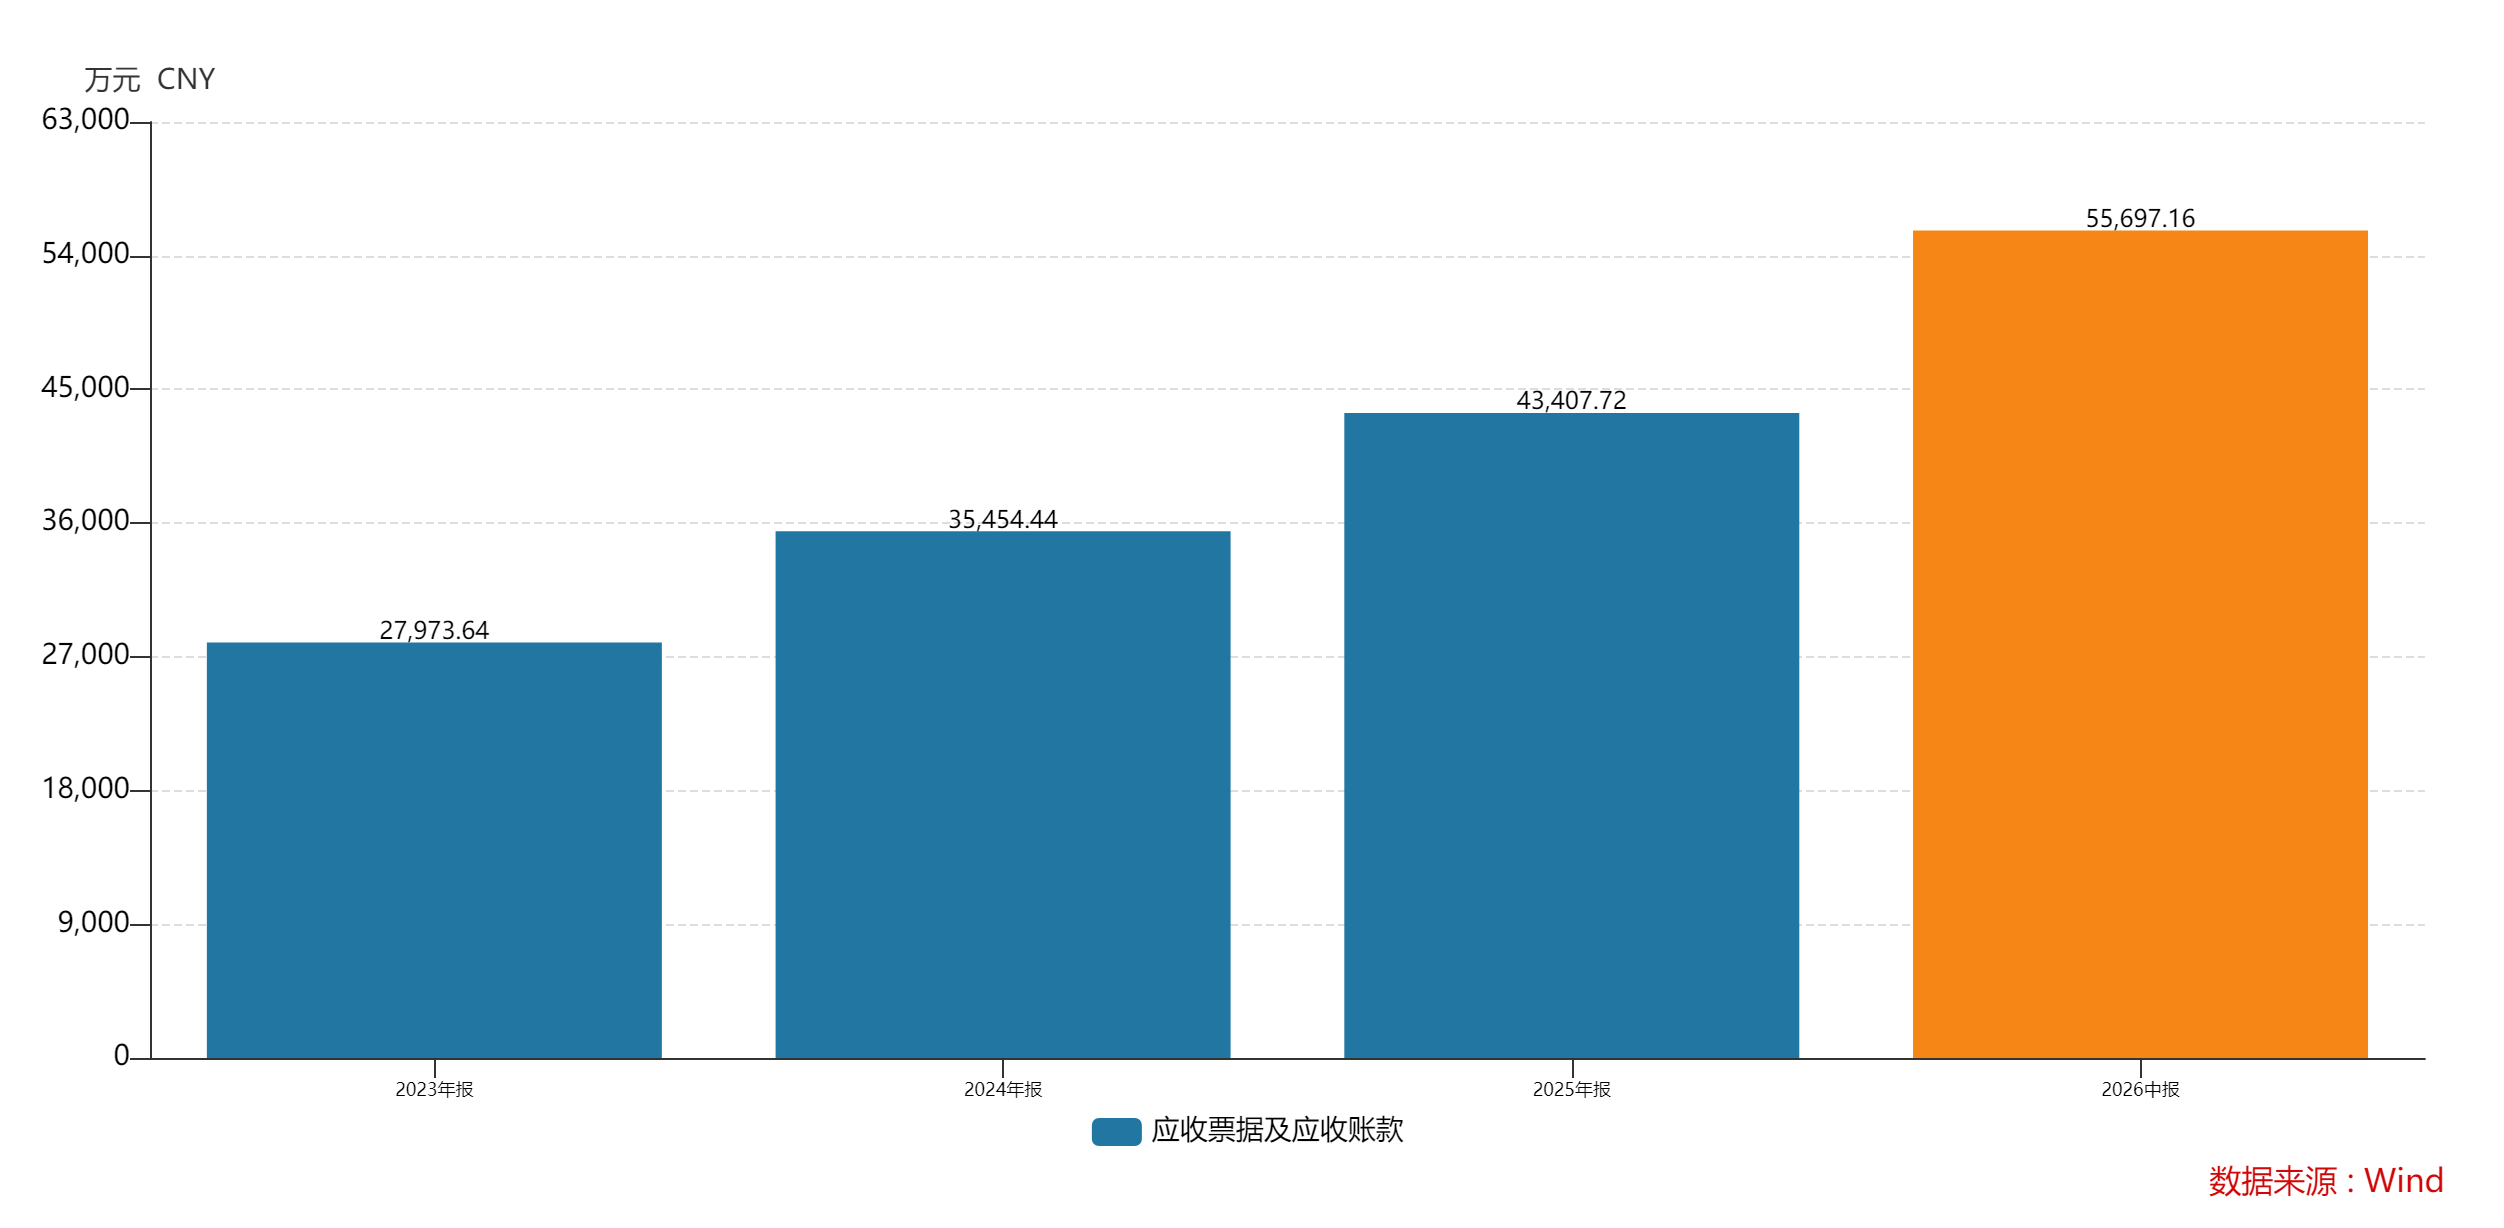
经营现金流持续失血背后,是应收账款规模持续走高。截至6 月30日,珠江股份应收账款及票据合计 5.57 亿元,同比增长 16.28%。对此,公司解释称,业务中公建、政府类项目占比较高,受财政付款节奏影响,项目回款周期偏长。
“公建物业、文体场馆项目,回款高度依赖客户端资金流状况。账面确认收入利润,但是拿不到真金白银,经营现金流持续承压。” 吴佳表示。
行业大环境层面,无论是城市物业服务,还是文体场馆运营,赛道内卷程度都在不断加剧。
近年来,物业服务赛道准入门槛持续降低,公建服务领域低价中标现象十分普遍。地方压力之下,招标环节对低价标的倾向性较强,催生行业恶性竞争,形成 “低价‑降质‑撤场” 的行业负循环。6 月,二十城物业服务价格综合指数同比、环比双双下跌;物业服务满意度下滑至 72.8 分;百强企业物业费收缴率从 2021 年的 94.23% 持续下滑至 2025 年的 87.32%,物业企业主动撤场项目并不少见。
文体运营赛道同样竞争白热化,大量国资、民企企业涌入场馆运营赛道,招投标竞争加剧,不断压低项目收益水平。珠江股份也表示,如果无法持续强化专业优势、筑牢品牌壁垒,公司存在市场份额流失、盈利能力进一步承压的风险。
从业务模式来看,珠江股份构建起 “基础服务稳盘、增值服务增效、内容运营赋能、生态协同扩容” 的业务体系。城市服务板块覆盖住宅、商业写字楼、产业园、政府办公楼等多元业态,延伸租售、团餐、智慧科技等增值服务;文体运营板块主打场馆运营、赛事保障、演艺内容生产、康体培训,采用 “场馆运营 + 内容生产” 双核模式。
从业务逻辑上,增值服务、内容运营是提升毛利率的关键抓手,但现实是,公建物业客户对增值服务付费意愿有限;文体演艺、培训业务要实现盈利,需要持续的内容投入和运营能力,并非拿到场馆就可以轻松赚钱。对于珠江股份而言,规模已经铺开,但增值业务如何真正落地变现,是不小的考验。
评论