

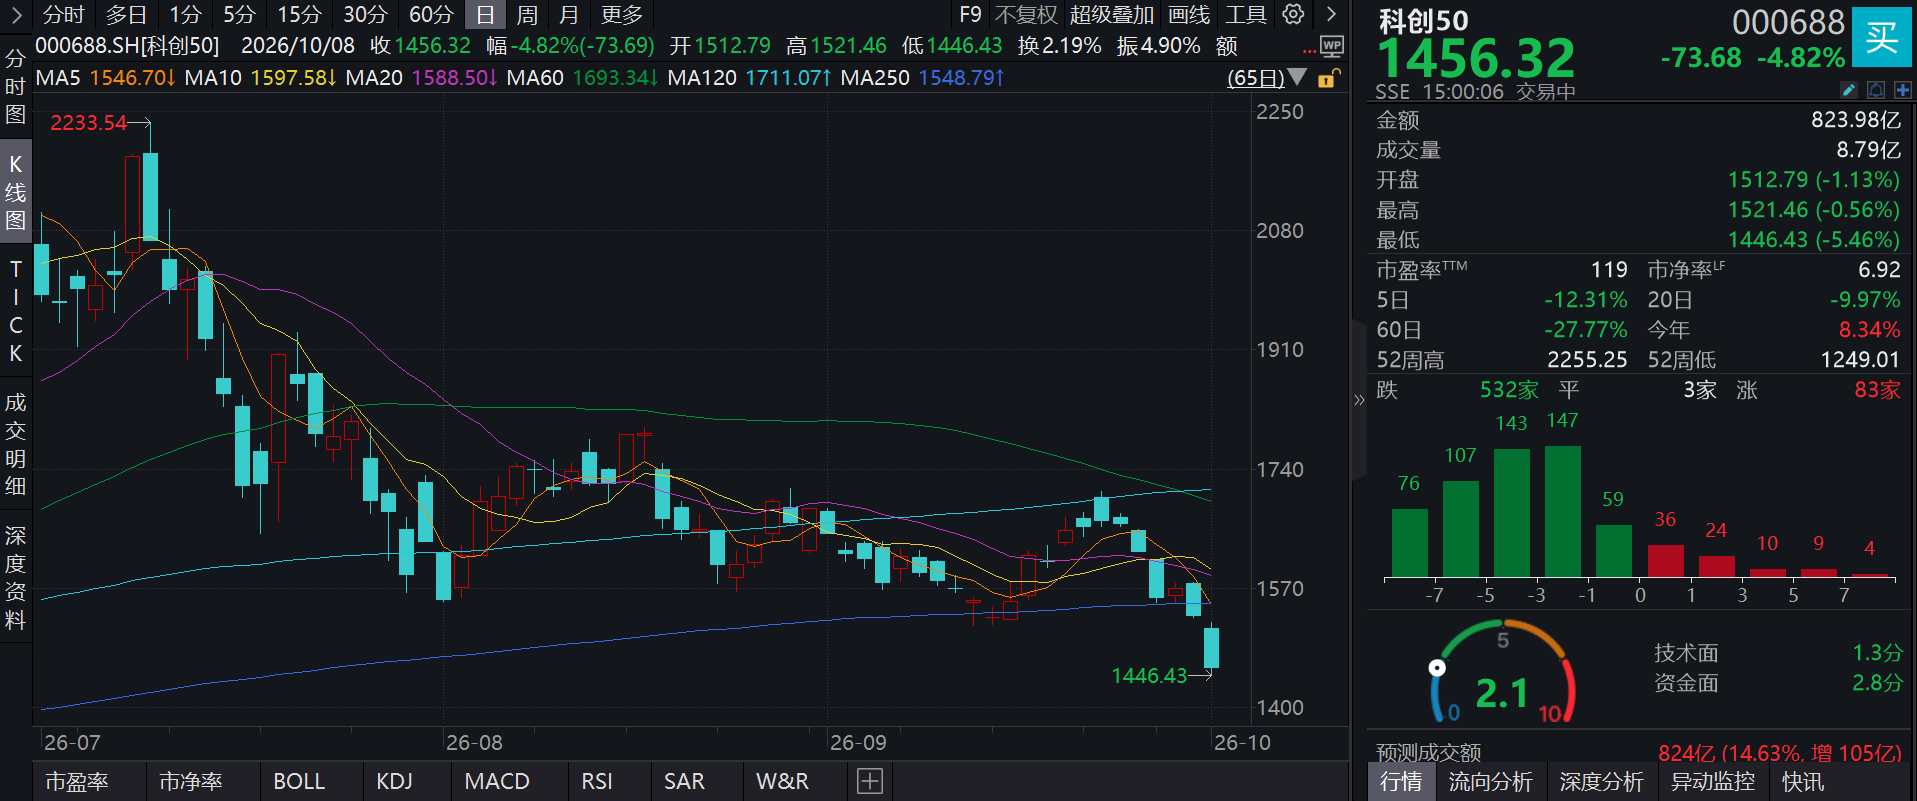
截至2026年10月8日 15:00,科创50ETF汇添富(588870)跟踪指数上证科创板50成份指数(000688)下跌4.82%。成分股方面涨跌互现,国博电子领涨8.09%,中科星图上涨2.71%,西部超导上涨0.54%;艾力斯领跌20.00%,源杰科技下跌20.00%,传音控股下跌14.31%。
截至9月30日,从资金净流入方面来看,科创50ETF汇添富近4天获得连续资金净流入,最高单日获得1.01亿元净流入,合计“吸金”2.64亿元,日均净流入达6594.67万元。(数据来源:Wind)
消息面上,国庆长假期间,海外AI资产延续强势表现,美股科技板块在A股休市窗口期走出独立行情。截至10月6日,标普500与纳斯达克指数双双刷新收盘纪录,费城半导体指数近三个月累计涨幅达64.4%。业内指出,此轮海外AI资产上涨的核心支撑来自盈利端的强劲验证。华尔街预期标普500成分公司三季度整体盈利同比增长30.6%,其中科技板块预计增长66.5%。
据报道,三星电子发布2026年第三季度业绩指引,按合并财务报表口径计算的营业利润为107.4万亿韩元,约合801.7亿美元,同比增长782.5%,高于市场预期,为该公司单季营业利润首次突破100万亿韩元大关,也是连续第四个季度刷新历史纪录。当季销售额约195万亿韩元,同比增长126.6%。
业内分析认为,在人工智能浪潮拉动存储芯片需求大增的背景下,半导体业务尤其是存储芯片业务表现突出,传统DRAM与NAND供应偏紧、高带宽内存需求旺盛共同推高价格。
美光科技公布2026财年第四季度业绩,营收达542.3亿美元,同比增长379%,并预计下一季度营收达到615亿美元。公司披露客户长期供货协议金额已从6月的220亿美元增至320亿美元,剩余履约义务约1500亿美元,2027年大部分HBM产能已获协议保障。
美光首席执行官表示,明后年存储市场供需将比2026年更紧缺,HBM需求增速将持续跑赢传统DRAM直至2028年。AI需求正从GPU一侧向内存与存储一侧传导,存储逐渐成为AI基础设施建设的新瓶颈。
长江证券表示,SEMI预计2026年全球半导体设备销售额约1,659亿美元,同比增加23.2%,其中晶圆厂设备、测试设备、封装设备销售额分别为1,439亿美元、153亿美元、67亿美元,同比增速分别为23%、31%、9.6%。全球半导体设备市场步入高增阶段,展望2028年,整体设备市场销售额有望增长至2,295亿美元,晶圆厂设备、测试设备、封装设备分别将达到2,000亿美元、208亿美元和86亿美元。海外设备龙头公司的营收普遍呈现加速趋势,以存储为代表的下游需求处于快速增长阶段,随着洁净室的瓶颈问题得到缓解,设备的交付节奏也在提升。
太平洋证券认为,海外算力产业逻辑正由纯资本投入转向变现和回报阶段,海外头部半导体与云公司财报将验证算力高景气度。A股市场方面,光模块、光芯片、PCB环节受益于海外算力高景气,高端PCB覆铜板与光芯片在10月有望受益。国产化方向上,华为昇腾系列预计四季度上市布局,有望提升国产算力市场预期,长鑫设备采购事件显示国内厂商订单落地,产业链乐观情绪得到修复。报告认为,海外算力与半导体设备经过回调、悲观资金出清后,10月有望迎来反弹。
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论