

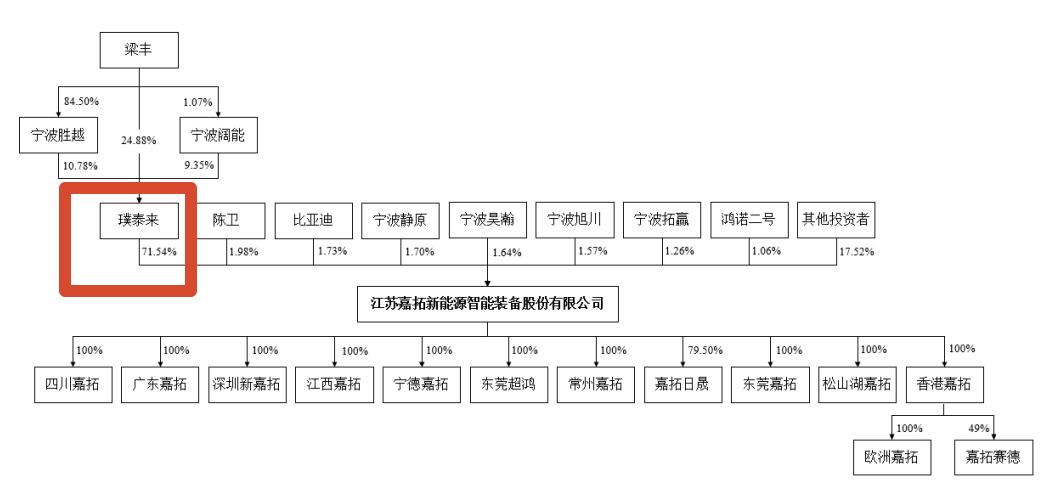
锂电涂布机赛道龙头嘉拓智能(874969.BJ)的北交所IPO进程一波三折。
这家由 A 股上市公司璞泰来(603659.SH)控股71.54%的锂电设备企业,极片涂布机国内市占率第一、离线隔膜涂布机市占超70%。6月30日申报材料刚获北交所受理,同日便提交中止审核申请,8月下旬补齐2026半年报数据后恢复审核。
此次嘉拓智能拟募集资金6.21亿元,其中2亿元用于补充流动资金。界面新闻记者注意到,公司毛利率有所下滑,募投项目在行业周期波动下的可行性也引发市场关注。
毛利率下滑
嘉拓智能2026年上半年营业收入26.11亿元,同比增长42.76%;归母净利润6806.18万元,同比增长36.71%。但亮眼的营收利润背后,公司综合毛利率从2025年的22.70%降至2026年上半年 16.48%。此外,公司营业成本21.80亿元,同比增幅58.73%,高于营收42.76%的增速。
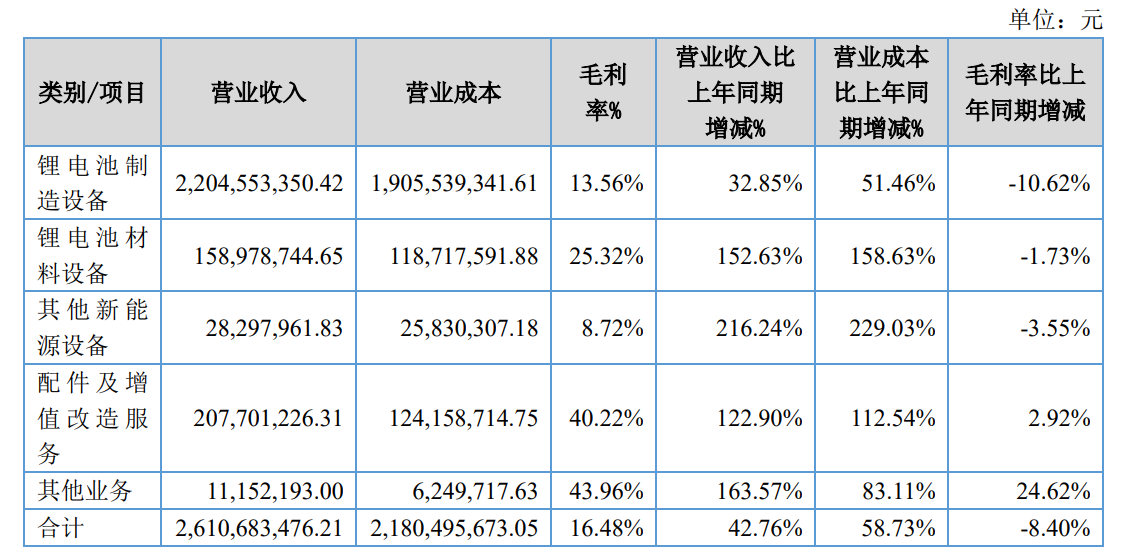
分业务看,占嘉拓智能收入大头的锂电池制造设备2026上半年实现收入22.05亿元,同比增长32.85%,毛利率却从24.18% 下滑至13.56%。界面新闻记者注意到,公司极片涂布机国内市占率连续三年排名第一,2025年市占率42.7%,但整体锂电设备整体市占率仅6.7%,落后先导智能(300450.SZ)的14.1%。
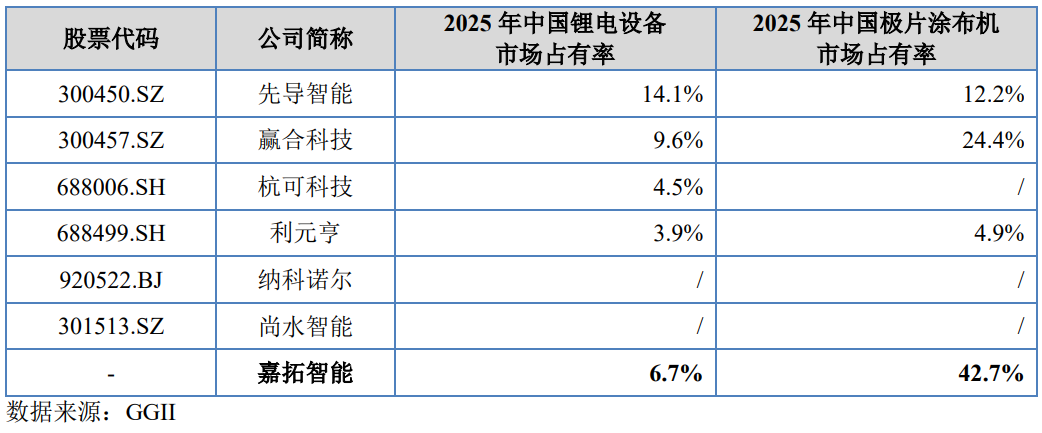
“涂布机单项很强,但中段叠片机、后段化成分容业务没有复制龙头地位,这是国内多家锂电设备厂商共同的现状。” 关注锂电设备行业的投资人付宇告诉界面新闻记者。涂布机技术壁垒高,是锂电产线价值量最高的单体设备,但中段、后段赛道竞争格局更为拥挤,行业内像先导智能、赢合科技(300457.SZ)、利元亨(688499.SH)布局更早,客户产线整线采购惯性很强。同时中段、后段设备价格战竞争更加激烈,会拉低整体业务板块盈利水平。
嘉拓智能在招股书中援引西南证券研报称,涂布机领域“竞争相对更加激烈,产品毛利率相对更低一些”。公司的极片涂布机虽然保持着42.7%的市场占有率,但这种份额的维持成本,可能在以毛利率下滑的代价维持。
嘉拓智能海外业务也 “增收不增利” 。2026年上半年,公司海外业务收入同比大增53倍,但毛利率下滑至17.70%,对比2025年境外业务毛利率33.13%出现大幅回落。海外市场面对欧盟新电池法、美国通胀削减法案等贸易壁垒,设备出口要适配海外本地化、认证、售后,前期投入大。“海外订单放量初期,为打开市场,报价策略可能会更为激进,牺牲部分利润换取市场份额。” 付宇表示,需要跟踪后续海外业务能否实现规模效应,修复盈利水平。
那么,嘉拓智能综合毛利率下滑究竟来自原材料涨价、行业价格战,还是产品结构向低毛利产品倾斜?这直接关系到募投项目盈利测算的可信度。根据招股书,广东嘉拓高端智能装备产业配套项目测算年均销售收入8.976亿元,税后内部收益率21.06%,投资回收期7.92 年。随着行业盈利环境发生变化,项目的关键假设是否还成立?招股书同时披露,报告期内公司组装调试人员工时利用率长期处于117%‑132%的高位,产能已经接近饱和,这也是本次扩建产能的底层逻辑。但锂电行业周期性极强,如果未来行业再度进入下行周期,新增产能是否会出现闲置风险?
界面新闻记者就多个问题联系嘉拓智能采访,截至发稿未获回应。
资产质量警钟
如果说嘉拓智能毛利率下滑尚在行业竞争的逻辑之内,那么存货结构所揭示的问题则更直接地指向商业模式。
截至6月30日,嘉拓智能存货账面价值60.34亿元,其中发出商品及合同履约成本达45.51亿元,占存货比例超过75%。存货周转率为0.37次,意味着从设备发出到验收确认收入,平均需要超过两年的时间。公司对此表示,设备属于非标定制大型装备,生产完成之后运抵客户现场,FAT出厂检验完成不等于确认收入,所以需要等待客户现场安装调试、最终验收,验收周期长,因此发出商品金额庞大。界面新闻记者注意到,2023年至2025年,公司存货周转率分别为0.51、0.48和0.63,对应周转周期约为1.6至2.1年。公司发出商品占存货的比例在报告期内始终维持在77%以上。
曾有锂电设备IPO审计经验的审计师王群对界面新闻记者表示, “锂电设备行业验收周期长是客观事实,头部客户从发货到验收通常需要5到10个月。存货规模大,定制化设备验收周期长,这是锂电设备行业共性。但规模到数十亿量级,风险也会随之放大。”
和存货同步走高的还有合同负债(预收款项)。嘉拓智能2025年末合同负债33.03亿元,2026年6月末升至50.02亿元,半年增幅51.44%。
嘉拓智能的经营现金流方面,2023‑2024年连续大额为负,2025年转正,2026上半年为20.21亿元。王群进一步解释称,“锂电设备企业现金流高度依赖预收款,容易出现 “预收大增、现金流好看,但收入还没确认” 的情况,需要区分是订单质量实质性改善,还是结算时点的错配,警惕现金流高增不可持续。”
关联交易的“隐性助推”
嘉拓智能与控股股东璞泰来之间的关联交易,可能是理解其合同负债增长不可忽视的一环。嘉拓智能是璞泰来装备业务核心载体,2025 年营收45.15亿元,占璞泰来同期总营收28.84%,是集团 “材料+设备” 模式的重要支柱。
2026年上半年,嘉拓智能向关联方销售商品、提供劳务的金额合计约2.46亿元。其中,向四川卓勤新材料科技有限公司的合同负债余额达8.54亿元,向江苏卓高新材料科技有限公司的合同负债为2.08亿元,向宁德卓高新材料科技有限公司的合同负债为1.39亿元。
界面新闻记者查阅璞泰来2026年半年报发现,2026年上半年其涂覆加工量达到79.46亿平方米,同比增长66.47%,约占全球新能源电池湿法隔膜出货量的36.45%。璞泰来涂覆产能的快速扩张,拉动其向子公司嘉拓智能采购隔膜涂布机等材料设备。根据嘉拓智能招股书,2025年璞泰来是嘉拓智能第三大客户,当期对璞泰来销售金额达4.07亿元。
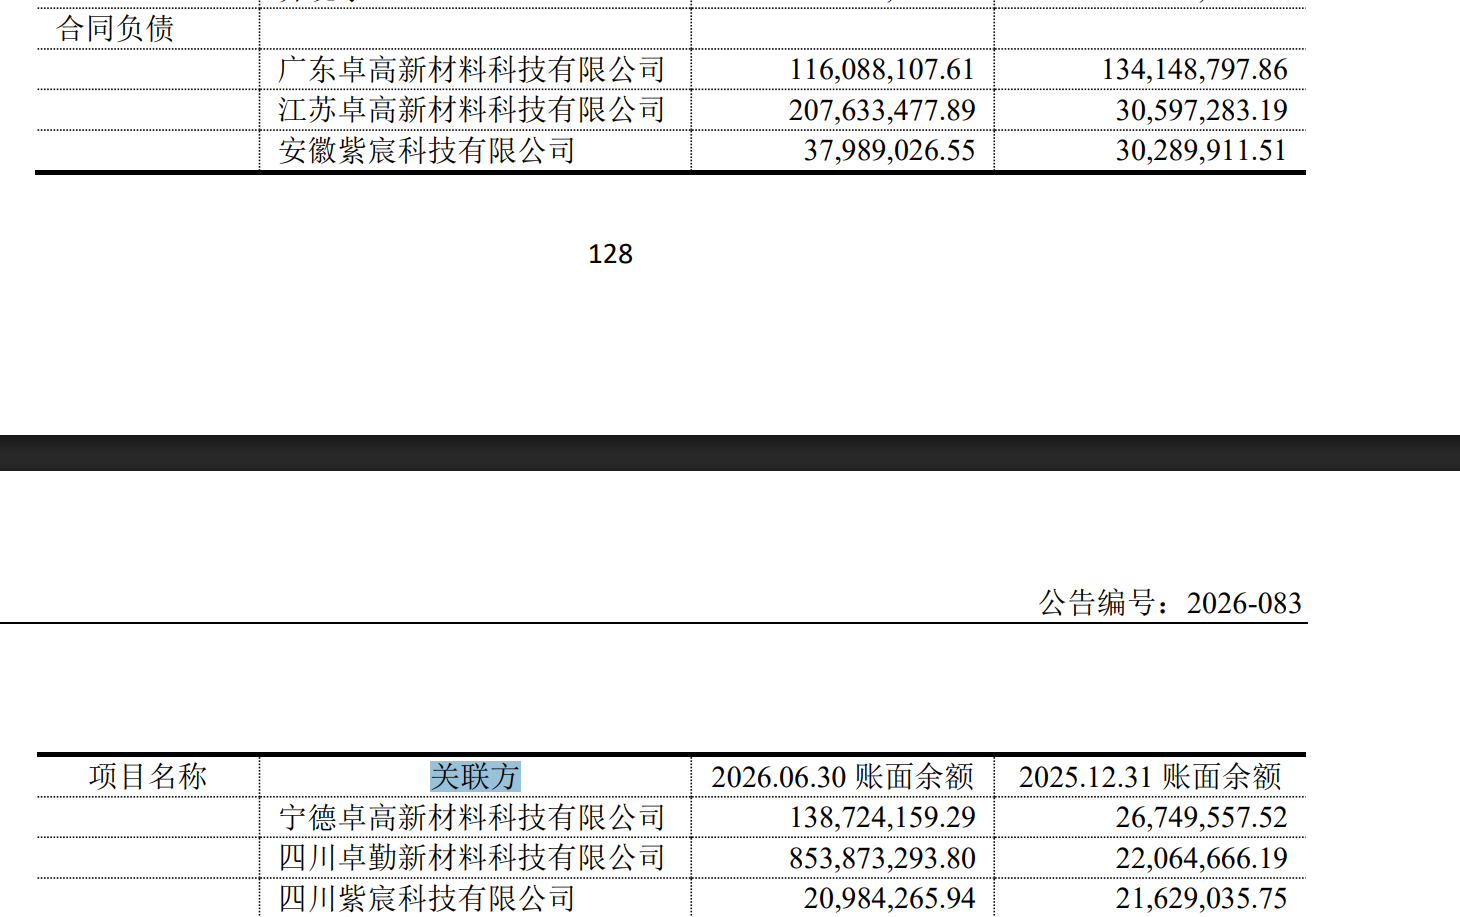
这种“母公司扩产—子公司接单”的业务闭环,在集团战略层面具有一定合理性。璞泰来在半年报中明确将嘉拓智能分拆上市定位为“材料+工艺+设备”平台化战略在资本层面的延伸。不过,从独立上市的审核视角看,关联交易占合同负债的比例需要被审慎评估。8.54亿元的单一大客户合同负债,意味着四川卓勤的扩产节奏将直接影响嘉拓智能的收入确认时间表。如果璞泰来自身的产能扩张放缓或调整,嘉拓智能合同负债向收入的转化速度或将面临压力。
嘉拓智能本次拟募集资金6.21亿元,其中2.72亿元用于广东嘉拓高端智能装备产业配套项目,建设年产26,400米锂电池涂布机烘箱的生产能力,1.5亿元用于松山湖嘉拓的研发及产业化能力提升项目,2亿元用于补充流动资金。公司在募投项目可行性分析中援引GGII数据称,2025年新增锂电池产能未来几年将产生超过千亿元的设备需求,仅2025年新增产能对设备的潜在需求就接近1,500亿元。项目测算的税后内部收益率为21.06%,静态投资回收期7.92年。
评论