正在阅读:

得物美妆靠礼赠撑起GMV,为何难留住品牌?

扫一扫下载界面新闻APP

得物美妆靠礼赠撑起GMV,为何难留住品牌?

得物需要证明的,不是自己能卖多少爆款,而是品牌卖完爆款之后,还愿意留下来。

文|创业最前线 李斌

编辑|胡芳洁

2026年9月,得物发布11周年全员信,披露平台月服务用户规模达亿级,30岁以下用户占比70%。在整体消费市场增速放缓的背景下,这份用户资产值得关注。

而美妆品类是得物讲给市场的新故事。
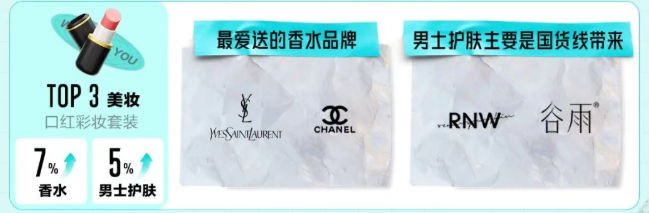
图 / 公众号得物生意指南

据得物披露, 2026年情人节得物APP限定美妆礼盒销量同比增长超10倍,520期间,美妆成为得物送礼偏好中仅次于鞋的第二大品类,其中香水和男士护肤分别同比增长7%和5%。得物把这一切归因于一个被低估的场景:女送男礼赠。

这个叙事有数据支撑,也有节点节奏。得物在情人节、520、七夕、双旦四个节点集中投放资源,配合社区种草内容和流量倾斜,制造出阶段性的消费脉冲。

但搜索热度与实际成交之间的距离,得物从未公开过。七夕大促34万人主动搜索送礼内容后,有多少最终完成了购买?520期间订单量同比增长超40%,这一增速的基数又是多少?

更值得追问的是,当礼赠节点过去,流量回落,品牌在得物还能留住什么?

礼赠消费天然低频,一个人不会每个月都给伴侣送护肤礼盒。而美妆品牌真正需要的,是日常复购。得物把礼赠定位为“区别于其他电商平台的核心差异化场景”,但依赖节点脉冲而非日常复购的消费场景,能否支撑美妆品牌的建设需求?

要回答这个问题,需要回到得物做美妆的起点,审视它的模式、短板以及品牌的选择。

01 搜索不等于消费

得物美妆的礼赠叙事,有一套精心搭建的数据基础。

得物官方数据显示,2026年七夕大促期间,礼物相关搜索量同比猛涨63%,日均34万人主动搜索送礼内容,女生送男生的订单量首次反超“男送女”,订单占比高出20%。

据界面新闻公开报道,得物11周年全员信披露,2026年520期间得物送礼订单同比增长超40%,珠宝配饰、美妆用品和家居用品成为最受欢迎的三大礼物品类。

这些数据共同指向一个结论,礼赠是得物区别于其他电商平台的核心场景,也是美妆品类增长的主要引擎。

但引擎的功率可能被高估了。

搜索量并不代表实际成交。34万人主动搜索送礼内容后,有多少最终完成了购买?520期间订单量同比增长超40%,这一增速的基数又是多少?「创业最前线」就以上问题致函得物,截至发稿前未获回复。

流量池的绝对规模是另一重约束。
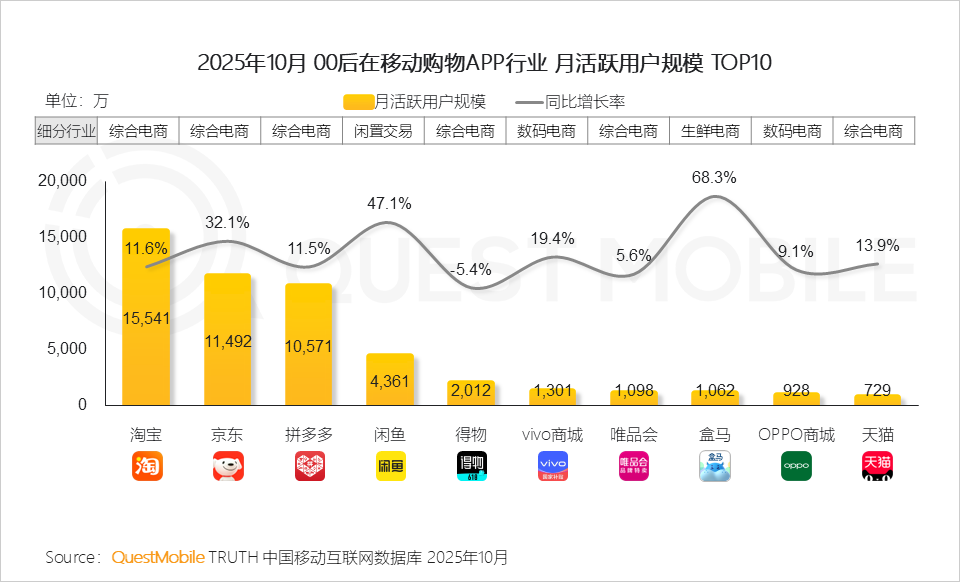
图 / QuestMobile

据QuestMobile《2025“00后”用户消费洞察报告》,2025年10月,得物00后月活跃用户约2012万,在移动购物APP中排名第五,相当于淘宝的13%、京东的17.5%、拼多多的19%。

更值得关注的是,其他平台数据都在上涨,得物00后月活同比下滑5.4%。

规模差距之外,还有心智迁移的难题。

得物以潮流鞋服起家,“在得物买鞋”的心智根深蒂固,“在得物买美妆”的心智建立需要时间。两个消费场景的决策逻辑并不相同,买鞋看款式、潮流、是否限量,买美妆看的是成分、适用肤质、评价。

得物并非没有意识到规模约束。

2024年4月,得物正式启动全品类招商计划,美妆是承接流量的品类之一。2025年3月,得物下调多个类目商家费率,试图吸引更多品牌入驻,美妆个护就在其中。随后,得物美妆选择以礼赠场景作为切入口。

但礼赠场景天然是节点驱动的,美妆品牌需要中长期投入的品牌建设、用户心智培育、复购体系搭建,这些都不是节点爆发能替代的。礼赠可以帮品牌在短期内跑出数据,但很难跑出日常复购。

节点过后,流量回落,品牌需要面对的是一个被压缩的日常销售空间。

得物把礼赠定位为“区别于其他电商平台的核心差异化场景”,但这一场景若依赖搜索热度而非成交数据、依赖节点脉冲而非日常复购、依赖政策补贴而非稳定的规则,能否支撑起美妆品牌的建设需求,是得物需要回答的问题。

02 强成交,弱社区

得物做美妆,源于潮鞋见顶。

2019年上半年,中国二手球鞋交易市场规模超过100亿元,交易量同比增长近300%。同年,耐克大中华区收入达到62.08亿美元,剔除汇率影响同比增长24%。

那是潮鞋生意的黄金年代,得物正是这波浪潮最大的受益者之一。

但潮鞋的高增长没有持续。2024年8月,得物在给全体员工的信中宣布裁员5%,将原因归为“市场环境变得严峻”。

平台需要新品类承接流量。美妆是一个顺理成章的选择:高频、高毛利、用户以年轻人为主,这与得物的用户画像天然重合。

但得物在成长过程中暴露出一个结构特征:强成交,弱社区。

这也让得物难免被拿来与小红书比较,因为两者的问题恰好互为镜像。

数据显示,截至2024年,小红书月活跃用户约3.5亿,接近抖音7.86亿月活用户数量的一半,日均使用时长达到75分钟,但年GMV仅4000亿元,是抖音3.5万亿GMV的九分之一。小红书困于种草强、交易弱。

得物则相反,约1亿名月活跃用户撑起得物约2500亿元年GMV,交易基因极强,但内容生态薄弱,用户往往买完即走。

为了增加用户活跃度,2025年得物开始重点建设社区,发布《得物社区公约》,强调真人和有用,鼓励创作者真人出镜,分享真实体验,产出能解决用户问题的工具属性内容。同时,社区中绝大多数内容直接关联商品,社区为交易服务。

高振宇(化名)对「创业最前线」表示,他最常用京东,得物使用频率不高,但也断续用了七八年,主要买乔丹等品牌球鞋,以前是因为得物有限量款,现在是因为可以买到几年前的经典款,外边要么买不到,要么比得物贵,只是真假不确定。

高振宇介绍,自己用得物都有明确目的,比如送女朋友的鞋在得物买,先看品牌再看款式,平时不逛社区,也不大会随意浏览,有目的就搜,搜完就买,不太容易被无目的种草。

除了鞋子,他还在得物买过帽衫、裤子等,当问及护肤品需求,他回答会从京东买,因为用习惯了,而且有会员。

从平台整体看,高振宇并非个例。建设社区后,得物用户日均使用时间约45分钟,是小红书的六成。

这本不是缺点,但在美妆品类上却构成了天花板:美妆消费决策链条长、内容依赖度高,用户需要看到真实使用体验、成分分析和肤质匹配,这些恰恰是得物社区生态的短板。

在得物,用户带着明确目的来,搜完即走。得物能完成交易,但完成不了美妆品牌最需要的事,即让用户在购买之前建立对品牌的认知和信任。

于是这形成了一条耐人寻味的美妆品牌路径:品牌在小红书种草,在得物成交,在抖音放量。

得物扮演了测品角色,却难以享受到放量收益。

03 品牌把得物当渠道,还是当阵地?

半亩花田在得物的男士护肤增长是一个被反复引用的案例,但把这个案例放回品牌整体渠道结构中,画面变得更清晰。

据半亩花田母公司花物堂向港交所提交的招股书,2025年前三季度公司营收达18.95亿元,其中线上渠道收入14.45亿元,占比76.3%。线上渠道以天猫和抖音为核心,据青眼情报数据,2025年半亩花田在抖音平台的月GMV一直稳定在5000万至7500万,其中6个月单月GMV突破1亿元。
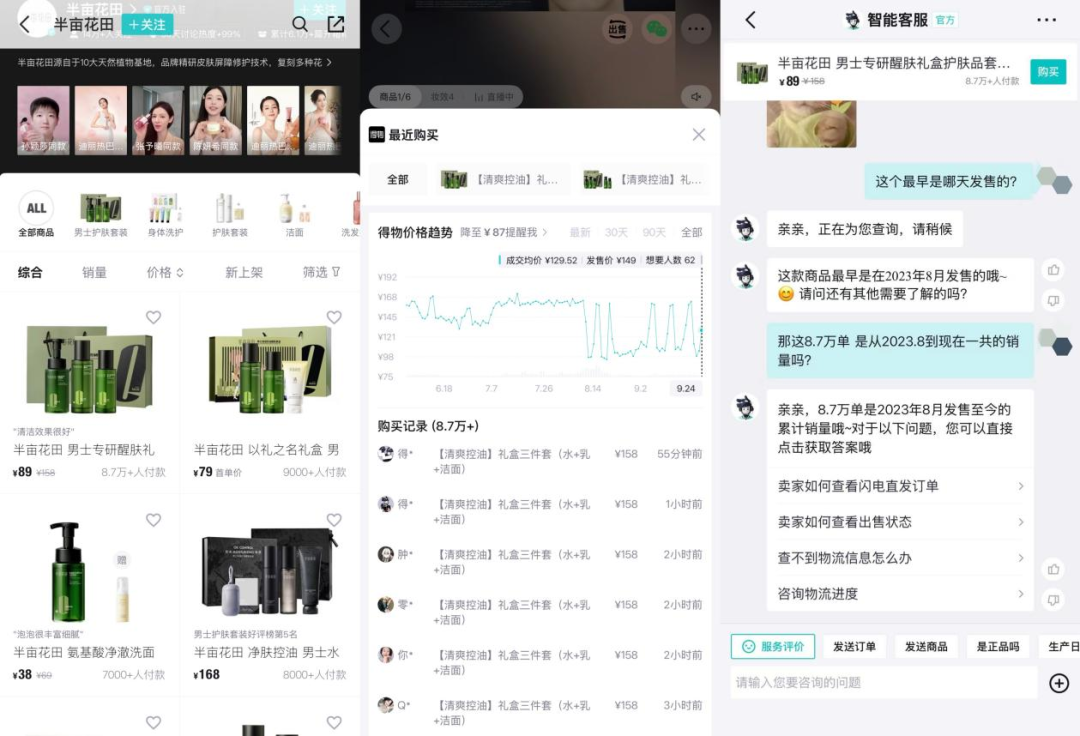
图 / 得物APP

对比而言,半亩花田2023年8月在得物上市并热销的男士护肤礼盒,累计卖出8.7万单,成交均价129.52元,合计1126.82万元,这个数字在品牌整体盘子里,分量有限。

海洋至尊的路径类似。

公开信息显示,品牌2024年GMV迈入7至8亿元区间,2025年1-8月,抖音、淘天、京东渠道交易额达4.11亿元,同比增长48.46%,得物只是其多平台布局中的一环,并未出现在品牌主阵地渠道中。

这揭示了品牌方之间一种心照不宣的策略:得物更多作为测品场,而不是放量终点。品牌在得物以小成本验证需求、跑出数据,然后带着数据去抖音、天猫放量。

消费者侧的选择也印证了这一点。

李晴(化名)对「创业最前线」表示,自己买护肤品一般先看淘宝或抖音,有不错的新品或博主推荐,再看看商品评论,然后返回小红书浏览真实评价或测评,觉得可以尝试,再回到淘宝或抖音比价后下单。

她介绍,此前没太听过得物有美妆,“感觉得物上男生用户比较多,主要卖运动鞋”。李晴并非个例,得物在美妆品类上的用户心智尚未建立,消费者对平台的认知更多停留在潮鞋和男性用户。

得物也在有意识地改变这一状况。

2026年2月,得物发布年度好生意榜,5月举办“有点东西大会”携百余家品牌新品首发,试图从卖货场升级为品牌经营阵地。
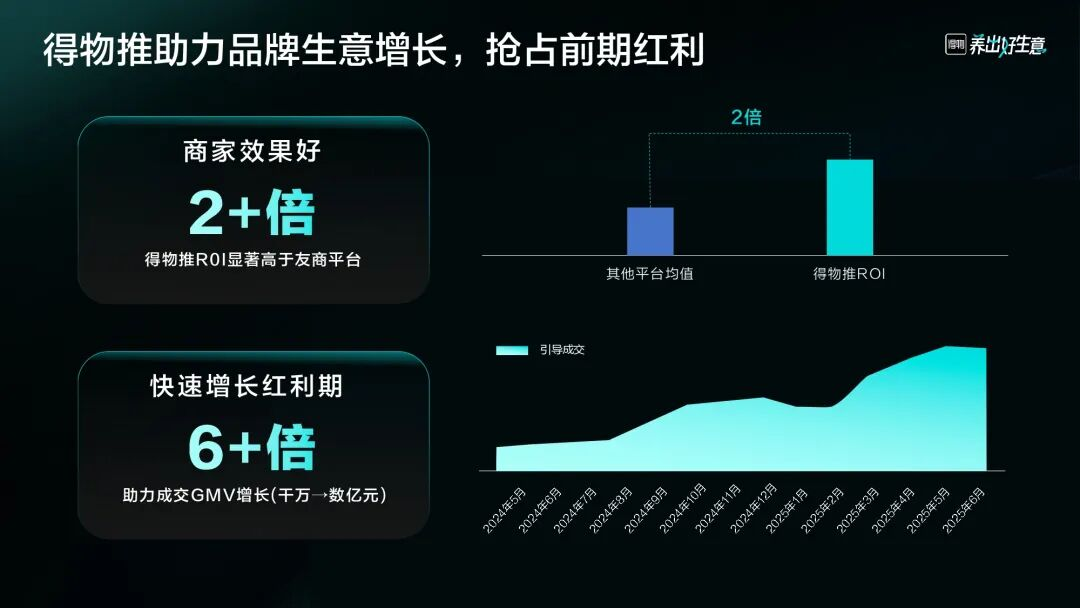
图 / 公众号得物生意指南

在得物的传播口径中,值得警惕的还有“ROI达友商平台2倍以上”等说法。

这类案例往往是平台拓荒期的产物,商家数量少、竞争密度低、平台补贴力度大。随着入驻商家增加,流量池的分配压力在累积,早期红利很难具备普遍参考价值。品牌若以此作为长期投入的依据,可能面临预期落空的风险。

更值得关注的是,还有得物的流量成本结构。

从流量产业链视角看,所谓“免费流量”,成本并非消失,而是从商家侧转移到了平台侧。

当平台自身获客成本持续攀升时,经营压力也在向内部传导,商家侧的流量红利能持续多久,需要打个问号。

得物美妆的增长是真实的,但增长的性质仍有待审视。搜索热度回答不了转化率,节点爆发回答不了日常复购,免费流量回答不了成本转移,品牌入驻回答不了经营留存。

得物已经把“卖货”这件事做得足够好,但美妆品牌需要的,是一个能同时完成交易、内容与信任积累的阵地。对于品牌而言,把得物当作节点爆发口和测品场是务实的,当作日常复购主阵地则需要更审慎的评估。

得物需要证明的,不是自己能卖多少爆款,而是品牌卖完爆款之后,还愿意留下来。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

得物美妆靠礼赠撑起GMV,为何难留住品牌?

得物需要证明的,不是自己能卖多少爆款,而是品牌卖完爆款之后,还愿意留下来。

文|创业最前线 李斌

编辑|胡芳洁

2026年9月,得物发布11周年全员信,披露平台月服务用户规模达亿级,30岁以下用户占比70%。在整体消费市场增速放缓的背景下,这份用户资产值得关注。

而美妆品类是得物讲给市场的新故事。

图 / 公众号得物生意指南

据得物披露, 2026年情人节得物APP限定美妆礼盒销量同比增长超10倍,520期间,美妆成为得物送礼偏好中仅次于鞋的第二大品类,其中香水和男士护肤分别同比增长7%和5%。得物把这一切归因于一个被低估的场景:女送男礼赠。

这个叙事有数据支撑,也有节点节奏。得物在情人节、520、七夕、双旦四个节点集中投放资源,配合社区种草内容和流量倾斜,制造出阶段性的消费脉冲。

但搜索热度与实际成交之间的距离,得物从未公开过。七夕大促34万人主动搜索送礼内容后,有多少最终完成了购买?520期间订单量同比增长超40%,这一增速的基数又是多少?

更值得追问的是,当礼赠节点过去,流量回落,品牌在得物还能留住什么?

礼赠消费天然低频,一个人不会每个月都给伴侣送护肤礼盒。而美妆品牌真正需要的,是日常复购。得物把礼赠定位为“区别于其他电商平台的核心差异化场景”,但依赖节点脉冲而非日常复购的消费场景,能否支撑美妆品牌的建设需求?

要回答这个问题,需要回到得物做美妆的起点,审视它的模式、短板以及品牌的选择。

01 搜索不等于消费

得物美妆的礼赠叙事,有一套精心搭建的数据基础。

得物官方数据显示,2026年七夕大促期间,礼物相关搜索量同比猛涨63%,日均34万人主动搜索送礼内容,女生送男生的订单量首次反超“男送女”,订单占比高出20%。

据界面新闻公开报道,得物11周年全员信披露,2026年520期间得物送礼订单同比增长超40%,珠宝配饰、美妆用品和家居用品成为最受欢迎的三大礼物品类。

这些数据共同指向一个结论,礼赠是得物区别于其他电商平台的核心场景,也是美妆品类增长的主要引擎。

但引擎的功率可能被高估了。

搜索量并不代表实际成交。34万人主动搜索送礼内容后,有多少最终完成了购买?520期间订单量同比增长超40%,这一增速的基数又是多少?「创业最前线」就以上问题致函得物,截至发稿前未获回复。

流量池的绝对规模是另一重约束。

图 / QuestMobile

据QuestMobile《2025“00后”用户消费洞察报告》,2025年10月,得物00后月活跃用户约2012万,在移动购物APP中排名第五,相当于淘宝的13%、京东的17.5%、拼多多的19%。

更值得关注的是,其他平台数据都在上涨,得物00后月活同比下滑5.4%。

规模差距之外,还有心智迁移的难题。

得物以潮流鞋服起家,“在得物买鞋”的心智根深蒂固,“在得物买美妆”的心智建立需要时间。两个消费场景的决策逻辑并不相同,买鞋看款式、潮流、是否限量,买美妆看的是成分、适用肤质、评价。

得物并非没有意识到规模约束。

2024年4月,得物正式启动全品类招商计划,美妆是承接流量的品类之一。2025年3月,得物下调多个类目商家费率,试图吸引更多品牌入驻,美妆个护就在其中。随后,得物美妆选择以礼赠场景作为切入口。

但礼赠场景天然是节点驱动的,美妆品牌需要中长期投入的品牌建设、用户心智培育、复购体系搭建,这些都不是节点爆发能替代的。礼赠可以帮品牌在短期内跑出数据,但很难跑出日常复购。

节点过后,流量回落,品牌需要面对的是一个被压缩的日常销售空间。

得物把礼赠定位为“区别于其他电商平台的核心差异化场景”,但这一场景若依赖搜索热度而非成交数据、依赖节点脉冲而非日常复购、依赖政策补贴而非稳定的规则,能否支撑起美妆品牌的建设需求,是得物需要回答的问题。

02 强成交,弱社区

得物做美妆,源于潮鞋见顶。

2019年上半年,中国二手球鞋交易市场规模超过100亿元,交易量同比增长近300%。同年,耐克大中华区收入达到62.08亿美元,剔除汇率影响同比增长24%。

那是潮鞋生意的黄金年代,得物正是这波浪潮最大的受益者之一。

但潮鞋的高增长没有持续。2024年8月,得物在给全体员工的信中宣布裁员5%,将原因归为“市场环境变得严峻”。

平台需要新品类承接流量。美妆是一个顺理成章的选择:高频、高毛利、用户以年轻人为主,这与得物的用户画像天然重合。

但得物在成长过程中暴露出一个结构特征:强成交,弱社区。

这也让得物难免被拿来与小红书比较,因为两者的问题恰好互为镜像。

数据显示,截至2024年,小红书月活跃用户约3.5亿,接近抖音7.86亿月活用户数量的一半,日均使用时长达到75分钟,但年GMV仅4000亿元,是抖音3.5万亿GMV的九分之一。小红书困于种草强、交易弱。

得物则相反,约1亿名月活跃用户撑起得物约2500亿元年GMV,交易基因极强,但内容生态薄弱,用户往往买完即走。

为了增加用户活跃度,2025年得物开始重点建设社区,发布《得物社区公约》,强调真人和有用,鼓励创作者真人出镜,分享真实体验,产出能解决用户问题的工具属性内容。同时,社区中绝大多数内容直接关联商品,社区为交易服务。

高振宇(化名)对「创业最前线」表示,他最常用京东,得物使用频率不高,但也断续用了七八年,主要买乔丹等品牌球鞋,以前是因为得物有限量款,现在是因为可以买到几年前的经典款,外边要么买不到,要么比得物贵,只是真假不确定。

高振宇介绍,自己用得物都有明确目的,比如送女朋友的鞋在得物买,先看品牌再看款式,平时不逛社区,也不大会随意浏览,有目的就搜,搜完就买,不太容易被无目的种草。

除了鞋子,他还在得物买过帽衫、裤子等,当问及护肤品需求,他回答会从京东买,因为用习惯了,而且有会员。

从平台整体看,高振宇并非个例。建设社区后,得物用户日均使用时间约45分钟,是小红书的六成。

这本不是缺点,但在美妆品类上却构成了天花板:美妆消费决策链条长、内容依赖度高,用户需要看到真实使用体验、成分分析和肤质匹配,这些恰恰是得物社区生态的短板。

在得物,用户带着明确目的来,搜完即走。得物能完成交易,但完成不了美妆品牌最需要的事,即让用户在购买之前建立对品牌的认知和信任。

于是这形成了一条耐人寻味的美妆品牌路径:品牌在小红书种草,在得物成交,在抖音放量。

得物扮演了测品角色,却难以享受到放量收益。

03 品牌把得物当渠道,还是当阵地?

半亩花田在得物的男士护肤增长是一个被反复引用的案例,但把这个案例放回品牌整体渠道结构中,画面变得更清晰。

据半亩花田母公司花物堂向港交所提交的招股书,2025年前三季度公司营收达18.95亿元,其中线上渠道收入14.45亿元,占比76.3%。线上渠道以天猫和抖音为核心,据青眼情报数据,2025年半亩花田在抖音平台的月GMV一直稳定在5000万至7500万,其中6个月单月GMV突破1亿元。

图 / 得物APP

对比而言,半亩花田2023年8月在得物上市并热销的男士护肤礼盒,累计卖出8.7万单,成交均价129.52元,合计1126.82万元,这个数字在品牌整体盘子里,分量有限。

海洋至尊的路径类似。

公开信息显示,品牌2024年GMV迈入7至8亿元区间,2025年1-8月,抖音、淘天、京东渠道交易额达4.11亿元,同比增长48.46%,得物只是其多平台布局中的一环,并未出现在品牌主阵地渠道中。

这揭示了品牌方之间一种心照不宣的策略:得物更多作为测品场,而不是放量终点。品牌在得物以小成本验证需求、跑出数据,然后带着数据去抖音、天猫放量。

消费者侧的选择也印证了这一点。

李晴(化名)对「创业最前线」表示,自己买护肤品一般先看淘宝或抖音,有不错的新品或博主推荐,再看看商品评论,然后返回小红书浏览真实评价或测评,觉得可以尝试,再回到淘宝或抖音比价后下单。

她介绍,此前没太听过得物有美妆,“感觉得物上男生用户比较多,主要卖运动鞋”。李晴并非个例,得物在美妆品类上的用户心智尚未建立,消费者对平台的认知更多停留在潮鞋和男性用户。

得物也在有意识地改变这一状况。

2026年2月,得物发布年度好生意榜,5月举办“有点东西大会”携百余家品牌新品首发,试图从卖货场升级为品牌经营阵地。

图 / 公众号得物生意指南

在得物的传播口径中,值得警惕的还有“ROI达友商平台2倍以上”等说法。

这类案例往往是平台拓荒期的产物,商家数量少、竞争密度低、平台补贴力度大。随着入驻商家增加,流量池的分配压力在累积,早期红利很难具备普遍参考价值。品牌若以此作为长期投入的依据,可能面临预期落空的风险。

更值得关注的是,还有得物的流量成本结构。

从流量产业链视角看,所谓“免费流量”,成本并非消失,而是从商家侧转移到了平台侧。

当平台自身获客成本持续攀升时,经营压力也在向内部传导,商家侧的流量红利能持续多久,需要打个问号。

得物美妆的增长是真实的,但增长的性质仍有待审视。搜索热度回答不了转化率,节点爆发回答不了日常复购,免费流量回答不了成本转移,品牌入驻回答不了经营留存。

得物已经把“卖货”这件事做得足够好,但美妆品牌需要的,是一个能同时完成交易、内容与信任积累的阵地。对于品牌而言,把得物当作节点爆发口和测品场是务实的,当作日常复购主阵地则需要更审慎的评估。

得物需要证明的,不是自己能卖多少爆款,而是品牌卖完爆款之后,还愿意留下来。

本文为转载内容,授权事宜请联系原著作权人。