正在阅读:

鲁股观察 | 东岳硅材20%涨停,扭亏后业绩大幅修复

扫一扫下载界面新闻APP

鲁股观察 | 东岳硅材20%涨停,扭亏后业绩大幅修复

预计2026年前三季度实现归属于上市公司股东的净利润5.47亿元至5.67亿元。

文 | 牛星钧

10月9日早盘,东岳硅材(股票代码:300821)持续拉升,迎来“20CM”涨停。

10月8日晚,东岳硅材发布2026年前三季度业绩预告:预计2026年前三季度实现归属于上市公司股东的净利润5.47亿元至5.67亿元,上年同期为285.67万元;扣除非经常性损益后的净利润5.89亿元至6.09亿元,上年同期为1182.13万元。
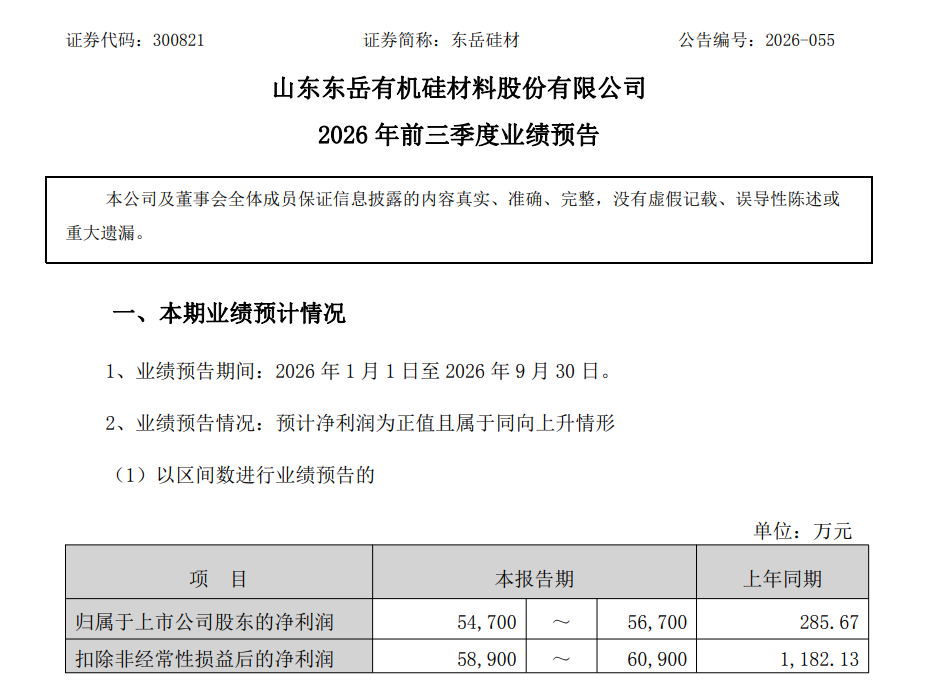
图片来源:东岳硅材2026年前三季度业绩预告

盘面上,有机硅板块同步走强。截至早盘,晨光新材、东岳硅材涨停,硅宝科技、合盛硅业、宏柏新材、新亚强等个股跟涨。

三季度盈利增速放缓

从已披露的中报数据看,东岳硅材上半年实现营业收入26.65亿元,同比增长14.50%;归母净利润4.29亿元,同比增长916.22%。以此倒推,第三季度单季归母净利润约为1.18亿元至1.38亿元,低于第二季度约2.35亿元的水平,环比回落四成以上。
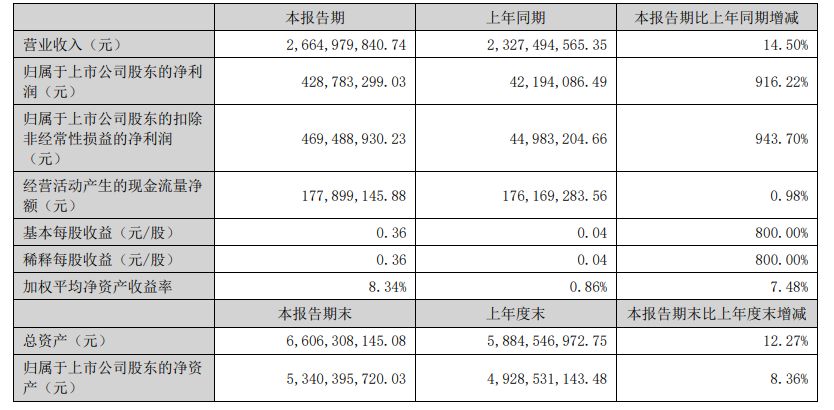
图片来源:东岳硅材2026 年半年度报告

这意味着,前三季度接近5.5亿元的盈利,大部分是在上半年尤其是二季度完成。第三季度盈利虽仍保持正向,但增速已经放缓。

东岳硅材在公告中明确提示,2025年第三季度受火灾事故影响,当期亏损3933.74万元,导致前三季度归母净利润仅285.67万元,本期利润指标与上年同期“不具备可比性”。

换句话说,近200倍的同比增幅,相当程度上来自去年同期异常偏低的基数,而非当期盈利同比例扩张。这一点同样反映在扣非数据上:前三季度扣非净利润5.89亿元至6.09亿元,上年同期仅为1182.13万元,增幅同样呈现放大。

非经常性损益也构成前三季度利润的一部分。东岳硅材预计,报告期内非经常性损益对归母净利润的影响金额约4200万元,主要为非流动资产处置损益等项目。

价格上涨与成本下降共同修复毛利率

对于业绩变动原因,东岳硅材在公告中给出两条主线:一是行业供需格局改善推动主要产品价格上涨,二是工业硅采购价格同比下降带动整体单位生产成本下降,综合毛利率提升。

东岳硅材主营有机硅材料的研发、生产和销售,产品覆盖有机硅中间体、硅橡胶、硅油、硅树脂及气相白炭黑等,下游应用包括建筑、电子、电力、汽车及新能源等领域。公司拥有从金属硅粉加工到有机硅单体、中间体,再到硅橡胶、硅油等深加工产品的完整产业链,这一一体化结构在原料端价格下行、产品价格上行的阶段,能够放大毛利改善的弹性。

值得注意的是,成本端并非全线回落。东岳硅材同时披露,甲醇、一氯甲烷价格同比上涨,工业硅价格的下降是拉低整体单位成本的主要变量。

东岳硅材表示,本次业绩预告为财务部门初步测算结果,未经审计机构审计,相关数据将在2026年第三季度报告中详细披露。


本文为转载内容,授权事宜请联系原著作权人。

东岳硅材

  • 午间涨跌停股分析:27只涨停股、18只跌停股,有机硅概念活跃,东岳硅材、晨光新材涨停
  • 东岳硅材:预计2026年前三季度归母净利润为5.47亿元-5.67亿元

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

鲁股观察 | 东岳硅材20%涨停,扭亏后业绩大幅修复

预计2026年前三季度实现归属于上市公司股东的净利润5.47亿元至5.67亿元。

文 | 牛星钧

10月9日早盘,东岳硅材(股票代码:300821)持续拉升,迎来“20CM”涨停。

10月8日晚,东岳硅材发布2026年前三季度业绩预告:预计2026年前三季度实现归属于上市公司股东的净利润5.47亿元至5.67亿元,上年同期为285.67万元;扣除非经常性损益后的净利润5.89亿元至6.09亿元,上年同期为1182.13万元。

图片来源:东岳硅材2026年前三季度业绩预告

盘面上,有机硅板块同步走强。截至早盘,晨光新材、东岳硅材涨停,硅宝科技、合盛硅业、宏柏新材、新亚强等个股跟涨。

三季度盈利增速放缓

从已披露的中报数据看,东岳硅材上半年实现营业收入26.65亿元,同比增长14.50%;归母净利润4.29亿元,同比增长916.22%。以此倒推,第三季度单季归母净利润约为1.18亿元至1.38亿元,低于第二季度约2.35亿元的水平,环比回落四成以上。

图片来源:东岳硅材2026 年半年度报告

这意味着,前三季度接近5.5亿元的盈利,大部分是在上半年尤其是二季度完成。第三季度盈利虽仍保持正向,但增速已经放缓。

东岳硅材在公告中明确提示,2025年第三季度受火灾事故影响,当期亏损3933.74万元,导致前三季度归母净利润仅285.67万元,本期利润指标与上年同期“不具备可比性”。

换句话说,近200倍的同比增幅,相当程度上来自去年同期异常偏低的基数,而非当期盈利同比例扩张。这一点同样反映在扣非数据上:前三季度扣非净利润5.89亿元至6.09亿元,上年同期仅为1182.13万元,增幅同样呈现放大。

非经常性损益也构成前三季度利润的一部分。东岳硅材预计,报告期内非经常性损益对归母净利润的影响金额约4200万元,主要为非流动资产处置损益等项目。

价格上涨与成本下降共同修复毛利率

对于业绩变动原因,东岳硅材在公告中给出两条主线:一是行业供需格局改善推动主要产品价格上涨,二是工业硅采购价格同比下降带动整体单位生产成本下降,综合毛利率提升。

东岳硅材主营有机硅材料的研发、生产和销售,产品覆盖有机硅中间体、硅橡胶、硅油、硅树脂及气相白炭黑等,下游应用包括建筑、电子、电力、汽车及新能源等领域。公司拥有从金属硅粉加工到有机硅单体、中间体,再到硅橡胶、硅油等深加工产品的完整产业链,这一一体化结构在原料端价格下行、产品价格上行的阶段,能够放大毛利改善的弹性。

值得注意的是,成本端并非全线回落。东岳硅材同时披露,甲醇、一氯甲烷价格同比上涨,工业硅价格的下降是拉低整体单位成本的主要变量。

东岳硅材表示,本次业绩预告为财务部门初步测算结果,未经审计机构审计,相关数据将在2026年第三季度报告中详细披露。


本文为转载内容,授权事宜请联系原著作权人。