
正在阅读:

财说| 山东玻纤高估值背后,多项财务指标“预警”

扫一扫下载界面新闻APP

财说| 山东玻纤高估值背后,多项财务指标“预警”

公司滚动市盈率达千倍。

山东玻纤;高估值;财务指标;预警;财说;SEO

山东玻纤(605006.SH)今年以来走出了一轮波澜壮阔的行情,年内股价最高触及 26.38 元 / 股的历史高点,最大涨幅达142%。

热闹的股价背后,这家公司估值水平已经大幅甩开行业区间,叠加债务压力攀升、应收账款大幅膨胀、毛利率落后行业龙头,第二大股东上海东兴于近期再度抛出至多3%的减持计划,都将山东玻纤的关注度拉高。

股价狂欢下的股东减持

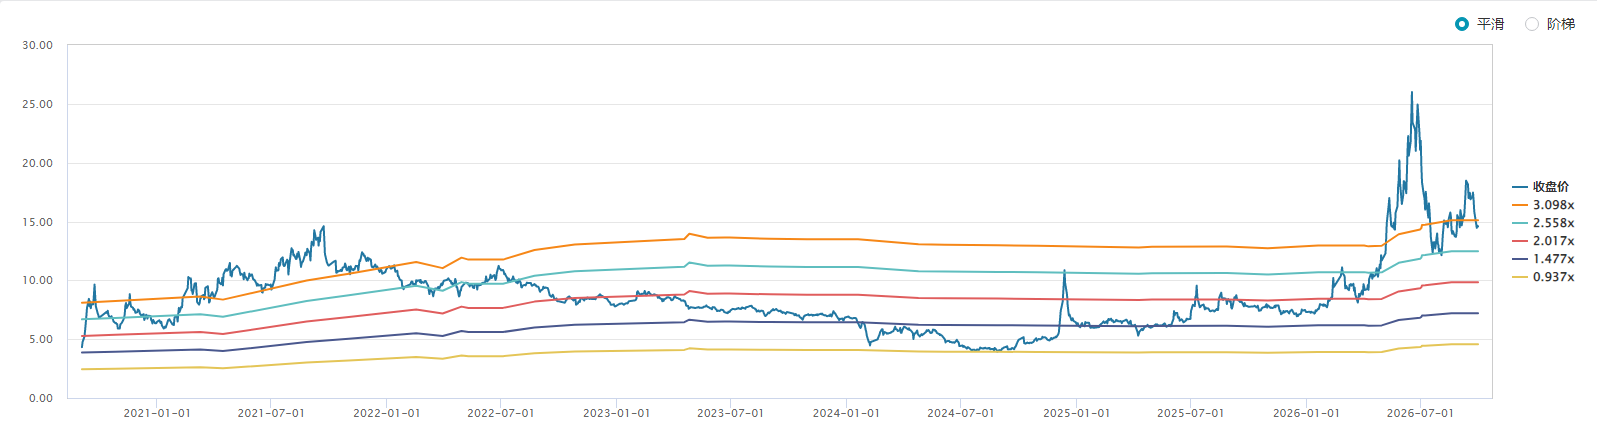
截至10 月9日,山东玻纤最新滚动市盈率达1273倍。对比申万玻璃纤维行业数据,行业滚动市盈率 52.78倍,公司静态市盈率为负数,滚动市盈率显著高于行业平均,估值偏离同行业合理区间。

“玻纤行业属于典型的强周期重资产赛道,历史上行业公司很难长期维持极高的滚动市盈率。静态市盈率转负,也侧面反映山东玻纤当期盈利层面存在扰动。” 长期跟踪新材料板块的分析师张明敏向界面新闻记者表示。目前,公司2.83倍的市净率在近十年中,也处于高位。
数据来源:Wind、界面新闻研究部


数据来源:Wind、界面新闻研究部资本市场的高热度,也引发了老股东的减持冲动。9 月中旬,占山东玻纤总股本 12.87%的第二大股东上海东兴抛出减持计划,拟减持股份不超过 1961 万股,减持比例不超过总股本 3%。这并非上海东兴第一次套现离场,此前其已经完成 600 万股减持,占公司总股本 0.92%。上海东兴持续的减持动作,让市场对山东玻纤后续股价走势多了一层顾虑。

“大股东持续减持,往往代表产业资本对于当前股价位置的判断。对于二级市场投资者而言,需要警惕筹码供给增加带来的冲击。” 张明敏对界面新闻记者表示。

股价剧烈波动也迫使山东玻纤多次发布股票交易异常波动公告。在今年6月的风险提示公告中,公司表示,目前暂没有电子布产品。这一表述,也戳破了市场部分投资者对于公司切入高附加值电子纱‑电子布赛道的幻想。
数据来源:公司公告、界面新闻研究部

资料显示,山东玻纤细纱总产能5 万吨,而电子布的生产,不仅需要细纱产能,还需要织布产线的配套,山东玻纤目前并未布局该环节,在高端电子级产品赛道上,公司尚处于缺位状态。

低于龙头的毛利率

山东玻纤主营玻璃纤维及其制品研发、生产、销售,同时在沂水县提供热电产品。采用池窑法工艺,产品分为玻纤纱、玻纤制品两大类别,下游覆盖建筑材料、交通运输、电子电器、环保风电等领域。

截至6月末,公司玻纤纱总产能达到 63.4 万吨。其中中高端产品包括风电纱 15 万吨、热塑类玻纤短纤 18 万吨、细纱 5 万吨。此外,公司正在推进 30 万吨高性能(超高模)玻纤智造项目二期工程,项目预计在 2026 年底建成投产。

玻璃纤维作为新型无机非金属材料,凭借重量轻、强度高、耐高温、耐腐蚀等优势,是复合材料核心增强基材。行业内部又分为粗纱与细纱两大品类,粗纱多用于风电、基建建材、汽车;细纱尤其是电子级细纱,经过织造可以做成电子布,最终流向覆铜板、PCB 电路板,用于通信、汽车电子、航空航天,拥有更高产品附加值。无碱玻璃纤维占据国内行业 95% 以上产量规模。

从需求端观察,玻纤粗纱下游呈现结构性分化。建筑建材对应的地产、基建板块需求整体低迷,成为压制粗纱需求的核心拖累。玻纤池窑又属于连续高温生产装置,冷修周期 8‑10 年,点火之后很难随意减产,周期性供需矛盾影响行业利润。

从行业供给格局看,国内玻纤协会引导头部企业控产自律,2026 年国内新建粗纱池窑数量不多,不少规划产能推迟至 2027 年落地。行业更多依靠冷修停产、产线技改调节供给。截至6月,国内玻纤纱总产能约 930 万吨,产能增速 3.3%,池窑在产规模 865 万吨,2026 年新增产能更多集中在目前市场炒作的电子纱、特种纱方向。

然而,电子纱产能释放不等于电子布供给立刻释放,喷气织机交付周期长达 1.5‑2 年,2027 年织机瓶颈缓解之后,大量电子纱产能才会转化成电子布流入市场,远期行业供给压力客观存在。

界面新闻记者对比行业头部企业,发现山东玻纤的盈利能力差距较为突出。2026 上半年,行业龙头中国巨石玻纤业务毛利率 42%,中材科技玻纤板块毛利率 33.6%,而山东玻纤毛利率仅 16.2%。

中国巨石、建滔集团等企业,把未来资本开支重点投向电子纱、高端电子布赛道。中国巨石淮安二期 5 万吨电子纱项目,桐乡电子布项目,建滔清远特种电子布项目,都规划在 2027‑2028 年陆续投产。而山东玻纤当前没有电子布产能,细纱产能仅 5 万吨,在高附加值电子材料赛道暂时缺席,产品结构升级路径相对单一。

“毛利率的差距,来自产品结构、规模效应、成本管控多重因素。公司高附加值产品占比有限,产品结构更多偏向普通粗纱。” 张明敏对界面新闻记者表示。

高负债与应收激增

重资产的玻纤行业,扩产代价就是持续的资本开支与债务扩张。界面新闻记者翻看山东玻纤 2026 年半年报,发现多项财务指标亮起警示信号。

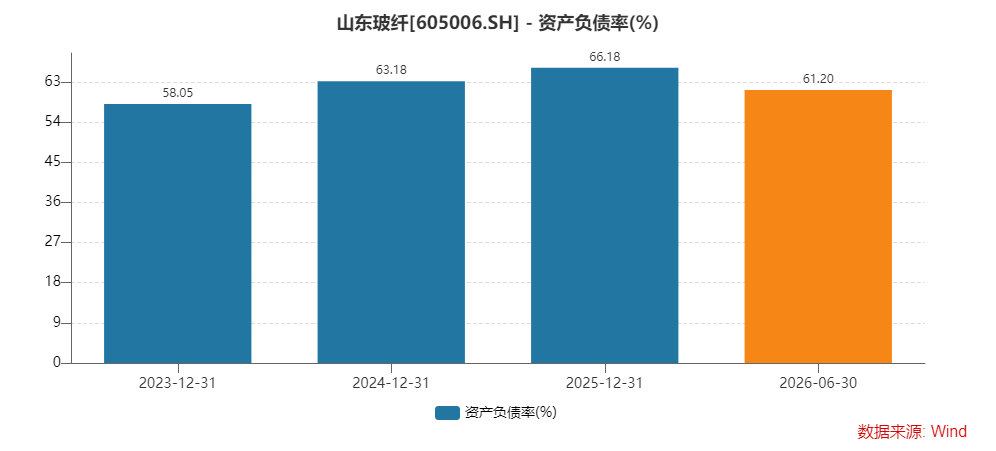
截至6月底,公司资产负债率达 61.2%;流动比率 0.9,速动比率 0.67。流动比率、速动比率双双低于 1,意味着公司流动资产已经无法完全覆盖短期债务,短期偿债压力客观存在。回溯历史数据,山东玻纤资产负债率自 2023 年末 58.05% 持续抬升,2025 年末达到 66.18%,2026年6月末小幅回落至 61.20%,整体仍然处于高位区间。
数据来源:Wind、界面新闻研究部

负债结构上,截至6月末,山东玻纤有息负债合计 34.07 亿元。其中,短期借款 11.59 亿元,应付债券 0.93 亿元,长期借款 18 亿元,一年内到期的非流动负债 3.55 亿元。

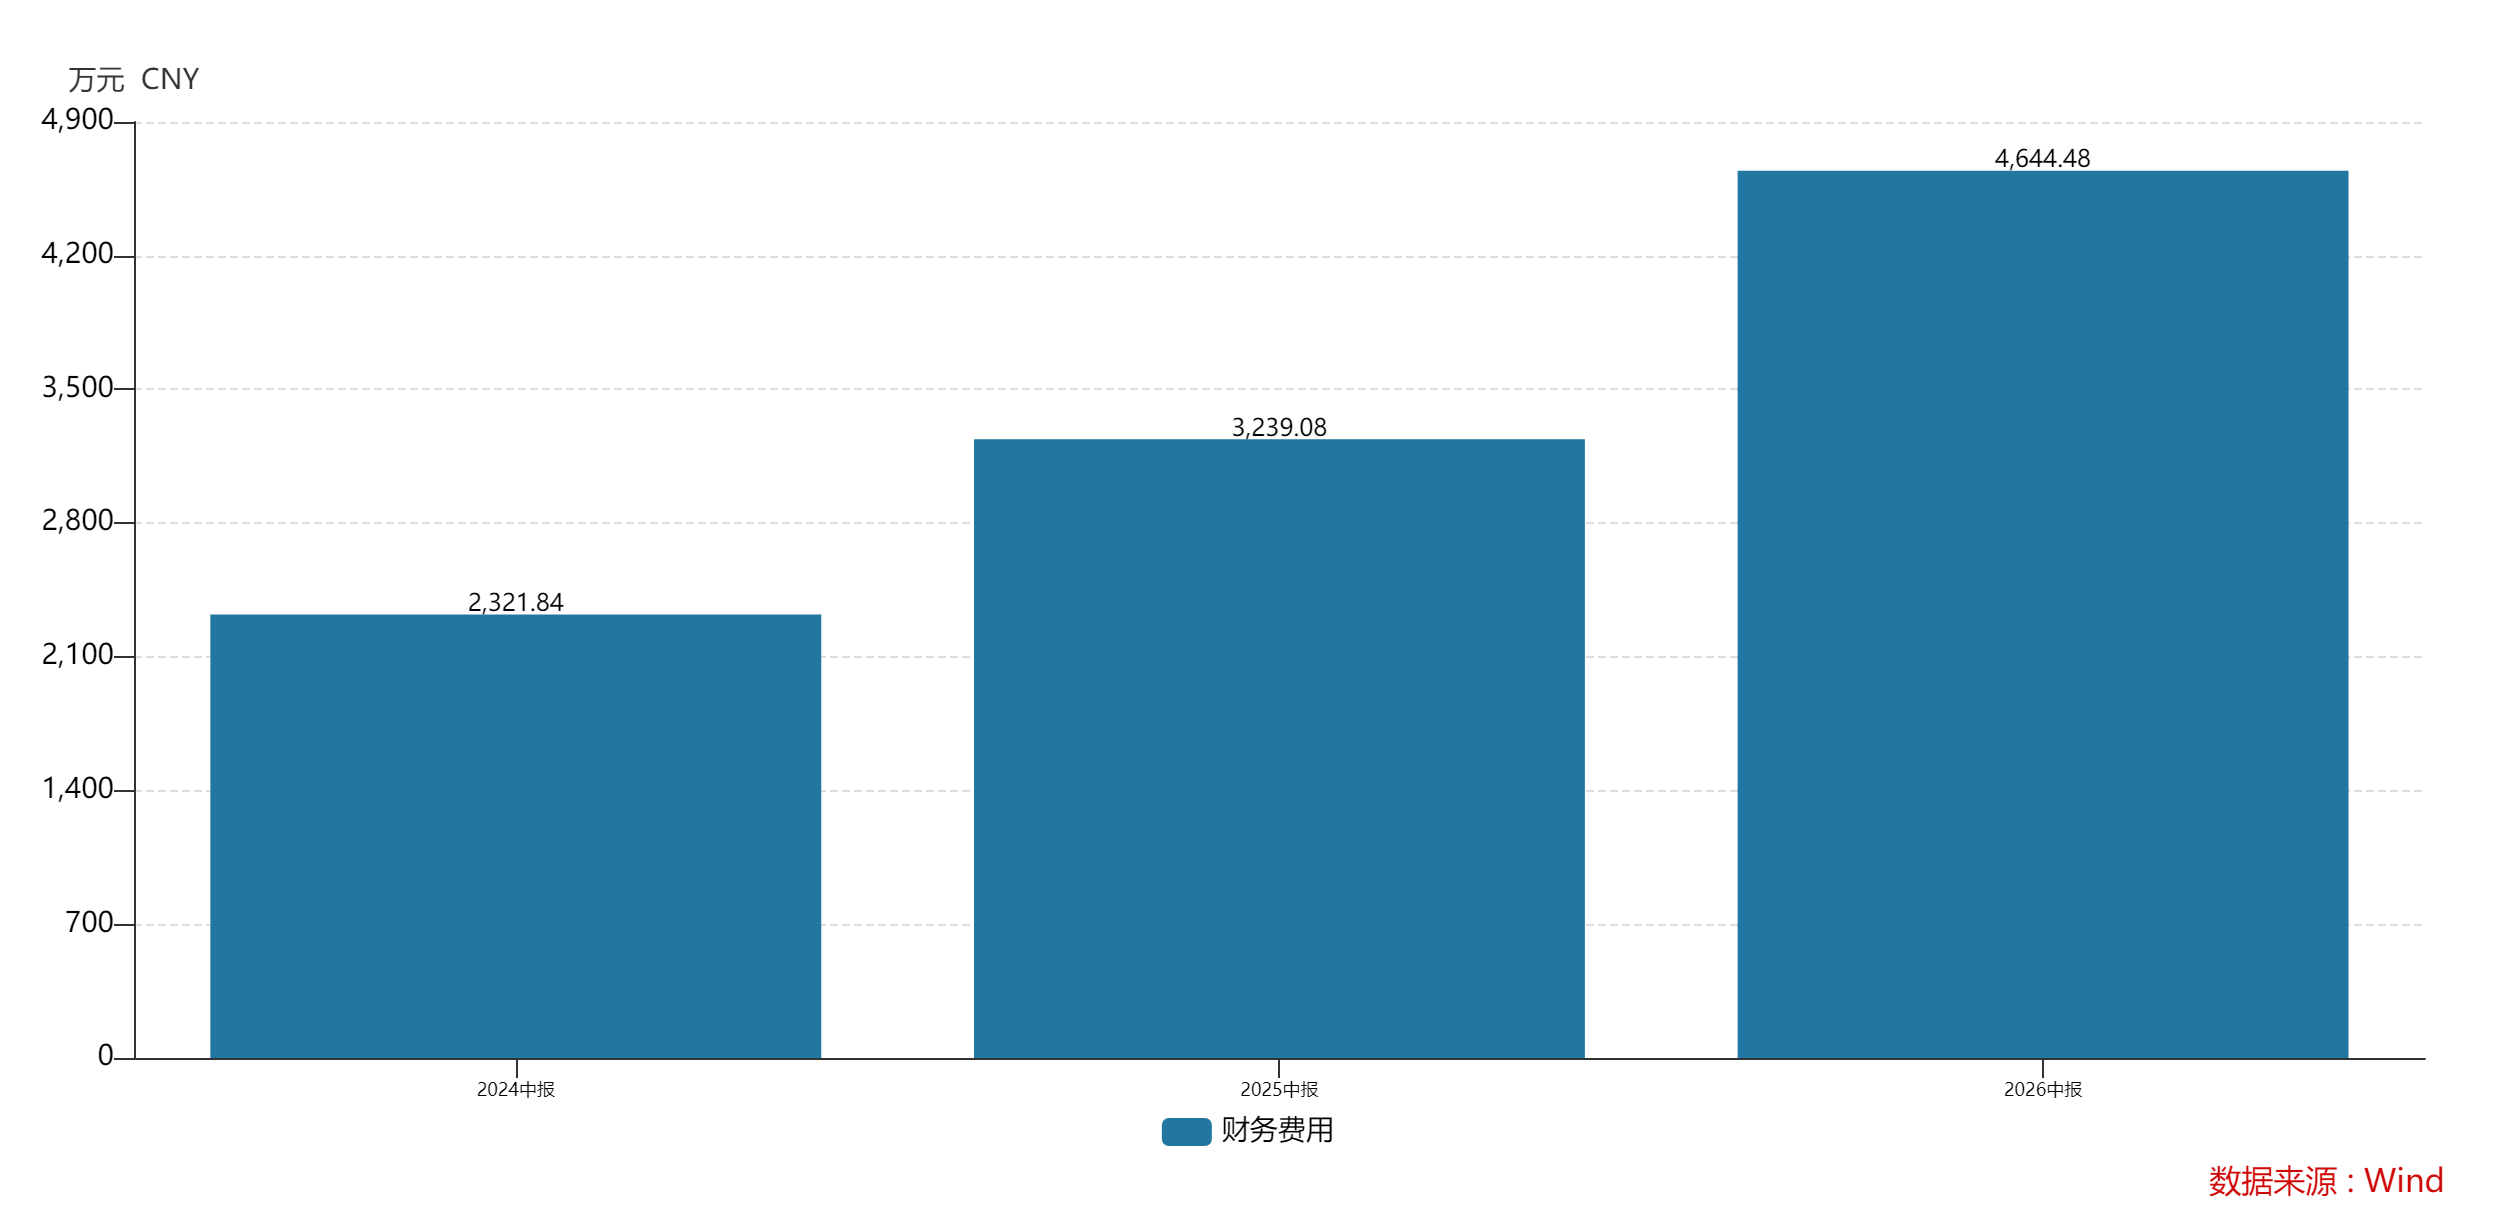
庞大的有息负债直接带来财务费用压力。山东玻纤上半年财务费用 4644 万元,同比增长 43.39%。公司也表示,贷款规模较大,利率波动会直接影响财务支出,放大经营风险。
数据来源:Wind、界面新闻研究部

注册会计师陈丽对界面新闻记者表示,“流动比率 0.9,速动比率 0.67,对于制造企业来说是需要警惕的信号。”

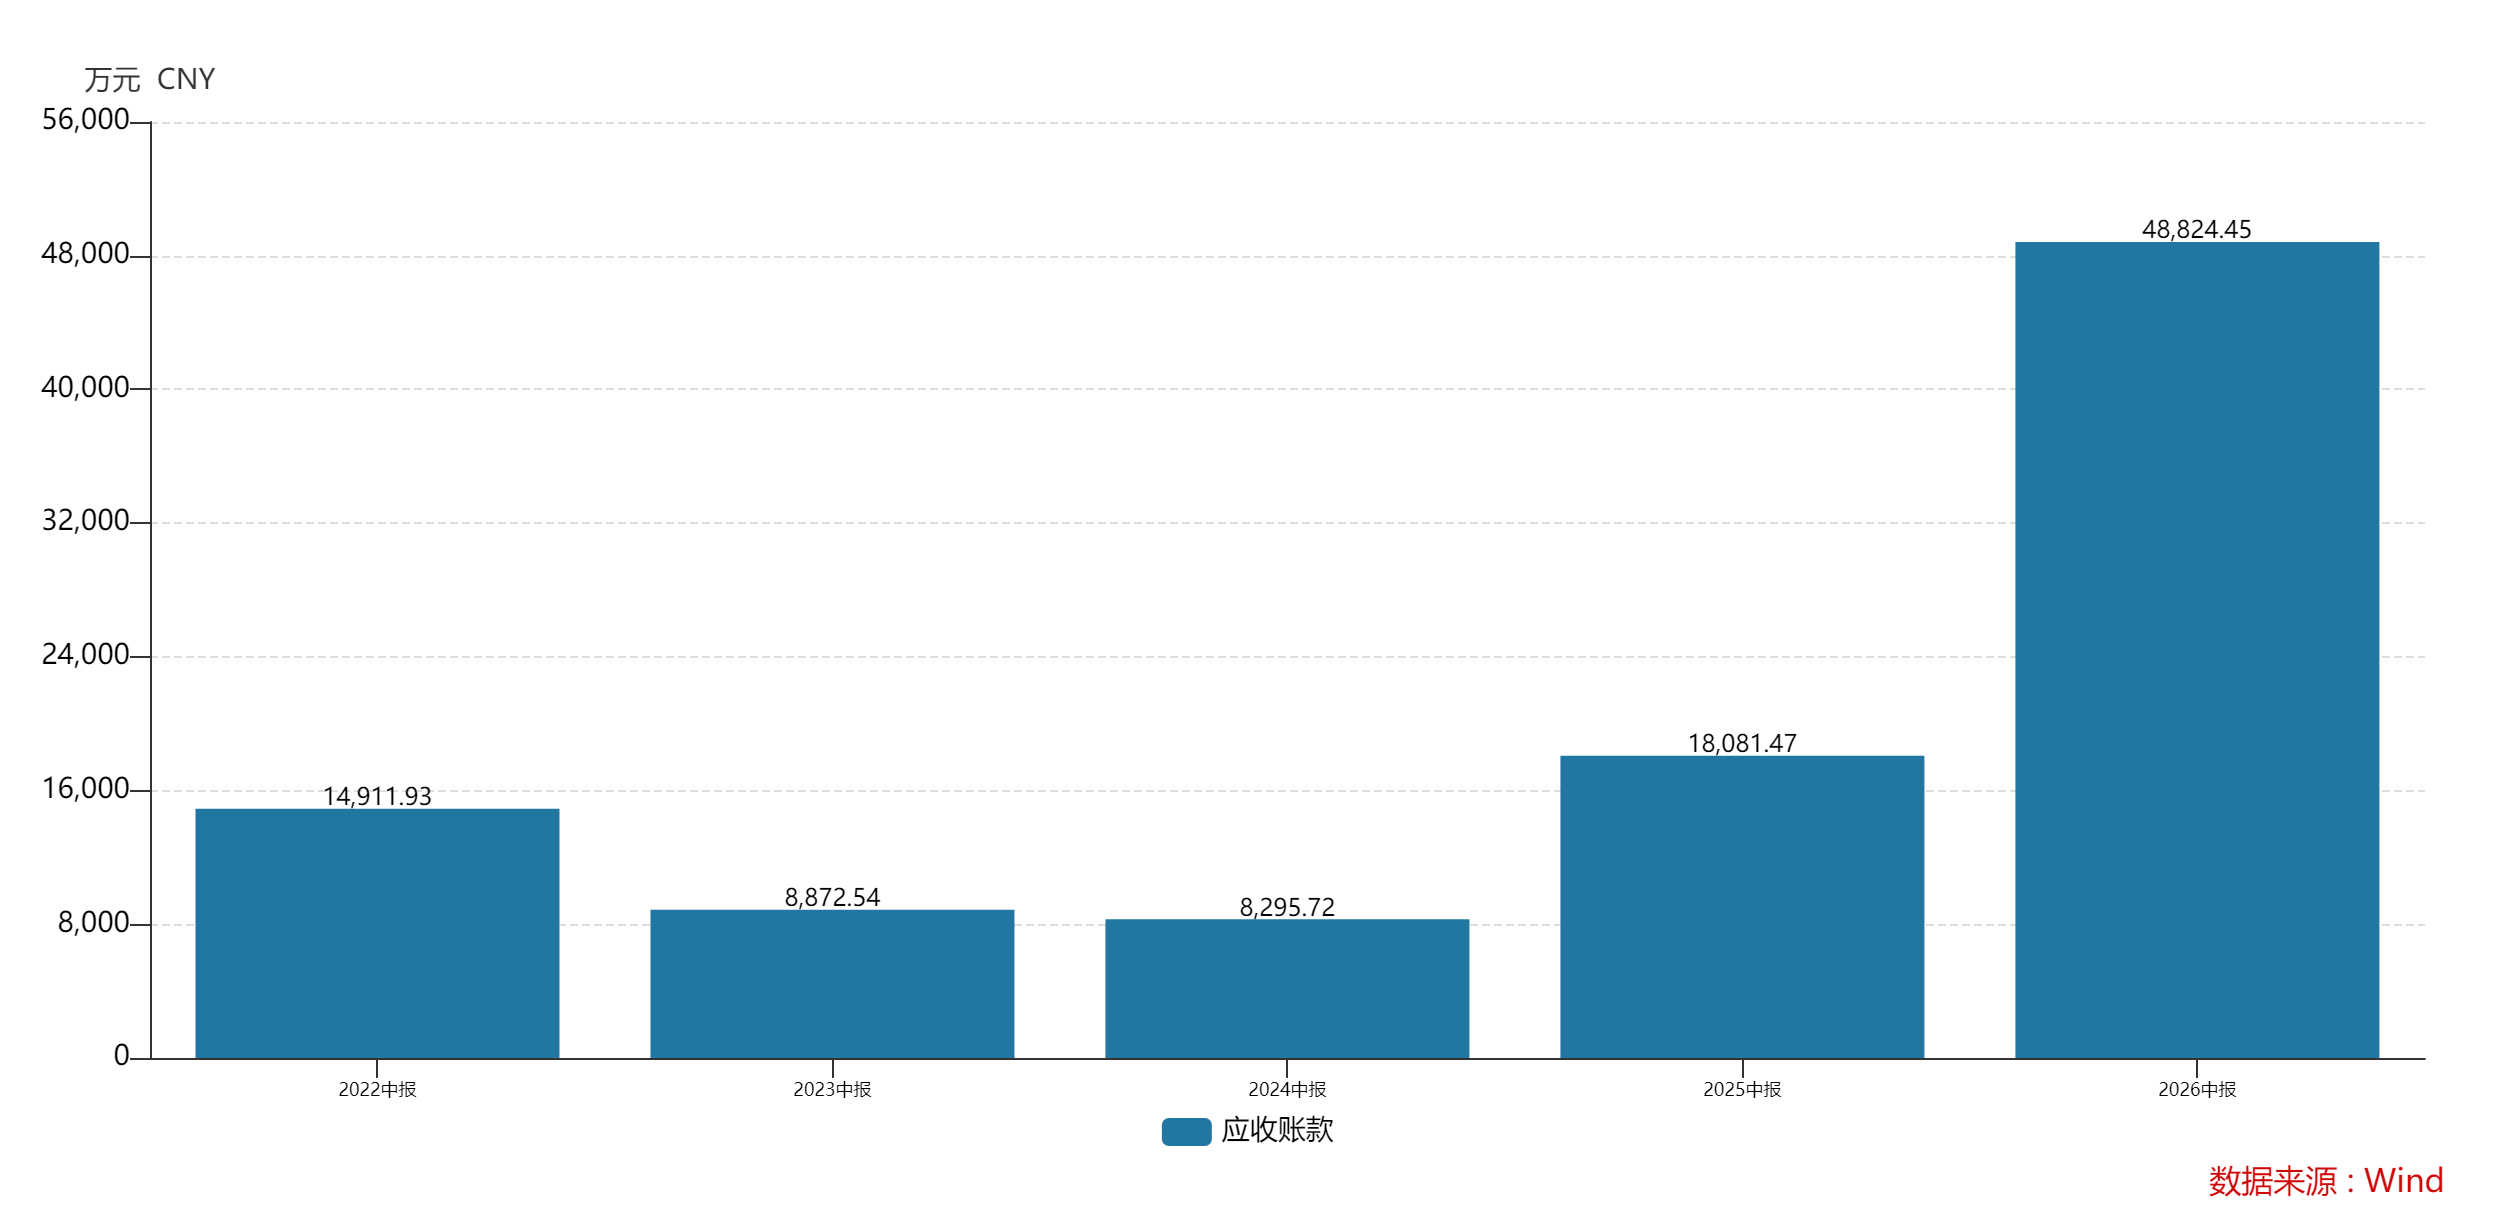
应收账款是风险的另一个集中点。截至6月末,山东玻纤应收账款4.88 亿元,同比增长 170%;对比 2025 年末 2.17 亿元,增幅达到 125%,应收账款规模近乎翻倍。应收账款、存货在流动资产之中占比走高,直接拖累资金使用效率,给资产流动性埋下隐患。
数据来源:Wind、界面新闻研究部

界面新闻记者注意到,山东玻纤上半年计提资产减值准备合计 2490 万元。其中信用减值损失 1620 万元,主要来自 1576 万元应收账款坏账损失;资产减值损失 871 万元,核心是 827 万元存货跌价损失。大额的坏账、存货跌价计提,也折射出下游客户回款、存货周转层面的压力。

“山东玻纤已经计提大额坏账,就是风险的现实体现。” 陈丽表示,“对于重资产周期制造企业,应收和存货同时走高,叠加流动指标偏弱,意味着公司经营现金流很容易被营运资本占用。”

固定资产体量巨大,同样束缚公司现金流。截至6月末,山东玻纤固定资产 50.14 亿元,固定资产占总资产比重较高,每年刚性折旧金额大。新建池窑、产线技改需要持续大额资本开支,持续消耗公司现金。

现金流数据显示,山东玻纤今年上半年经营活动+投资活动现金流净额合计净流出1.38亿元;2025 年合计净流出 6.44 亿元;2024 年净流出 4.25 亿元,连续多年经营及投资现金流处于净流出状态,叠加2023年至2025年连续三年的扣非亏损,现金流压力不小。

未经正式授权严禁转载本文,侵权必究。

山东玻纤

  • 山东玻纤:持股5%以上股东拟减持不超3%股份
  • 山东玻纤:公司暂没有电子布产品

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

财说| 山东玻纤高估值背后,多项财务指标“预警”

公司滚动市盈率达千倍。

山东玻纤;高估值;财务指标;预警;财说;SEO

山东玻纤(605006.SH)今年以来走出了一轮波澜壮阔的行情,年内股价最高触及 26.38 元 / 股的历史高点,最大涨幅达142%。

热闹的股价背后,这家公司估值水平已经大幅甩开行业区间,叠加债务压力攀升、应收账款大幅膨胀、毛利率落后行业龙头,第二大股东上海东兴于近期再度抛出至多3%的减持计划,都将山东玻纤的关注度拉高。

股价狂欢下的股东减持

截至10 月9日,山东玻纤最新滚动市盈率达1273倍。对比申万玻璃纤维行业数据,行业滚动市盈率 52.78倍,公司静态市盈率为负数,滚动市盈率显著高于行业平均,估值偏离同行业合理区间。

“玻纤行业属于典型的强周期重资产赛道,历史上行业公司很难长期维持极高的滚动市盈率。静态市盈率转负,也侧面反映山东玻纤当期盈利层面存在扰动。” 长期跟踪新材料板块的分析师张明敏向界面新闻记者表示。目前,公司2.83倍的市净率在近十年中,也处于高位。

数据来源:Wind、界面新闻研究部


数据来源:Wind、界面新闻研究部资本市场的高热度,也引发了老股东的减持冲动。9 月中旬,占山东玻纤总股本 12.87%的第二大股东上海东兴抛出减持计划,拟减持股份不超过 1961 万股,减持比例不超过总股本 3%。这并非上海东兴第一次套现离场,此前其已经完成 600 万股减持,占公司总股本 0.92%。上海东兴持续的减持动作,让市场对山东玻纤后续股价走势多了一层顾虑。

“大股东持续减持,往往代表产业资本对于当前股价位置的判断。对于二级市场投资者而言,需要警惕筹码供给增加带来的冲击。” 张明敏对界面新闻记者表示。

股价剧烈波动也迫使山东玻纤多次发布股票交易异常波动公告。在今年6月的风险提示公告中,公司表示,目前暂没有电子布产品。这一表述,也戳破了市场部分投资者对于公司切入高附加值电子纱‑电子布赛道的幻想。

数据来源:公司公告、界面新闻研究部

资料显示,山东玻纤细纱总产能5 万吨,而电子布的生产,不仅需要细纱产能,还需要织布产线的配套,山东玻纤目前并未布局该环节,在高端电子级产品赛道上,公司尚处于缺位状态。

低于龙头的毛利率

山东玻纤主营玻璃纤维及其制品研发、生产、销售,同时在沂水县提供热电产品。采用池窑法工艺,产品分为玻纤纱、玻纤制品两大类别,下游覆盖建筑材料、交通运输、电子电器、环保风电等领域。

截至6月末,公司玻纤纱总产能达到 63.4 万吨。其中中高端产品包括风电纱 15 万吨、热塑类玻纤短纤 18 万吨、细纱 5 万吨。此外,公司正在推进 30 万吨高性能(超高模)玻纤智造项目二期工程,项目预计在 2026 年底建成投产。

玻璃纤维作为新型无机非金属材料,凭借重量轻、强度高、耐高温、耐腐蚀等优势,是复合材料核心增强基材。行业内部又分为粗纱与细纱两大品类,粗纱多用于风电、基建建材、汽车;细纱尤其是电子级细纱,经过织造可以做成电子布,最终流向覆铜板、PCB 电路板,用于通信、汽车电子、航空航天,拥有更高产品附加值。无碱玻璃纤维占据国内行业 95% 以上产量规模。

从需求端观察,玻纤粗纱下游呈现结构性分化。建筑建材对应的地产、基建板块需求整体低迷,成为压制粗纱需求的核心拖累。玻纤池窑又属于连续高温生产装置,冷修周期 8‑10 年,点火之后很难随意减产,周期性供需矛盾影响行业利润。

从行业供给格局看,国内玻纤协会引导头部企业控产自律,2026 年国内新建粗纱池窑数量不多,不少规划产能推迟至 2027 年落地。行业更多依靠冷修停产、产线技改调节供给。截至6月,国内玻纤纱总产能约 930 万吨,产能增速 3.3%,池窑在产规模 865 万吨,2026 年新增产能更多集中在目前市场炒作的电子纱、特种纱方向。

然而,电子纱产能释放不等于电子布供给立刻释放,喷气织机交付周期长达 1.5‑2 年,2027 年织机瓶颈缓解之后,大量电子纱产能才会转化成电子布流入市场,远期行业供给压力客观存在。

界面新闻记者对比行业头部企业,发现山东玻纤的盈利能力差距较为突出。2026 上半年,行业龙头中国巨石玻纤业务毛利率 42%,中材科技玻纤板块毛利率 33.6%,而山东玻纤毛利率仅 16.2%。

中国巨石、建滔集团等企业,把未来资本开支重点投向电子纱、高端电子布赛道。中国巨石淮安二期 5 万吨电子纱项目,桐乡电子布项目,建滔清远特种电子布项目,都规划在 2027‑2028 年陆续投产。而山东玻纤当前没有电子布产能,细纱产能仅 5 万吨,在高附加值电子材料赛道暂时缺席,产品结构升级路径相对单一。

“毛利率的差距,来自产品结构、规模效应、成本管控多重因素。公司高附加值产品占比有限,产品结构更多偏向普通粗纱。” 张明敏对界面新闻记者表示。

高负债与应收激增

重资产的玻纤行业,扩产代价就是持续的资本开支与债务扩张。界面新闻记者翻看山东玻纤 2026 年半年报,发现多项财务指标亮起警示信号。

截至6月底,公司资产负债率达 61.2%;流动比率 0.9,速动比率 0.67。流动比率、速动比率双双低于 1,意味着公司流动资产已经无法完全覆盖短期债务,短期偿债压力客观存在。回溯历史数据,山东玻纤资产负债率自 2023 年末 58.05% 持续抬升,2025 年末达到 66.18%,2026年6月末小幅回落至 61.20%,整体仍然处于高位区间。

数据来源:Wind、界面新闻研究部

负债结构上,截至6月末,山东玻纤有息负债合计 34.07 亿元。其中,短期借款 11.59 亿元,应付债券 0.93 亿元,长期借款 18 亿元,一年内到期的非流动负债 3.55 亿元。

庞大的有息负债直接带来财务费用压力。山东玻纤上半年财务费用 4644 万元,同比增长 43.39%。公司也表示,贷款规模较大,利率波动会直接影响财务支出,放大经营风险。

数据来源:Wind、界面新闻研究部

注册会计师陈丽对界面新闻记者表示,“流动比率 0.9,速动比率 0.67,对于制造企业来说是需要警惕的信号。”

应收账款是风险的另一个集中点。截至6月末,山东玻纤应收账款4.88 亿元,同比增长 170%;对比 2025 年末 2.17 亿元,增幅达到 125%,应收账款规模近乎翻倍。应收账款、存货在流动资产之中占比走高,直接拖累资金使用效率,给资产流动性埋下隐患。

数据来源:Wind、界面新闻研究部

界面新闻记者注意到,山东玻纤上半年计提资产减值准备合计 2490 万元。其中信用减值损失 1620 万元,主要来自 1576 万元应收账款坏账损失;资产减值损失 871 万元,核心是 827 万元存货跌价损失。大额的坏账、存货跌价计提,也折射出下游客户回款、存货周转层面的压力。

“山东玻纤已经计提大额坏账,就是风险的现实体现。” 陈丽表示,“对于重资产周期制造企业,应收和存货同时走高,叠加流动指标偏弱,意味着公司经营现金流很容易被营运资本占用。”

固定资产体量巨大,同样束缚公司现金流。截至6月末,山东玻纤固定资产 50.14 亿元,固定资产占总资产比重较高,每年刚性折旧金额大。新建池窑、产线技改需要持续大额资本开支,持续消耗公司现金。

现金流数据显示,山东玻纤今年上半年经营活动+投资活动现金流净额合计净流出1.38亿元;2025 年合计净流出 6.44 亿元;2024 年净流出 4.25 亿元,连续多年经营及投资现金流处于净流出状态,叠加2023年至2025年连续三年的扣非亏损,现金流压力不小。

未经正式授权严禁转载本文,侵权必究。