

文|美觉BeautyNEXT
作为曾经最具代表性的内衣品牌之一,Victoria's Secret维多利亚的秘密(后文简称:维密)也创造了极具代表性的美妆跨界案例。
然而,在品牌声量与经济下行的双重漩涡中,维密的业绩持续下滑,门店不断收缩,品牌形象与社交声量同步走低,其美妆线的优势也开始逐渐消退。
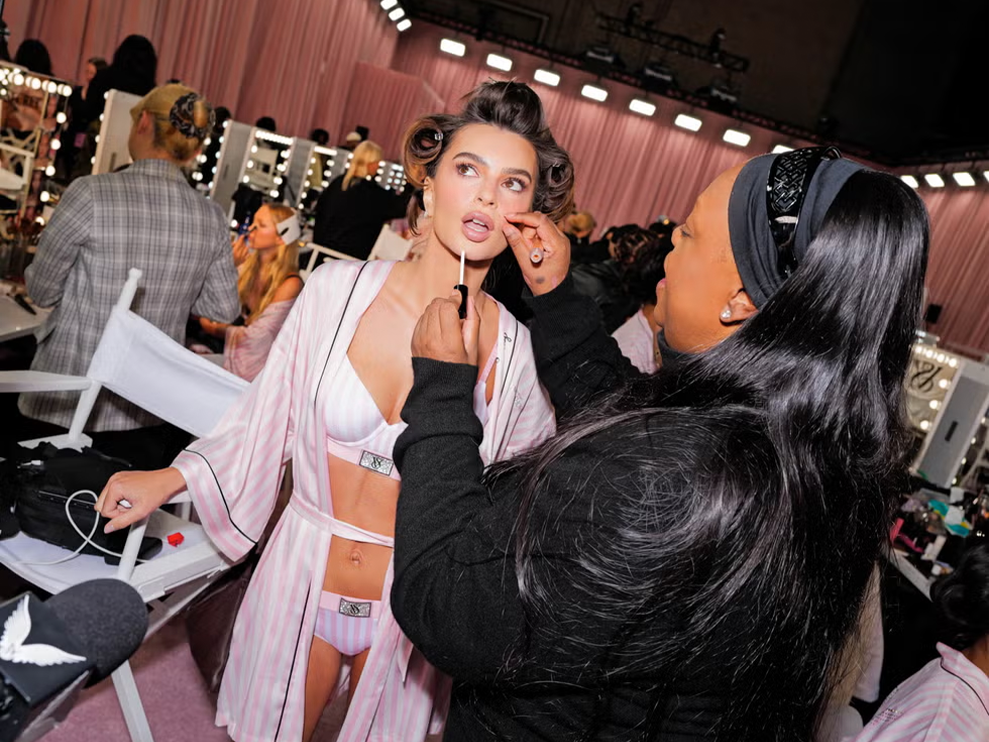
2025年,维密秀在停办六年后首次回归,被业内视为品牌重振与拿回“性感”定义权的关键节点。但值得玩味的是,这场对品牌至关重要的秀,妆发产品却并非来自维密自有品牌,使用的品牌是Bumble and Bumble与Pat McGrath Labs。
©图片来自Getty Image
美妆品牌赞助时装秀虽属常见,但维密本身拥有完整成熟的美妆个护产品线,且这类产品曾几乎与内衣主线同等吸引人。当时,这一举动也因此引发了讨论。
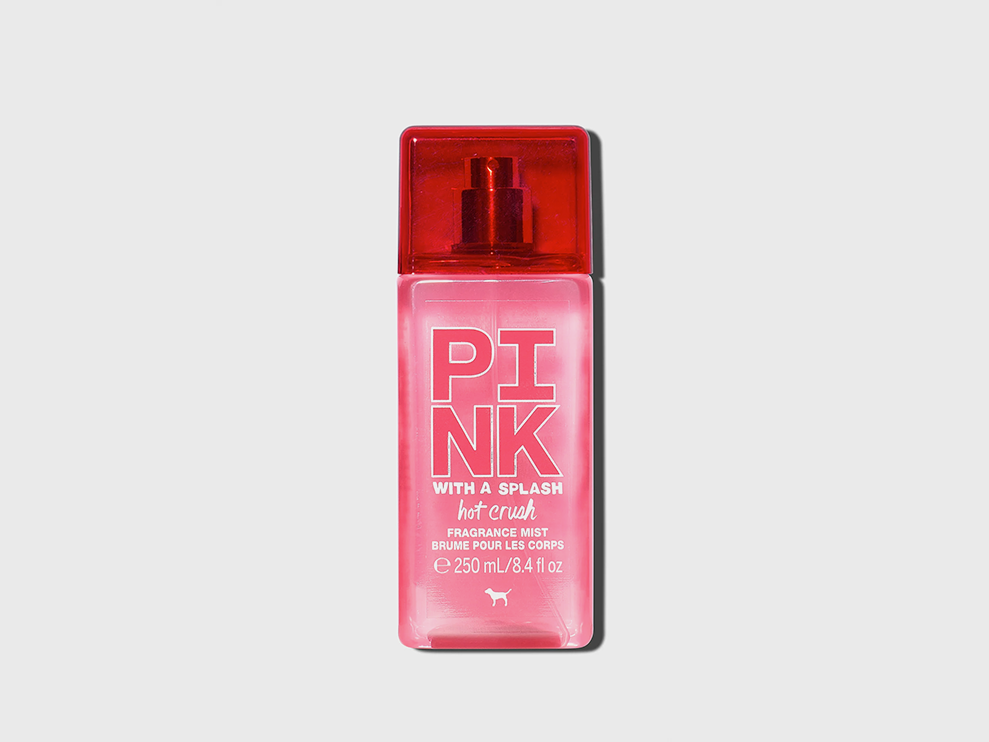
就在今年8月,维密将两款热门的Pink身体喷雾以经典方形瓶身重新推出。此举不仅是单品复刻,更被业内视为维密重启美妆、以香氛身体线撬动年轻客群的关键动作。
©图片来自维多利亚的秘密官网
事实上,2025年在新任CEO Hillary Super主导下推出的“潜力之路”计划,已将美妆与香氛定为突破口。在当下时尚与快消品牌纷纷跨界美妆的浪潮中,维密仍然是能够引领潮流的品牌之一,其打造美妆香氛品类的商业逻辑,也仍然具有借鉴意义。
20世纪90年代初,维密产品遭遇质量问题,严重影响了品牌份额。在解决这一问题的同时,公司也开始萌生开辟副业的想法。
1991年,维密推出了第一款香水;1998年,品牌正式进军美妆市场。也是在那一年,维密引进了一位关键人物——从雅诗兰黛挖来的美妆高管罗宾·伯恩斯(Robin Burns),出任维密美妆总裁兼CEO,直接向母公司L Brands的CEO莱斯·韦克斯纳(Les Wexner)汇报,拥有极高的自主权。
伯恩斯没有将美妆定位为廉价附属品,而是选择了“可负担的奢华”路线:将香水价位从25美元左右提升至39美元甚至更高,并彻底改变门店陈列,以更精致的装潢替代标准货架。
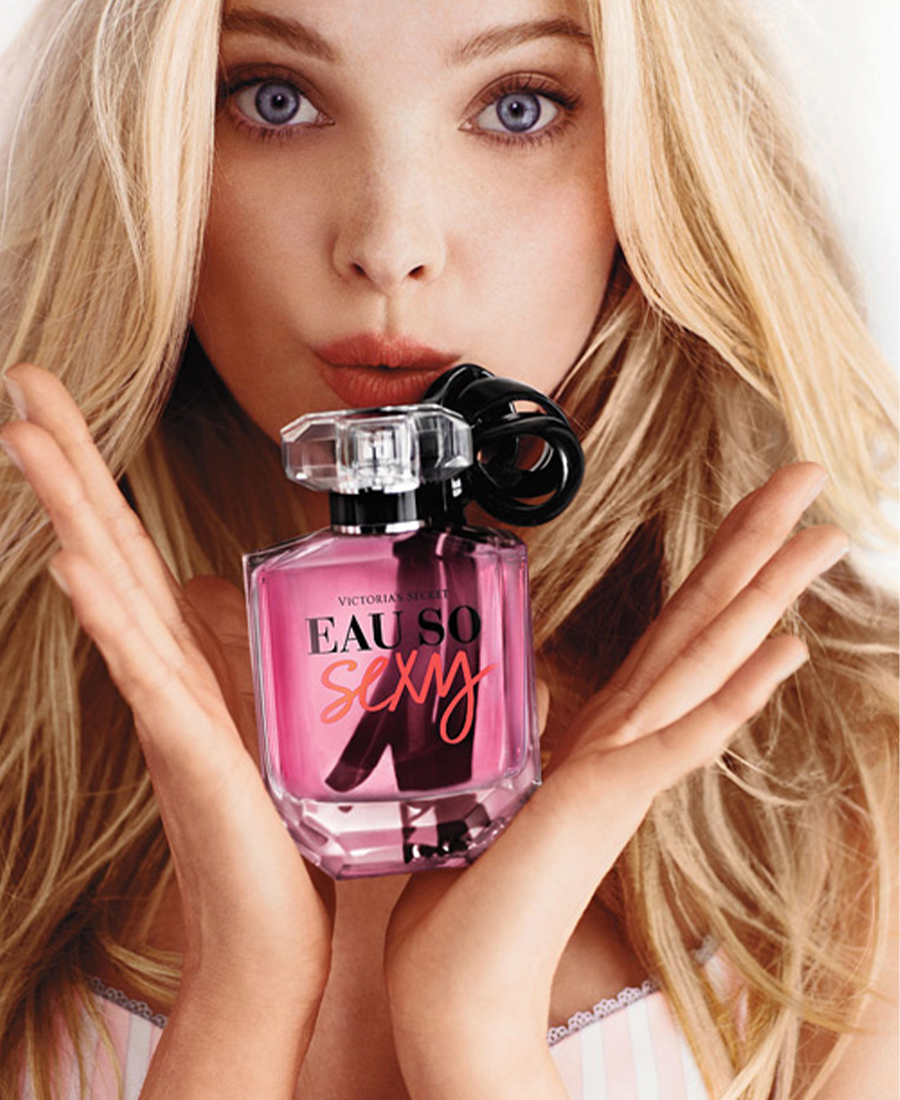
在她的主导下,维密美妆迅速构建起丰富的产品矩阵:推出与“Dream Angels”内衣概念绑定的高端香水系列;打造由吉赛尔·邦辰代言、摆在收银台附近的Beauty Rush唇彩,对标兰蔻Juicy Tubes并创造巨大销量;还扩展出So Sexy个护系列以及与资生堂合作的护肤线。
©图片来自社交媒体
到2004年伯恩斯离职时,维密美妆已从她接手时的约4.5亿美元(约合人民币30.19亿元)规模,增长至预计8.5亿美元(约合人民币57.04亿元)的业务体量。
伯恩斯于2004年离职,此后,韦克斯纳将美妆重心从多品类扩张转向香氛,以便与集团旗下的Bath & Body Works产生运营协同效应。这一转向,奠定了香氛至今仍是维密美妆核心的基础。
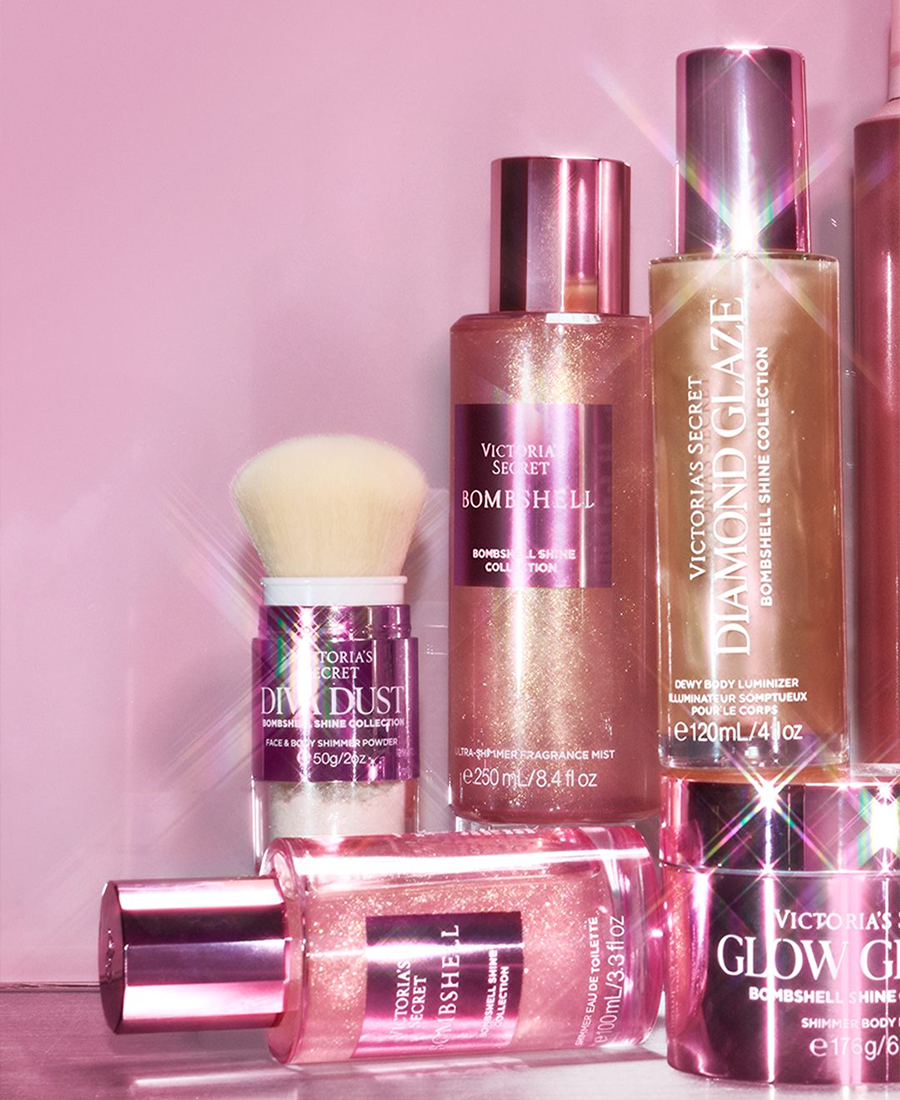
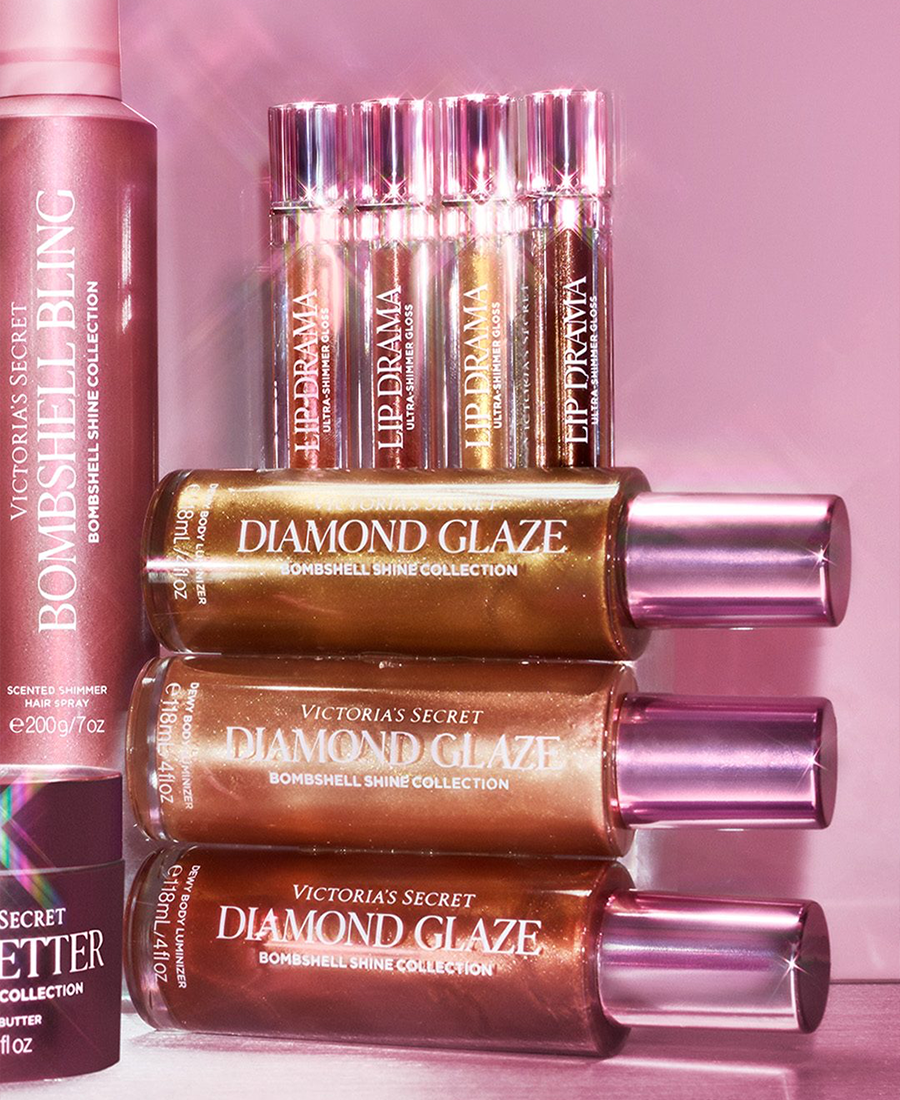
维密的香氛品类主要包括浓香水、淡香水、身体喷雾、走珠香氛等。Bombshell是维密最具标志性的香氛,被官方称为“美国排名第一的香水”,该系列推出已有近15年历史,且仍在持续拓展。
©图片来自维多利亚的秘密社交媒体
虽然维密在财报中不单独披露各业务板块,但品牌方面去年曾向分析师透露,美妆业务在美国国内创造了10亿美元(约合人民币67.11亿元)收入,在国际零售额中接近20亿美元(约合人民币134.21亿元)。随着一些大众零售商不断推出并完善自己的产品组合,公司正感受到重建其美妆品牌的紧迫性。
2025年开始,维密进一步精简美妆品类,聚焦于身体喷雾、闪粉乳液和唇部产品等更能体现“性感炸弹”品牌形象的品类,并推出家居香氛系列,以扩展其在香氛领域的领导地位。
但市场的竞争格局早已升级。
以香氛身体喷雾为例,该领域已涌入更多品牌——无论是香奈儿、迪奥这样的奢侈品牌,还是其他具备功效技术的跨界品牌,身体喷雾的消费者也早已将偏好转向更为精品小众、或平价且具功效的产品,而丝芙兰与Ulta Beauty则让这些新兴品牌更加壮大。
对维密而言,仅靠“经典瓶型+老香味”复刻并不足够,更需要把身体香氛重新嵌入“性感炸弹”的使用场景,让气味与内衣、秀场造型、日常穿搭形成一套可感知的生活方式,而不是只做货架上的复购单品。
“我发现,美妆被当作一个独立的品类来对待,并没有太多融入品牌叙事。”维密新上任的美妆总裁艾米·科库雷克(Amy Kocourek)曾如此表示。而在2025年的维密归来大秀上,没有任何美妆与香氛的影子,便是一个明显的案例。
事实上,这是维密美妆运营传统的“一体两面”。其当年作为一个完全独立的业务推出,几乎得到了公司在资源、人力与自主权上的全面倾斜;同时,它还受益于同集团姐妹品牌Bath&Body Works的运营体系,使其能够以“超音速”将新品推向门店、推向市场。
但与此同时,维密美妆与时尚业务之间,却始终存在一种“叙事隔离”。美妆在资源与投入上高度独立,却长期未被纳入品牌核心传播。
这也解释了为什么,美妆与香氛虽然曾被视作公司的现金奶牛,被广泛铺货于门店,占据内衣之外许多重要的销售位置,却鲜少出现在维密的品牌营销中——无论是对于品牌最为重要的维密秀,还是与维密天使的合作营销,几乎都很少带上美妆与香氛。
这也是如今不少快时尚品牌跨界美妆时,共同面临的问题。
快时尚品牌尝试拓展美妆副线早已不是新鲜事,但过程往往一波三折。比如1994年,Gap品牌首度推出沐浴与身体护理产品线;该系列停产后,Gap又于2007至2015年间借助专业香水公司Interparfums再度尝试。近年,这家美国服装巨头再次押注美妆,寄希望于第三次尝试能创造奇迹,并聘请了前诺德斯特龙(Nordstrom)百货美妆部门主管黛布·雷德蒙德(Deb Redmond)主导旗下美妆产品业务的推广。
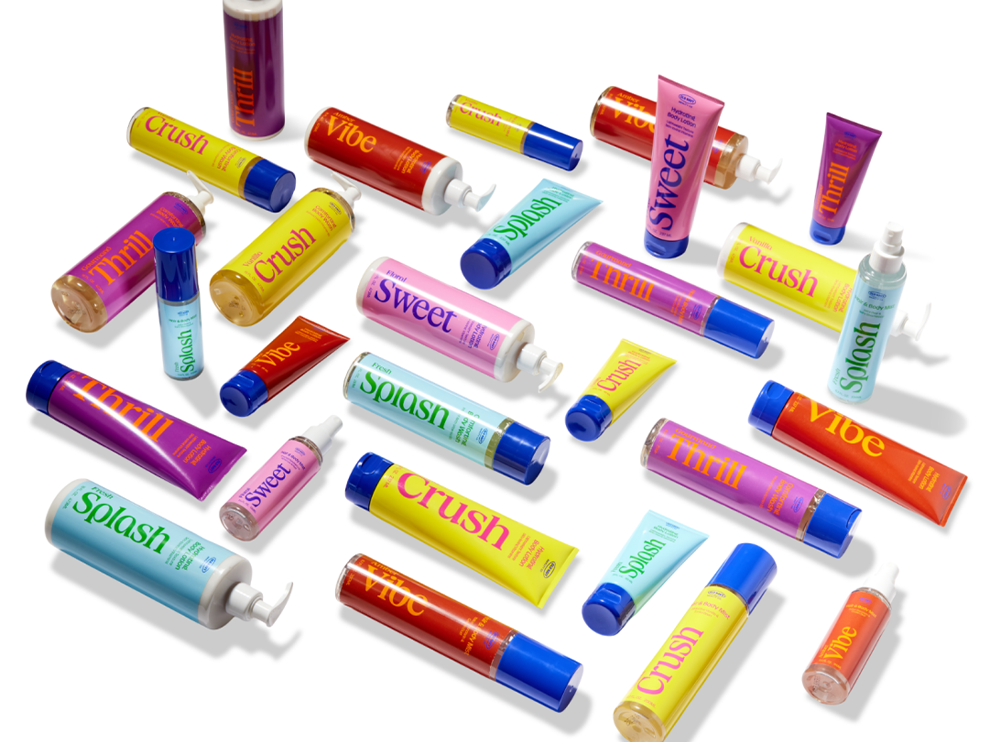
此外,Gap旗下平价休闲服饰品牌Old Navy已推出全新护理系列,并进驻全美150家Old Navy线下门店,其中45家门店为该系列设置了专门的独立专柜或店中店。该系列包括身体乳液与香氛喷雾,售价均低于25美元(约合人民币178.06元)。
此外,ZARA、H&M等也早已推出彩妆与个护产品,H&M集团旗下时装品牌&Other Stories也入局美妆,甚至为其美妆业务配备了一支专业团队。
但现实是,这些门店往往与丝芙兰、Ulta Beauty或Space NK等专业美妆零售商近在咫尺,叠加TikTok Shop、亚马逊等线上渠道,消费者很少会把ZARA、H&M门店当作“买美妆的目的地”;其美妆区更多承接随性试用和低价平替需求,缺乏独立品牌故事与专业导购,难以把“进店买衣服的人”转化为稳定的美妆复购客。
近年,业内也开始讨论一个相关现象:不少快时尚门店的主要消费者依然会到店购买衣服与配饰,但品牌的美妆区却鲜有人光顾,多半沦为男士的等待区。
这其实又回到上文所讨论的问题,快时尚跨界美妆成功的秘诀,从来不只是产品质量,更在于全局:构建更完善的消费场景,以及各品类之间具有一致性的品牌叙事语境。
在过去,当消费处于黄金期时,无论是美妆还是时尚品牌,都可以毫无边界地探索各种美学风格,即便同一品牌的不同产品之间没有美学关联,似乎也无伤大雅。但如今的品牌竞争,讲求一种高效的叙事凝练,消费者认定一个品牌时,希望自己购买的是一套完整的生活方案。
这是一种围绕品牌定位与形象本身,融合各品类产品,最终建立起来的、独具风格的生活方式。而这种“一致性”的建立,可以说是现代消费品牌的必修课之一。这也是维密美妆与香氛能否进一步占领消费者心智的关键。
回顾维密品牌本身,最具价值的地方,在于将一种影响时代的审美类型展现得淋漓尽致,并将其与品牌形象深度绑定。
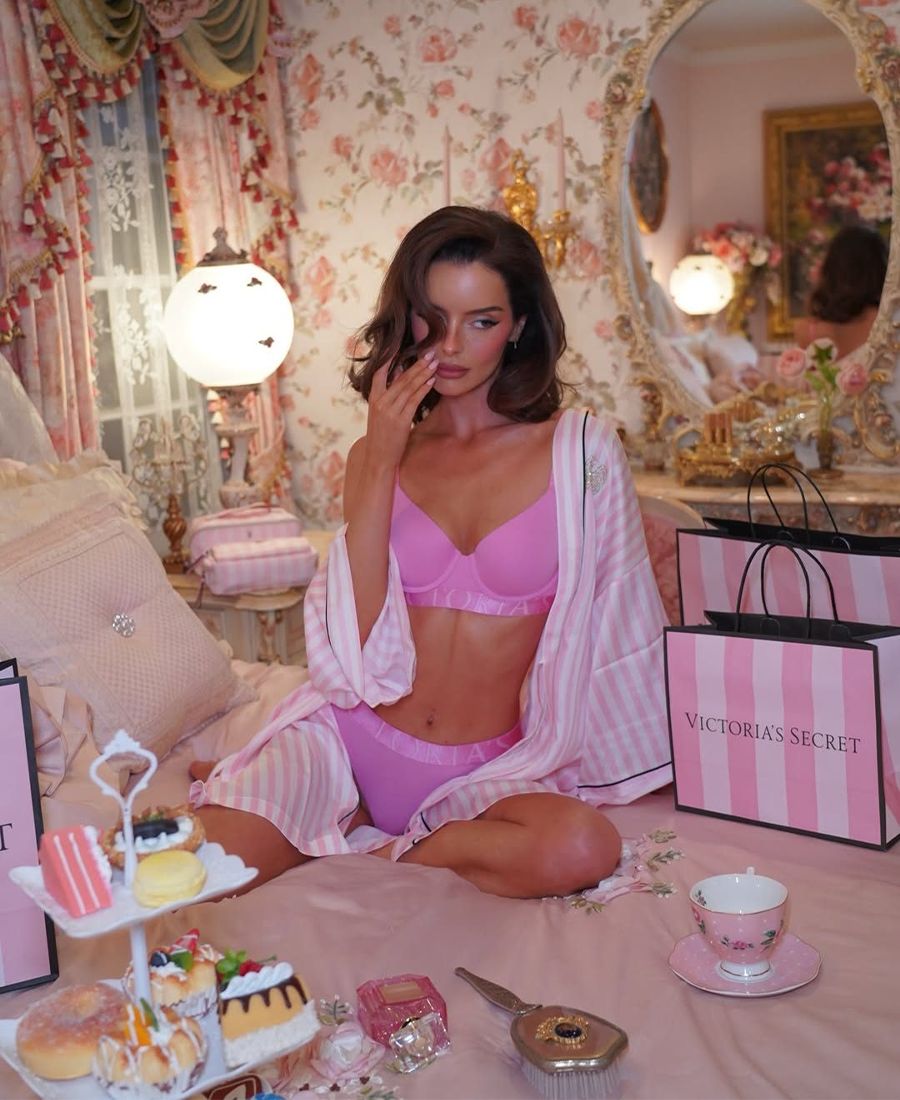
©图片来自维多利亚的秘密社交媒体
虽然维密官方早期并未亲自完成这一闭环,但品牌所塑造的“Sexy Bombshell”(性感炸弹)形象,早已通过维密秀与维密天使的亮相,完成了强有力的品牌传播。消费者会自发地将美妆、香氛与这一形象联系起来,再加上门店的组合销售策略,连带购买便自然而然发生。这是一种由品牌势能驱动的自发闭环。
在这一逻辑下,维多利亚的秘密的许多品类在今天都有很大的“再造”空间。尤其在内衣时装开始走下坡路的市场环境中,高光和发胶对“性感炸弹”造型的重要性,并不亚于聚拢内衣和运动裤。
事实上,维密已经开始在社交媒体上淡化美妆与时尚之间的界限。例如,其美妆账号“vsbeauty”已经关闭,所有美妆、香氛内容都迁移到了品牌主账号,美妆产品也开始与内衣等同框亮相。
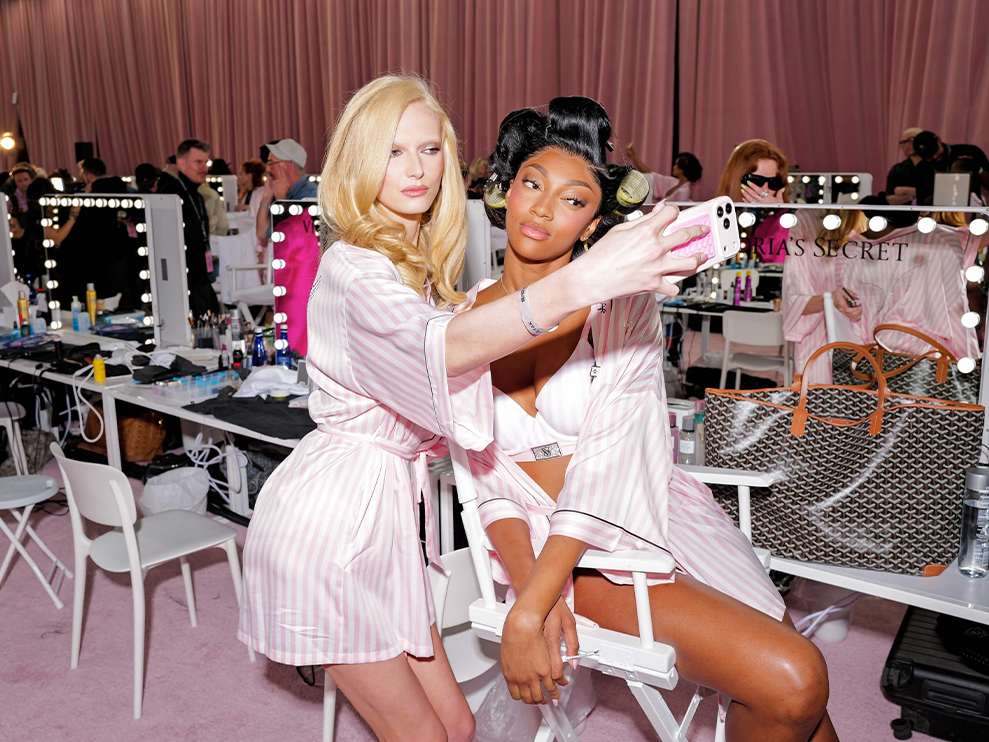
©图片来自Getty Image
可以说,消费品牌如今反复讨论的品牌人设、风格统一性等品牌建设逻辑,维密早已达成。在消费者的想象中,这个品牌名几乎就与维密天使所代表的审美风格和生活方式牢牢绑定。而这样的心智锚点,几乎就是维密如今在时尚和美妆香氛领域“东山再起”的砝码。
而其他快时尚品牌,如Zara、Gap、H&M,却不具备这样的先决条件。“这类快时尚更多是靠速度和规模堆起品牌认知,如果要问这些品牌的风格究竟是什么,可能很少有人能回答出来。”有业内人士如此评价。
正是因为缺乏整体性的品牌风格传播,不少快时尚的美妆线都采用“大牌平替”策略。这虽然与快时尚本身的定位相符,也能在短期内刺激销售,但难沉淀长期品牌心智,又与主品类的叙事风格割裂,当服装、香氛、彩妆各说各话,无法相互放大赋能。
换言之,快时尚做美妆不能只补“品类空缺”,而要先回答“这个品牌代表哪种生活、哪种审美”:用统一的风格定位去串联服装、香氛与彩妆,用可试用的场景,如穿搭—妆发—香氛联动,替代孤立货架,并用自有内容而不是平替逻辑建立向往感。
而这座从“平替”到“生活方式”之间的桥,正是风格建设。谁能先搭起来,谁才有机会让美妆线真正融入品牌叙事,成为推动增长的第二引擎,而不是货架上的附属品。
评论