正在阅读:

从生态“颜值”到发展“价值”——绿色金融的“巴中实践”

扫一扫下载界面新闻APP

从生态“颜值”到发展“价值”——绿色金融的“巴中实践”

破题、解题、立题,最终把沉睡的资源唤醒,让满山绿意真正释放出发展动能。

文丨叶长青

四川是森林资源大省,林地面积3.81亿亩居全国之首,森林蓄积18.95亿立方米居全国第四位。2024年9月,《建设“天府森林四库”实施方案》正式印发,四川率先启动“森林四库”建设,提出高水平打造全国示范省,实现森林三大效益相统一。

方案落到巴中,底气写在山上。这座地处四川盆地北缘、米仓山南麓的城市,森林覆盖率超过63%,是构筑大巴山-米仓山生态屏障的重要节点。绿色是它的底色,也是优势。

但资源不等于产业,产业不等于收益,国家储备林项目周期长、投入大、回报慢,长期被视为金融支持的“硬骨头”。如何把沉睡的资源唤醒、散落的优势串联,让满山绿意真正释放出发展动能,是摆在面前的一道现实考题。

破题:当“绿色家底”遇上融资瓶颈

承接巴州区2023年度国家储备林建设项目的,是巴中市巴州区两山生态资源经营有限公司。项目总投资9.62亿元,包括营造林11.65万亩、林业产业1.25万亩及配套基础设施。这家公司已完成林地流转3.98万余亩,运营团队里有高级林业工程师,专业运营能力并不弱。
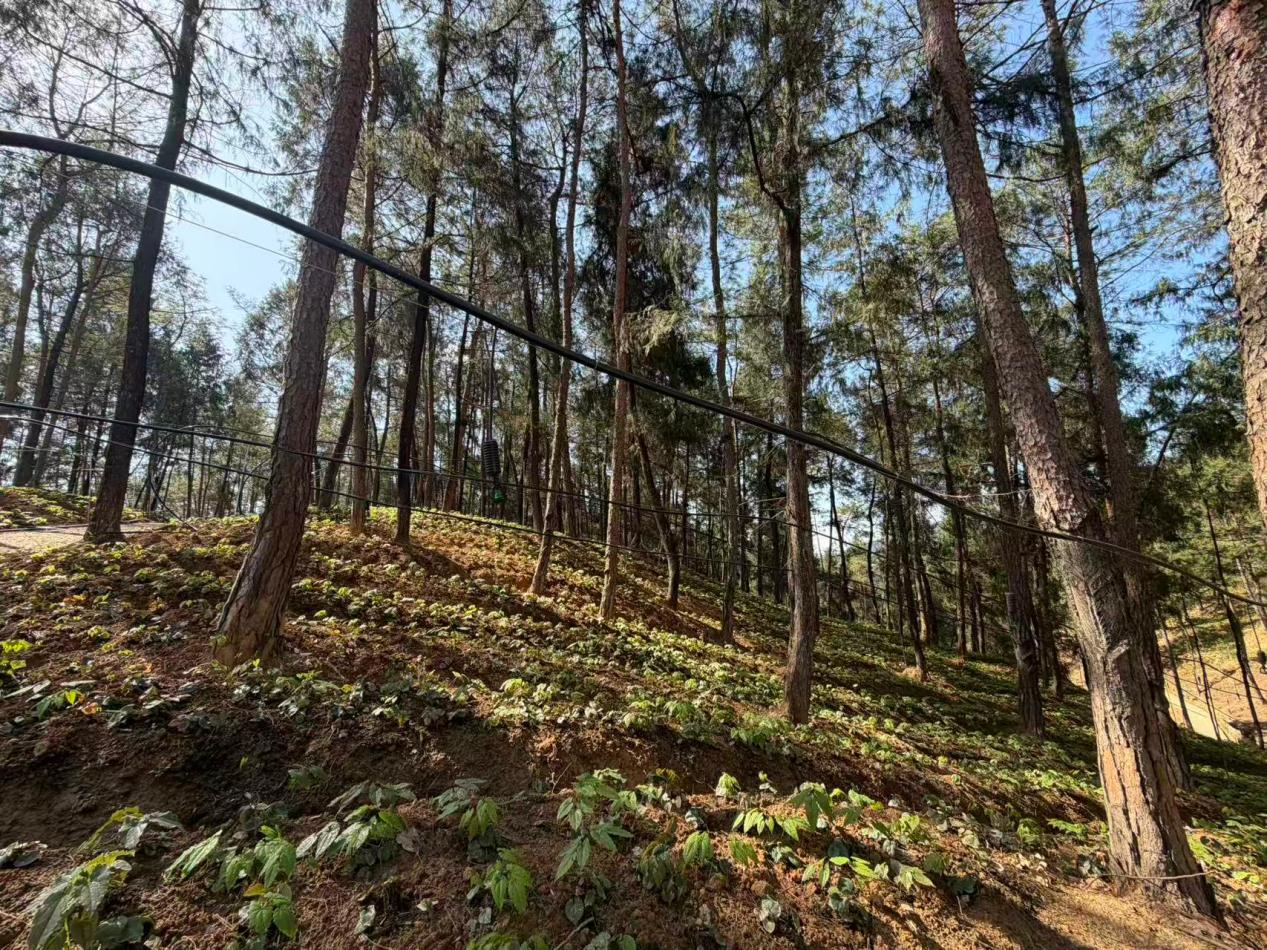
国家储备林项目

即便如此,项目启动之后,资金难题仍接踵而至。

首先是投入与自有资金之间的悬殊。企业自有资金不足三成,亩均投资高达8200元,资金缺口肉眼可见。其次是回报周期与金融工具之间的错位,林业投资动辄数十年,传统信贷期限很难与之匹配,银行不敢放、企业不敢借,双方一度陷入僵持。

更深层的问题在于资产属性本身,林木是活的资产,生长状态始终处在动态变化中,价值评估难、抵押处置难,还款来源又高度依赖间伐收入,而采伐限额政策让这条路径充满不确定性。

这组矛盾,其实也是全国林业融资的共性难题。森林生态价值巨大,却长期“沉睡”在资产负债表之外,无法转化为可抵押、可质押的资产。生态价值如何定价、长周期风险如何分担、信贷资金如何管住,每一问都考验着金融机构的智慧与胆识。

难,恰恰说明这是必须攻下的山头。邮储银行巴中市分行的解题,就从这11.65万亩储备林开始。

解题:一套让"生态"变"资产"的金融组合拳

破题需要思路,解题需要方案。为了啃下这块硬骨头,邮储银行巴中市分行没有沿用传统信贷的老办法,而是联合农业银行、中国银行组成银团,历时13个月深入尽职调查,最终量身定制了一套"三位一体"融资方案,成功为该项目授信7亿元。

方案的核心,是"1+2"担保体系。"1"即以项目形成的11.65万亩林权抵押为支撑,评估值约1.24亿元;"2"是两项增信措施,将项目预期产生的林业碳汇收益权质押给贷款行,同时由其控股股东巴中发展控股集团有限公司提供全额连带责任保证担保。“设计这一担保组合的目的,就是让‘生态价值’变为可抵押、可质押的资产,贷款利率仅4.3%,有效降低了企业融资成本。”邮储银行巴中市分行相关负责人介绍道。
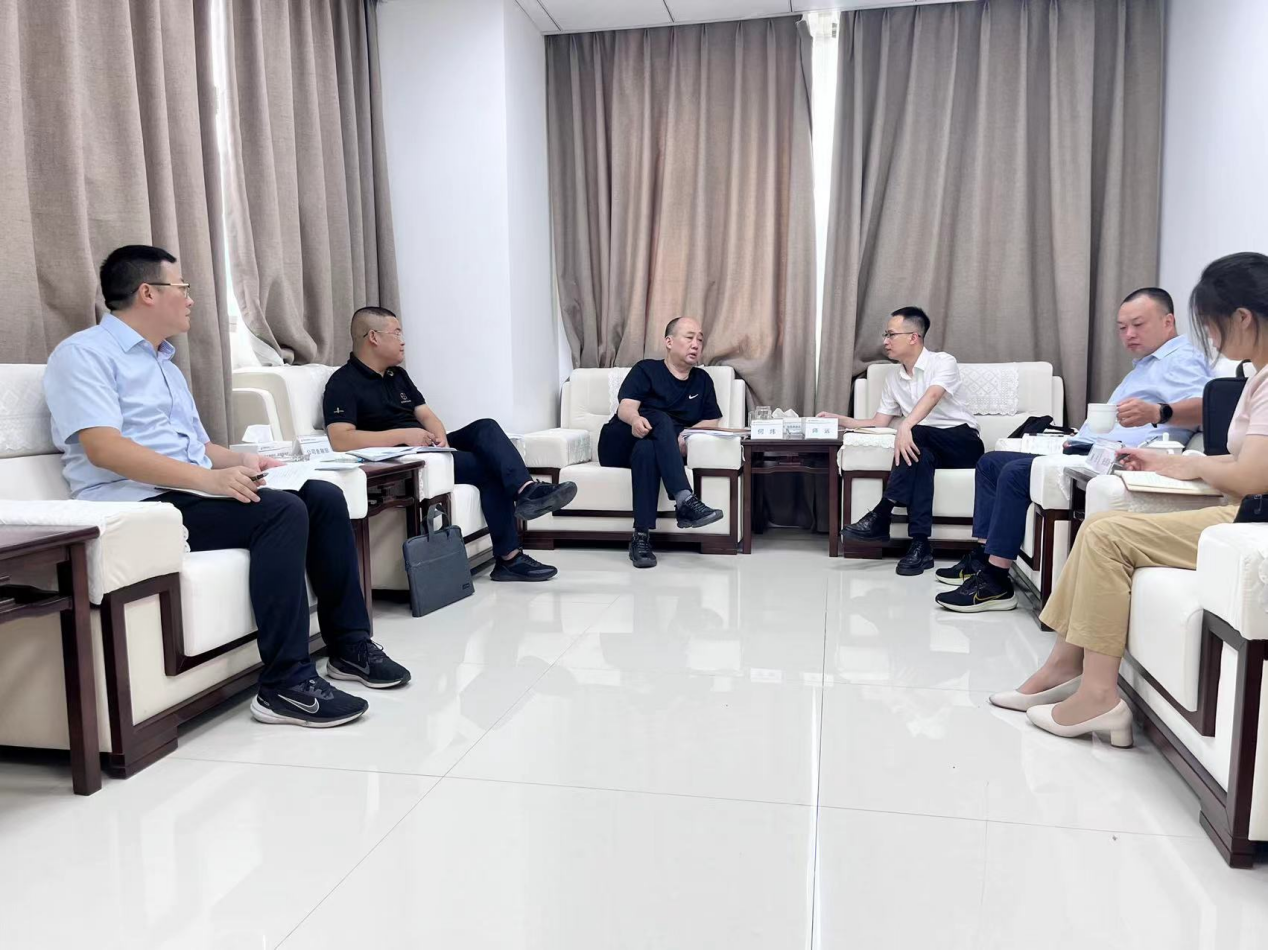
银企双方合作磋商

期限设计同样要合身,银团为项目定制了35年期超长固定资产贷款,前5年宽限期内只付息不还本,后续根据林木轮伐周期设置分期还款计划,让还款节奏顺着林木生长的自然节律走。

资金监管则更见"绿色金融"的精细。项目设立专用账户,实行"受托支付+实贷实付"管理,按工程进度拨付资金,确保专款专用。后期还将引入卫星遥感监测技术,每季度对抵押林木生长状况进行动态评估,并搭配森林综合保险、提前锁定销售渠道等举措,构建起全周期风险防护网。

担保回答敢不敢贷,期限回答能不能还,监管回答稳不稳当。三个环节彼此咬合,方案才算立得住。而它的成色如何,要到项目落地后的账本里才能看清。

立题:从"一棵树的生长"到"一座城的未来"

自2025年投放首笔贷款以来,项目已累计发放资金0.56亿元,覆盖凤溪、大罗、鼎山等10个乡镇,带动完成造林及抚育面积约1万亩。抵押林木长势良好,巴州区的山岭间,正在开始发生看得见的变化。

站在新造林地上,巴中两山公司负责人算了一笔账。往长了算,培育大径级用材林,预计间伐木材约147万立方米;往短了看,林下套种羊肚菌、茯苓、黄精等道地药材,当年就能有收益。以短养长,这是林业经营的老智慧,也是偿债现金流的底气所在。
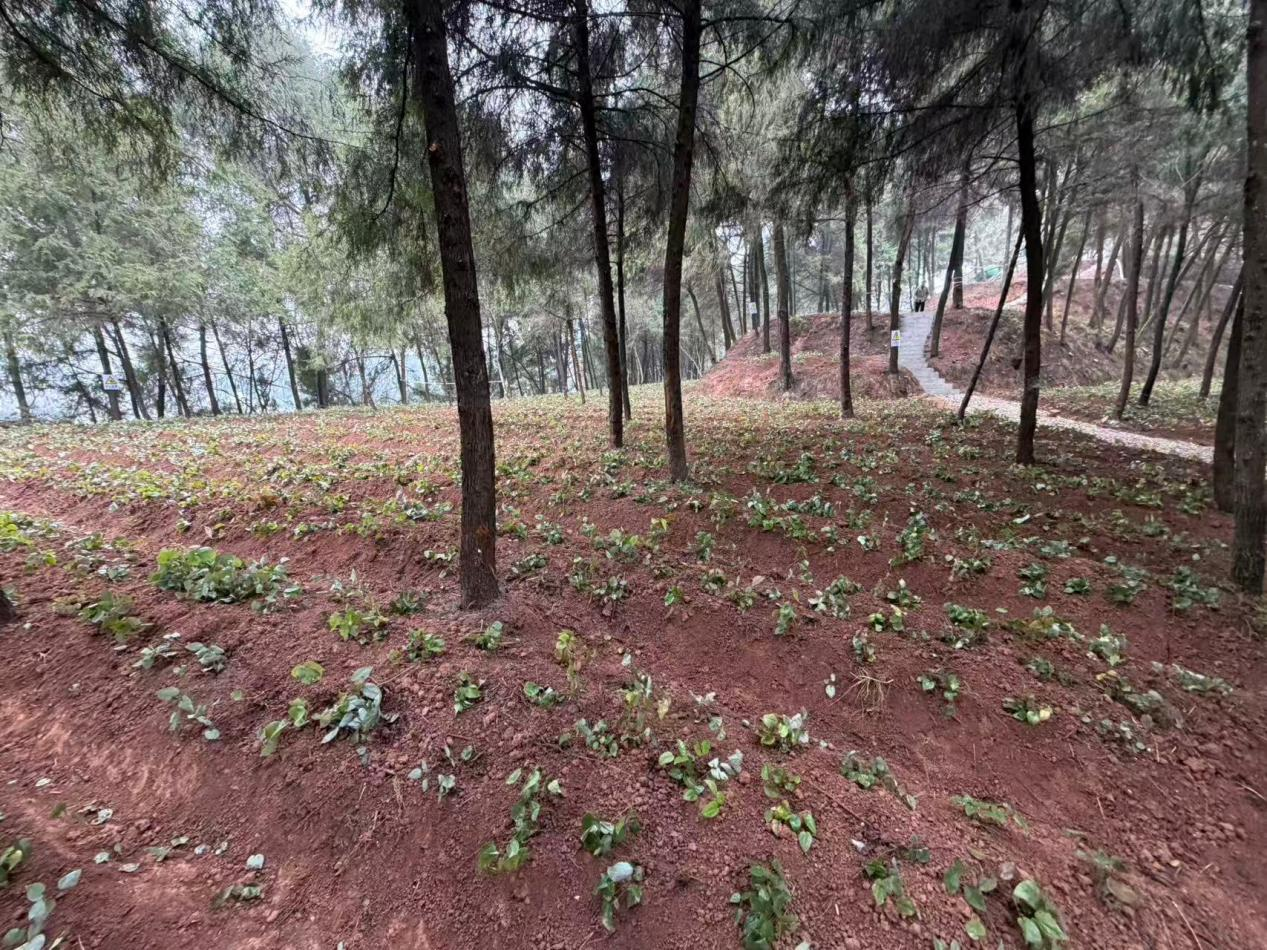
“以短养长”经营策略

经济这本账已经写得清楚,项目达产后年均可实现销售收入1.2亿元,总净利润3.93亿元,贷款偿债覆盖率达115.09%,银行信贷资产质量优良,至今无逾期欠息记录。此外,依托"公司+村集体+农户"模式,项目还累计带动就业约2000人次,支付劳务报酬2700万元,探索出一条生态富民的可行路径。

生态账同样亮眼,区域森林覆盖率提升12个百分点,年均可新增碳汇量约6万吨,相当于减排二氧化碳约22万吨。更深层的变化在于森林结构的优化,通过"目标树"经营法,将单一针叶纯林改造为多树种、多龄级、多层次混交的近自然森林,不仅提升了固碳能力,也增强了森林抵御病虫害和极端气候的韧性,为区域碳中和目标作出实质性贡献。

绿水青山变金山银山的通道一旦打开,脚步自然越走越快。在首笔7亿元银团贷款基础上,2025年8月,巴中两山公司以林业碳汇未来收益权质押,再次从邮储银行获得4000万元专项贷款,用于碳资产收储和碳汇项目开发。这是邮储银行四川省分行首单环境权益质押贷款,也是全省最大一笔林业碳汇预期收益权质押融资。与此同时,恩阳区国家储备林项目(二期)同步推进,邮储银行作为牵头行获批银团授信5.7亿元,期限30年,"林权抵押+保证+质押"的组合担保方式得到延续。目前,全市两批次国储林项目已获授信53.9亿元,到位14.37亿元。
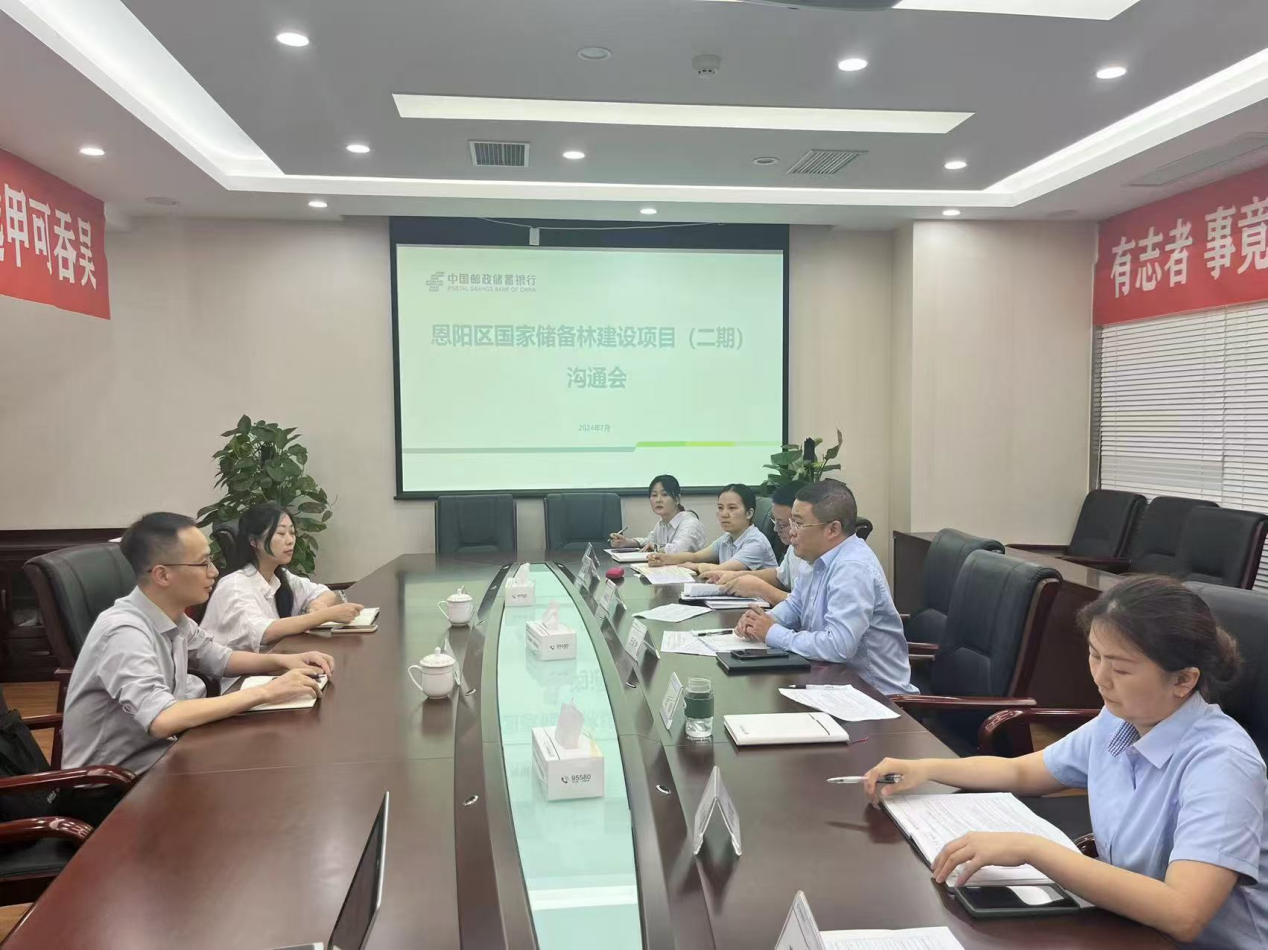
恩阳区国家储备林项目(二期)沟通会现场

一个项目跑通,模式就能复制,邮储银行四川省分行已明确,"十五五"期间将安排不低于500亿元专项授信支持"天府森林四库"建设,贷款期限最长可延至40年。巴中两山公司负责人表示,巴中现有1166万亩林地,下一步希望在碳汇开发、生态资产证券化等领域深化合作,进一步拓宽生态产品价值。

回头再看,林权抵押、碳汇质押、超长周期贷款,每一项创新单独看都不算惊天动地,但当它们组合在一起,就构成了一条完整的"资源—资产—资本"转化通道。

绿水青山不会自动变成金山银山,但金融可以成为那把关键的钥匙。当创新持续发力,生态价值实现路径不断拓宽,巴中这座国家生态文明建设示范区,明天依旧青山常绿、百姓常安。

本文为转载内容,授权事宜请联系原著作权人。

邮储银行

3.6k
  • 国有六大行响应房贷贴息新政,明确“免申即享”
  • 邮储银行:将对符合贴息政策的个人住房贷款实施贴息

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

从生态“颜值”到发展“价值”——绿色金融的“巴中实践”

破题、解题、立题,最终把沉睡的资源唤醒,让满山绿意真正释放出发展动能。

文丨叶长青

四川是森林资源大省,林地面积3.81亿亩居全国之首,森林蓄积18.95亿立方米居全国第四位。2024年9月,《建设“天府森林四库”实施方案》正式印发,四川率先启动“森林四库”建设,提出高水平打造全国示范省,实现森林三大效益相统一。

方案落到巴中,底气写在山上。这座地处四川盆地北缘、米仓山南麓的城市,森林覆盖率超过63%,是构筑大巴山-米仓山生态屏障的重要节点。绿色是它的底色,也是优势。

但资源不等于产业,产业不等于收益,国家储备林项目周期长、投入大、回报慢,长期被视为金融支持的“硬骨头”。如何把沉睡的资源唤醒、散落的优势串联,让满山绿意真正释放出发展动能,是摆在面前的一道现实考题。

破题:当“绿色家底”遇上融资瓶颈

承接巴州区2023年度国家储备林建设项目的,是巴中市巴州区两山生态资源经营有限公司。项目总投资9.62亿元,包括营造林11.65万亩、林业产业1.25万亩及配套基础设施。这家公司已完成林地流转3.98万余亩,运营团队里有高级林业工程师,专业运营能力并不弱。

国家储备林项目

即便如此,项目启动之后,资金难题仍接踵而至。

首先是投入与自有资金之间的悬殊。企业自有资金不足三成,亩均投资高达8200元,资金缺口肉眼可见。其次是回报周期与金融工具之间的错位,林业投资动辄数十年,传统信贷期限很难与之匹配,银行不敢放、企业不敢借,双方一度陷入僵持。

更深层的问题在于资产属性本身,林木是活的资产,生长状态始终处在动态变化中,价值评估难、抵押处置难,还款来源又高度依赖间伐收入,而采伐限额政策让这条路径充满不确定性。

这组矛盾,其实也是全国林业融资的共性难题。森林生态价值巨大,却长期“沉睡”在资产负债表之外,无法转化为可抵押、可质押的资产。生态价值如何定价、长周期风险如何分担、信贷资金如何管住,每一问都考验着金融机构的智慧与胆识。

难,恰恰说明这是必须攻下的山头。邮储银行巴中市分行的解题,就从这11.65万亩储备林开始。

解题:一套让"生态"变"资产"的金融组合拳

破题需要思路,解题需要方案。为了啃下这块硬骨头,邮储银行巴中市分行没有沿用传统信贷的老办法,而是联合农业银行、中国银行组成银团,历时13个月深入尽职调查,最终量身定制了一套"三位一体"融资方案,成功为该项目授信7亿元。

方案的核心,是"1+2"担保体系。"1"即以项目形成的11.65万亩林权抵押为支撑,评估值约1.24亿元;"2"是两项增信措施,将项目预期产生的林业碳汇收益权质押给贷款行,同时由其控股股东巴中发展控股集团有限公司提供全额连带责任保证担保。“设计这一担保组合的目的,就是让‘生态价值’变为可抵押、可质押的资产,贷款利率仅4.3%,有效降低了企业融资成本。”邮储银行巴中市分行相关负责人介绍道。

银企双方合作磋商

期限设计同样要合身,银团为项目定制了35年期超长固定资产贷款,前5年宽限期内只付息不还本,后续根据林木轮伐周期设置分期还款计划,让还款节奏顺着林木生长的自然节律走。

资金监管则更见"绿色金融"的精细。项目设立专用账户,实行"受托支付+实贷实付"管理,按工程进度拨付资金,确保专款专用。后期还将引入卫星遥感监测技术,每季度对抵押林木生长状况进行动态评估,并搭配森林综合保险、提前锁定销售渠道等举措,构建起全周期风险防护网。

担保回答敢不敢贷,期限回答能不能还,监管回答稳不稳当。三个环节彼此咬合,方案才算立得住。而它的成色如何,要到项目落地后的账本里才能看清。

立题:从"一棵树的生长"到"一座城的未来"

自2025年投放首笔贷款以来,项目已累计发放资金0.56亿元,覆盖凤溪、大罗、鼎山等10个乡镇,带动完成造林及抚育面积约1万亩。抵押林木长势良好,巴州区的山岭间,正在开始发生看得见的变化。

站在新造林地上,巴中两山公司负责人算了一笔账。往长了算,培育大径级用材林,预计间伐木材约147万立方米;往短了看,林下套种羊肚菌、茯苓、黄精等道地药材,当年就能有收益。以短养长,这是林业经营的老智慧,也是偿债现金流的底气所在。

“以短养长”经营策略

经济这本账已经写得清楚,项目达产后年均可实现销售收入1.2亿元,总净利润3.93亿元,贷款偿债覆盖率达115.09%,银行信贷资产质量优良,至今无逾期欠息记录。此外,依托"公司+村集体+农户"模式,项目还累计带动就业约2000人次,支付劳务报酬2700万元,探索出一条生态富民的可行路径。

生态账同样亮眼,区域森林覆盖率提升12个百分点,年均可新增碳汇量约6万吨,相当于减排二氧化碳约22万吨。更深层的变化在于森林结构的优化,通过"目标树"经营法,将单一针叶纯林改造为多树种、多龄级、多层次混交的近自然森林,不仅提升了固碳能力,也增强了森林抵御病虫害和极端气候的韧性,为区域碳中和目标作出实质性贡献。

绿水青山变金山银山的通道一旦打开,脚步自然越走越快。在首笔7亿元银团贷款基础上,2025年8月,巴中两山公司以林业碳汇未来收益权质押,再次从邮储银行获得4000万元专项贷款,用于碳资产收储和碳汇项目开发。这是邮储银行四川省分行首单环境权益质押贷款,也是全省最大一笔林业碳汇预期收益权质押融资。与此同时,恩阳区国家储备林项目(二期)同步推进,邮储银行作为牵头行获批银团授信5.7亿元,期限30年,"林权抵押+保证+质押"的组合担保方式得到延续。目前,全市两批次国储林项目已获授信53.9亿元,到位14.37亿元。

恩阳区国家储备林项目(二期)沟通会现场

一个项目跑通,模式就能复制,邮储银行四川省分行已明确,"十五五"期间将安排不低于500亿元专项授信支持"天府森林四库"建设,贷款期限最长可延至40年。巴中两山公司负责人表示,巴中现有1166万亩林地,下一步希望在碳汇开发、生态资产证券化等领域深化合作,进一步拓宽生态产品价值。

回头再看,林权抵押、碳汇质押、超长周期贷款,每一项创新单独看都不算惊天动地,但当它们组合在一起,就构成了一条完整的"资源—资产—资本"转化通道。

绿水青山不会自动变成金山银山,但金融可以成为那把关键的钥匙。当创新持续发力,生态价值实现路径不断拓宽,巴中这座国家生态文明建设示范区,明天依旧青山常绿、百姓常安。

本文为转载内容,授权事宜请联系原著作权人。