

文丨叶长青
四川洪雅,青衣江畔。走进四川恒瑞机械制造有限公司(下简称“恒瑞机械”)生产一线,轰鸣声是这里的主旋律。机器高速运转,工人们穿梭其间,赶制着发往海外的订单。
很难想象,此前它还只是优机股份身后的一个“小配角”,守着5000平方米的老厂房,做什么、做多少,取决于上游的排产单。如今,恒瑞机械不仅拥有3万余平方米的新厂区,产品更是远渡重洋,敲开了国际市场的大门。
生意越做越大,单子越接越多,但让企业负责人难忘的,还是那个爬坡过坎的关键节点——产能扩张吃劲,邮储银行眉山分行及时“扶”了一把,让企业稳住了身形,也看清了前路。
这不仅是一次银企合作,也是邮储银行眉山分行践行普惠金融的微观样本。回答的问题很直接,如何在企业最需要的时候,既解燃眉之急,又谋长远之策。
产能爬坡时,钱从哪里来?
"马上,我接待完这组客户就过来。" 企业负责人匆匆挂断电话,下一组省外客户已经在路上。这样的场景,几乎是他近几年的日常。
靠着十余年的自力更生,恒瑞机械从依附母公司走向独立经营,逐步将产品线拓展至燃气轮机、油气管线阀门等多个机械制造领域,成为了东方电气等龙头企业乃至海外客户的重要供应商。
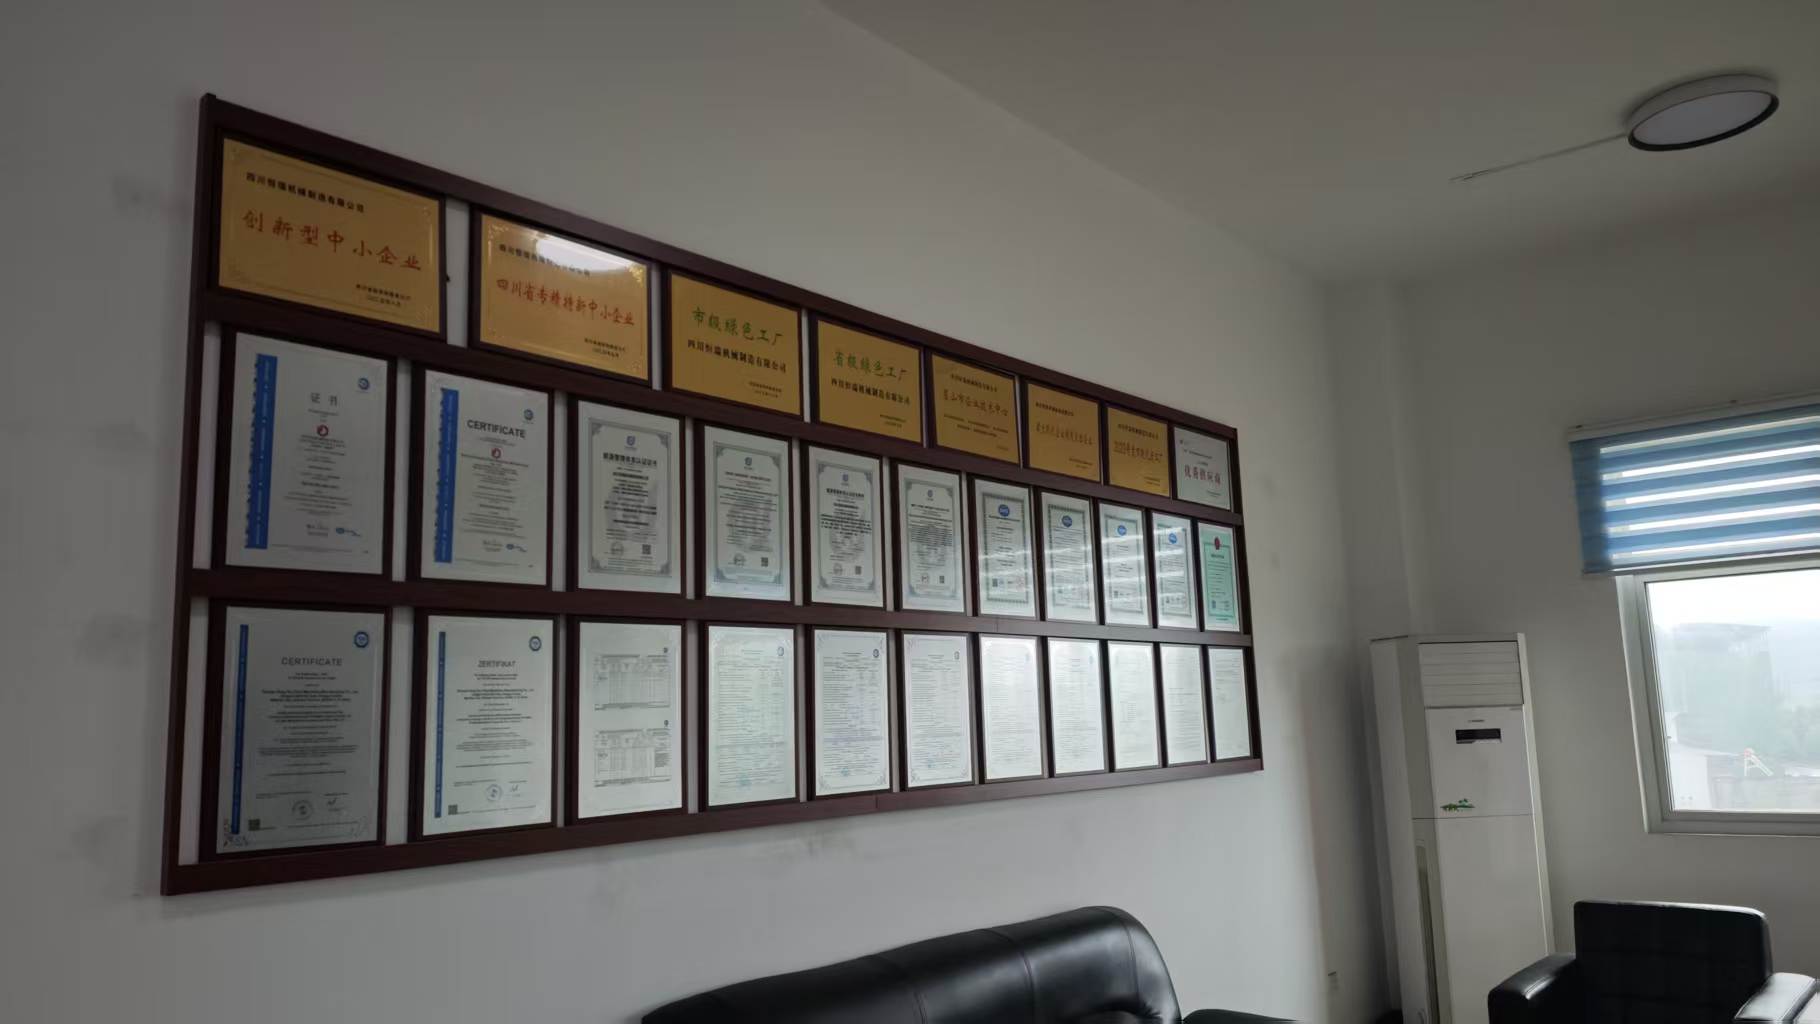
客户结构在升级,订单结构在变化,产能瓶颈也随之而来。为了开拓新市场,2025年底公司启动了高端铸造及加工改扩建项目,新增硅溶胶精密铸件、消失模精密铸件等多条先进生产线,计划形成年产15000吨钢铸件的生产能力。
一手抓生产保交付,一手抓技改谋长远,这本是一套稳健的经营逻辑。但改扩建项目体量大、投入高,原材料采购、设备升级、厂房建设三线并进,让流动资金周转骤然吃紧。新设备的资金从何而来?产能扩张如何保障?成为摆在面前的现实考题。
企业发愁之际,邮储银行眉山分行主动找上门来。他们深入生产一线,看设备、问订单、核数据,摸清了这家企业多年深耕行业的底色。在分行负责人看来,这类有技术、有规划,却一时受制于资金瓶颈的中小制造企业,恰恰是普惠金融应该主动抵达的地方,它们离更大市场只差一个合适的金融支点。
为此,眉山分行批复1500万元授信贷款,专项用于原材料批量采购、生产设备迭代升级与生产线扩容改造。如今,技改项目已投入生产,带动订单量提升20%-30%,厂房建设也已进入安装阶段,预计年底竣工,明年一季度试生产。资金活水精准注入,企业得以抢抓市场机遇,稳步扩大生产经营规模,以产能与产值的双增长冲刺年度目标。
一笔贷款,解了企业燃眉之急。但中小企业的成长需求,远比一笔贷款复杂。资金活水进来了,经营的堵点能否解决,考验的是银行往下多问一句、多走一步的功夫。
一笔贷款之外,还有一本经营账
贷款落地,服务并未就此止步。邮储银行眉山分行把服务延伸到资金对接之外,深入生产厂区,全面摸排企业的生产现状、财务状况和扩产规划,更多藏在经营细节里的“烦恼”随之浮出水面。
机械制造行业票据结算频繁,上下游资金占用量大。企业负责人坦言,如果沿用传统模式进行票据结算,企业本就紧张的营运资金将被进一步挤压。与此同时,随着员工队伍壮大,每月薪酬核算与发放的工作量激增,财务人员负担沉重,管理成本居高不下。这些问题环环相扣,单靠一笔贷款,解决不了企业经营效率的根本问题。
基于此,分行在授信贷款之外还配套了1000万元敞口票据业务,企业无需全额资金质押即可完成大额贸易结算,极大盘活了存量资金,稳固与上下游的供应链合作;针对薪酬管理痛点,落地代发工资业务,简化财务流程,并延伸为员工批量办理专属信用卡,兼顾企业与员工的金融需求。“我们立足企业全经营周期视角,考虑的不只是一次性融资需求。”邮储银行眉山分行相关负责人表示。
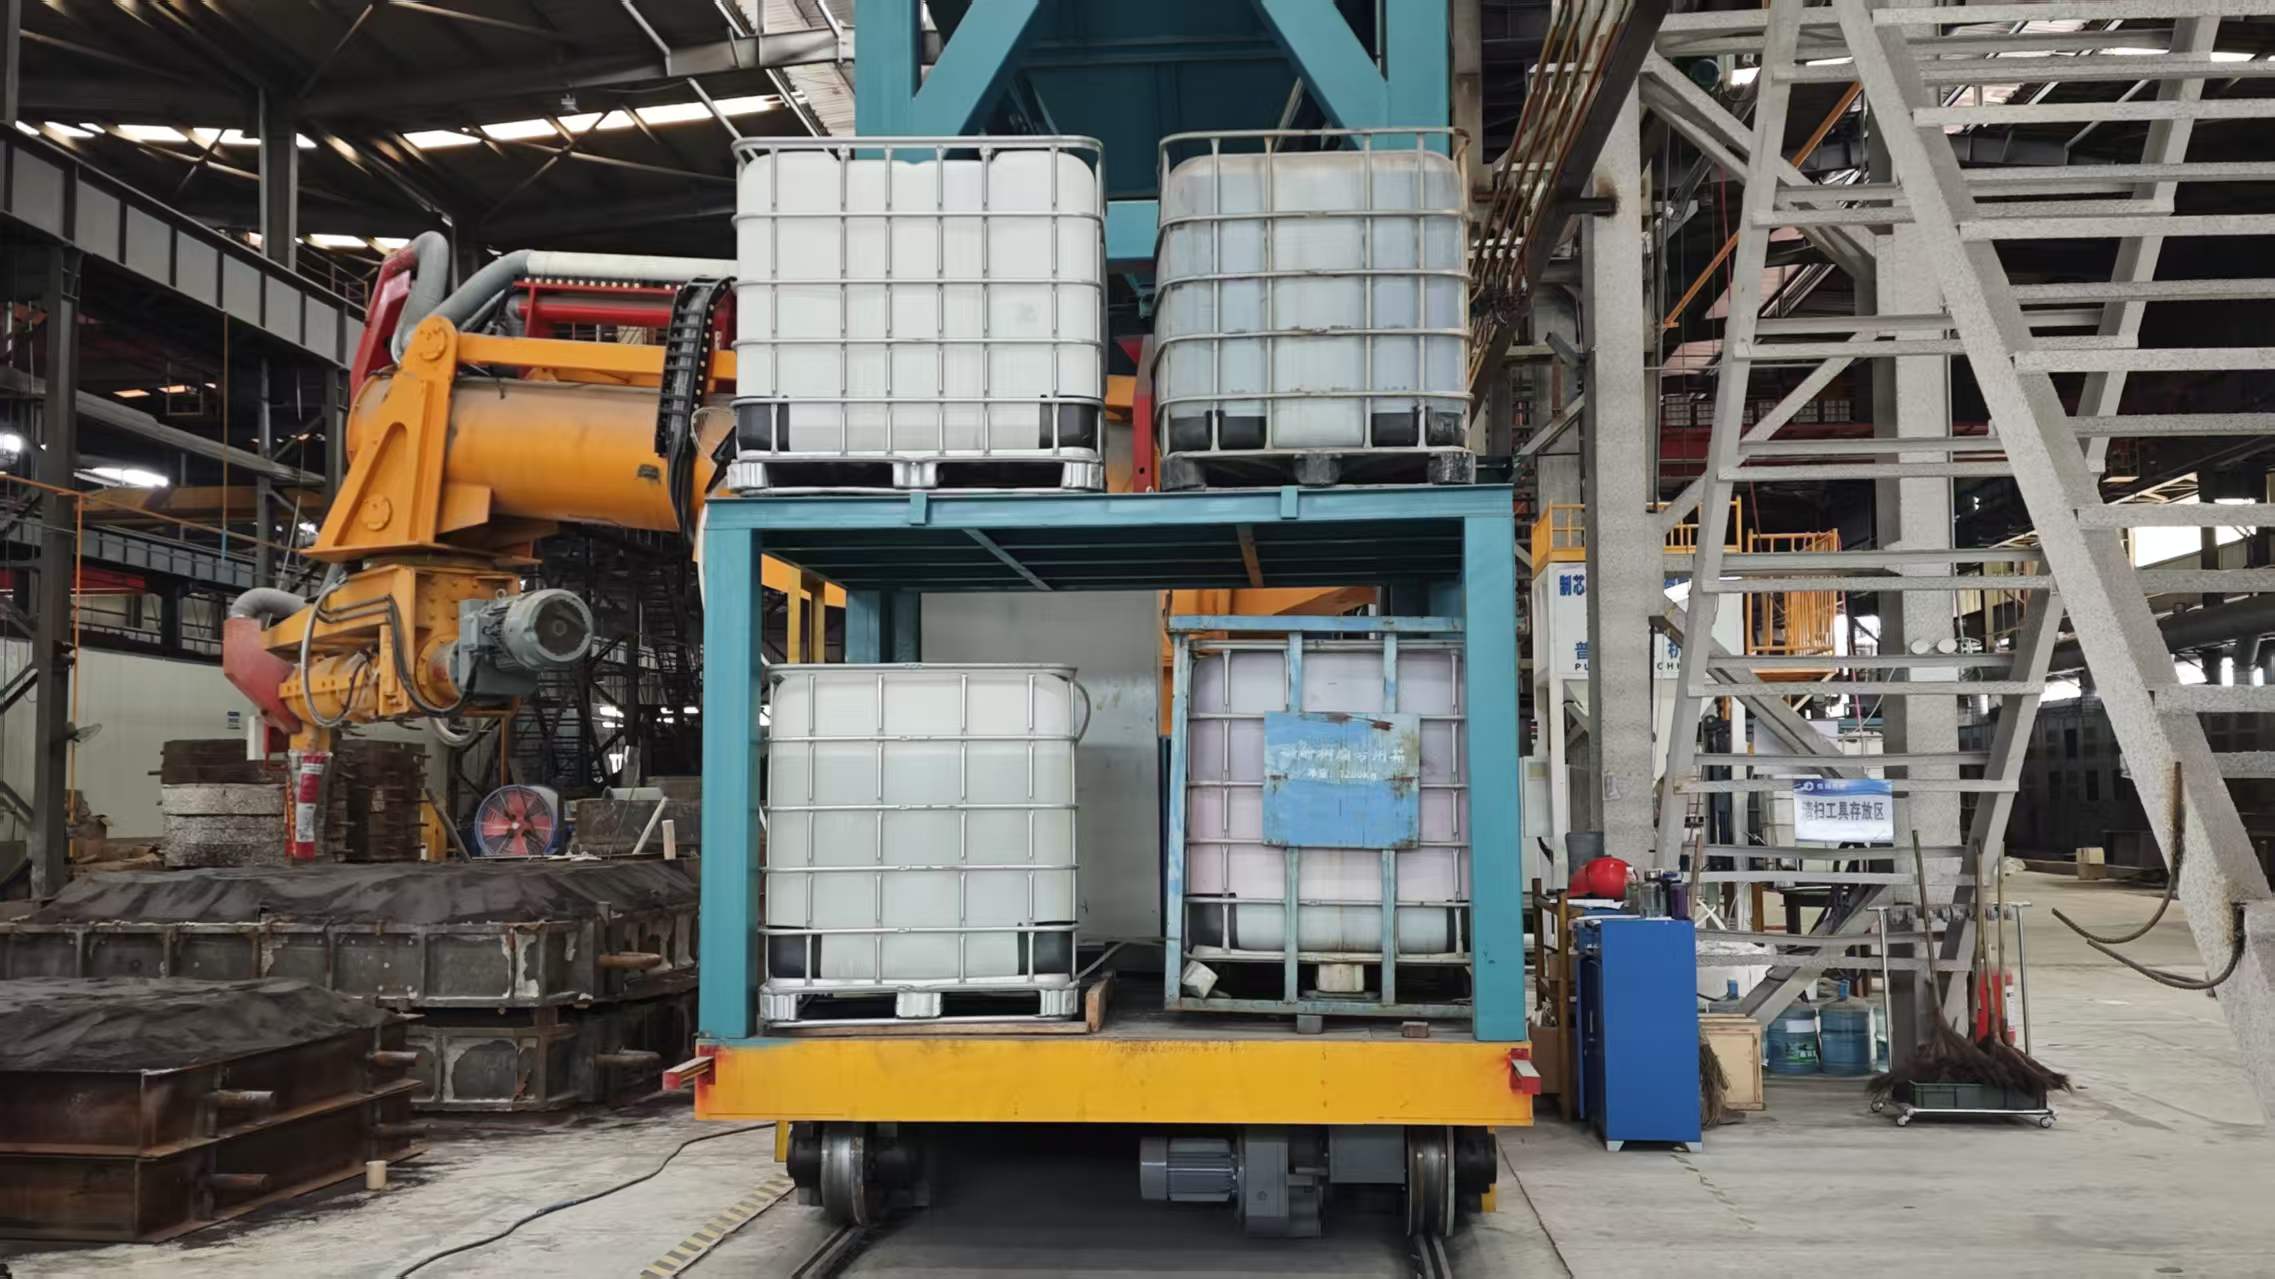
事实上,中小企业融资难,往往卡在金融供给与经营场景的错位。资金需求并非一个标准产品能够覆盖,但在传统信贷模式下很容易被忽视。邮储银行眉山分行这套创新“组合拳”打下来,正是把每一项产品对接到真实的经营场景,供应链“转”起来,内部管理“轻”下去,让生产融资、贸易结算、内部管理、员工个人金融等多个环节真正形成闭环。
服务落地同样讲究效率,“从收集整理到完成批复,只用了不到一个月的时间,大大出乎了我们意料。”企业负责人的评价背后,是眉山分行变“企业找上门”为“银行走出去”的前置化服务,提前收集企业经营、财务、项目规划材料,在风险合规的前提下优化内部流转审批,提高尽调、授信评审、业务落地响应速度,极大缩短了整体方案落地时长。对企业而言,省下的是时间成本,抓住的也是市场窗口。
从1500万元授信贷款,到1000万元敞口票据,再到代发工资和信用卡业务,恒瑞机械拿到的,已经是一整套贴着经营场景走的综合方案。这一步迈出去,让金融服务从“解渴”走向“赋能”,也触及了普惠金融的深层命题,如何从“给一笔钱”,升级为“陪一段路”。
从“扶一把”到“一起走”
对邮储银行眉山分行而言,服务恒瑞机械的意义不止于一家企业。
从单一信贷到一揽子综合服务,从“给一笔钱”到“给一套方案”,变化的,是服务模式,也是银行与企业的关系定位。银行服务姿态,从站在企业门外审核风险,转变为走进车间、读懂经营场景;银行服务角色,从单一的资金提供者,真正转变为嵌入企业日常经营的同行者。
这种关系的价值,在银企双方的账本上清晰可见。对公端,通过创新综合服务,银行牢牢抓住了优质中小制造客户,加深银企合作的粘性;零售端,以代发工资作为场景入口,银行批量获取了企业员工这一优质客群,激活了个人零售业务的增量。这种公私业务深度联动的模式,实现了以对公客户为支点,延伸服务半径,撬动零售业务增长的目的。
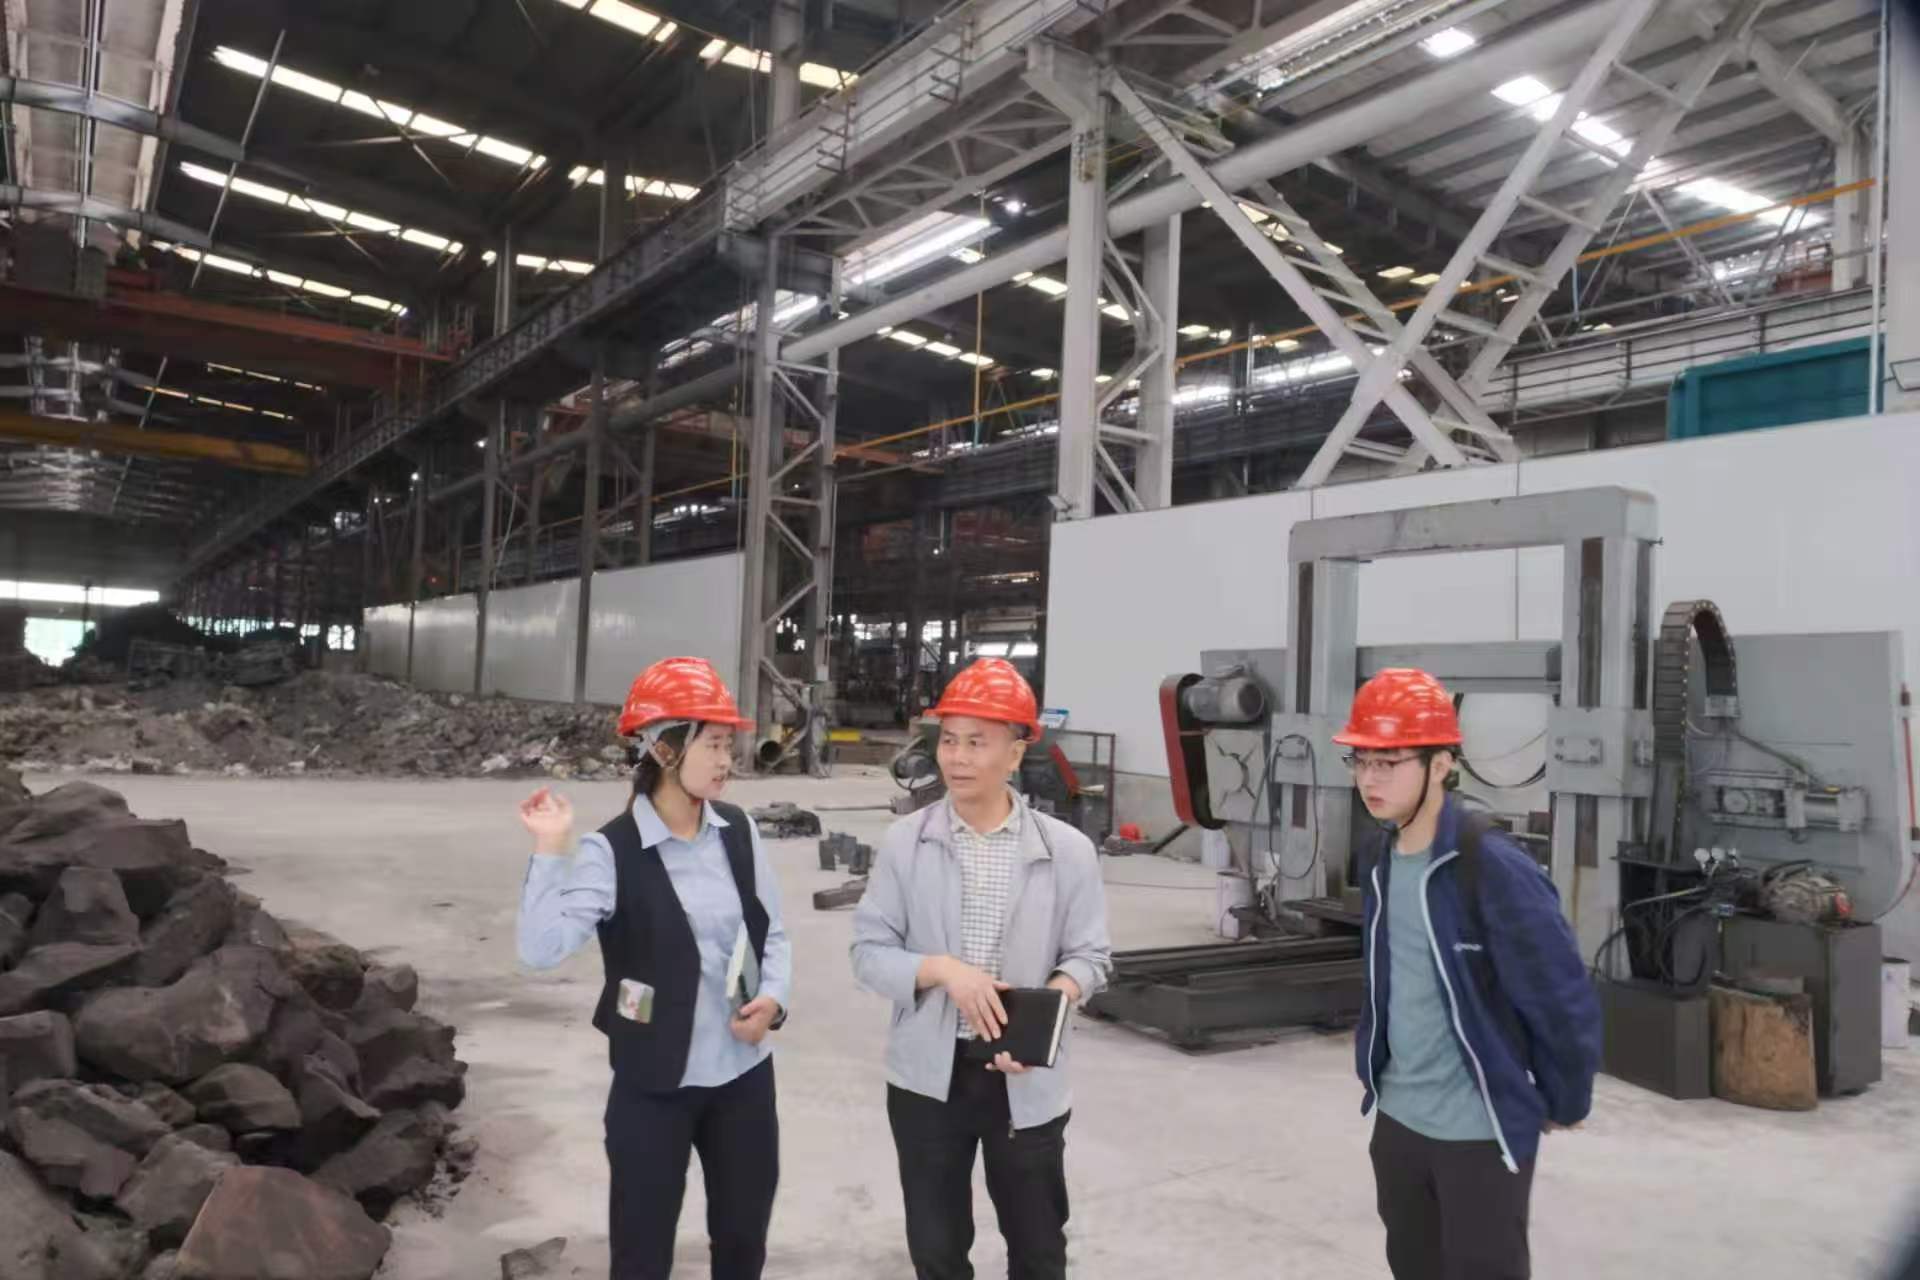
更为重要的是,这种服务模式在品牌层面树立了邮储银行服务中小制造企业的专业形象。它证明,普惠金融并非简单的“扶一把”,而是深入到了实体经济的毛细血管,提供着持续、稳定、适配的金融支持。
单个案例的分量,最终要放到区域发展的大盘中衡量。当前,眉山制造业正处在转型升级的窗口期,像恒瑞机械这样有订单、有规划、有潜力,却受制于资金与结算效率的中小企业不在少数。让金融方案适配企业的经营节奏,把行之有效的服务模式复制出去,惠及的将是更多区域企业。
邮储银行眉山分行表示,将持续紧跟地方实体经济发展大局,动态优化金融方案,持续提供授信扩容、票据结算、供应链金融、财务管理等多元化服务,支持企业智能化升级、规模化发展。同时,把公私联动的综合金融服务模式复制推广,以优质对公制造企业为支点,深挖批量零售业务需求,完善综合金融服务体系,提升金融服务的精准度和覆盖面,以金融力量助力眉山实体制造业高质量发展,实现银企共生共荣。
从“扶一把”到“一起走”,普惠金融的深意正在于此。把每一笔资金用在企业最需要的节点上,把每一项服务嵌进企业真实的经营场景里,陪伴企业走过爬坡过坎的岁月,这是金融与实体经济同行的本义,也是银行与中小企业共同成长的路径。当金融活水既能解一时之急,又能陪一程之路,它流向的便不只是某一家企业的账本,更是一个区域产业向上生长的未来。
评论