

文|雷报 青崖
编辑|努尔哈哈赤
国庆假期刚收尾,雷报对“IP+消费”的追踪盘点也跟到了新一站。
税务总局的增值税发票数据显示,2026年国庆档,全国服务消费日均销售收入同比增长19.5%,商务部重点监测的78个步行街(商圈)客流、营业额同比分别增长2.5%、4.7%;上海线下消费金额400.4亿元、同比增长15.1%,武汉线下零售消费人次3723.95万、同比增长23.99%。消费者确实回到了商圈和街区。
但同样是七天,电影这个最传统的内容消费赛道急转直下,2026国庆档总票房11.65亿元,创过去12年新低,仅为2019年高峰的四分之一。
钱不会消失,只会换个地方。假期缺少爆款内容接盘,被腾出来的时间和预算,流向了能到场、能打卡、能买货的线下体验。而IP,是这轮流量最趁手的一层包装。
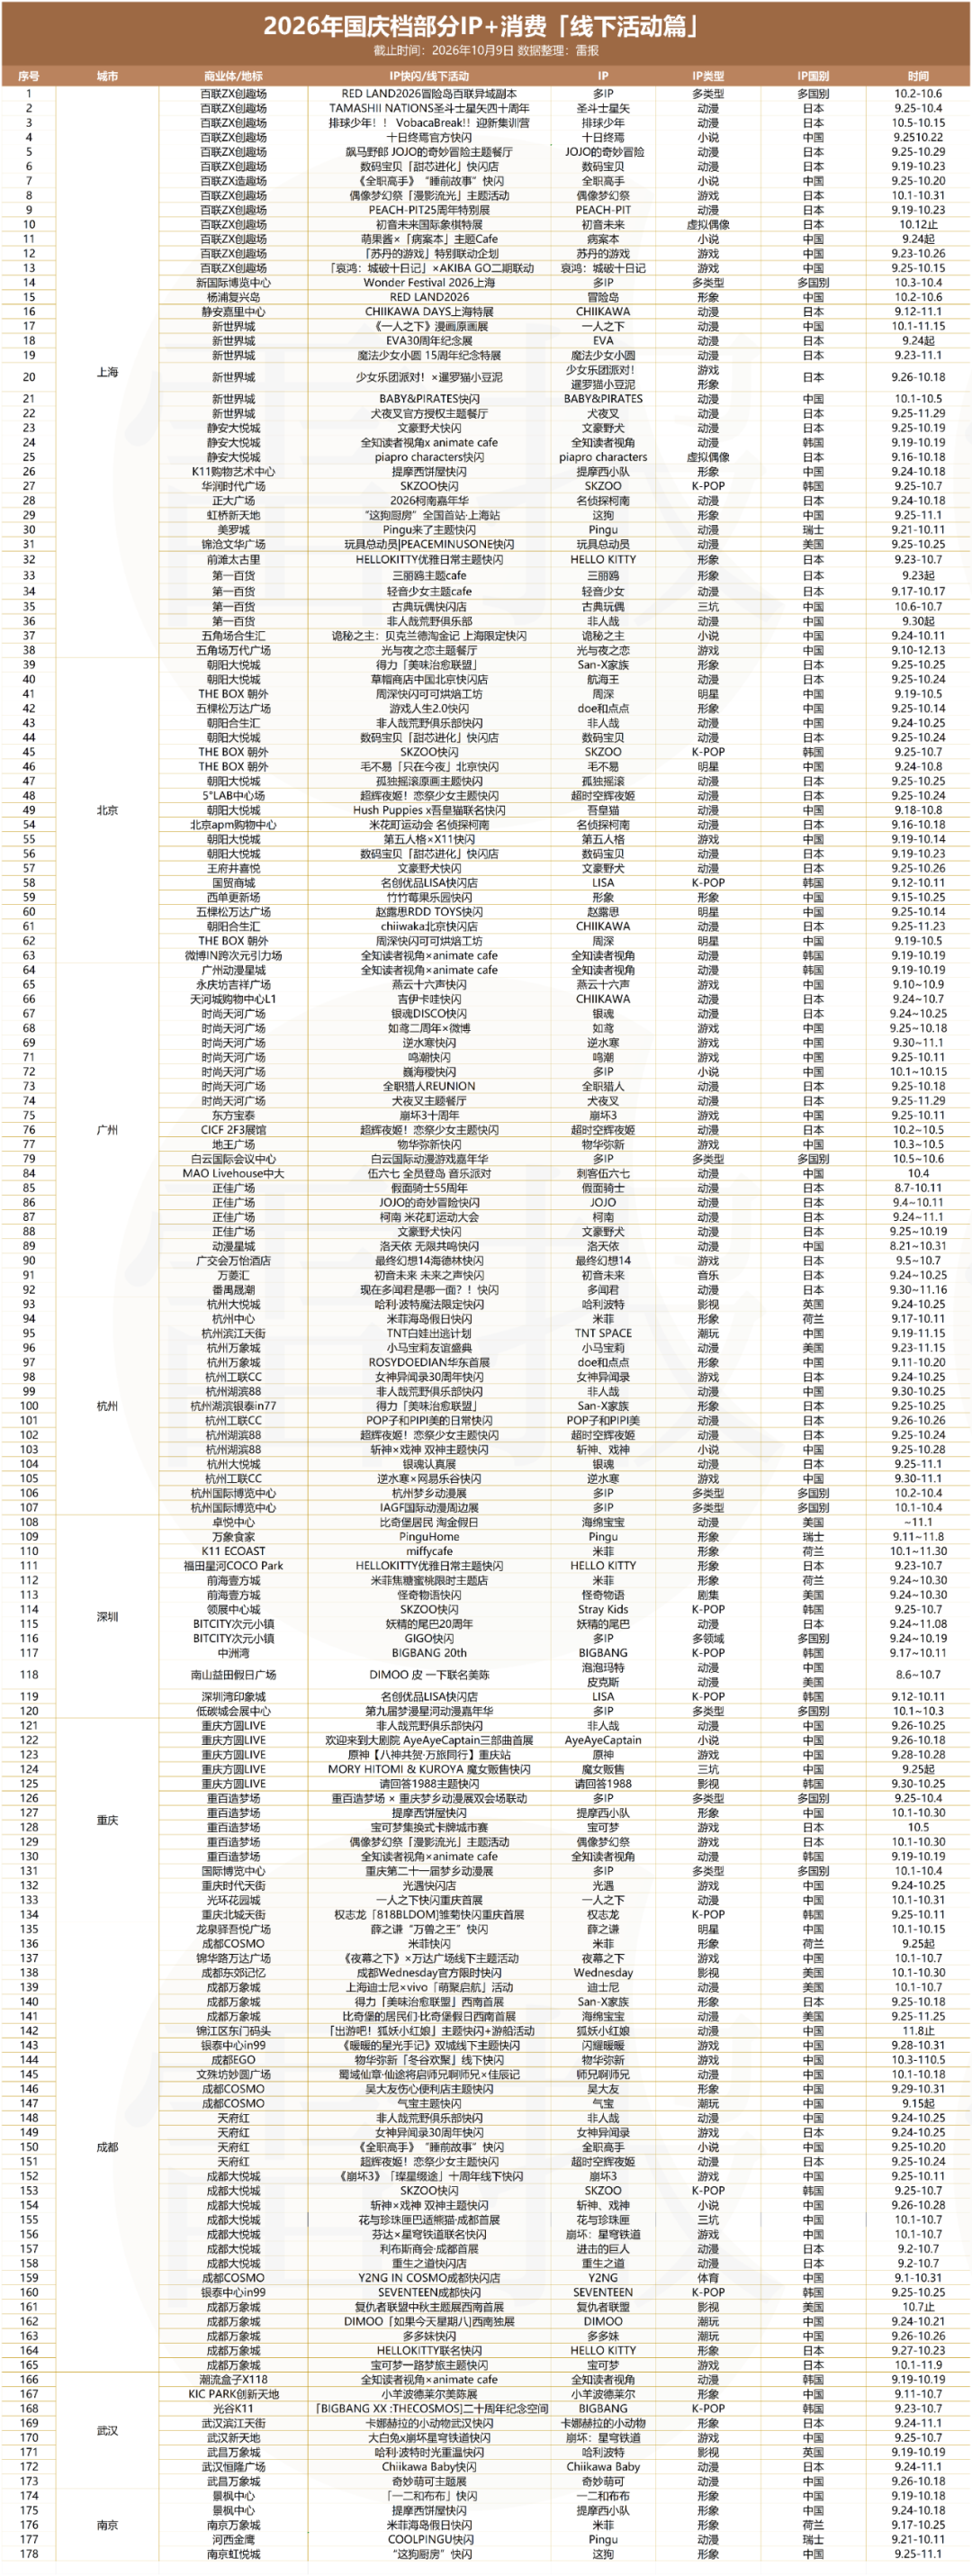
雷报据此汇总了2026国庆档的“IP+消费”清单,北、上、广、深、杭、成、渝、宁、汉9城,国庆期间至少开展了178场IP活动。它们到底接住了多少消费增量?快闪这门生意在暑期狂飙过一轮之后,国庆又跑出了什么新变量?
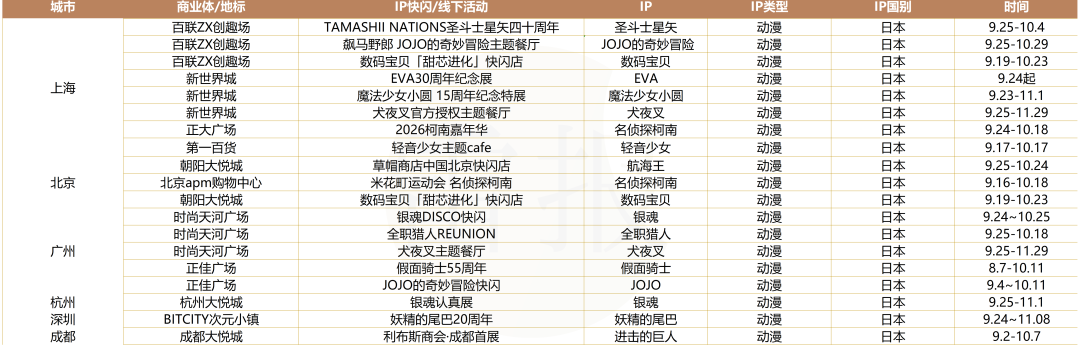
附2026年国庆档部分“IP+消费”活动情况(人工统计、存在误差):
从展馆到商圈、从中庭到门店,IP线下的边界还能推到哪?
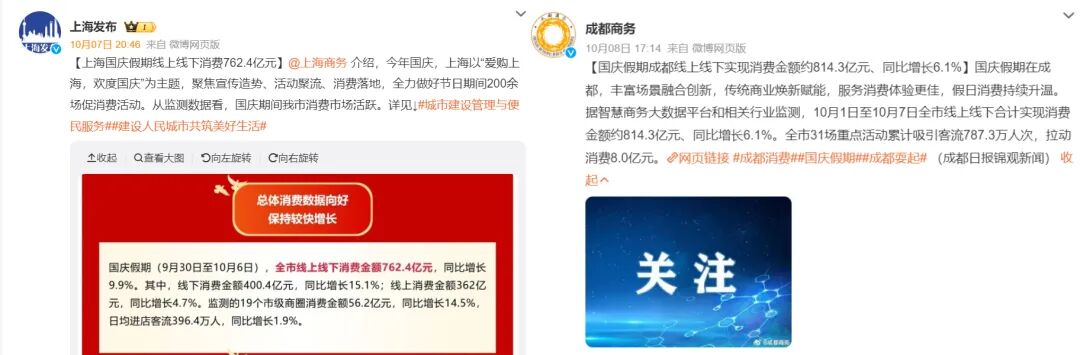
城市消费方面,各地商务部门晒出的国庆成绩单,与“IP+消费”活动清单的重合度很高。
例如,上海线下消费金额400.4亿元,19个市级商圈消费金额56.2亿元、增长14.5%,它同时是清单里IP活动排得最满的城市,做了至少38场活动;成都线上线下合计消费814.3亿元、增长6.1%,11个重点商圈吸走2306.7万人次客流,我们亦跟踪到至少31场IP快闪;重庆消费总额同比增长4.6%,文旅消费占比冲到26.13%,光是重庆方圆LIVE和重百造梦场两家商业体就开展了10+线下活动。
当然,同步发生不等于绝对的因果。但至少有一点很清楚:IP线下活动的密度,正和城市商圈的热度建立在同一批坐标上。IP方把档期往哪里排,本来就是对一座城市消费能力的投票。
具体来拆分这些统计范围内的“IP+消费”活动,最值得关注的变化是“大型漫展”,它们正在从展馆外溢,变成一场城市级的事件。
例如,B站连续三年独家承办的Wonder Festival 2026于10月3日至4日落地上海新国际博览中心,两日线下参与总人次预计突破15万:400多家品牌展商、超10万件展品、700余款首发新品、200余款限定,个人创作者超2700位、同比增长34.54%,当日版权作品现场销售预计4万余体、较去年翻倍,单件展品售价最高超过30万元。
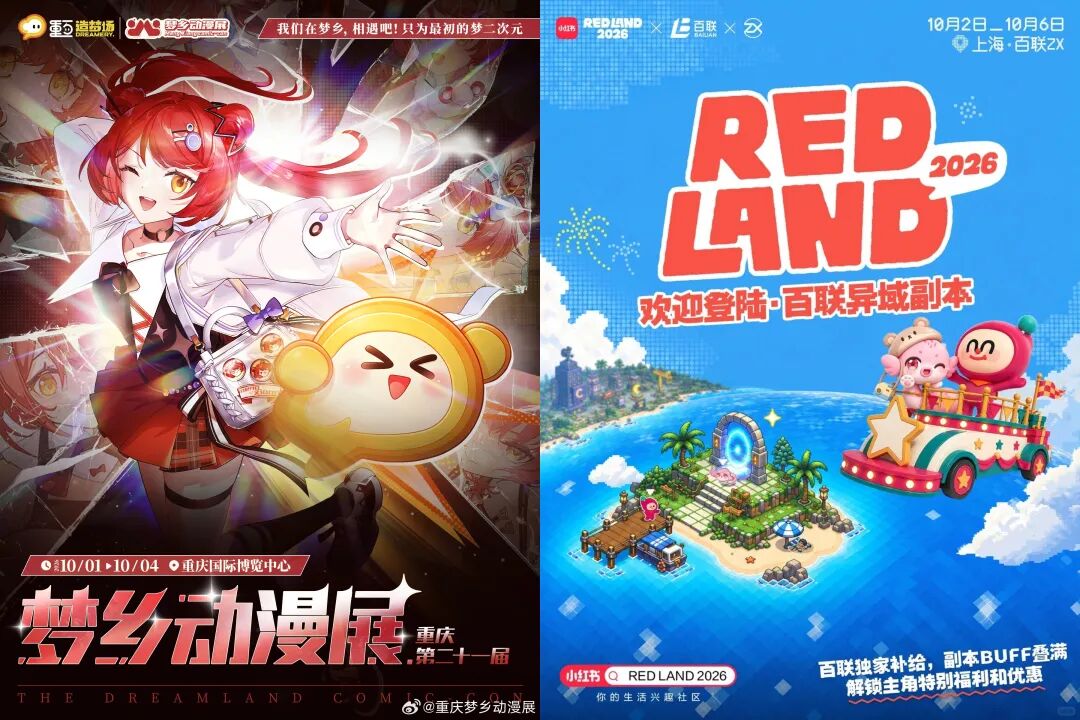
具体到漫展流量的外溢,承接它们是二次元商业体。例如,RED LAND 2026把主会场放在杨浦复兴岛,同期联手百联ZX打造了“百联异域副本”,主会场在岛上,人和消费外溢到了商圈;重庆也有着相似的逻辑,10月1日至4日落地重庆国际博览中心的第二十一届梦乡动漫展,与重百造梦场以双会场联动的方式,9月25日就提前预热,将活动热度进一步延长。
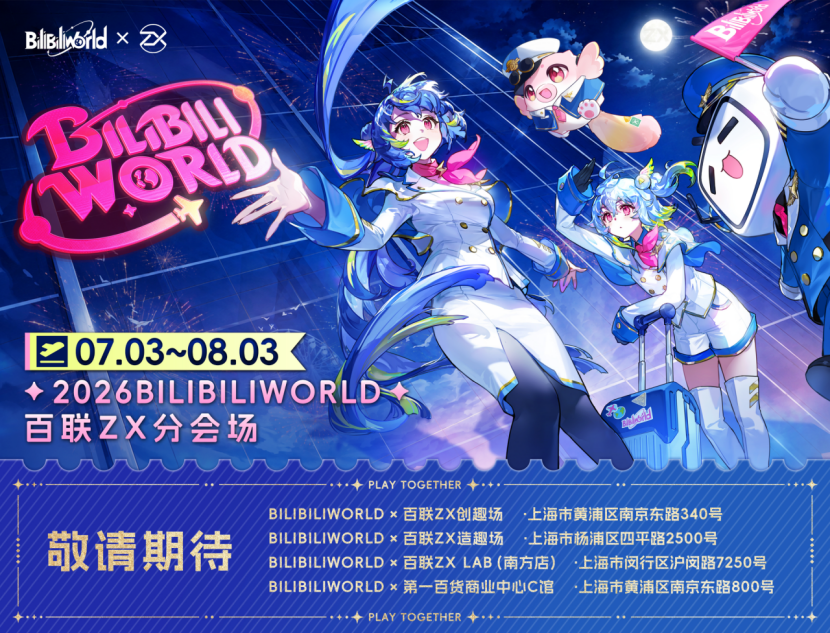
“大型漫展主会场+商业体分会场”,正在从个案变成一种标准玩法。其中最有代表性的百联ZX,在暑期档就已经抬高了这一模式的上限,7月3日至8月3日,百联ZX独家企划、携手BilibiliWorld打造的“2026 BW×百联ZX分会场”,串联起创趣场、第一百货C馆、造趣场、ZXLAB 四个自有项目,覆盖南京东路、五角场、莲花路等上海核心商圈。活动期间百联ZX创趣场客流与销售同比双增近10%,长尾效应把它推上开业以来7-8月的业绩新高。
总之,这样联动下来,展方能拿到商场现成的客流、餐饮配套和一段被拉长的时间窗口;商场能拿到漫展手里那批最精准、最舍得花钱的年轻人,以及一套现成的IP资源。过去商场只是承接漫展后的游客来源,现在它自己成了漫展的一部分。
回到IP快闪本身,暑期档已经证明头部商圈的档期几乎没有空窗,国庆当然也不例外,值得一提的是两方面的趋势。
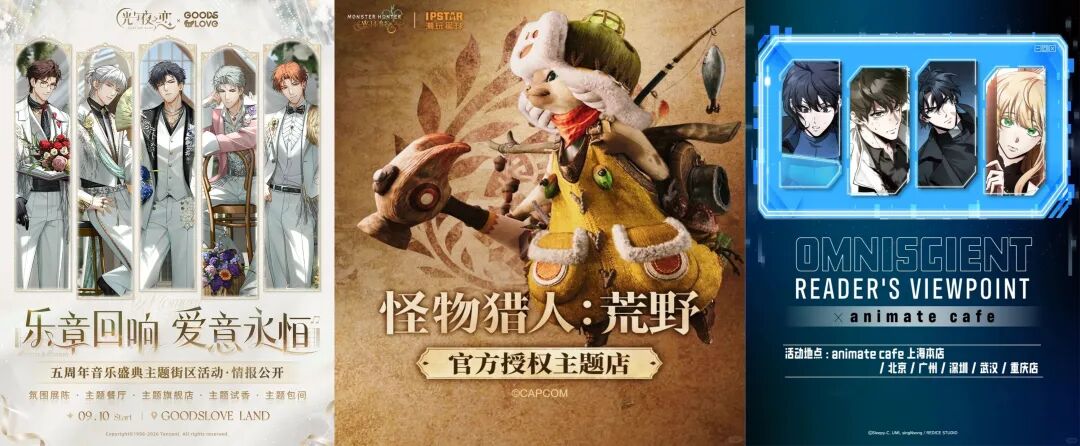
第一个是快闪承接主体的变化,过去的快闪普遍落地在商业体的中庭,而现在越来越多的IP快闪由二次元品牌门店来承接。
好处是实打实的。对IP方,门店有现成的空间、店员、仓储和一套已经跑通的圈层客群,落地不再需要临时组团队,快闪的启动成本会有效降低;对商场和门店,快闪带来的人流可以直接导进门店的日常经营,沉淀为复访和留存,快闪也变成了二次元品牌门店的内容更新机制。
此外,门店快闪的周期普遍比中庭快闪更长,也意味着能跑出更真实的消费数据。客流、转化、复购、圈层反馈,这些只有在常态化经营里才测得出来,等于给IP方提供了一条更低成本试错通道,先用小体量的门店IP快闪验证市场反应,再决定要不要升级成更大的展会、更深的授权,甚至自己做IP旗舰店。
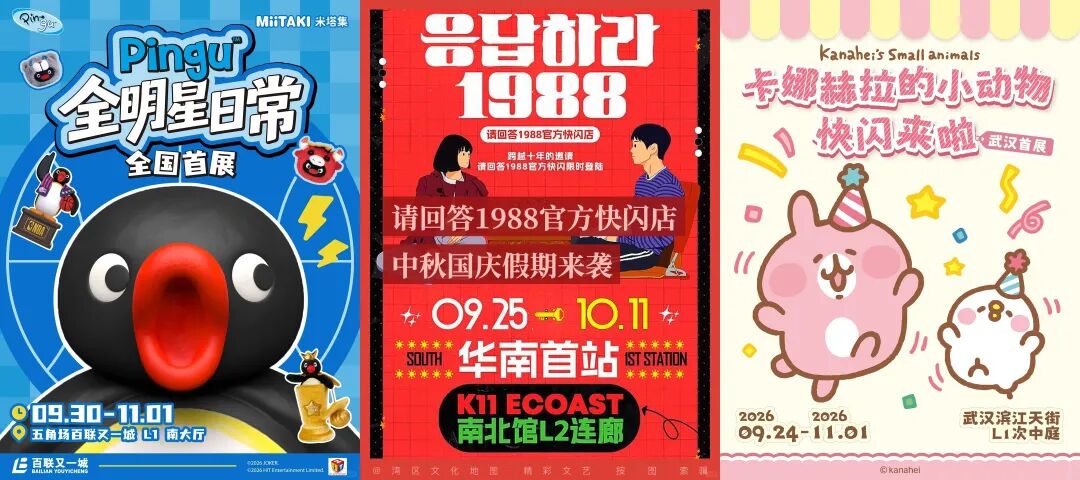
第二个是IP开始做“巡回”,而且每一站都要争一个“首展”的title。
巡回对IP方的吸引力,行业普遍的理解在于摊薄成本。IP授权、图库设计、周边打样是一次性投入,做完后能够重复使用,多跑一站就多摊一层,标准化内容的落地、运营经验可以反复使用。
但这里还有一个矛盾,就是“巡回”意味着同一套内容出现在多个城市,而“首展”卖的恰恰是稀缺,两者似乎天然有冲突。对这件事,行业的解法是给“首”字加地理限定,全国首展、西南首展、华东首展、华中首展……于是“首展”变成了一套分级title,分配方式基本就是城市能级的排序表。全国首展给高线城市,区域首站给区域中心,省首站给剩下的城市。地理范围越小,这个“首”字就越容易拿到。
总的来看,这个国庆,漫展外溢成了商业体的内容档期,快闪找到了门店这个更稳的落点,“首展”被切成越来越碎的地理标签。供给在变密,稀缺性在稀释,所有人都能把消费者拉进场一次,但真正会分出高下的,还是将用户拉进场之后,后续能不能反复触达。
日漫在怀旧,明星IP在加速,IP的供给还够用吗?
场景看完了,接下来看IP。这个国庆,线下活动的IP来源,正分化成几条完全不同的路径。
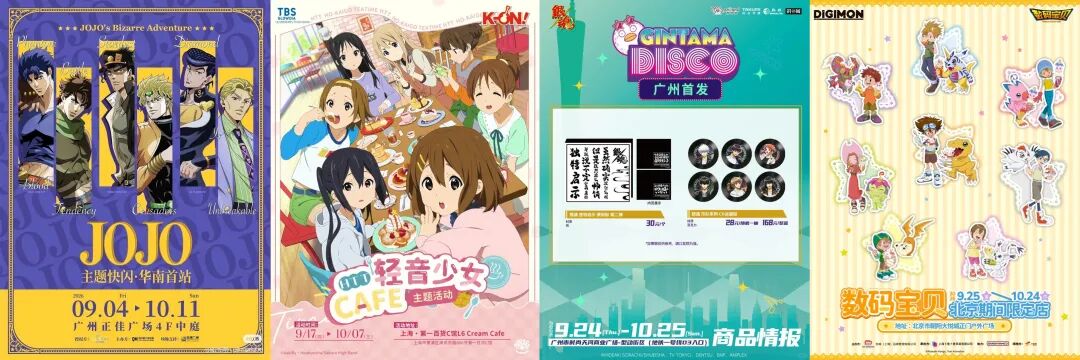
日漫和国产游戏依然是基本盘。但日漫这一头,我们看到一个显著的变化是“怀旧”IP越来越多了。除了国内的常青树《名侦探柯南》《航海王》等IP,还有《圣斗士星矢》《JOJO的奇妙冒险》《新世纪福音战士》《银魂》《全职猎人》《妖精的尾巴》等一批二十周年以上的老番密集出现,《轻音少女》《进击的巨人》这些十五到二十周年的IP同样不少。
它们的共同点除了够老够经典,还有一点是已经完结(少部分仍在连载的,也已经跑完了最长的一段内容红利期)。这样的特性决定了它们在商业上的处境。还在更新的作品,价值有增量,新一季、新剧场版、新角色,每次更新都是变现窗口。完结的作品只剩存量,但内容停更了,纪念日不会停更,“周年庆”可以被做成新的商业内容。二十周年、二十五周年、三十周年,每个整数年都有一个重新开张的正当理由。
此外,老IP是低风险资产。几乎没有新内容,就不会有新的翻车;粉丝画像和付费意愿都是已知数,转化的效果更好预估。对商场和主办方来说,一场老IP快闪押注的是确定的人流。这批怀旧番的密集出现,其实是完结IP在内容停更之后找到的第二种解法。
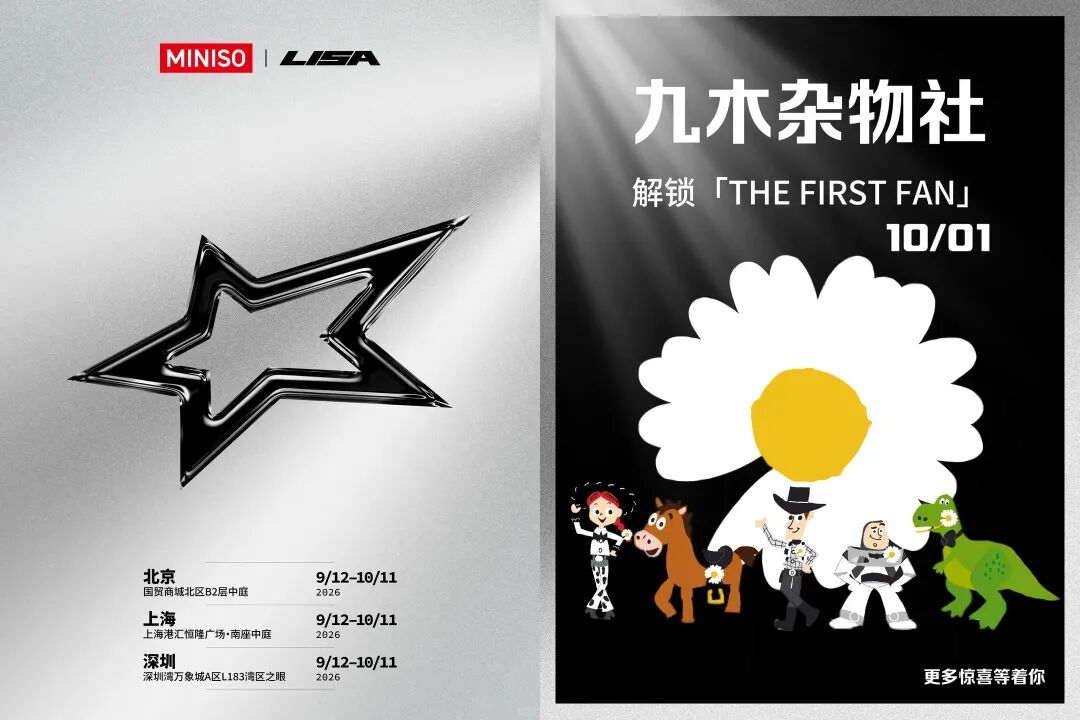
而雷报持续追踪的新锐赛道,K-POP偶像IP这边,在2026年也出现了一些新的节奏,例如韩方自己下场开大店(如SMTOWN STORE),以及K-POP偶像IP开始借道中国零售网络落地。
名创优品与LISA的全球联名快闪在曼谷首发后,随即进入北京、上海、深圳三城;权志龙联手迪士尼《玩具总动员》做全球十城快闪,周边商品则先通过九木杂物社上线中国内地。这两件事的共同点是,落地方是本身就拥有全国门店网络的大众零售商。
长期以来,K-POP在中国兑现商业价值的现实答案就是周边。而过去周边要落地,得靠垂直运营公司一家一家谈商场;现在中国零售商自己有上千家门店、有成熟的供应链和上新节奏,一个K-POP联名可以直接铺进全国网络,K-POP偶像IP商品的分销效率在中国被大大提高了。
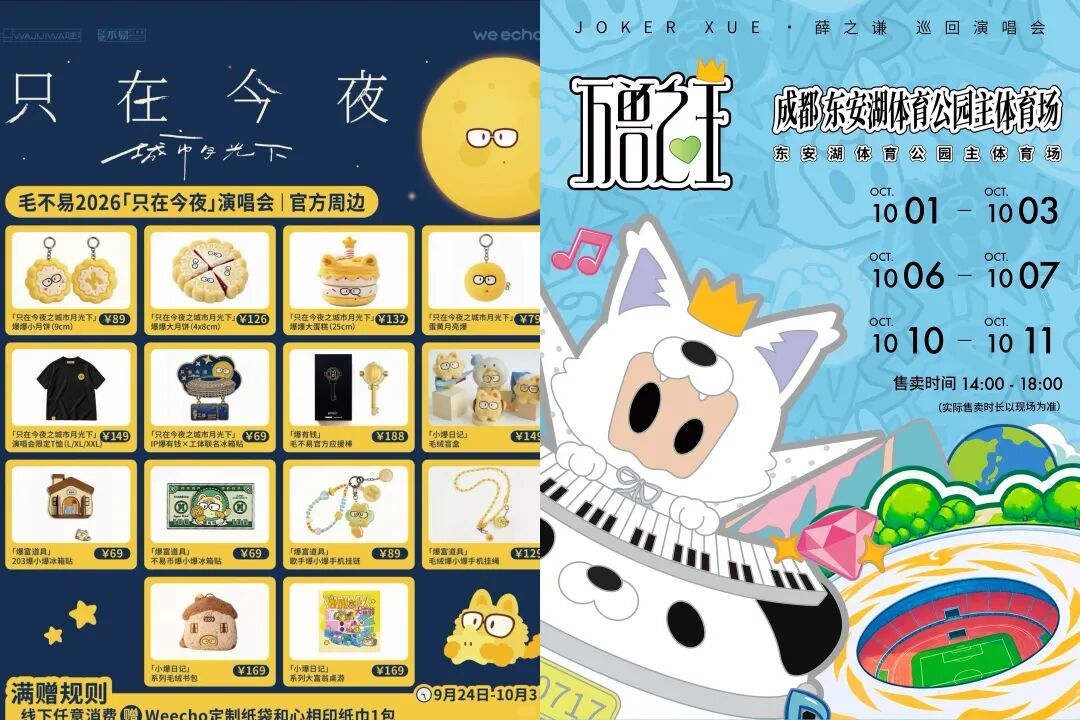
雷报曾在对K-POP四大社半年财报的盘点中,详细拆解过K-POP偶像IP的变现逻辑。如今国内明星IP,似乎也在学习K-POP偶像IP“巡演+快闪+周边”这套体系,而且学得很快,发专辑、开巡演、出道周年、生日,逐项对齐,快闪和周边的配置已经相当完备。
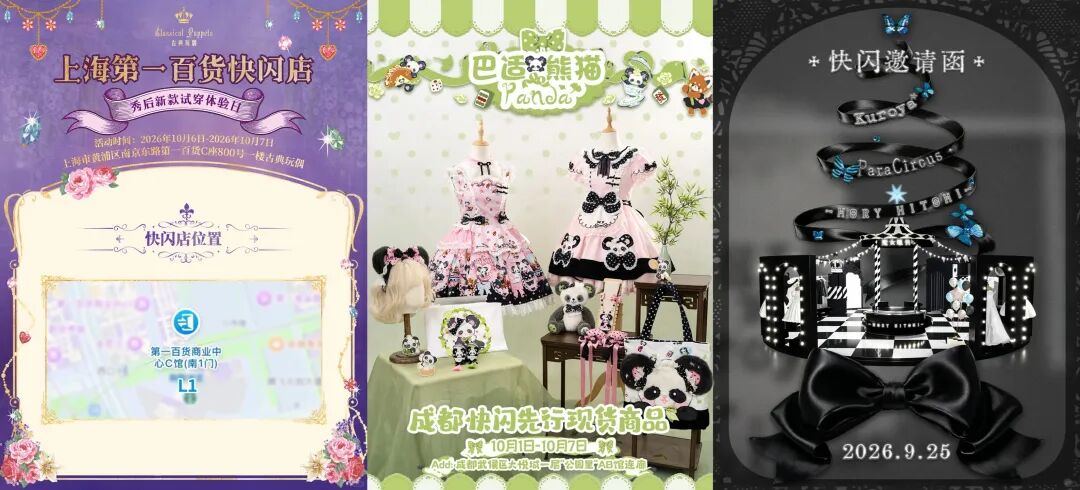
最后一条新的IP供给来源,来自三坑头部品牌。它们开始为自有IP做快闪,这类品牌天然带着社群属性,快闪对它们而言是把线上社群搬进物理空间的仪式。这条路径的意义在于,它把IP快闪的供给方从内容方扩展到了品牌自己,泛二次元属性的品牌正在把自己做成IP。
结语:
纵观2026至今的趋势,“IP+消费”活动中的分工逐渐成型。
商业体拿到了排片权,漫展的外溢、快闪的落点、首展的档期,都在往商场的手里集中,它从收租方成为了内容的组织者。IP方被推向了两条方向相反的路,有内容情怀的IP正在深挖,把完结作品的情感用周年纪念的形式持续兑现;有更新节奏的IP在持续外拓,把内容的更新节奏转化成商品的上新节奏。而门店成了这两条路共同的终点。
分工成型,还意味着门槛在抬高。首展能按城市批发、限定能转头通贩,IP能提供给线下的那点稀缺性,也在被逐渐消耗掉。消费者的确来到了线下,接下来的看点,就应当是IP和商业体关于留存、复购的运营。
来源:雷报公众号
评论