


作为国内非道路休闲车领域的出口十强企业、浙江省专精特新中小企业,浙江阿波罗运动科技股份有限公司(以下简称:浙阿波罗,证券代码:874712.BJ)冲刺北交所IPO的进程备受资本市场关注。
浙阿波罗主营越野摩托车、非公路休闲车整车及配件研发产销,依托电动两轮车、全地形车、汽动摩托车三大产品矩阵,产品远销全球七十余个国家和地区,境外收入占比超九成。
界面新闻记者将浙阿波罗招股书和2026年半年报比较发现,在营收大幅增长的背景下,公司扣非净利润逆势下滑、毛利率缩水、经营现金流由正转负,同时应收账款、存货攀升,产能利用率提前回落、大额扩产计划存疑。
营收狂奔,利润掉队
2023年至2025年,浙阿波罗营业收入从2.81亿元一路升至5.88亿元,年复合增速44.52%。同期,公司归母净利润从4184万元增至6702万元,复合增速26.55%,低于营收增速近18个百分点。此外,公司净利率则从2023年的14.87%下滑至2026年上半年的8.80%,累计下降超过6个百分点。
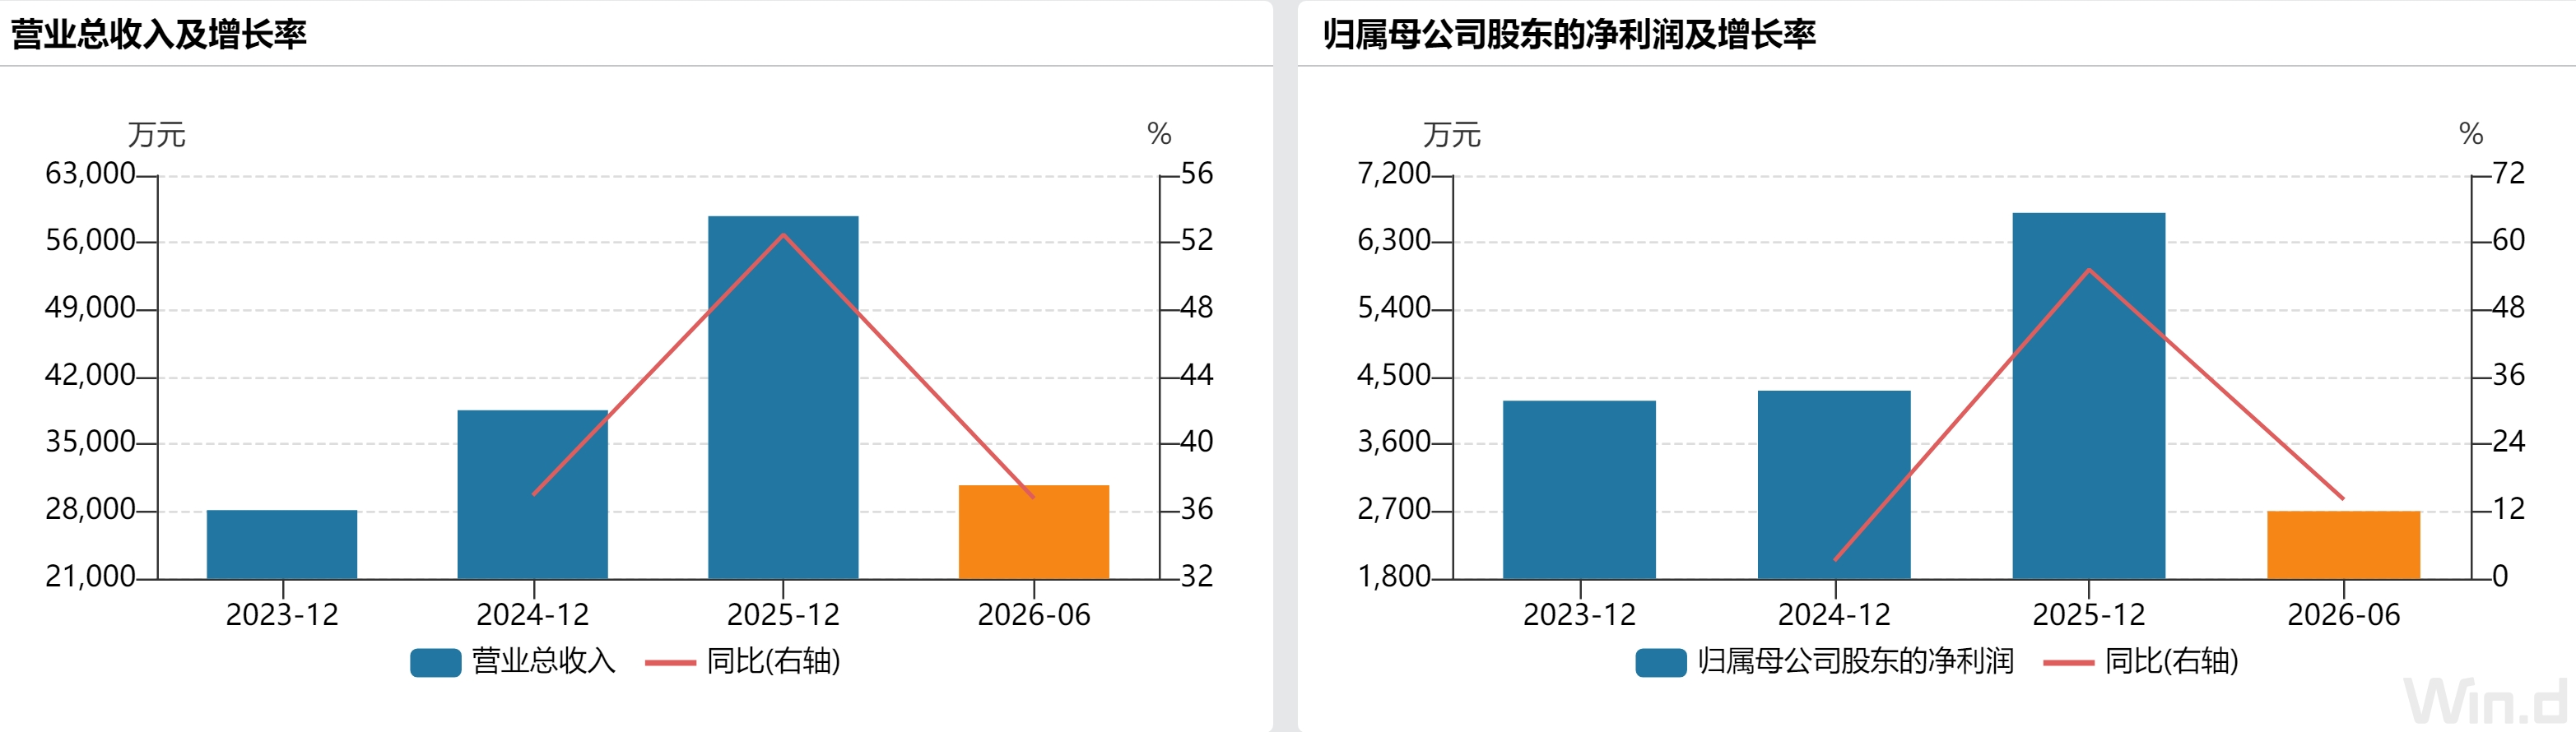
浙阿波罗今年上半年营业收入3.07亿元,同比增长36.78%;归母净利润2704万元,增长14.12%;扣除非经常性损益后净利润为2403万元,同比下滑14.70%。这意味着,在剔除政府补助232万元和理财及衍生品收益之后,公司主营业务的实际盈利能力有所收缩。
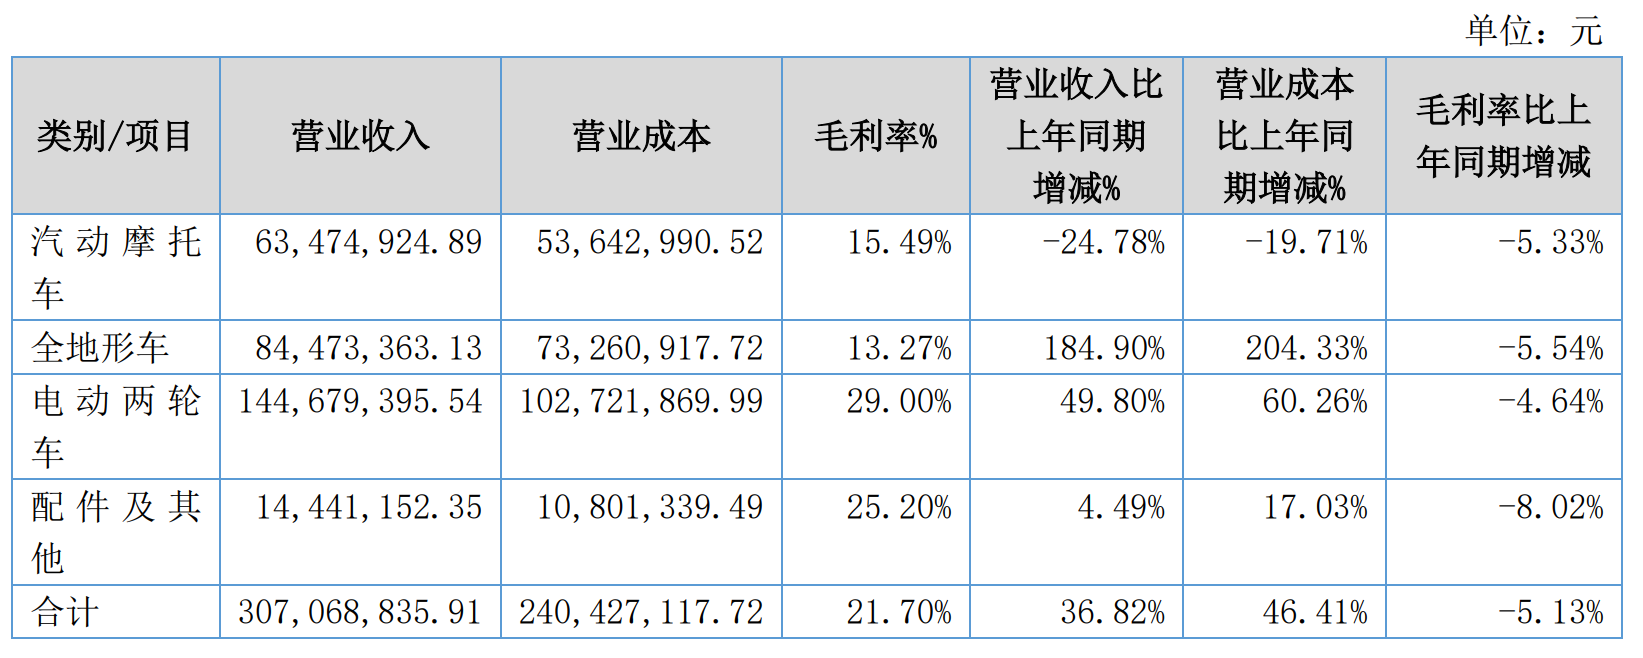
界面新闻记者注意到,浙阿波罗上半年营业成本同比增长46.41%,比收入增速高出近10个百分点。公司四大品类的毛利率全线告负:汽动摩托车下降5.33个百分点至15.49%,全地形车下降5.54个百分点至13.27%,电动两轮车下降4.64个百分点至29.00%,配件及其他下降8.02个百分点至25.20%。公司综合毛利率从26.88%降至21.74%,回落5.14个百分点,盈利空间持续压缩。
长期跟踪出口型制造企业的投资人彭越对界面新闻记者表示:“毛利率的全面收缩,叠加成本增速持续跑在收入前面,通常指向两个可能性:一是产品结构向低毛利品类倾斜,二是公司在主动或被动地让渡价格来换取订单。”
作为浙阿波罗核心增长板块,电动两轮车上半年营收1.45亿元,同比增长49.80%,是营收增长的核心驱动力,公司主打“战”系列电动越野摩托车,覆盖从“战娃”到“战尊”的全年龄段产品线,在青少年越野电摩这一细分品类中建立了先发优势。但产品毛利率同比下降4.64个百分点。浙阿波罗解释为“人民币升值、毛利率较低的电动越野摩托车销售占比提升变动”。换言之,最能赚钱的品类也在承受价格和结构双重压力。全地形车则是另一番景象。全地形车业务营收增长184.90%至8447.34万元,成为新的营收增长点,主要来自新产品“漫游者”系列的放量。但营业成本同比增长204.33%,毛利率却下滑5.54个百分点至13.27%。放量期的规模效应尚未兑现,成本控制能力反而在经受考验。传统汽动摩托车业务营收同比下滑24.78%,毛利率回落5.33个百分点。
利润表之外,浙阿波罗现金流量表揭示了更真实的经营压力。
界面新闻记者注意到,浙阿波罗上半年经营活动产生的现金流量净额为-2489万元,上年同期为-1583万元,净流出同比扩大57.24%。公司对此表示, “本期使用定期存单质押增加导致支付其他与经营活动有关的现金增加”。同期,投资活动产生的现金流量净额为+1.79亿元,主要来自赎回理财产品。筹资活动产生的现金流量净额为-3307万元,主要用于支付现金股利。“
上述三个数字勾勒出一幅“经营端在净流出,投资端靠赎回理财‘回血’,筹资端则在分红”的图景。
“理财赎回是不可持续的一次性动作,”从事IPO审计的会计师林琴对界面新闻记者表示。半年报显示,浙阿波罗于6月完成2025年度权益分派,以总股本2756万股为基数,向全体股东每10股派发现金红利12元,合计派发3307.20万元。这笔分红金额,恰好与筹资活动现金流出规模相当。
截至6月末,浙阿波罗货币资金余额3.23亿元,较期初增长43.03%,主要来自理财到期收回。其中1.35亿元属于受限资金,包括票据保证金、定期存单质押及协定存款保证金等。可随时支取现金及现金等价物为1.87亿元,较期初的6693万元有所改善,但这一改善主要来自投资活动而非经营活动。
外部不确定性
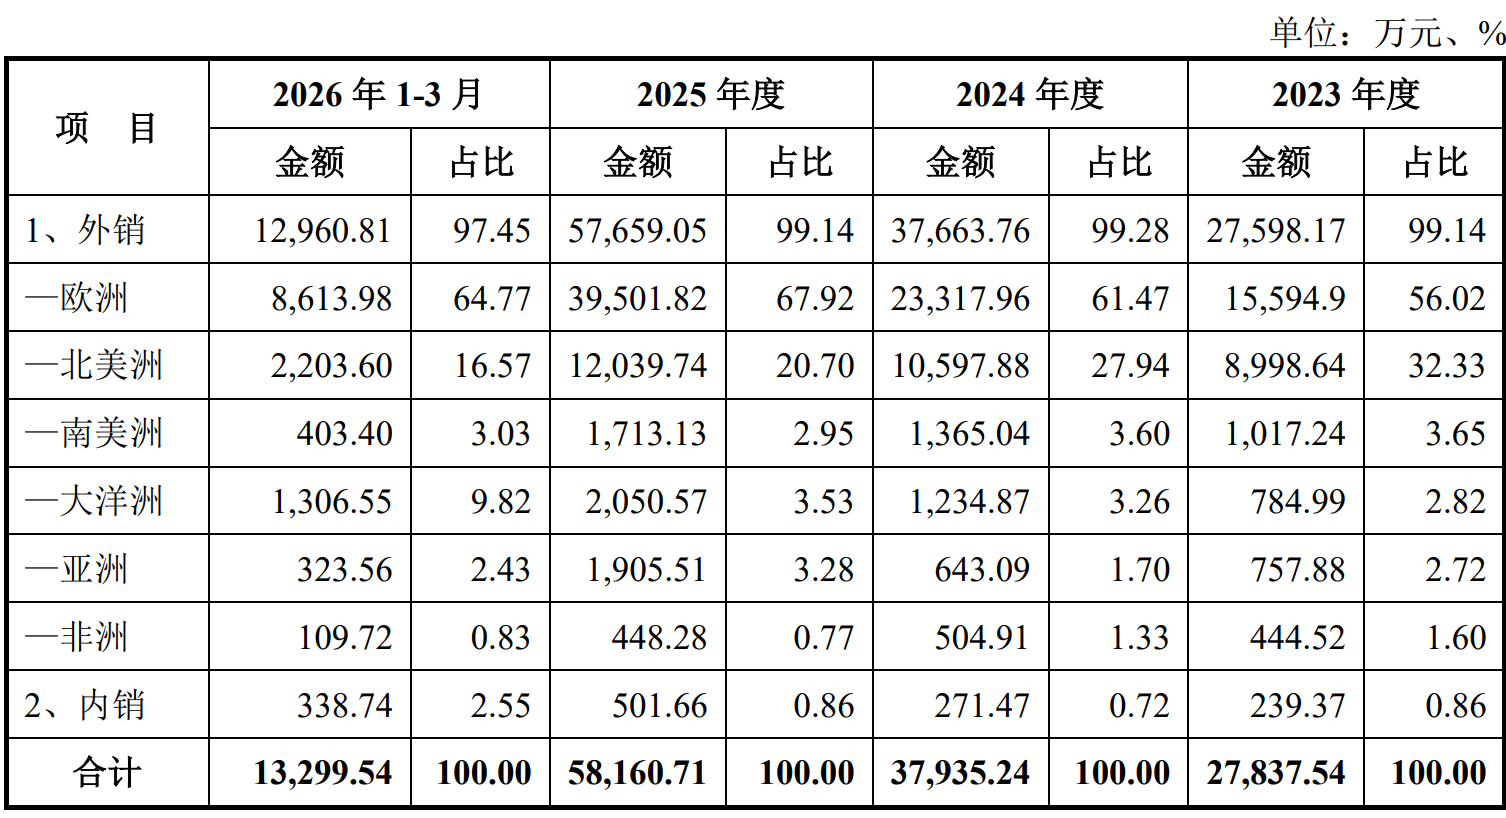
浙阿波罗境外销售收入占比常年超97%,其中欧洲、北美市场合计占比超80%,市场集中度较高。近年来,欧美地区关税调整、反倾销调查、地缘政治冲突持续升级,公司经营面临外部不确定性。
浙阿波罗也表示,若美国继续提高关税或贸易摩擦升级,“将可能影响公司对美国的出口销售,导致主要客户发生重大变化”。若未来境外市场普遍实施提高关税、限制进口等贸易保护政策,公司经营业绩可能面临下滑风险。要么选择降价承担关税成本、压缩自身毛利,要么维持售价、丢失市场份额,无论何种选择,都或将对浙阿波罗营收与毛利率造成冲击。
其实比关税更隐蔽的风险,是第三方回款。
2023年至2025年,浙阿波罗第三方回款金额分别为6740万元、7517万元、12938万元,占当期营业收入的比例分别为23.95%、19.50%、22.01%。2026年一季度这一比例降至10.71%,金额为1434万元。
浙阿波罗列举了第三方回款的几类情形:客户集团内部关联方代付、受外汇管制影响的第三方机构代付、基于资金周转安排的合作伙伴代付,以及“少量员工收取货款后及时转回公司”。公司称已“建立健全内部控制制度”并进行了“有效整改”。林琴则对界面新闻记者表示:“第三方回款核心风险不在于比例高低,而在于每一笔回款的商业实质是否清晰、资金流向是否可追溯、是否存在通过第三方通道完成收入确认的灰色操作。”
浙阿波罗客户集中度也值得关注。2023年至2026年上半年,公司前五大客户销售收入占营业收入的比例分别为56.49%、53.20%、59.39%、53.61%。截至6月末,应收账款前五名占应收账款期末余额的比例达73.82%。其中,Revvi ltd、Sharmax、EXTREME RIDE SP. Z O.O.、MOTOS APOLLO, S.L.等客户位居前列。World Brand7 GmbH、ATB MOTOPC等核心客户曾被公司单项计提坏账,反映出部分海外客户资信状况不稳定。
浙阿波罗本次募资的核心投向,是产能扩张。四个项目中,“年产30万台越野车辆产能提升及智能化升级项目”拟投入1.18亿元,“新建5万台电动越野摩托车及17万套电驱动系统生产基地建设项目”拟投入1.85亿元,两个产能类项目合计约3.04亿元,占募资总额的76.44%。两个产能项目达产后,公司预计新增年营收合计约15.97亿元。
界面新闻记者注意到,2025年浙阿波罗营收为5.88亿元,上述预期营收规模是其近3倍。这一测算目标能否实现有待时间验证。
评论