
正在阅读:

转向按Token收费的美图,依旧是一家互联网公司

扫一扫下载界面新闻APP

转向按Token收费的美图,依旧是一家互联网公司

AI对美图不是身份,是生产资料。

AI,商业模式,美图,

图片来源:界面图库

文|财报纪 星禾

2008年10月,吴欣鸿把一款“傻瓜式PS”扔到网上,两个月后用户破百万。这款后来叫美图秀秀的软件,踩中了移动互联网最黄金的年代。那个年代属于腾讯和美团,属于“用户规模即一切”的信仰。2016年12月上市那天,蔡文胜说的是:所有人都遗憾错过了腾讯,这个故事很可能会在美图身上重演。

但显然美图没有把市场的期望落地,做手机,对标小米,2018年巨亏5亿,次年关停。做电商,美图美妆上线一年停摆。做社交,美拍撞上抖音和快手,月活从1.1亿跌到562万。买币,2021年斥资上亿美元购入比特币和以太坊,反倒成为了为数不多的经营亮点。

2017至2021年,美图累计亏损近20亿元,市值从近千亿跌到2022年7月的40亿港元,四年蒸发超95%。一家不想错过任何风口的公司,最终在每个风口都被吹得遍体鳞伤。

转折出现在2023年。吴欣鸿接替蔡文胜出任董事长,把所有筹码压回影像,前面加了AI两个字。管理层的态度也变了。不再谈成为腾讯,改口“小而美”。

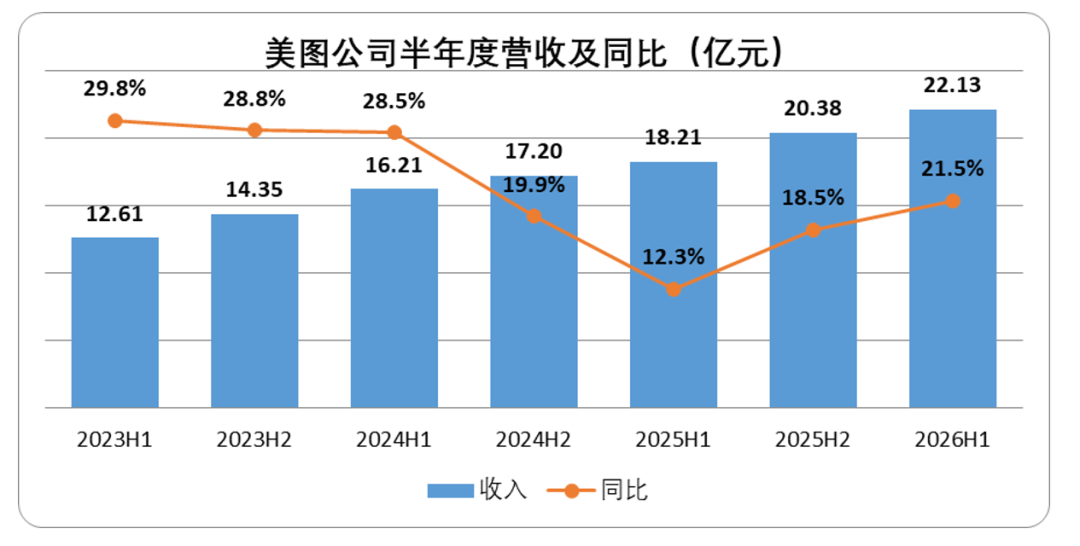
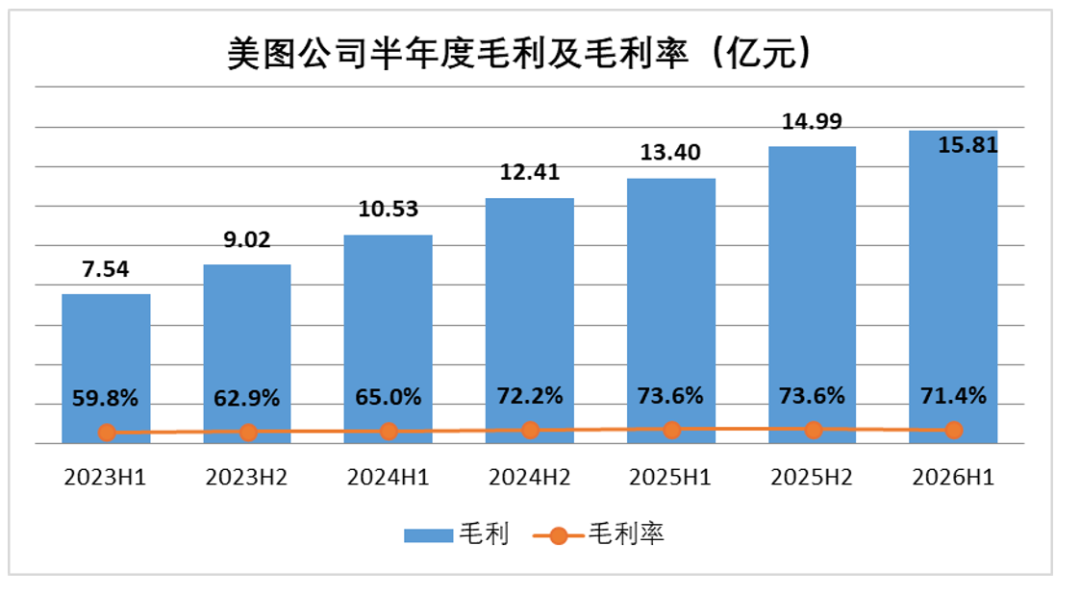
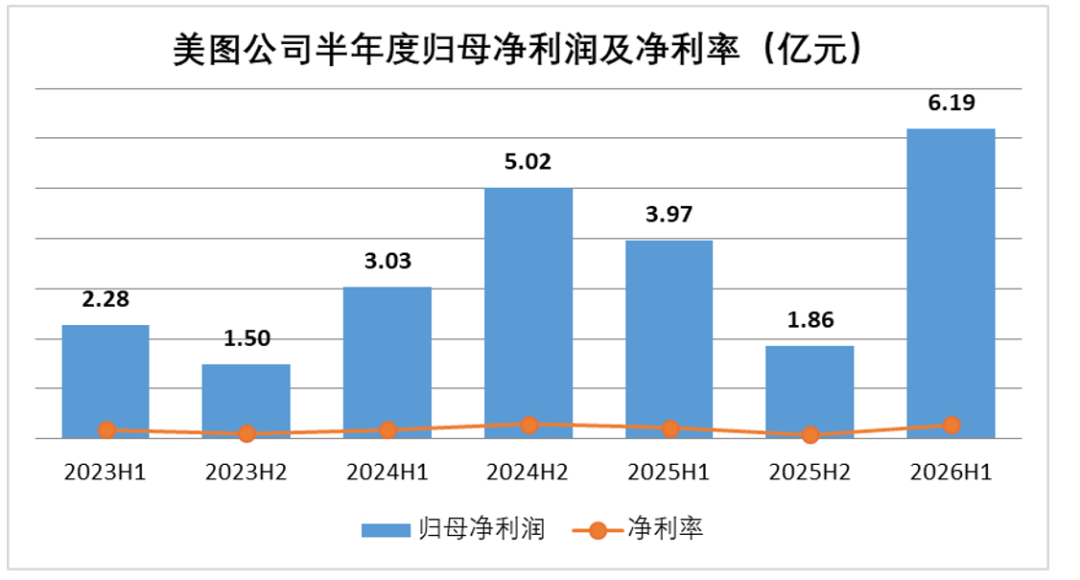
聚焦到半年报,2026上半年,美图总收入22.13亿元,同比增长22.1%,略超市场预期。毛利润15.81亿元,同比增长15.9%,毛利率71.5%,同比下滑2.2pct;归母净利润6.19亿元,同比增长40.0%;经调整归母净利润6.52亿元,同比增长39.5%。盈利端超市场预期。瑞银预计同比+33%,公司正面盈利预告指引36%—40%,实际+39.5%落在区间上沿。
看起来,追了十七年风口的美图,终于等到了属于自己的那一个。

(财报一图流如下,单位亿元,数据均来自Wind和企业财报,由财报纪整理)
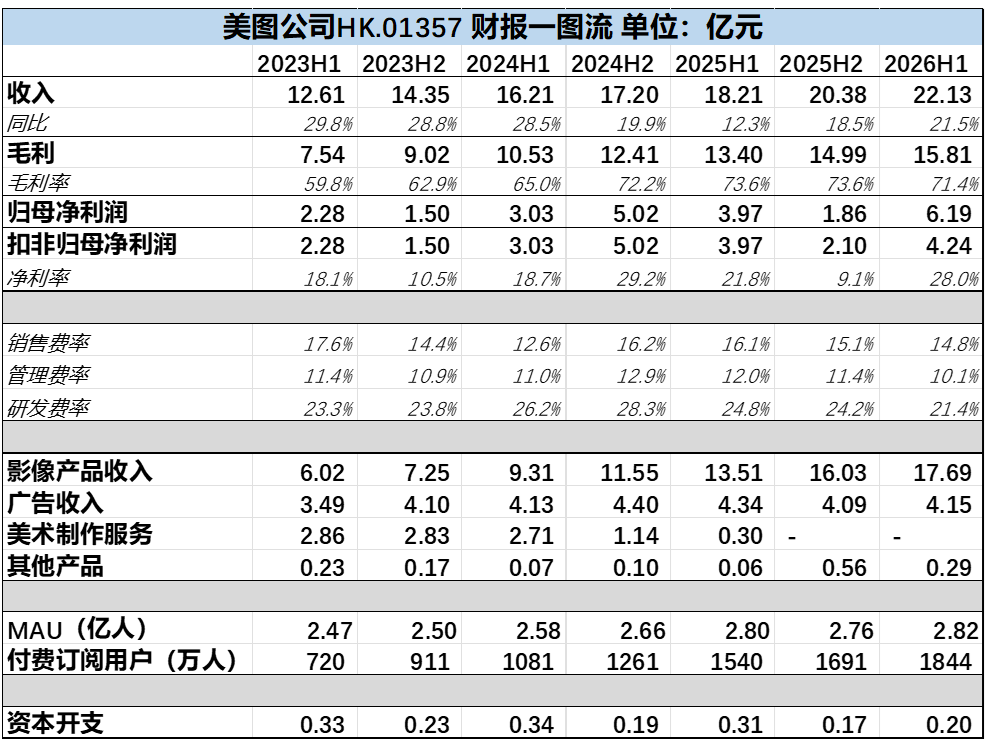
按报表,美图是一家稳步赚钱的软件公司;按叙事,它要挤进的是AI应用公司的估值体系,26上半年美图首次披露AI生产力应用ARR约6.2亿元,同比增长47.8%,增速够快,体量还不够。但市场似乎并不买单,美图的市值下滑了4成有余。

纵观财报后我们认为,美图虽然将业绩上涨归因于AI技术的发展,但实际依赖的仍然是MAU和付费用户的刚性增长。在模型侧、商业模式侧,美图并没有讲出太多有别于竞品的故事。

因此,即便美图把定价模式从传统SaaS转向按Token量付费,美图的本质,依然更像一家互联网公司。

01 增长引擎正在切换,客户基本盘坚固

报告期内,美图26上半年总收入22.13亿元,同比增长22.1%。上年同期增速只有12.3%,一年抬了近10个百分点。
拆开收入结构,旧引擎已经熄火。广告收入4.15亿元,同比下滑4.4%。增长全部来自影像与设计产品:17.69亿元,同比增长30.9%,占总收入约80%。
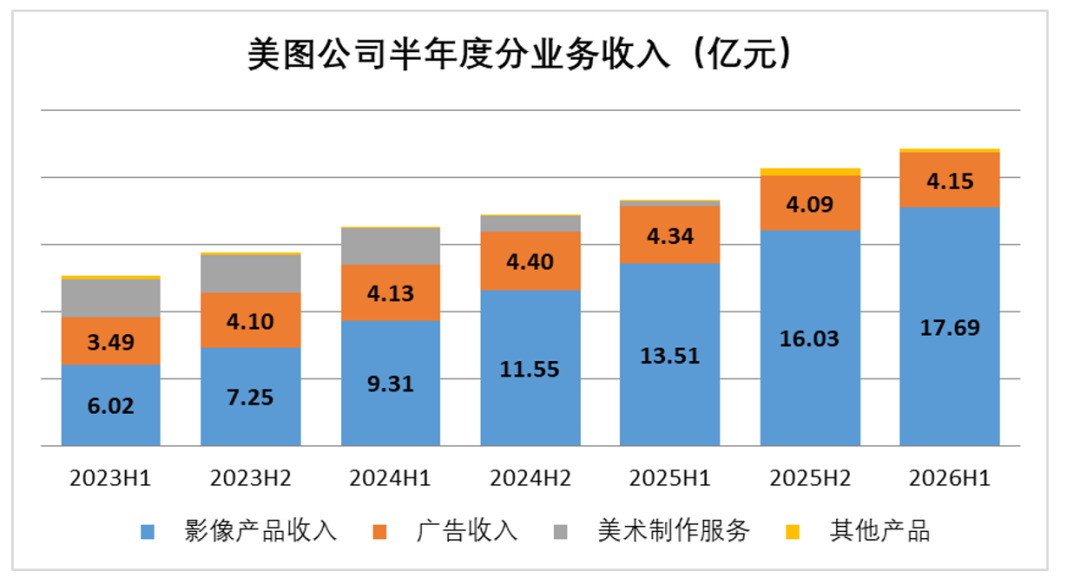
真正的切换发生在影像与设计产品内部。生产力应用收入同比增长40.1%,占比升至18%以上。

26上半年首次披露AI生产力应用ARR约6.2亿元,同比增长47.8%;生产力应用月活3300万,创历史新高。商业模式已经越过传统SaaS。订阅之外,引入“AI算力点”按token计费,一季度、二季度用户算力点消费总额环比增速均超46%,半年累计约113%。

盈利端先看毛利率。上半年毛利率71.4%,同比下滑2.2个百分点。缺口的方向不难判断:AI推理成本按token发生,高算力消耗的生产力业务占比在上升。
归母净利润6.19亿元,同比增长40.0%(持续经营口径),接近收入增速的两倍。
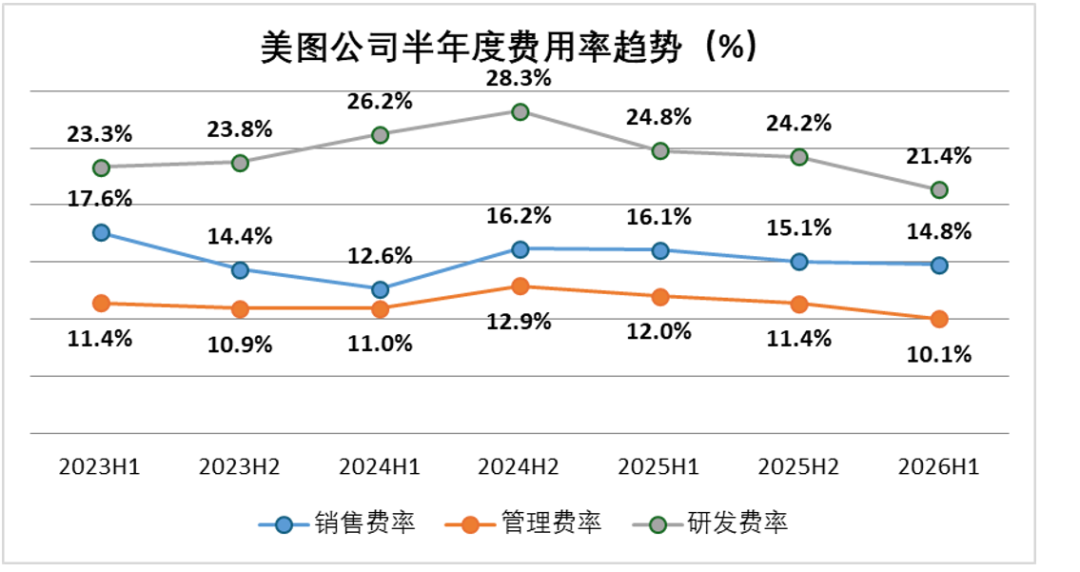
杠杆来自费用端的全面收敛。上半年三费合计10.24亿元,同比仅增6.3%,不到收入增速的三分之一;合计费用率从52.9%压到46.3%。2.82亿月活的基本盘在自我造血,获客与交付不再依赖烧钱堆。
02 视觉内容大爆炸,带动了美图的业绩增长

当下,被 AI 改变的不仅是大企业的办公,更是数量庞大的个体创作者(OPC)与中小企业(SMB)。电商卖家要批量、跨平台一键生成的视觉资产,口播博主、教培、保险、房产销售要低成本的营销视频,跨境商家要本地化的设计能力。这些场景的共性,是内容直接连着收入。

为生产资料付费的意愿,远硬过为娱乐付费。这是美图这轮增长的土壤。

开拍的MAU、付费订阅用户、ARR三项指标同比增幅全部超过100%;Vmake海外MAU同比增长超54%,ARR约500万美元;MVLAND和Picchi上线数月ARR均突破50万美元。美图的设计室里沉淀着卖家的素材库、品牌模板和协作流程,换工具的成本远高于换模型的成本。护城河在需求侧——用户习惯和场景锁定。

另一条线是全球化。2025年美图海外月活突破1亿,增速首次超过内地;今年上半年,生产力应用海外MAU同比增长超80%,海外付费用户增速约为内地的两倍。国内流量见顶是行业共识,美图出海可以获得不错的资本回报。

03 不投模型,估值有顶,选择无错

然而,中报越靓丽,资本市场的冷淡就越刺眼。2025年5月,阿里以2.5亿美元认购美图可转债,股价从不到3港元涨到12港元。市场按“AI应用龙头”定价。一年后,股价跌回4港元下方,市值约196亿港元,蒸发350亿。

当前市场对AI的定价逻辑简单粗暴:给算力叙事溢价。

看一组数字。字节跳动 2026 年 AI 资本开支计划已上调至超过 2000 亿元,阿里三年 3800 亿元的投入计划,到 2026 年6月末已执行约 1900 亿元,腾讯 2026 年一季度单季资本开支 319.4 亿元。

美图上半年的资本开支是多少?约 0.3 亿元。字节一天的算力采购,超过美图半年的全部资本开支。美图 196 亿港元的市值,买不到字节一个季度的 GPU。
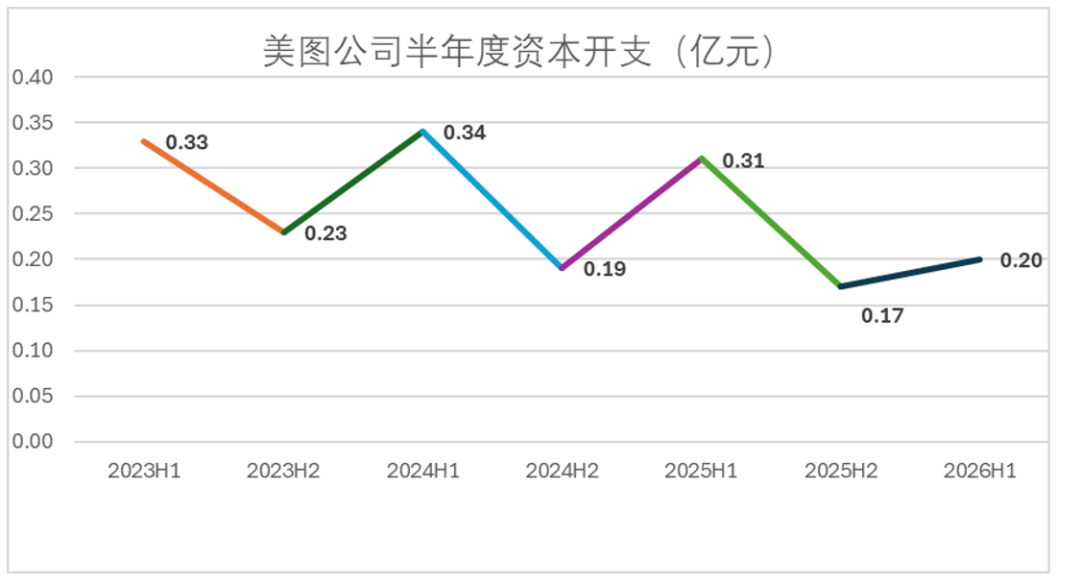
加码AI的大厂求的是“大结果”,美图没有跟投的资格。不投,市场就不把你当AI公司定价。

更微妙的是美图自己的选择。26上半年研发开支4.73亿元,同比仅增4.8%,投向垂直模型和应用层。中期股息增长48.9%,等于确认现金牛定位。
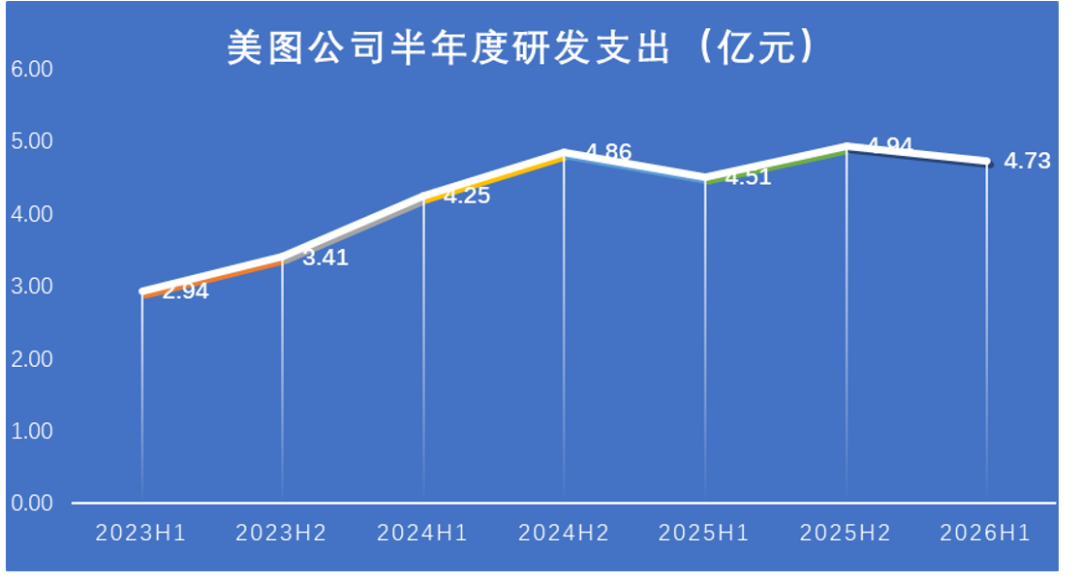
面对“大模型吞噬软件”的行业现实,管理层表态放弃自研基座、收窄战略焦点。我们的判断是:战略上清醒,估值上有天花板。

当然,对于美图这类的应用公司而言,放弃模型带来的估值折价是不可避免的,毕竟从同业经验来看,卷入模型军备竞赛无异于自杀,美图2024年及时止损是对的。

放进同业里看。B612咔叽背后是Snow,2024年还在亏损,变现基本靠广告。万兴科技押注自研AI大模型(天幕),上半年收入同比下降7.09%,归母净利润亏损6898万、亏损扩大三成。

三家同赛道公司,两种相反走势:自研模型没有成为护城河,决胜仍在产品实际能力。

04 从商业模型上看,美图依然像一家互联网公司

美图如果执意把自己往“AI应用公司”上靠,其实是有些一厢情愿的。

从表征来看,15%的生产力收入撑不起AI公司的估值倍数,不自研大模型的选择也难获资本市场认可。

从内里来看,此前瑞银结合Anthropic的招股书,对AI时代的公司商业模式给出过更简单的判断:现阶段AI受限于算力,生意模式更倾向于赚少数人更多的钱。如果依然是通过扩大用户规模来提升收入,本质还是网格商业模型,是互联网商业模式。

而美图,从过去三年的单个付费用户收入来看(营收/月付费用户数),一直呈下滑的态势,其商业模型更像是边际成本递减,吸引更多用户付费的互联网商业模式。
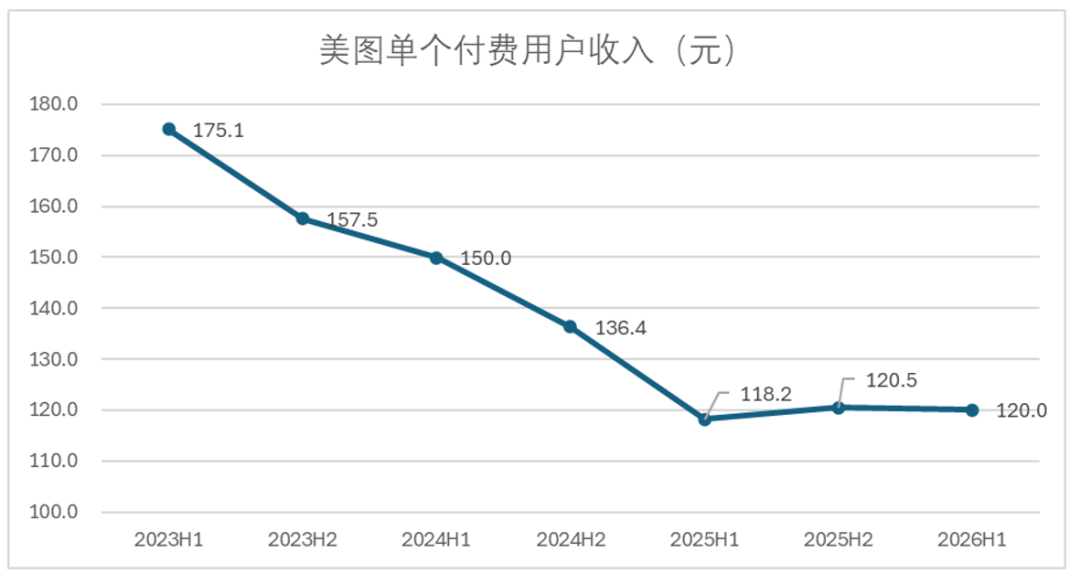
因此,AI对美图不是身份,是生产资料。新的变现渠道——算力点按token计费,订阅之外多收一道钱;新的获客叙事——“AI应用”的标签帮它从阿里拿到2.5亿美元可转债。

而QuestMobile 数据显示,2026 年6月豆包月活3.82亿,断层领跑国内 AI 应用。字节的即梦 AI 2026 年一季度月活已达1352.5万。消除路人、AI 扩图这类功能,豆包直接免费。美图收费的功能清单,正被大厂逐项做成赠品。

如果免费模型正在拆掉付费墙,付费用户应该流失。当然,美图也不是完全没有自己的优势。技术可以平权,但审美不然。对审美的理解藏在模板、滤镜参数和交互默认项里,也沉淀在电商卖家的素材库、品牌模板和协作流程里。模型排行榜测不出来,开源社区也无法显化。RoboNeo约20人的团队上线首月MAU破百万,靠的就是这套产品化能力。

至于资本市场什么时候愿意用另一套AI的逻辑给定价,目前来看美图需要做的还有很多。

本文为转载内容,授权事宜请联系原著作权人。

美图

4.4k
  • 美图吴欣鸿:公司形成三个产品梯队,匹配三种组织策略
  • 美图辟谣创始人吴欣鸿出售公司持股

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

转向按Token收费的美图,依旧是一家互联网公司

AI对美图不是身份,是生产资料。

AI,商业模式,美图,

图片来源:界面图库

文|财报纪 星禾

2008年10月,吴欣鸿把一款“傻瓜式PS”扔到网上,两个月后用户破百万。这款后来叫美图秀秀的软件,踩中了移动互联网最黄金的年代。那个年代属于腾讯和美团,属于“用户规模即一切”的信仰。2016年12月上市那天,蔡文胜说的是:所有人都遗憾错过了腾讯,这个故事很可能会在美图身上重演。

但显然美图没有把市场的期望落地,做手机,对标小米,2018年巨亏5亿,次年关停。做电商,美图美妆上线一年停摆。做社交,美拍撞上抖音和快手,月活从1.1亿跌到562万。买币,2021年斥资上亿美元购入比特币和以太坊,反倒成为了为数不多的经营亮点。

2017至2021年,美图累计亏损近20亿元,市值从近千亿跌到2022年7月的40亿港元,四年蒸发超95%。一家不想错过任何风口的公司,最终在每个风口都被吹得遍体鳞伤。

转折出现在2023年。吴欣鸿接替蔡文胜出任董事长,把所有筹码压回影像,前面加了AI两个字。管理层的态度也变了。不再谈成为腾讯,改口“小而美”。

聚焦到半年报,2026上半年,美图总收入22.13亿元,同比增长22.1%,略超市场预期。毛利润15.81亿元,同比增长15.9%,毛利率71.5%,同比下滑2.2pct;归母净利润6.19亿元,同比增长40.0%;经调整归母净利润6.52亿元,同比增长39.5%。盈利端超市场预期。瑞银预计同比+33%,公司正面盈利预告指引36%—40%,实际+39.5%落在区间上沿。

看起来,追了十七年风口的美图,终于等到了属于自己的那一个。

(财报一图流如下,单位亿元,数据均来自Wind和企业财报,由财报纪整理)

按报表,美图是一家稳步赚钱的软件公司;按叙事,它要挤进的是AI应用公司的估值体系,26上半年美图首次披露AI生产力应用ARR约6.2亿元,同比增长47.8%,增速够快,体量还不够。但市场似乎并不买单,美图的市值下滑了4成有余。

纵观财报后我们认为,美图虽然将业绩上涨归因于AI技术的发展,但实际依赖的仍然是MAU和付费用户的刚性增长。在模型侧、商业模式侧,美图并没有讲出太多有别于竞品的故事。

因此,即便美图把定价模式从传统SaaS转向按Token量付费,美图的本质,依然更像一家互联网公司。

01 增长引擎正在切换,客户基本盘坚固

报告期内,美图26上半年总收入22.13亿元,同比增长22.1%。上年同期增速只有12.3%,一年抬了近10个百分点。

拆开收入结构,旧引擎已经熄火。广告收入4.15亿元,同比下滑4.4%。增长全部来自影像与设计产品:17.69亿元,同比增长30.9%,占总收入约80%。

真正的切换发生在影像与设计产品内部。生产力应用收入同比增长40.1%,占比升至18%以上。

26上半年首次披露AI生产力应用ARR约6.2亿元,同比增长47.8%;生产力应用月活3300万,创历史新高。商业模式已经越过传统SaaS。订阅之外,引入“AI算力点”按token计费,一季度、二季度用户算力点消费总额环比增速均超46%,半年累计约113%。

盈利端先看毛利率。上半年毛利率71.4%,同比下滑2.2个百分点。缺口的方向不难判断:AI推理成本按token发生,高算力消耗的生产力业务占比在上升。

归母净利润6.19亿元,同比增长40.0%(持续经营口径),接近收入增速的两倍。

杠杆来自费用端的全面收敛。上半年三费合计10.24亿元,同比仅增6.3%,不到收入增速的三分之一;合计费用率从52.9%压到46.3%。2.82亿月活的基本盘在自我造血,获客与交付不再依赖烧钱堆。

02 视觉内容大爆炸,带动了美图的业绩增长

当下,被 AI 改变的不仅是大企业的办公,更是数量庞大的个体创作者(OPC)与中小企业(SMB)。电商卖家要批量、跨平台一键生成的视觉资产,口播博主、教培、保险、房产销售要低成本的营销视频,跨境商家要本地化的设计能力。这些场景的共性,是内容直接连着收入。

为生产资料付费的意愿,远硬过为娱乐付费。这是美图这轮增长的土壤。

开拍的MAU、付费订阅用户、ARR三项指标同比增幅全部超过100%;Vmake海外MAU同比增长超54%,ARR约500万美元;MVLAND和Picchi上线数月ARR均突破50万美元。美图的设计室里沉淀着卖家的素材库、品牌模板和协作流程,换工具的成本远高于换模型的成本。护城河在需求侧——用户习惯和场景锁定。

另一条线是全球化。2025年美图海外月活突破1亿,增速首次超过内地;今年上半年,生产力应用海外MAU同比增长超80%,海外付费用户增速约为内地的两倍。国内流量见顶是行业共识,美图出海可以获得不错的资本回报。

03 不投模型,估值有顶,选择无错

然而,中报越靓丽,资本市场的冷淡就越刺眼。2025年5月,阿里以2.5亿美元认购美图可转债,股价从不到3港元涨到12港元。市场按“AI应用龙头”定价。一年后,股价跌回4港元下方,市值约196亿港元,蒸发350亿。

当前市场对AI的定价逻辑简单粗暴:给算力叙事溢价。

看一组数字。字节跳动 2026 年 AI 资本开支计划已上调至超过 2000 亿元,阿里三年 3800 亿元的投入计划,到 2026 年6月末已执行约 1900 亿元,腾讯 2026 年一季度单季资本开支 319.4 亿元。

美图上半年的资本开支是多少?约 0.3 亿元。字节一天的算力采购,超过美图半年的全部资本开支。美图 196 亿港元的市值,买不到字节一个季度的 GPU。

加码AI的大厂求的是“大结果”,美图没有跟投的资格。不投,市场就不把你当AI公司定价。

更微妙的是美图自己的选择。26上半年研发开支4.73亿元,同比仅增4.8%,投向垂直模型和应用层。中期股息增长48.9%,等于确认现金牛定位。

面对“大模型吞噬软件”的行业现实,管理层表态放弃自研基座、收窄战略焦点。我们的判断是:战略上清醒,估值上有天花板。

当然,对于美图这类的应用公司而言,放弃模型带来的估值折价是不可避免的,毕竟从同业经验来看,卷入模型军备竞赛无异于自杀,美图2024年及时止损是对的。

放进同业里看。B612咔叽背后是Snow,2024年还在亏损,变现基本靠广告。万兴科技押注自研AI大模型(天幕),上半年收入同比下降7.09%,归母净利润亏损6898万、亏损扩大三成。

三家同赛道公司,两种相反走势:自研模型没有成为护城河,决胜仍在产品实际能力。

04 从商业模型上看,美图依然像一家互联网公司

美图如果执意把自己往“AI应用公司”上靠,其实是有些一厢情愿的。

从表征来看,15%的生产力收入撑不起AI公司的估值倍数,不自研大模型的选择也难获资本市场认可。

从内里来看,此前瑞银结合Anthropic的招股书,对AI时代的公司商业模式给出过更简单的判断:现阶段AI受限于算力,生意模式更倾向于赚少数人更多的钱。如果依然是通过扩大用户规模来提升收入,本质还是网格商业模型,是互联网商业模式。

而美图,从过去三年的单个付费用户收入来看(营收/月付费用户数),一直呈下滑的态势,其商业模型更像是边际成本递减,吸引更多用户付费的互联网商业模式。

因此,AI对美图不是身份,是生产资料。新的变现渠道——算力点按token计费,订阅之外多收一道钱;新的获客叙事——“AI应用”的标签帮它从阿里拿到2.5亿美元可转债。

而QuestMobile 数据显示,2026 年6月豆包月活3.82亿,断层领跑国内 AI 应用。字节的即梦 AI 2026 年一季度月活已达1352.5万。消除路人、AI 扩图这类功能,豆包直接免费。美图收费的功能清单,正被大厂逐项做成赠品。

如果免费模型正在拆掉付费墙,付费用户应该流失。当然,美图也不是完全没有自己的优势。技术可以平权,但审美不然。对审美的理解藏在模板、滤镜参数和交互默认项里,也沉淀在电商卖家的素材库、品牌模板和协作流程里。模型排行榜测不出来,开源社区也无法显化。RoboNeo约20人的团队上线首月MAU破百万,靠的就是这套产品化能力。

至于资本市场什么时候愿意用另一套AI的逻辑给定价,目前来看美图需要做的还有很多。

本文为转载内容,授权事宜请联系原著作权人。