


10月12日,A股市场震荡回调,情绪再度全线低迷,受前期天气催化兑现、秋粮集中上市带来的近端供给压力,粮食板块承压走弱。值得注意的是,聚焦“粮食安全+种业振兴“双主线的粮食ETF汇添富(159073)近5日有2日吸金,资金积极布局粮食安全赛道!
截至14:14,粮食ETF汇添富(159073)标的指数——国证粮食产业指数大幅回调超3%!
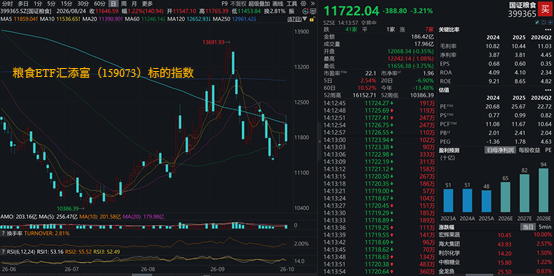
粮食ETF汇添富(159073)标的指数热门成分股多数下跌:前十大成分股种仅诺普信涨近1%,下跌方面,农发种业跌超7%,登海种业跌近7%,神农种业跌近6%,隆平高科、苏垦农发跌超4%,敦煌种业跌近4%,北大荒、亚盛集团跌超3%,云天化跌近3%。。
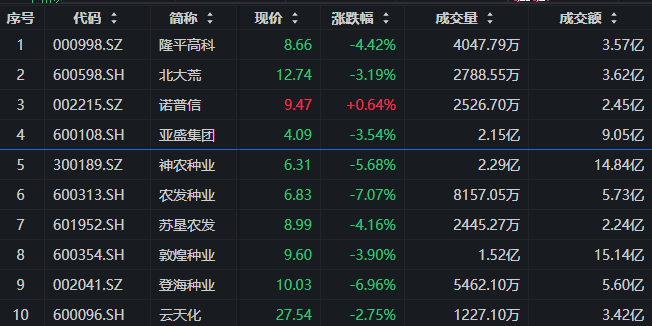
注:成分股仅做展示,不作为个股推介。
消息面上,全国秋粮收获过半,进度快于去年同期。据农业农村部最新农情调度,截至10月10日,全国秋粮收获过半。分地区看,西南收获七成半,长江中下游过五成,黄淮海过六成,西北五成半,东北三成半。高产作物玉米面积增加较多,当前玉米收获正由北向南、由西向东梯次推进,东北和黄淮海两大主产区均已进入集中收获期,整体进度快于去年。
与此同时,冬小麦播种陆续展开,各地秋冬种进展顺利。
小麦托市收购结束,政策锁定粮源有限。 2026年小麦最低收购价收购总量不到200万吨,政策锁定粮源有限。截至9月30日,河南省涉粮企业共收购新产小麦2010.9万吨,其中最低收购价收购148.2万吨;安徽省全社会累计收购小麦794.14万吨,其中最低价收购25.74万吨。综合来看,整体市场供大于求的基本面没有改变,小麦走出单边大涨行情概率较低;后续随着流通粮源逐步消耗、下游阶段性补库启动,价格重心有望震荡抬升。
黑海出口持续受阻,出口缺口进一步扩大。 俄罗斯和乌克兰7—9月合计小麦出口量较上年同期减少650万吨,若黑海流量未能改善,到10月底缺口可能扩大至1020万吨。受港口设施持续遭袭影响,乌克兰粮食出口已转向运力有限的 Danube 港口和铁路路线,月吞吐量从410—500万吨降至约140万吨,2026—2027年度出口预测已被下调超过50%。
IGC预计全球谷物库存减少2400万吨。 国际谷物理事会预计2026/27年度全球谷物库存将减少2400万吨,因消费持续超过产量;其谷物和油籽价格指数在四周内上涨6%。
天气层面,此前,世界气象组织(WMO)在月度气候公报中表示,今年的厄尔尼诺现象将在12月达到峰值前进一步增强,并且持续至2027年2月的可能性接近100%,其强度可能达到至少自1950年以来最强的水平之一。同时海表温度预计将创下历史纪录;厄尔尼诺现象核心区域——热带太平洋中部和东部海域——10月至12月的海表温度预计将比正常水平高出3.7摄氏度(6.7华氏度)。GEOGLAM全球作物监测报告确认厄尔尼诺条件正在增强,2026年9月至2027年1月期间将非常强烈。
眼下正值国内秋粮集中收获、新粮上市的关键窗口,市场一边在消化阶段性的供应压力,另一边又开始重新评估天气风险。粮食市场眼下存在明显的“近弱远紧”:短期,新粮集中上市压制价格;中期,低库存叠加极端天气,使供给弹性重新成为定价核心。 而在更长周期里,气候不确定性正在反过来强化种业对高产、稳产和抗逆性的需求。
【天气风险预期升温,为何粮食板块今日却冲高回落?】
粮食板块今日走弱,主要受前期天气催化兑现、秋粮集中上市带来的近端供给压力,以及市场风险偏好偏弱、资金切换共同影响。短期来看,新粮集中上市使丰产压力仍在;中长期则仍需关注厄尔尼诺演变、粮价变化以及种业单产提升等主线。
【秋粮集中上市压住近端,低库存与天气风险托住远端】
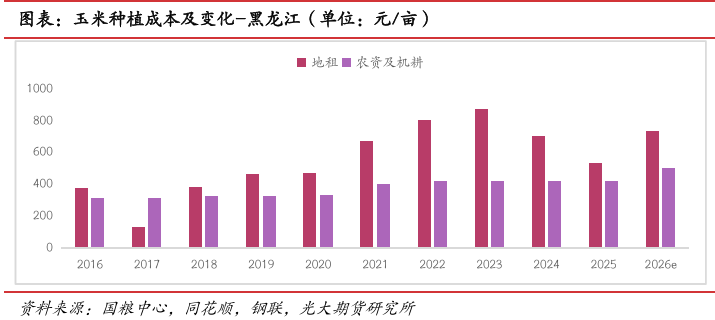
秋粮进入收获期后,国内玉米首先面临的是季节性供应压力。中信期货指出,10月8日国内玉米期现同步走弱,东北新粮价格持续走弱、华北新粮集中上市,市场供应宽松格局延续,企业普遍下调收购价,港口价格随着供应放量也呈现跌势。整体来看,下游需求的疲软状态未有实质性好转,新粮上市后市场供应相对宽松,价格仍处弱势寻底的过程中。
光大期货同样指出,四季度国内玉米市场基本面的核心矛盾是“新季丰产预期+饲用需求弱+替代品压制”,短期需要关注华北收割期天气及玉米质量对阶段性供应的影响。秋收阶段决定近端价格的仍是“新粮释放速度”和下游承接能力。
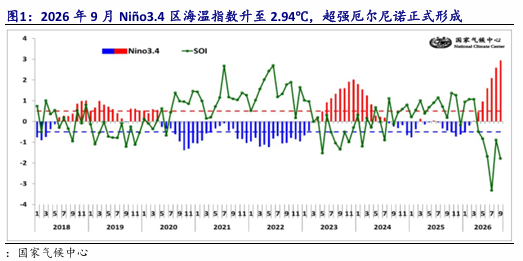
但把视线拉长,供给端并没有那么宽松。海通国际指出,2026年9月已正式形成一次超强厄尔尼诺事件,未来三个月赤道中东太平洋海表温度将继续升高,并将在秋末冬初达到峰值;2026/2027年度全球玉米期末库存降至2.72亿吨,为近10年最低水平,全球玉米供需平衡表呈现去库特征。
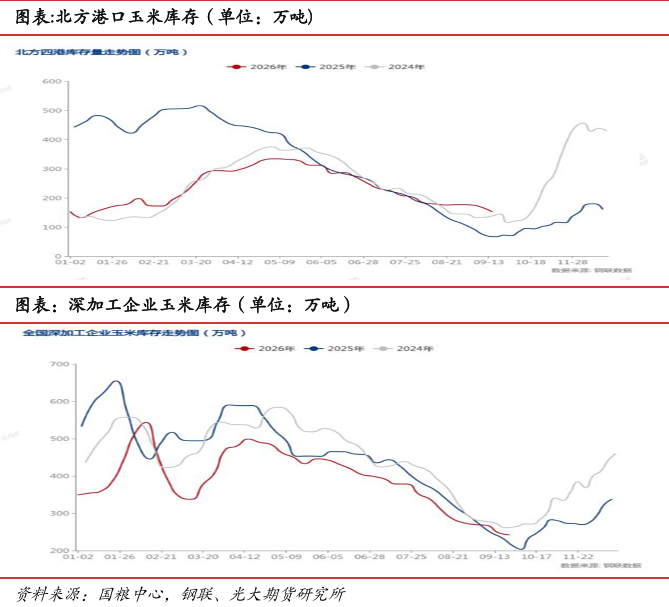
更关键的是,天气风险已经开始与国内秋收衔接。开源证券指出,短期南方持续降雨可能影响晚稻成熟、收获及晾晒,北方部分地区干旱或影响秋播及土壤墒情。 在全球玉米库存偏低的背景下,天气扰动对供给的放大效应值得持续关注。
因此,当前粮价呈现“新粮上市压近端、低库存与天气风险托远端”。短期看收购和补库节奏,中期则要重新观察极端天气是否真正转化为单产损失。
(来源:中信期货20261009《农业策略日报》;光大期货20260927《光期农产品:2026年四季度玉米、淀粉报告》;海通国际20261011《关注厄尔尼诺,从预期到现实》;开源证券20261011《超强厄尔尼诺正式形成,生猪供给压力下产能持续收缩》)
【种业从扩面积到提单产,抗逆育种价值迎来重估】
国盛证券指出,2026年玉米制种面积358.5万亩,同比下降7%,西北部分地区受高温干旱影响,单产预计下降6.3%。但与此同时,品种分化进一步加强,耐密、多抗、气候韧性强的高产品种制种面积增加,转基因品种面积增加。 当前玉米种子即将进入销售季,四季度政策密集期叠加厄尔尼诺进入高发展期,种业板块有望进一步受到催化。
开源证券进一步指出,极端天气凸显高产稳产、多抗广适品种价值,叠加国内抗逆育种持续取得进展,优势品种更新替代有望加速。
这意味着,粮食安全的核心正在进一步转向“面对极端天气还能不能稳定产粮”。天气越不稳定,单产稳定性、抗逆性和品种更新速度的价值就越高。 对种业而言,这不是一次天气主题交易,而是气候风险上升背景下,产业价值重新向高产、稳产和抗逆能力集中。
(来源:国盛证券20260921《四季度政策密集期叠加厄尔尼诺,关注种业板块》;开源证券20261011《超强厄尔尼诺正式形成,生猪供给压力下产能持续收缩》)
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!

来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
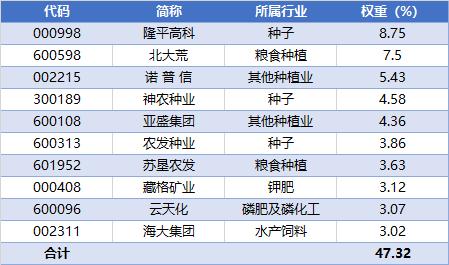
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为平衡型(C3)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论