
正在阅读:

张雪“前东家”浙阿波罗IPO,经营基本面如何?

扫一扫下载界面新闻APP

张雪“前东家”浙阿波罗IPO,经营基本面如何?

增长是真的,压力也是真的。

文|Hension

前不久,浙江阿波罗运动科技股份有限公司(下称“浙阿波罗”,874712)北交所IPO申请获受理,招股说明书(申报稿)同步披露。浙阿波罗计划公开发行不超过918.67万股,保荐机构为国信证券,募投项目总投资3.97亿元,主要投向越野车扩产和提升电动化产能。

从招股书披露的核心经营数据看,浙阿波罗正处在高增长通道。2023年至2025年,公司营业收入分别为2.81亿元、3.85亿元、5.88亿元,归母净利润分别为0.42亿元、0.43亿元、0.67亿元,2025年两项指标同比增速分别达到52.49%和55.22%。

另据审阅数据,2026年上半年公司实现营收3.07亿元,同比增长36.78%;归母净利润0.27亿元,同比增幅14.12%。

浙阿波罗所处的是摩托车出海的细分市场。2025年中国摩托车出口1336.57万辆,同比增长21.33%,出口金额88.5亿美元。在这个大行业里,越野摩托车、全地形车这类非道路休闲车辆是一个体量不大但增速可观的利基市场。

不过,翻阅浙阿波罗这份310页的招股书,几组数据放在一起看会让人产生疑问:营收三年翻倍,为何综合毛利率从29.34%一路降到23.30%?2025年净利润0.67亿元,经营活动净现金流为何只有0.34亿元,到了2026年一季度甚至转为负值?在欧美市场贡献超过99%收入的结构下,这轮扩产豪赌的胜算有多大?

一、夫妻店起家的越野出海生意

浙阿波罗的前身成立于2006年,做的是越野摩托车、非公路休闲车整车及配件的研发、生产和销售,通俗地说,就是生产不在公共道路上跑的休闲娱乐车辆,销往农场、林场、赛道和户外玩家手里。

这门生意的盈利逻辑并不复杂:依托浙江、重庆的摩托车配套产业链采购发动机、电池、电机、减震器等部件,在武义的工厂组装成整车,再通过境外经销商和ODM客户卖到全球70多个国家和地区。

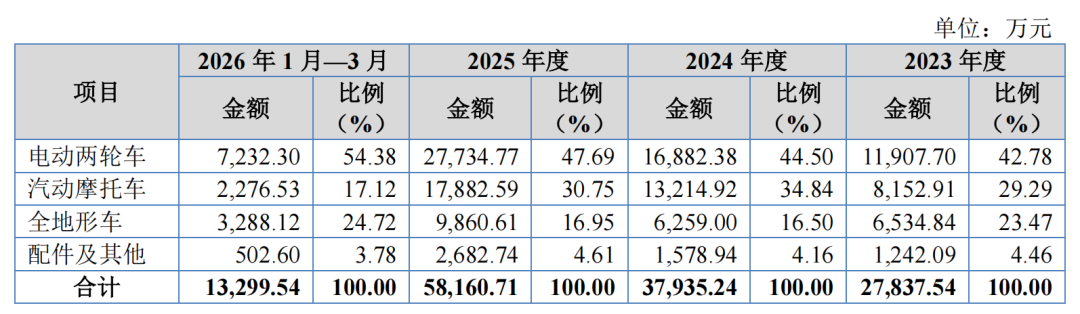
浙阿波罗的收入结构正在经历一次明显的切换。2023年,其电动两轮车、汽动摩托车、全地形车、配件及其他四块业务的收入占比分别是42.78%、29.29%、23.47%、4.46%;到了2026年一季度,电动两轮车的占比已经升至54.38%,而汽动摩托车已经萎缩到17.12%。

电动两轮车是浙阿波罗名副其实的创收主力,2025年贡献收入2.77亿元,其中电动越野摩托车的全球市占率达到15.06%,在细分市场排进第一梯队。

相比之下,全地形车业务占比不高且增长乏力,2025年收入仅0.99亿元,占比16.95%,而公司全地形车全球市占率只有4.23%,这个领域的出口市场被春风动力、涛涛车业、重庆润通三家企业拿走了八成以上的金额,浙阿波罗正处于追赶者位置。
销售模式上,浙阿波罗约六成收入来自ODM代工,即为境外品牌贴牌生产,OBM自主品牌收入占比在34%到41%之间波动,自有品牌“RFN”主打电动越野系列。换句话说,浙阿波罗本质上仍是一家以代工为基本盘的制造企业,品牌溢价能力有限。

股权结构是浙阿波罗最鲜明的特征。发行前公司只有三名股东:董事长应儿持股57%,董事徐凯持股38%,两人是夫妻,合计控制95%的股份;剩下的5%由员工持股平台阿波罗投资持有。

应儿出生于1973年,早年在天行集团、连邦工程塑料等企业任职,是这个行业里少见的女性掌舵者;徐凯曾在中国银行永康支行工作,目前兼任公司总工程师。总经理杨李、副总经理宋赛赛、财务负责人程秀宜等核心高管均为在公司服役十余年的老将。

值得一提的是,越野圈内小有名气的张雪机车创始人张雪,早年也曾在浙阿波罗工作过四年,这段经历近期被市场广为谈论,放大了浙阿波罗上市新闻的声量。

夫妻绝对控股加上高管团队高度内部化,保证了决策效率,但也意味着公司治理几乎完全系于实控人一身,浙阿波罗招股书也将“实际控制人不当控制风险”明确列入风险因素。

二、财务拆解:增长是真的,压力也是真的

先看好的方面。浙阿波罗的营收增长质量并不算差。2023年至2025年整车销量从6.99万辆增至18.83万辆,年复合增速64.17%,收入增长主要靠真实的销量扩张驱动,而非提价。

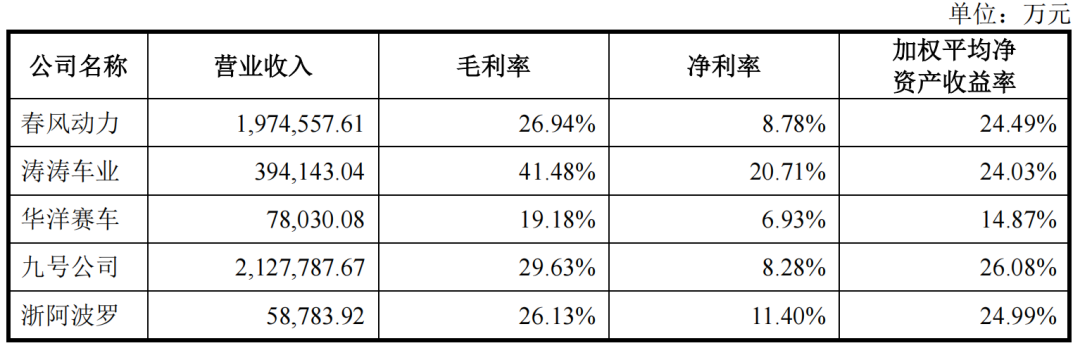
同时,公司应收账款管理也较稳健,各期末应收账款占营收的比重多数时间在10%以内,期后回款率超过99.97%。2025年公司加权平均净资产收益率24.99%,高于同期竞争对手春风动力的24.49%和涛涛车业的24.03%,也显著高于华洋赛车的14.87%。
但把视线移到利润和现金流上,问题就开始浮现。

第一个问题是毛利率的持续下滑。

报告期内,公司综合毛利率从29.34%降至26.22%、26.13%,2026年一季度进一步滑到23.30%,每个报告期都在往下走。

进一步拆到产品线上,情况更清楚。其汽动摩托车毛利率从26.80%跌到16.79%,全地形车从22.51%跌到12.45%,两条以燃油动力为主的产品线毛利率在三年多时间里接近腰斩。只有电动两轮车维持在30%以上的水平,成为公司利润的主要支撑。
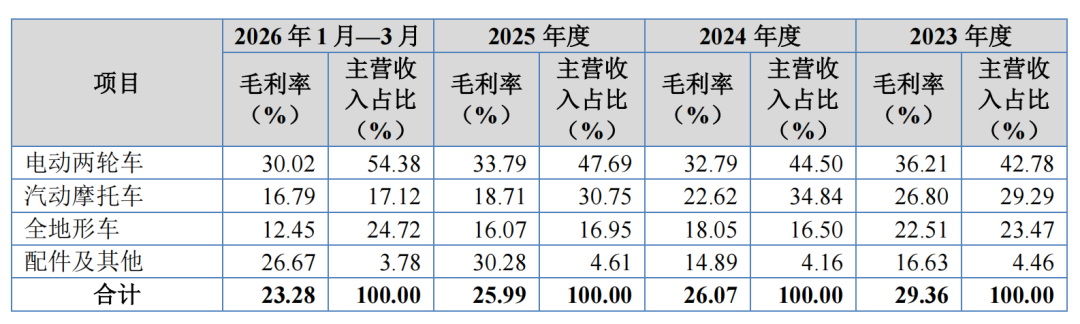
毛利率为什么降?招股书的解释可以归纳为三层:一是主动降价换市场,为开拓欧洲市场、加深与国外客户合作,公司下调了部分产品售价;二是产品结构变化,2024年底公司推出的全地形车新品“赛博漫游者”系列本身毛利率偏低,2025年放量后拉低了整条产品线的盈利水平;三是2026年一季度人民币升值带来的汇兑压力。

上述三点原因指向同一个事实:在ODM占六成的模式下,浙阿波罗面对境外大客户时议价能力有限,以价换量是被动与主动交织的选择。

第二个问题是利润与现金流的背离。

2025年公司净利润0.67亿元,经营活动净现金流却只有0.34亿元,差额约3300万元;2026年一季度净利润0.12亿元,经营现金流为-0.11亿元。招股书披露的差异原因主要是存货增加和经营性应收项目占用资金。

我们发现,浙阿波罗存货确实在快速膨胀,账面价值从2023年末的0.34亿元一路增至2026年3月末的0.7亿元,翻了一倍还多,公司解释为“以销定产”模式下随销售规模扩大的自然增长。

从公司存货周转率3.96次升至7.17次的数据看,这个说法站得住。但存货翻倍叠加2026年一季度其产能利用率从101.23%回落到80.07%,以及在欧美市场需求存在不确定性的背景下,浙阿波罗自身存货继续攀升所面临的风险,依旧是不能忽视的。

第三个问题是2024年那次“增收不增利”。

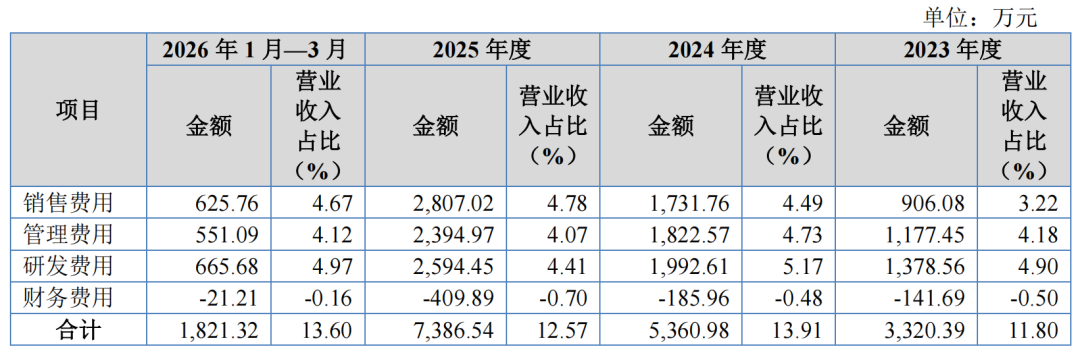
当年营收增长36.96%,净利润只增长3.19%,扣非净利润仅增长1.40%。这之中的原因,除了毛利率掉了3个百分点,费用端的挤压同样明显,期间公司费用率从11.80%升至13.91%,销售费用因跨境电商投入近乎翻倍,管理费用因筹备新三板挂牌产生大额中介费。

这暴露出一个现实,浙阿波罗从代工向品牌、从线下向线上的转型是要花钱的,而且这些钱花在了利润表的前面。
此外,利润表里还有几笔账不能不看。浙阿波罗享受高新技术企业15%所得税优惠,报告期内税收优惠占利润总额的比重在14%到18%之间,政府补助每年也有300万到400万元,利润成色中有一部分政策因素。

报告期内公司还存在个人账户收付款、现金交易等财务内控不规范情形,第三方回款占营收的比例最高达23.95%,2025年仍有22.01%,公司归因于境外等地区业务扩大和客户资金周转安排,并称已整改,但这类问题在北交所审核中通常会被反复问询。

2026年6月,公司在IPO申报前夕实施现金分红3307.20万元,占最近三年累计净利润的21.75%,这笔钱大部分流向了持股95%的实控人夫妇。另外,浙阿波罗2025年还因一桩外销产品质量纠纷诉讼案件而支付和解金702.13万元,虽然最终由实控人承担,但公司仍还有一桩同类型诉讼尚未开庭,产品责任风险并未完全出清。

三、行业风口上的追赶者

把浙阿波罗放回行业坐标系里看,公司踩中的赛道确实在风口上。全球摩托车市场2025年销量6520万辆,同比增长4.7%;其中越野摩托车约151万辆,市场规模75.6亿美元,预计2027年达到96亿美元。

增速最快的是公司押注的电动越野细分领域,2024年全球电动越野摩托车销售额16.6亿美元,预计2031年增至56.96亿美元,年复合增速19.26%。浙阿波罗电动越野摩托车15.06%的全球市占率,意味着在这个新兴细分市场里已经占住了身位。

但竞争格局并不宽松。浙阿波罗选择的可比公司是春风动力、涛涛车业、华洋赛车和九号公司,2025年四家的营收分别是197.46亿元、39.41亿元、7.80亿元、212.78亿元,浙阿波罗5.88亿元的体量最小,放在行业里是典型的小个子。

更关键的是盈利能力的差距。涛涛车业2025年毛利率41.48%,九号公司29.63%,春风动力26.94%,浙阿波罗26.13%,仅高于华洋赛车的19.18%;到2026年一季度,公司23.30%的毛利率也已于可比公司相比差距拉大。
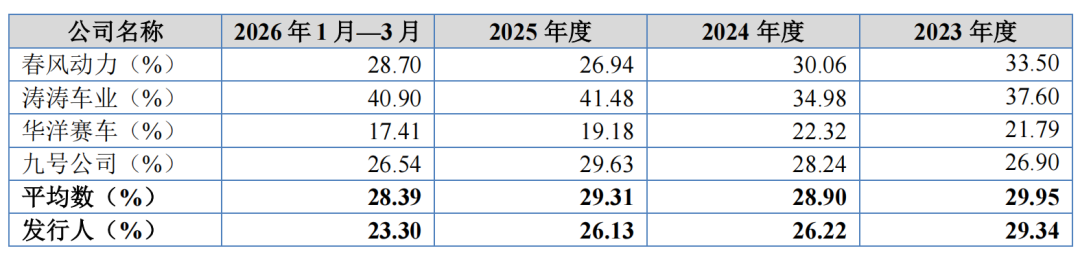
与此同时,虬龙科技、Stark Future等国内外新玩家也在涌入电动越野赛道。规模小、毛利低、代工占比高,意味着浙阿波罗在成本转嫁和价格竞争中的回旋余地,都比同赛道竞争对手小。

面对这种局面,浙阿波罗的应对可以从招股书里读出几条线索。

产品上,公司把筹码明确压向电动化,电动两轮车收入占比从42.78%提到54.38%,募投项目中投资额最大的单项就是耗资1.85亿元新建5万台电动越野摩托车及17万套电驱动系统产能,电机、电控这类核心部件从外采转向自制,意在改善对供应链的掌控并守住毛利率。

产能上,武义工厂将通过智能化改造把年产能从19.6万台扩到30万台,2025年101.23%的产能利用率说明扩产有现实依据,但募投达产后新增产能能否消化,取决于欧洲市场的景气度。

区域上,公司明显在降低对单一市场的依赖,2025年欧洲市场收入占比已达67.92%,欧洲加上大洋洲的占比从2023年的58.84%升至今年一季度末的74.59%,这是主动的市场多元化。

渠道和品牌上,虽然公司仍以线下为核心,占比常年在93%之上,但其线上收入占比却在持续提升,从2023年的0.40%升至2025年的6.57%,今年一季度达5.59%,渠道协同发力;自主品牌“RFN”连续在米兰展亮相,募投中还专门安排了3223.56万元建设营销平台,试图把代工赚来的钱投到品牌资产上。

以上这几步棋方向都对,但客观来说,每一项都需要持续投入,且见效周期以年计。

结语

浙阿波罗是一家特点鲜明的公司:夫妻控股95%,靠ODM代工把越野车卖到70多个国家,用三年时间把营收做到了翻倍,在电动越野这个新兴细分市场拿下了15.06%的全球份额,这是它的底气。

同样清晰的是其面对的压力:毛利率连续多期下滑且已低于同行,利润与现金流背离,存货翻倍,九成九收入押在海外市场,内控还留有待整改的痕迹。

此次浙阿波罗IPO募资近4亿元押注扩产和电动化,本质上是想把“以价换量”换来的市场份额,转化为“以质定价”的能力。这条路能不能走通,要等上市后的财报给出答案。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

张雪“前东家”浙阿波罗IPO,经营基本面如何?

增长是真的,压力也是真的。

文|Hension

前不久,浙江阿波罗运动科技股份有限公司(下称“浙阿波罗”,874712)北交所IPO申请获受理,招股说明书(申报稿)同步披露。浙阿波罗计划公开发行不超过918.67万股,保荐机构为国信证券,募投项目总投资3.97亿元,主要投向越野车扩产和提升电动化产能。

从招股书披露的核心经营数据看,浙阿波罗正处在高增长通道。2023年至2025年,公司营业收入分别为2.81亿元、3.85亿元、5.88亿元,归母净利润分别为0.42亿元、0.43亿元、0.67亿元,2025年两项指标同比增速分别达到52.49%和55.22%。

另据审阅数据,2026年上半年公司实现营收3.07亿元,同比增长36.78%;归母净利润0.27亿元,同比增幅14.12%。

浙阿波罗所处的是摩托车出海的细分市场。2025年中国摩托车出口1336.57万辆,同比增长21.33%,出口金额88.5亿美元。在这个大行业里,越野摩托车、全地形车这类非道路休闲车辆是一个体量不大但增速可观的利基市场。

不过,翻阅浙阿波罗这份310页的招股书,几组数据放在一起看会让人产生疑问:营收三年翻倍,为何综合毛利率从29.34%一路降到23.30%?2025年净利润0.67亿元,经营活动净现金流为何只有0.34亿元,到了2026年一季度甚至转为负值?在欧美市场贡献超过99%收入的结构下,这轮扩产豪赌的胜算有多大?

一、夫妻店起家的越野出海生意

浙阿波罗的前身成立于2006年,做的是越野摩托车、非公路休闲车整车及配件的研发、生产和销售,通俗地说,就是生产不在公共道路上跑的休闲娱乐车辆,销往农场、林场、赛道和户外玩家手里。

这门生意的盈利逻辑并不复杂:依托浙江、重庆的摩托车配套产业链采购发动机、电池、电机、减震器等部件,在武义的工厂组装成整车,再通过境外经销商和ODM客户卖到全球70多个国家和地区。

浙阿波罗的收入结构正在经历一次明显的切换。2023年,其电动两轮车、汽动摩托车、全地形车、配件及其他四块业务的收入占比分别是42.78%、29.29%、23.47%、4.46%;到了2026年一季度,电动两轮车的占比已经升至54.38%,而汽动摩托车已经萎缩到17.12%。

电动两轮车是浙阿波罗名副其实的创收主力,2025年贡献收入2.77亿元,其中电动越野摩托车的全球市占率达到15.06%,在细分市场排进第一梯队。

相比之下,全地形车业务占比不高且增长乏力,2025年收入仅0.99亿元,占比16.95%,而公司全地形车全球市占率只有4.23%,这个领域的出口市场被春风动力、涛涛车业、重庆润通三家企业拿走了八成以上的金额,浙阿波罗正处于追赶者位置。

销售模式上,浙阿波罗约六成收入来自ODM代工,即为境外品牌贴牌生产,OBM自主品牌收入占比在34%到41%之间波动,自有品牌“RFN”主打电动越野系列。换句话说,浙阿波罗本质上仍是一家以代工为基本盘的制造企业,品牌溢价能力有限。

股权结构是浙阿波罗最鲜明的特征。发行前公司只有三名股东:董事长应儿持股57%,董事徐凯持股38%,两人是夫妻,合计控制95%的股份;剩下的5%由员工持股平台阿波罗投资持有。

应儿出生于1973年,早年在天行集团、连邦工程塑料等企业任职,是这个行业里少见的女性掌舵者;徐凯曾在中国银行永康支行工作,目前兼任公司总工程师。总经理杨李、副总经理宋赛赛、财务负责人程秀宜等核心高管均为在公司服役十余年的老将。

值得一提的是,越野圈内小有名气的张雪机车创始人张雪,早年也曾在浙阿波罗工作过四年,这段经历近期被市场广为谈论,放大了浙阿波罗上市新闻的声量。

夫妻绝对控股加上高管团队高度内部化,保证了决策效率,但也意味着公司治理几乎完全系于实控人一身,浙阿波罗招股书也将“实际控制人不当控制风险”明确列入风险因素。

二、财务拆解:增长是真的,压力也是真的

先看好的方面。浙阿波罗的营收增长质量并不算差。2023年至2025年整车销量从6.99万辆增至18.83万辆,年复合增速64.17%,收入增长主要靠真实的销量扩张驱动,而非提价。

同时,公司应收账款管理也较稳健,各期末应收账款占营收的比重多数时间在10%以内,期后回款率超过99.97%。2025年公司加权平均净资产收益率24.99%,高于同期竞争对手春风动力的24.49%和涛涛车业的24.03%,也显著高于华洋赛车的14.87%。

但把视线移到利润和现金流上,问题就开始浮现。

第一个问题是毛利率的持续下滑。

报告期内,公司综合毛利率从29.34%降至26.22%、26.13%,2026年一季度进一步滑到23.30%,每个报告期都在往下走。

进一步拆到产品线上,情况更清楚。其汽动摩托车毛利率从26.80%跌到16.79%,全地形车从22.51%跌到12.45%,两条以燃油动力为主的产品线毛利率在三年多时间里接近腰斩。只有电动两轮车维持在30%以上的水平,成为公司利润的主要支撑。

毛利率为什么降?招股书的解释可以归纳为三层:一是主动降价换市场,为开拓欧洲市场、加深与国外客户合作,公司下调了部分产品售价;二是产品结构变化,2024年底公司推出的全地形车新品“赛博漫游者”系列本身毛利率偏低,2025年放量后拉低了整条产品线的盈利水平;三是2026年一季度人民币升值带来的汇兑压力。

上述三点原因指向同一个事实:在ODM占六成的模式下,浙阿波罗面对境外大客户时议价能力有限,以价换量是被动与主动交织的选择。

第二个问题是利润与现金流的背离。

2025年公司净利润0.67亿元,经营活动净现金流却只有0.34亿元,差额约3300万元;2026年一季度净利润0.12亿元,经营现金流为-0.11亿元。招股书披露的差异原因主要是存货增加和经营性应收项目占用资金。

我们发现,浙阿波罗存货确实在快速膨胀,账面价值从2023年末的0.34亿元一路增至2026年3月末的0.7亿元,翻了一倍还多,公司解释为“以销定产”模式下随销售规模扩大的自然增长。

从公司存货周转率3.96次升至7.17次的数据看,这个说法站得住。但存货翻倍叠加2026年一季度其产能利用率从101.23%回落到80.07%,以及在欧美市场需求存在不确定性的背景下,浙阿波罗自身存货继续攀升所面临的风险,依旧是不能忽视的。

第三个问题是2024年那次“增收不增利”。

当年营收增长36.96%,净利润只增长3.19%,扣非净利润仅增长1.40%。这之中的原因,除了毛利率掉了3个百分点,费用端的挤压同样明显,期间公司费用率从11.80%升至13.91%,销售费用因跨境电商投入近乎翻倍,管理费用因筹备新三板挂牌产生大额中介费。

这暴露出一个现实,浙阿波罗从代工向品牌、从线下向线上的转型是要花钱的,而且这些钱花在了利润表的前面。

此外,利润表里还有几笔账不能不看。浙阿波罗享受高新技术企业15%所得税优惠,报告期内税收优惠占利润总额的比重在14%到18%之间,政府补助每年也有300万到400万元,利润成色中有一部分政策因素。

报告期内公司还存在个人账户收付款、现金交易等财务内控不规范情形,第三方回款占营收的比例最高达23.95%,2025年仍有22.01%,公司归因于境外等地区业务扩大和客户资金周转安排,并称已整改,但这类问题在北交所审核中通常会被反复问询。

2026年6月,公司在IPO申报前夕实施现金分红3307.20万元,占最近三年累计净利润的21.75%,这笔钱大部分流向了持股95%的实控人夫妇。另外,浙阿波罗2025年还因一桩外销产品质量纠纷诉讼案件而支付和解金702.13万元,虽然最终由实控人承担,但公司仍还有一桩同类型诉讼尚未开庭,产品责任风险并未完全出清。

三、行业风口上的追赶者

把浙阿波罗放回行业坐标系里看,公司踩中的赛道确实在风口上。全球摩托车市场2025年销量6520万辆,同比增长4.7%;其中越野摩托车约151万辆,市场规模75.6亿美元,预计2027年达到96亿美元。

增速最快的是公司押注的电动越野细分领域,2024年全球电动越野摩托车销售额16.6亿美元,预计2031年增至56.96亿美元,年复合增速19.26%。浙阿波罗电动越野摩托车15.06%的全球市占率,意味着在这个新兴细分市场里已经占住了身位。

但竞争格局并不宽松。浙阿波罗选择的可比公司是春风动力、涛涛车业、华洋赛车和九号公司,2025年四家的营收分别是197.46亿元、39.41亿元、7.80亿元、212.78亿元,浙阿波罗5.88亿元的体量最小,放在行业里是典型的小个子。

更关键的是盈利能力的差距。涛涛车业2025年毛利率41.48%,九号公司29.63%,春风动力26.94%,浙阿波罗26.13%,仅高于华洋赛车的19.18%;到2026年一季度,公司23.30%的毛利率也已于可比公司相比差距拉大。

与此同时,虬龙科技、Stark Future等国内外新玩家也在涌入电动越野赛道。规模小、毛利低、代工占比高,意味着浙阿波罗在成本转嫁和价格竞争中的回旋余地,都比同赛道竞争对手小。

面对这种局面,浙阿波罗的应对可以从招股书里读出几条线索。

产品上,公司把筹码明确压向电动化,电动两轮车收入占比从42.78%提到54.38%,募投项目中投资额最大的单项就是耗资1.85亿元新建5万台电动越野摩托车及17万套电驱动系统产能,电机、电控这类核心部件从外采转向自制,意在改善对供应链的掌控并守住毛利率。

产能上,武义工厂将通过智能化改造把年产能从19.6万台扩到30万台,2025年101.23%的产能利用率说明扩产有现实依据,但募投达产后新增产能能否消化,取决于欧洲市场的景气度。

区域上,公司明显在降低对单一市场的依赖,2025年欧洲市场收入占比已达67.92%,欧洲加上大洋洲的占比从2023年的58.84%升至今年一季度末的74.59%,这是主动的市场多元化。

渠道和品牌上,虽然公司仍以线下为核心,占比常年在93%之上,但其线上收入占比却在持续提升,从2023年的0.40%升至2025年的6.57%,今年一季度达5.59%,渠道协同发力;自主品牌“RFN”连续在米兰展亮相,募投中还专门安排了3223.56万元建设营销平台,试图把代工赚来的钱投到品牌资产上。

以上这几步棋方向都对,但客观来说,每一项都需要持续投入,且见效周期以年计。

结语

浙阿波罗是一家特点鲜明的公司:夫妻控股95%,靠ODM代工把越野车卖到70多个国家,用三年时间把营收做到了翻倍,在电动越野这个新兴细分市场拿下了15.06%的全球份额,这是它的底气。

同样清晰的是其面对的压力:毛利率连续多期下滑且已低于同行,利润与现金流背离,存货翻倍,九成九收入押在海外市场,内控还留有待整改的痕迹。

此次浙阿波罗IPO募资近4亿元押注扩产和电动化,本质上是想把“以价换量”换来的市场份额,转化为“以质定价”的能力。这条路能不能走通,要等上市后的财报给出答案。

本文为转载内容,授权事宜请联系原著作权人。