


2026 年欧洲肿瘤内科学会(ESMO)年会定于当地时间10 月 23 日至 27 日在西班牙马德里举办。作为全球肿瘤领域顶级的综合性学术盛会,本届大会官网已披露超 90 项突破性摘要(LBA),其中 12 项被认为具备颠覆性临床实践价值的核心研究将在全体大会重磅发布
本届大会最引人注目的变化,是中国创新研究的系统性崛起。据公开资料显示,本次大会共有28 项中国研究入选 LBA,其中 4 项入选全体大会口头汇报,占全体大会核心 LBA 总量的三分之一。另据国联民生统计,若按中国公司旗下药物相关研究口径,本届 LBA 合计 96 项中中国占 31 项、占比约 32.3%,较 2025 年的 23 项明显增加。规格更高的主席研讨会环节(Presidential Symposium)共入选 12 项 LBA。
ESMO2026中国创新药企亮点
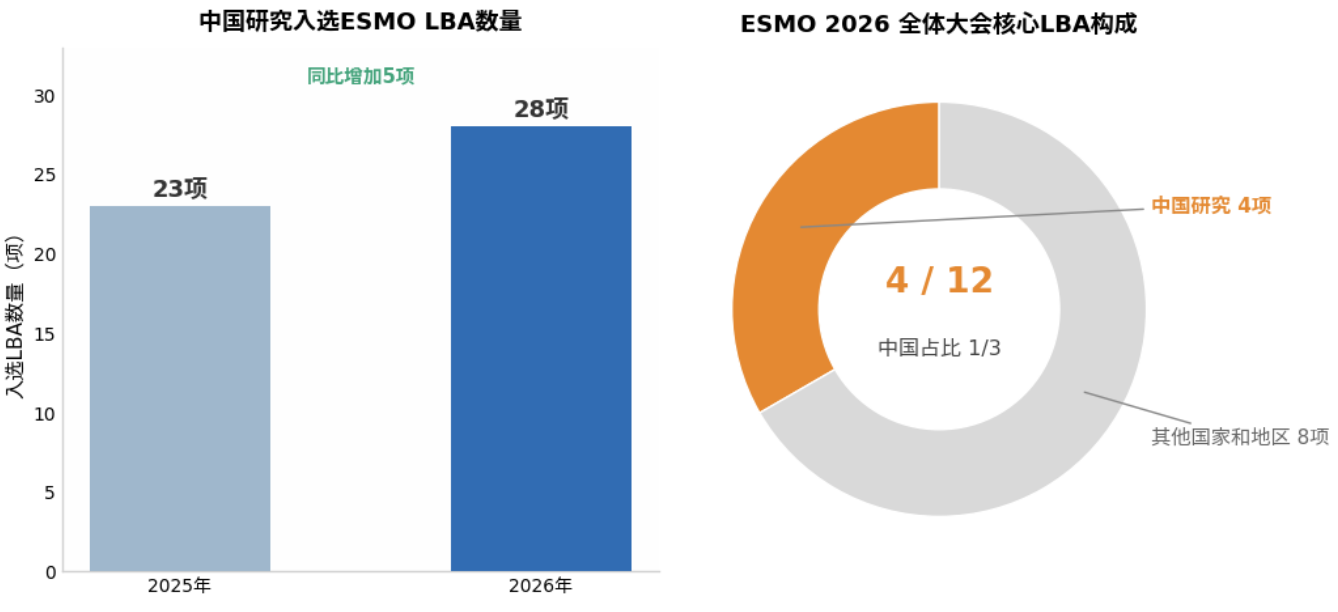
数据来源:公开资料整理 截至:2026.10.08
更值得重视的是结构性的质变:入选研究已从 PD-1 单抗的扩展性数据,全面转向ADC、双抗、IO 2.0 等具备全球原创性的分子平台,EGFR-TKI 耐药后 NSCLC、HER2 低表达乳腺癌、CLDN18.2 胃癌等方向均有多款国产药物同场汇报。
这意味着中国创新药已不再只是“参与者”,而是在全球最高规格的临床数据披露序列中,成为定义下一代肿瘤治疗方案的重要力量。多项核心数据的完整读出,有望成为相关上市公司近期股价的重要催化剂。
License-out高景气成为创新药“底气”
学术话语权的提升,正通过 License-out 交易加速转化为资产价值。随着国内创新药企研发能力、临床开发效率及平台技术实力持续增强,中国创新资产正加速进入全球 MNC 研发管线,License-out 已成为创新药企实现资产价值兑现和全球化发展的核心路径。
医药魔方统计数据显示,2022—2025 年中国创新药企 License-out 交易数量由 54 笔增至 154 笔,交易总额由 279.76 亿美元增至 1,423 亿美元,三年间总额增长约 4.1 倍,年复合增长率约 72%;2026 年上半年进一步实现 103 笔交易、总额达 1,001.13 亿美元,仅半年即接近 2025 年全年的七成,延续高景气度。
这一趋势亦获得权威数据印证:工业和信息化部披露,2026 年上半年中国创新药对外授权交易总额已超过 1,000 亿美元,创历史新高;据医药魔方数据,2025 年全年中国 License-out 交易达 158 笔、总金额 1,357 亿美元,占全球医药交易总金额的 49%。
中国创新药License-out交易数量与总额
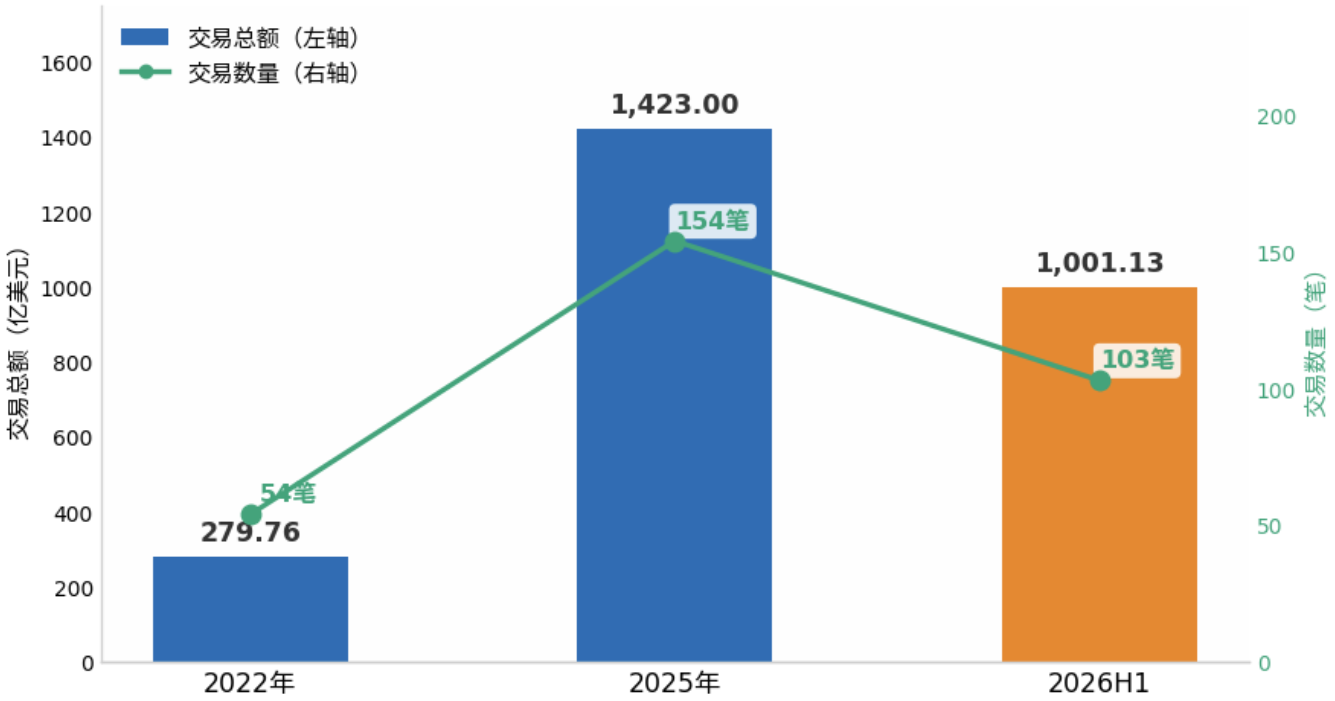
数据来源:医药魔方:截至:2026H1
与此同时,交易质量同样在升级:百亿美元级超大型合作密集落地、临床前早期项目占比过半、技术平台型合作批量涌现,跨国药企从“采购单品”转向“下注平台”。诺诚健华与礼来达成 33.5 亿美元合作、阿斯利康 20 亿美元战略投资 Summit 以获得依沃西全球权益等案例,标志着中国创新资产已进入全球研发体系的核心层。
中证港股通创新药指数(931250.CSI):一键配置创新药核心资产
对普通投资者而言,创新药个股研发周期长、管线风险高、分化剧烈,借道指数一键布局是更高效的参与方式。其中中证港股通创新药指数(931250.CSI)极具特点,它的持仓结构非常清晰地指向“出海+外包”两条主线。
在行业主要指数纷纷剔除CXO的背景下保留了药明生物、药明康德等龙头外包服务企业,使投资者既能捕捉创新药企业的爆发弹性,又能通过订单驱动、业绩确定性更强的CXO环节平滑波动、增强抗跌性。
港股创新药ETF景顺(513780)紧密跟踪中证港股通创新药指数(931250.CSI),该指数从港股通范围内精选50只业务涉及创新药研发、生产及服务的上市公司,全面覆盖从临床前研究到商业化落地的核心产业链。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
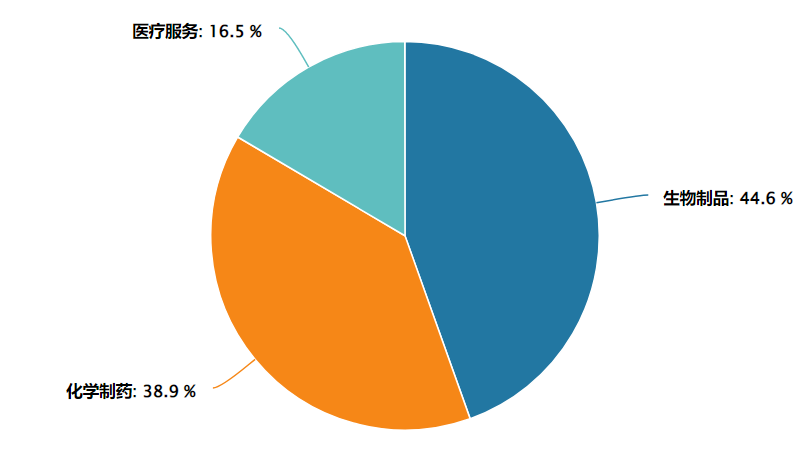
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2025.12.31)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
评论