


界面新闻记者 |
10月9日,铂力特(688333.SH)公告称,拟在江苏省太仓高新区设立全资子公司,投资约10亿元建设“金属增材高端制造产业基地项目”(暂定名)。建设内容包括装备制造车间、高精度产品打印车间、后处理车间及配套办公,建设周期约24个月。
公告明确,本次投资资金来源为自有资金、银行贷款等,不涉及募集资金。项目尚需取得政府主管部门备案或审批,公司目前已签署《投资意向书》,尚未签署正式合同。
这是这家国内金属3D打印龙头近一年内的第三次产能加码。就在一个多月前披露的2026年半年报里,铂力特交出的是一组“增收不增利”的数据:上半年营业收入7.70亿元、同比增长15.46%,归母净利润5113.90万元、同比下降32.99%。
铂力特连续扩产下资金是否紧张?
上述项目自出的10亿元资金的份量,需要放在铂力特当下的造血能力里看。截至2026年上半年末,公司账上货币资金有7.31亿元,但短期借款余额达12.42亿元、长期借款5.97亿元,两项合计18.39亿元;其中用于借款抵押的在建工程达5.69亿元。账面上的货币资金余额尚不足以覆盖短期借款。
截至6月末,公司资产负债率43.03%,与去年底持平,较2024年末的33.87%有所上升。
铂力特近一年内多次加码产能。2024年9月24日,公司披露拟以约10亿元投建西咸新区粉末材料产线,其中约3亿元使用募集资金、其余自筹;今年4月,公司西安高新区四期的“金属增材制造大规模智能生产基地项目”总投资由24.49亿元上调至31.05亿元,新增的6.56亿元全部以自有和自筹资金投入。
扩产的节奏在加快,但支撑它的两头——利润与现金却同时收紧。
第一道压力在利润。今年上半年,公司实现归母净利润5113.90万元、同比下降32.99%。增长被成本、费用与减值吃掉。
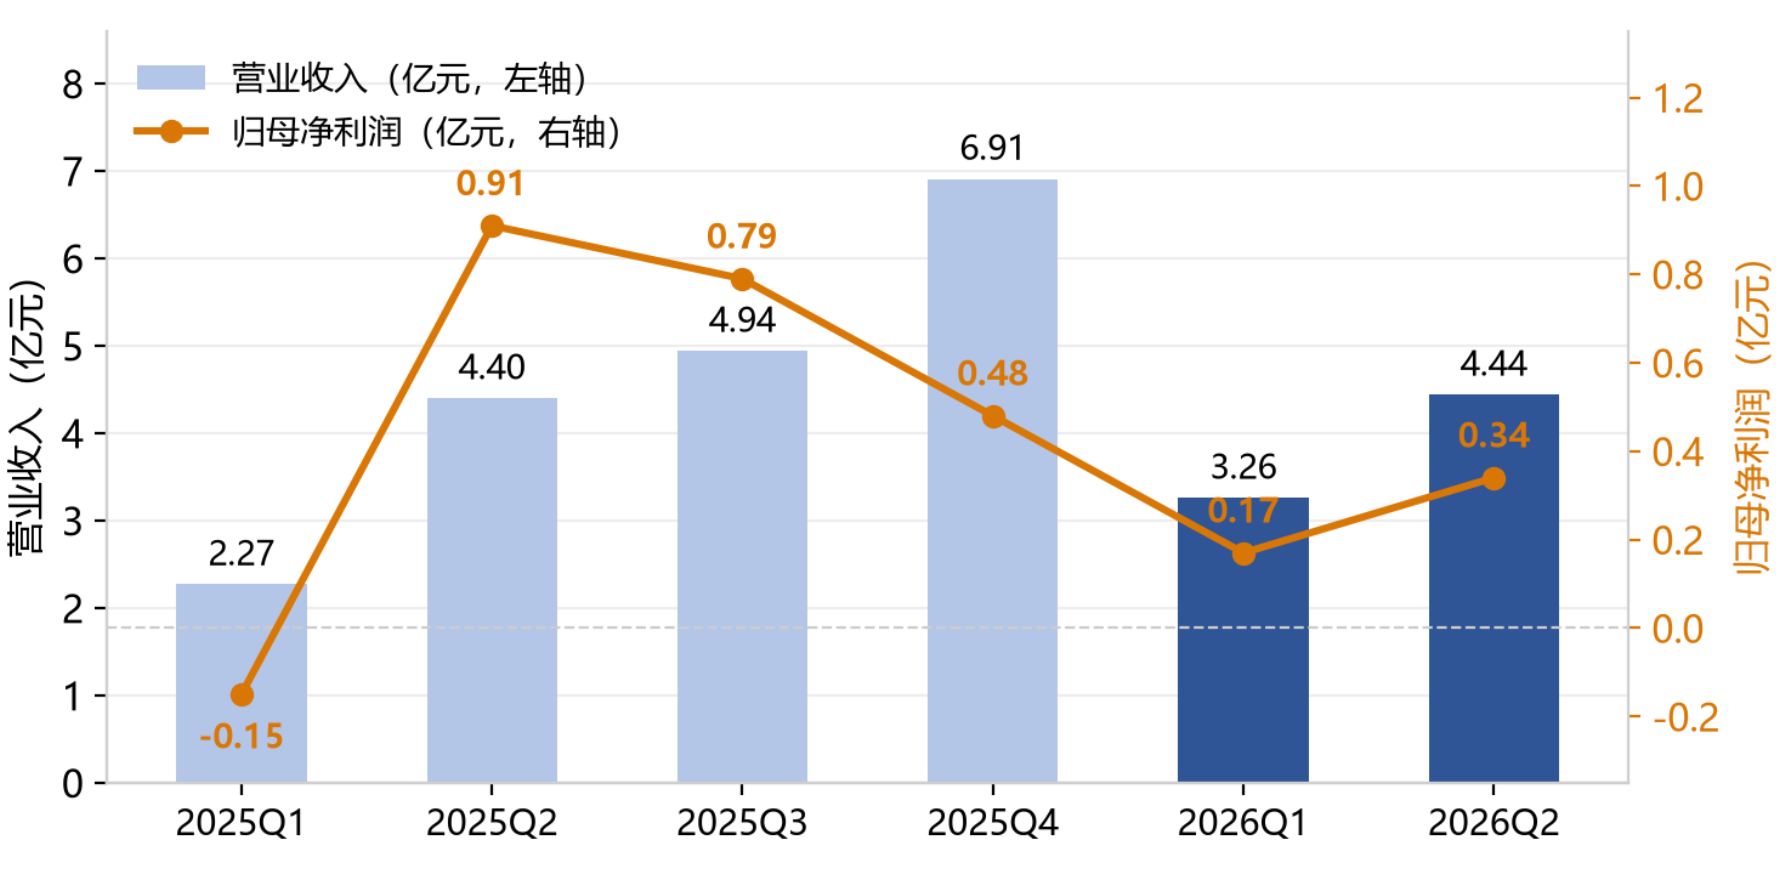
Wind数据显示,上半年公司综合毛利率39.04%,同比下降3.14个百分点,营业成本同比增长21.73%、快于收入增速。公司在半年报中解释,主要原因是“金属增材制造产业创新能力建设项目(三期)和大规模智能生产基地项目(四期)陆续转固、投产,折旧费用和人工成本随之增长”。同期,公司信用减值损失1257万元。公司称,主要系营收增长叠加下游客户结算特点,应收账款坏账损失同比增加。
费用也在抬升。 公司上半年期间费用合计2.67亿元、同比增加3789.58万元,期间费用率34.64%、同比提升0.33个百分点;其中研发费用同比增长8.74%至1.36亿元、占营业收入的17.70%,销售费用增长16.22%,管理费用增长3.57%,财务费用增长580.6%。
第二道压力在现金。 上半年公司经营活动产生的现金流量净额为-1.74亿元,上年同期为-3.02亿元,连续两年为负;投资活动现金流净额-3.63亿元,筹资活动现金流净额4.94亿元。经营与投资现金两头净流出、靠筹资补上,说明公司自身经营尚未产生净流入,扩张的资金主要来自外部。
投入的另一端是订单与产能。订单规模是判断这些产能能否被消化的关键,公司方面对界面新闻表示,“在手订单总体情况还是不错的”,但具体规模未予披露;产能投放方面,公司称三期项目部分区域已于今年投产、四期项目部分区域去年即已投产,相关进度在半年报中均有说明。
此次10亿扩产项目,铂力特称将“基于数字化智能制造技术,建设规模化金属增材制造数字车间和设备自动化装配工厂,进一步增强公司金属增材产品在民用领域的服务能力”。
铂力特能在民用领域大展拳脚吗?上半年财报显示,公司来自航天航空领域的收入4.29亿元,占主营业务收入的55.75%;工业领域收入3.07亿元,占比39.89%;科研院所收入2787.43万元,占比3.62%。而在2025年同期,工业领域收入3.40亿元、占比51.04%,是当时的第一大收入来源。
也就是说,上半年公司营收规模的增长,几乎完全由航天航空撑起;工业板块上半年收入同比下降约9.7%。公司在上半年财报中称,“来自工业领域中消费电子类客户的收入占主营业务收入的比重为14.67%”。
另外,界面新闻据半年报披露的分行业营业收入与营业成本测算,航天航空板块上半年毛利率42.11%、去年末为45.22%;工业板块毛利率34.60%、去年末为30.16%。
对于这轮投资的定位,铂力特方面向界面新闻表示,太仓所在的“长三角地区民用的东西会多一点,但(该项目)也不限于民用”。至于市场关心的军品与民品比例,公司并未单独拆分,收入结构仅按航空航天、工业、科研院所等行业口径披露。“航空航天口径里面民品会少一点,其他口径里面民品是主要的”——这意味着被寄予“第二增长曲线”厚望的民用业务,恰恰集中在毛利率更低的板块中。
在业绩下滑的当下扩产,铂力特赌的是金属3D打印从“研发试制”走向“规模化量产”的拐点,代价是当期利润、现金流与资产负债表。赌对了是第二增长曲线;赌错了,就是又一轮折旧与利息。
评论