


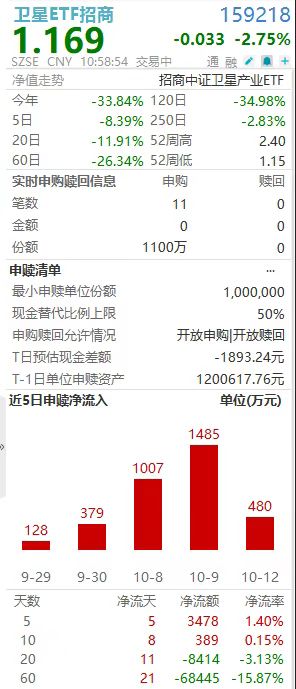
10月13日,卫星板块延续调整。截至11时10分,卫星ETF招商(159218)标的指数跌2.81%,盘中净流入超1300万元,连续8日净流入累计超6300万元,年初以来累计净流入超25.7亿元,预估规模超23亿元。
消息面上,卫星互联网产业催化密集。10月10日,我国在海南商业航天发射场使用长征十二号运载火箭,成功将卫星互联网低轨27组卫星发射升空。中国星网GW星座完成首次跨极区在轨通信试验,“雪龙”号等科考船与南极秦岭站实现南北两极四节点双向视频连线,时延不足1秒、上下行峰值约30Mbps,数据全程不经境外节点,标志我国极区通信实现全链路自主可控。星云二号火箭5米直径不锈钢共底贮箱下线,低轨运力25吨,具备20次以上重复使用能力,进入密集工程化研制阶段。千帆星座在轨卫星已达256颗,计划2026年底完成324颗全球组网。
分析指出,技术面呈现“中期弱势、短期超卖、支撑位迎资金抄底”的特征。均线系统空头排列,股价运行在所有均线下方,但短期乖离率过大存在向均线回归的修复需求。1.170附近是2025年5月至8月的前期密集成交平台,具有较强支撑力度。近5日申赎净流入持续为正,形成“价跌量缩+资金逆势流入”的底部背离,往往是配置型资金左侧建仓的痕迹。中信建投研报指出,短期看Ka载荷、激光终端、相控阵天线等上游环节有望规模化降本;中期价值重心由“建网”向“用网”迁移,地面终端、手机直连、行业专网与运营服务将逐步受益。但需注意,截至10月9日,指数PE(TTM)高达162.9倍,估值分位仍处历史中高位,趋势反转仍需等待放量站上MA5的右侧信号。
据了解,卫星ETF招商(159218)跟踪中证卫星产业指数,前十大重仓覆盖中国卫星(9.51%)、航天电子(9.26%)、中国卫通(8.92%)、国博电子(5.10%)、中科星图(4.57%)等卫星制造与运营龙头,卫星制造+发射领域权重合计不低于50%。
评论