
正在阅读:

AI硬件狂拉翻红!源杰科技大涨超5%,Q3净利预增超5倍!科创芯片ETF汇添富(588750)获资金强势增仓!存储仍是震中,估值逻辑怎么看?

扫一扫下载界面新闻APP

AI硬件狂拉翻红!源杰科技大涨超5%,Q3净利预增超5倍!科创芯片ETF汇添富(588750)获资金强势增仓!存储仍是震中,估值逻辑怎么看?

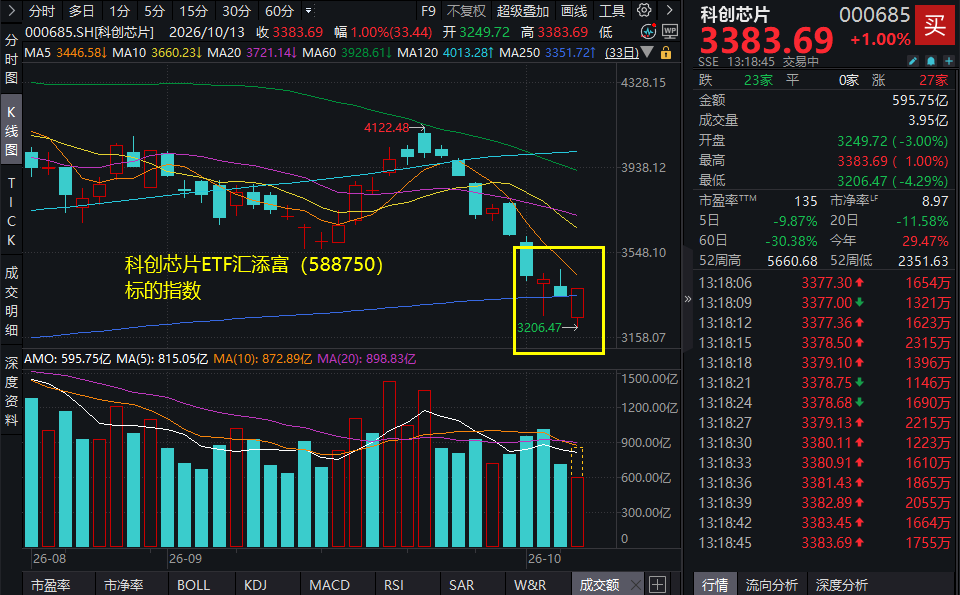
科创芯片ETF汇添富(588750)标的指数早盘一度跌逾4%,午后强势翻红涨1%,日内振幅超5%。科创芯片ETF汇添富(588750)近5日强势吸金超1亿元!

隔夜美股科技股回调,存储连续调整,美光闪迪领跌,存储板块承压。10月13日,A股科技板块经历早盘下挫后,午后强势拉升,科创芯片ETF汇添富(588750)标的指数早盘一度跌逾4%,午后强势翻红涨1%,日内振幅超5%。科创芯片ETF汇添富(588750)近5日强势吸金超1亿元!
image

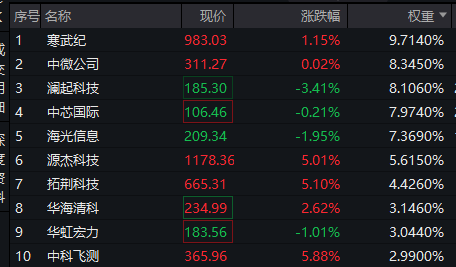
科创芯片ETF汇添富(588750)标的指数成分股午后强劲冲高,源杰科技、拓荆科技、中科飞测涨超5%,华海清科涨超2%,寒武纪涨超1%,澜起科技、中芯国际等承压。

成分股消息面上,源杰科技预计2026年第三季度实现营业收入6.5亿元至7.0亿元,同比增加264.56%至292.60%。预计第三季度实现归属于母公司所有者的净利润4.03亿元至4.53亿元,同比增加578.85%至659.70%。

【科创芯片ETF汇添富(588750)标的指数前十大成分股】
image

截至13:16,成分股仅做展示使用,不构成投资建议。

市场分析指出,此轮存储板块调整来自:

韩国市场在假日后补跌、三星与SK海力士史上最大规模回购计划提前结束

近期基本面强劲,但市场已在定价峰值。高盛EMEA交易主管Rich Privorotsky将这一局面概括为“存储仍是震中”,并直指市场核心忧虑:尽管近期基本面极为亮眼,但峰值盈利的担忧正在压制估值。投资者已将目光投向2027至2028年:届时中国存储产能持续扩张与韩国新晶圆厂同步投产,供需格局或将逆转。正如Pictet的Jon Withaar,存储股“已成为价值股,以当前盈利衡量估值便宜”,但“散户和快钱对冲基金追逐的是成长,而非价值”。

值得注意的是,英特尔和博通CEO警告称,对算力基础设施的需求仍将持续超过供应,但资金获取能力可能成为制约人工智能(AI)热潮的一大因素。博通CEO陈福阳认为,融资问题对AI扩张的制约甚至可能超过半导体、存储芯片或电力短缺。

本周市场还将迎来多个重要节点:台积电将于周四公布业绩,ASML将于周三发布财报,SEMICON West也将举行——这些事件将为芯片板块提供新的方向性信号。

【基本面强劲,估值却承压,存储板块的核心矛盾怎么看?】

当前存储板块最核心的矛盾,不是“基本面好不好”,而是“高盈利还能持续多久、以什么结构持续”。​​这也是为什么现货/合约价、盈利、长约、HBM排产、服务器需求都在强化,但市场却已经开始提前交易2027-2028年供给追赶、盈利见顶、估值去峰值化​。

而这背后,其实也是市场在博弈存储板块的周期属性和成长属性:

过去存储行业的盈利波峰波谷与供需平衡高度相关,受行业资本开支和下游需求影响较大。以往多个周期(如2017-2018、2021-2022、2024-2026)均表现出价格与利润大起大落的特质。国联民生证券指出,传统周期框架下,市场始终交易利润峰值而非盈利持续性。过去二十年,存储行业始终遵循”价格上涨—盈利释放—资本开支扩张—供给过剩—价格回落”的经典周期规律。由于供需关系波动剧烈,盈利具有较强的周期性特征,资本市场更倾

向于将存储原厂视为典型的周期股,而非成长股。因此,无论是三星电子、SK 海力士还是美光,市场始终围绕盈利峰值进行定价,当 ASP 进入上行尾声时,估值往往提前回落,本质原因并非盈利能力不足,而是市场始终缺乏对盈利持续性的信心。

但是在AI时代,存储板块的成长属性正在逐渐凸显。国联民生证券指出,AI 时代,原厂经营目标正从利润最大化转向盈利最大化。AI 算力基础设施建设推动 HBM、DDR5 及企业级 SSD 需求持续增长,使存储行业进入需求驱动的新阶段。与此同时,三星、SK 海力士、美光等龙头厂商的经营理念也发生明显变化,行业竞争重点逐步由 Bit 增长转向 Value 增长,由市场份额竞争转向盈利质量竞争。近期,三大原厂持续强化 Value over Bit 战略,通过长期供货协议(LTA)、更加审慎的资本开支以及理性的供给管理,主动降低盈利波动,而非追求短期利润最大化。(来源于国联民生20260720《看多存储:从“周期峰值”到“盈利久期”》)

【成长属性崛起,存储板块估值框架重塑?】

当前存储板块的成长周期正明显抬升,具体来看:

AI驱动的行业结构变化,周期底部被抬高:​新周期中,AI、HBM、服务器存储等新兴需求快速提升,且长期协议(LTA)、高端产品结构升级提升了盈利底部和持续性,推动行业跨周期盈利能力的提升。

​​供需逻辑被“高端产能虹吸”改变,周期波幅收敛:​HBM等高端产品对晶圆资源消耗大幅提升,带来结构性供给短缺,提升了行业的供给约束与盈利能力。

​​龙头经营更加克制,盈利波峰波谷差距收敛:​​与传统盲目扩产不同,现阶段龙头强调高质量增长和资本回报(Value over Bit),LTA覆盖率提升至50%-70%,行业自律增强抑制了过度周期化。

人形机器人与智能汽车等新兴行业崛起,存储长期需求可期: 招商证券指出,Level 4及以上自动驾驶汽车的内存搭载量通常超过200GB,而存储搭载量则达到数TB;两者均比当今Level 2+ 和Level 3半自动驾驶汽车高出一个数量级以上。预计人形机器人的内存和存储需求将与自动驾驶汽车相当。随着出货量和内存价值量预期双双提高,到本十年末,Physical AI可能成为内存和存储需求的重要驱动力。(来源于招商证券20261007《美光FY26Q4跟踪报告:未来两年存储供需紧缺加剧,FY27全年Capex将超500亿美元》)

估值逻辑有望从周期定价向久期定价迁移。国联民生认为,AI 时代存储行业最大的变化,并非利润率能够提升至多高,而是高盈利状态能够持续多久。如果 AI 需求持续释放,而龙头厂商通过供给纪律、长期协议及理性扩产有效平滑盈利波动,那么即使利润率较周期峰值有所回落,盈利的可持续性和现金流稳定性仍有望显著增强。从估值框架来看,决定企业价值的不仅是盈利水平,更是盈利持续时间。随着市场对行业长期盈利能力的信心逐步提升,存储原厂估值体系有望由传统周期股框架,逐步向成长制造业框架演进,行业估值中枢存在系统性提升空间。(来源于国联民生20260720《看多存储:从“周期峰值”到“盈利久期”》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
image


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

AI硬件狂拉翻红!源杰科技大涨超5%,Q3净利预增超5倍!科创芯片ETF汇添富(588750)获资金强势增仓!存储仍是震中,估值逻辑怎么看?

科创芯片ETF汇添富(588750)标的指数早盘一度跌逾4%,午后强势翻红涨1%,日内振幅超5%。科创芯片ETF汇添富(588750)近5日强势吸金超1亿元!

隔夜美股科技股回调,存储连续调整,美光闪迪领跌,存储板块承压。10月13日,A股科技板块经历早盘下挫后,午后强势拉升,科创芯片ETF汇添富(588750)标的指数早盘一度跌逾4%,午后强势翻红涨1%,日内振幅超5%。科创芯片ETF汇添富(588750)近5日强势吸金超1亿元!

image

科创芯片ETF汇添富(588750)标的指数成分股午后强劲冲高,源杰科技、拓荆科技、中科飞测涨超5%,华海清科涨超2%,寒武纪涨超1%,澜起科技、中芯国际等承压。

成分股消息面上,源杰科技预计2026年第三季度实现营业收入6.5亿元至7.0亿元,同比增加264.56%至292.60%。预计第三季度实现归属于母公司所有者的净利润4.03亿元至4.53亿元,同比增加578.85%至659.70%。

【科创芯片ETF汇添富(588750)标的指数前十大成分股】

image

截至13:16,成分股仅做展示使用,不构成投资建议。

市场分析指出,此轮存储板块调整来自:

韩国市场在假日后补跌、三星与SK海力士史上最大规模回购计划提前结束

近期基本面强劲,但市场已在定价峰值。高盛EMEA交易主管Rich Privorotsky将这一局面概括为“存储仍是震中”,并直指市场核心忧虑:尽管近期基本面极为亮眼,但峰值盈利的担忧正在压制估值。投资者已将目光投向2027至2028年:届时中国存储产能持续扩张与韩国新晶圆厂同步投产,供需格局或将逆转。正如Pictet的Jon Withaar,存储股“已成为价值股,以当前盈利衡量估值便宜”,但“散户和快钱对冲基金追逐的是成长,而非价值”。

值得注意的是,英特尔和博通CEO警告称,对算力基础设施的需求仍将持续超过供应,但资金获取能力可能成为制约人工智能(AI)热潮的一大因素。博通CEO陈福阳认为,融资问题对AI扩张的制约甚至可能超过半导体、存储芯片或电力短缺。

本周市场还将迎来多个重要节点:台积电将于周四公布业绩,ASML将于周三发布财报,SEMICON West也将举行——这些事件将为芯片板块提供新的方向性信号。

【基本面强劲,估值却承压,存储板块的核心矛盾怎么看?】

当前存储板块最核心的矛盾,不是“基本面好不好”,而是“高盈利还能持续多久、以什么结构持续”。​​这也是为什么现货/合约价、盈利、长约、HBM排产、服务器需求都在强化,但市场却已经开始提前交易2027-2028年供给追赶、盈利见顶、估值去峰值化​。

而这背后,其实也是市场在博弈存储板块的周期属性和成长属性:

过去存储行业的盈利波峰波谷与供需平衡高度相关,受行业资本开支和下游需求影响较大。以往多个周期(如2017-2018、2021-2022、2024-2026)均表现出价格与利润大起大落的特质。国联民生证券指出,传统周期框架下,市场始终交易利润峰值而非盈利持续性。过去二十年,存储行业始终遵循”价格上涨—盈利释放—资本开支扩张—供给过剩—价格回落”的经典周期规律。由于供需关系波动剧烈,盈利具有较强的周期性特征,资本市场更倾

向于将存储原厂视为典型的周期股,而非成长股。因此,无论是三星电子、SK 海力士还是美光,市场始终围绕盈利峰值进行定价,当 ASP 进入上行尾声时,估值往往提前回落,本质原因并非盈利能力不足,而是市场始终缺乏对盈利持续性的信心。

但是在AI时代,存储板块的成长属性正在逐渐凸显。国联民生证券指出,AI 时代,原厂经营目标正从利润最大化转向盈利最大化。AI 算力基础设施建设推动 HBM、DDR5 及企业级 SSD 需求持续增长,使存储行业进入需求驱动的新阶段。与此同时,三星、SK 海力士、美光等龙头厂商的经营理念也发生明显变化,行业竞争重点逐步由 Bit 增长转向 Value 增长,由市场份额竞争转向盈利质量竞争。近期,三大原厂持续强化 Value over Bit 战略,通过长期供货协议(LTA)、更加审慎的资本开支以及理性的供给管理,主动降低盈利波动,而非追求短期利润最大化。(来源于国联民生20260720《看多存储:从“周期峰值”到“盈利久期”》)

【成长属性崛起,存储板块估值框架重塑?】

当前存储板块的成长周期正明显抬升,具体来看:

AI驱动的行业结构变化,周期底部被抬高:​新周期中,AI、HBM、服务器存储等新兴需求快速提升,且长期协议(LTA)、高端产品结构升级提升了盈利底部和持续性,推动行业跨周期盈利能力的提升。

​​供需逻辑被“高端产能虹吸”改变,周期波幅收敛:​HBM等高端产品对晶圆资源消耗大幅提升,带来结构性供给短缺,提升了行业的供给约束与盈利能力。

​​龙头经营更加克制,盈利波峰波谷差距收敛:​​与传统盲目扩产不同,现阶段龙头强调高质量增长和资本回报(Value over Bit),LTA覆盖率提升至50%-70%,行业自律增强抑制了过度周期化。

人形机器人与智能汽车等新兴行业崛起,存储长期需求可期: 招商证券指出,Level 4及以上自动驾驶汽车的内存搭载量通常超过200GB,而存储搭载量则达到数TB;两者均比当今Level 2+ 和Level 3半自动驾驶汽车高出一个数量级以上。预计人形机器人的内存和存储需求将与自动驾驶汽车相当。随着出货量和内存价值量预期双双提高,到本十年末,Physical AI可能成为内存和存储需求的重要驱动力。(来源于招商证券20261007《美光FY26Q4跟踪报告:未来两年存储供需紧缺加剧,FY27全年Capex将超500亿美元》)

估值逻辑有望从周期定价向久期定价迁移。国联民生认为,AI 时代存储行业最大的变化,并非利润率能够提升至多高,而是高盈利状态能够持续多久。如果 AI 需求持续释放,而龙头厂商通过供给纪律、长期协议及理性扩产有效平滑盈利波动,那么即使利润率较周期峰值有所回落,盈利的可持续性和现金流稳定性仍有望显著增强。从估值框架来看,决定企业价值的不仅是盈利水平,更是盈利持续时间。随着市场对行业长期盈利能力的信心逐步提升,存储原厂估值体系有望由传统周期股框架,逐步向成长制造业框架演进,行业估值中枢存在系统性提升空间。(来源于国联民生20260720《看多存储:从“周期峰值”到“盈利久期”》)

AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。

若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!

image

未经正式授权严禁转载本文,侵权必究。