


界面新闻记者 |
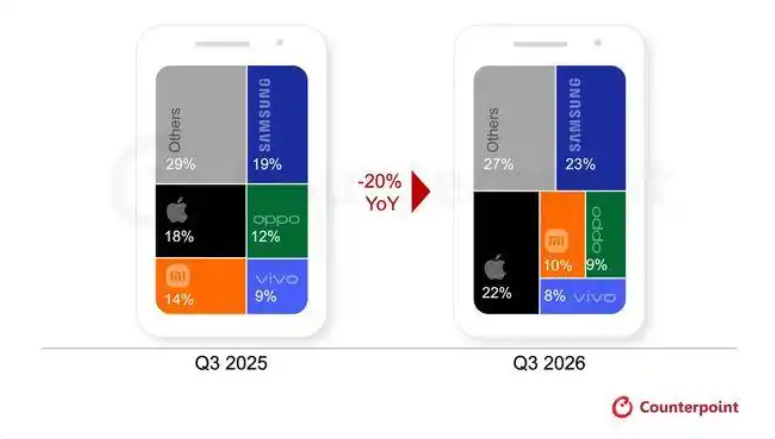
10月12日,市场研究机构Counterpoint Research发布最新报告称,受持续的内存(存储芯片)短缺冲击,2026年第三季度全球智能手机出货量同比下降20%,降至2012年以来同期最低水平,创下近14年来最差三季度表现。
报告明确指出,本轮出货量大幅下滑的核心原因,是上游存储芯片价格持续飙升与全行业供应分配短缺。随着全球AI基础设施建设热潮持续推进,越来越多的DRAM内存和NAND闪存产能被优先分配给数据中心和人工智能服务器市场,直接导致智能手机行业可获得的存储资源大幅缩减,硬件采购成本显著上升。
品牌表现方面,市场分化明显。第三季度三星市场份额升至23%,是主要厂商中份额涨幅最为显著的企业,尽管其出货量同比仍下降约3%。
Counterpoint指出,三星的韧性主要来自两个层面。一是Galaxy Z Fold8系列在折叠屏高端市场的需求表现强劲;二是其中端A系列机型获得了相对稳定的零部件供应,在出货量承压的情况下维持了产品结构改善和销售额增长。此外,部分中国品牌在海外市场收缩业务,也为三星中端机型腾出了一定的市场空间。
苹果第三季度市场份额升至22%,历史上首次在第三季度突破20%,但出货量仍录得同比下降。Counterpoint指出,此次iPhone 18系列发布仅推出Pro版本,缺少基础款机型,导致新品上市首月的渠道铺货规模明显低于上一年iPhone 17全系列发布时的水平。
不过,iPhone 18 Pro系列的市场表现强于前代,在中国和印度市场尤为突出,iPhone 17系列的持续销售也在一定程度上缓冲了整体出货量下滑。苹果亦跟随行业趋势上调了部分产品价格,但涨价影响主要集中在第三季度最后数周。
此外,小米出货量骤降逾30%、份额降至10%,OPPO和vivo份额亦分别收窄至9%和8%。
界面新闻了解到,存储芯片缺货引发的涨价潮,已全面蔓延至终端手机市场。2026年以来,手机厂商多次上调产品售价,从旗舰新机到在售旧机型,从三星、苹果到华为、小米、OPPO、vivo、荣耀等品牌均出现了涨价。
今年2月发布的三星Galaxy S26系列,标准版和S26+起售价较上代上涨1000元,S26 Ultra起售价上涨300元,其中标准版起售价达6999元。
9月10日,苹果正式发布iPhone 18 Pro系列。与上一代相比,新机价格出现明显上涨。其中,iPhone 18 Pro的256GB、512GB和1TB版本起售价较上一代对应版本分别上涨1000元、1000元和2500元;iPhone 18 Pro Max的涨价幅度同样随着存储容量增加而扩大。
国产阵营的涨价同样覆盖面广、频次密集。早在今年3月,OPPO、一加、vivo、iQOO、小米、荣耀等主流品牌就已启动一轮调价,中端机型普遍涨价300至500元。
8月2日,小米商城价格显示,小米多款手机曾涨价。根据小米官方商城,小米17系列价格已经上调了300-500元/台;REDMI K90、Turbo 5系列上调300元/台。
往年新机发布后旧机型往往降价促销,今年多家厂商却反向上调现售旧机型价格——9月1日,华为、荣耀和小米旗下多款机型售价上涨。
根据Counterpoint发布的全球智能手机价格趋势追踪,2026年以来,全球在售智能手机零售价格平均上涨15%,部分机型价格涨幅接近一倍。价格敏感型市场面临的压力高于高端机型占比较高的市场,同时新发布的智能手机价格也高于上一代产品,这表明全球智能手机价格整体呈现上涨趋势。
展望未来,Counterpoint指出,2026年剩余时间仍困难;在零部件成本高企与购买力走弱下,减产、收紧产品线、聚焦高端会持续,低价段受“涨价+缺货”双重挤压。整体出货量的实质恢复,大概率要等到元件成本与供应条件改善。
此前,IDC预计,2026年下半年中国智能手机市场出货量同比降幅可能扩大至20%左右。展望2027年,存储价格难有明显回落空间,整体市场仍将面临严峻挑战。预计到2028至2029年,随着新一轮换机周期的到来,市场将有望迎来复苏。
评论