
正在阅读:

富春染织前三季度净利润预增逾13倍,背后藏着哪些玄机?

扫一扫下载界面新闻APP

富春染织前三季度净利润预增逾13倍,背后藏着哪些玄机?

投资收益或是最大贡献项。

界面新闻记者 赵阳戈

10月13日晚间,富春染织(605189.SH)“自愿”发布了一份令市场侧目的业绩预告:公司预计前三季度归母净利润达3.38亿元至3.78亿元,同比增长逾13倍。

从2025年的利润低谷到2026年的爆发式反弹,富春染织这份成绩单显得格外突出。在利好刺激下,富春染织14日直接“一字涨停”,给羸弱的市场增添一抹亮色。那么在新材料赛道的布局和主业经营现金流持续为负的隐忧之下,业绩高增的成色究竟如何?

主业修复的底层逻辑

富春染织是国内头部色纱生产企业,根据公告,公司预计2026年前三季度净利润为3.38亿元至3.78亿元,较去年同期增加了3.15亿元至3.55亿元,同比增加1347.69%到1519.01%;预计扣非净利润1.45亿元至1.85亿元,同比大幅度增加1063.36%到1384.29%。

界面新闻注意到,富春染织的业绩反弹并非无迹可寻。拐点最早出现在2025年第四季度,当季公司归母净利润同比大增138.53%,结束了此前连续多年的利润下滑态势。

进入2026年,增长曲线陡然陡峭:一季度归母净利润7329.74万元,二季度约1.06亿元,三季度预计攀升至1.58亿至1.98亿元,环比增幅在49%到86%之间。

支撑这一变化的首要因素是定价策略的主动调整。在业绩说明会上,富春染织副总经理、财务总监、董秘王金成坦言,自2025年下半年起对销售定价政策进行了调整,“企业的盈利能力明显好转”。

长江证券研报也印证了这一判断,指出“接单策略调整成效显著,同时大宗商品棉花及染化料价格上涨预计带动产品提价,格局优化预计也有助于加工费上涨”。

更深层的变化来自生产端的效率提升。公司在业绩预告中明确将增长归因于“智能工厂作为新质生产力的重要载体充分释放效能,单位产品能耗和成本明显降低”。此前披露的半年报数据也显示,公司近年来持续投入智能化改造,全产业链协同效应释放,产能合理增长的同时单位能耗及生产成本显著降低。

此外,富春染织主要原材料就是棉花,占到生产总成本的70%左右,年均棉花需求量接近20万吨。公司自2022年设立期货部,通过棉花套期保值对冲价格波动风险。在面对投资者关于棉价下跌是否会侵蚀利润的提问时,公司回复称“做了棉花套期保值,所以棉价下跌对公司的影响不大”。与此同时,公司在应对价格上涨时,也有意加大了对棉花和染化料等原材料的备货。

投资收益的贡献

业绩预告中最引人注目的数字,是归母净利润超过13倍的同比增幅。但如果细看结构,利润的构成并不单一。

从数据上看,扣非净利润的增速明显低于归母净利润。前三季度扣非净利润与归母净利润的上限金额,存在着接近2亿元的差额,这部分主要来自非经常性损益,而投资收益是最大的贡献项。

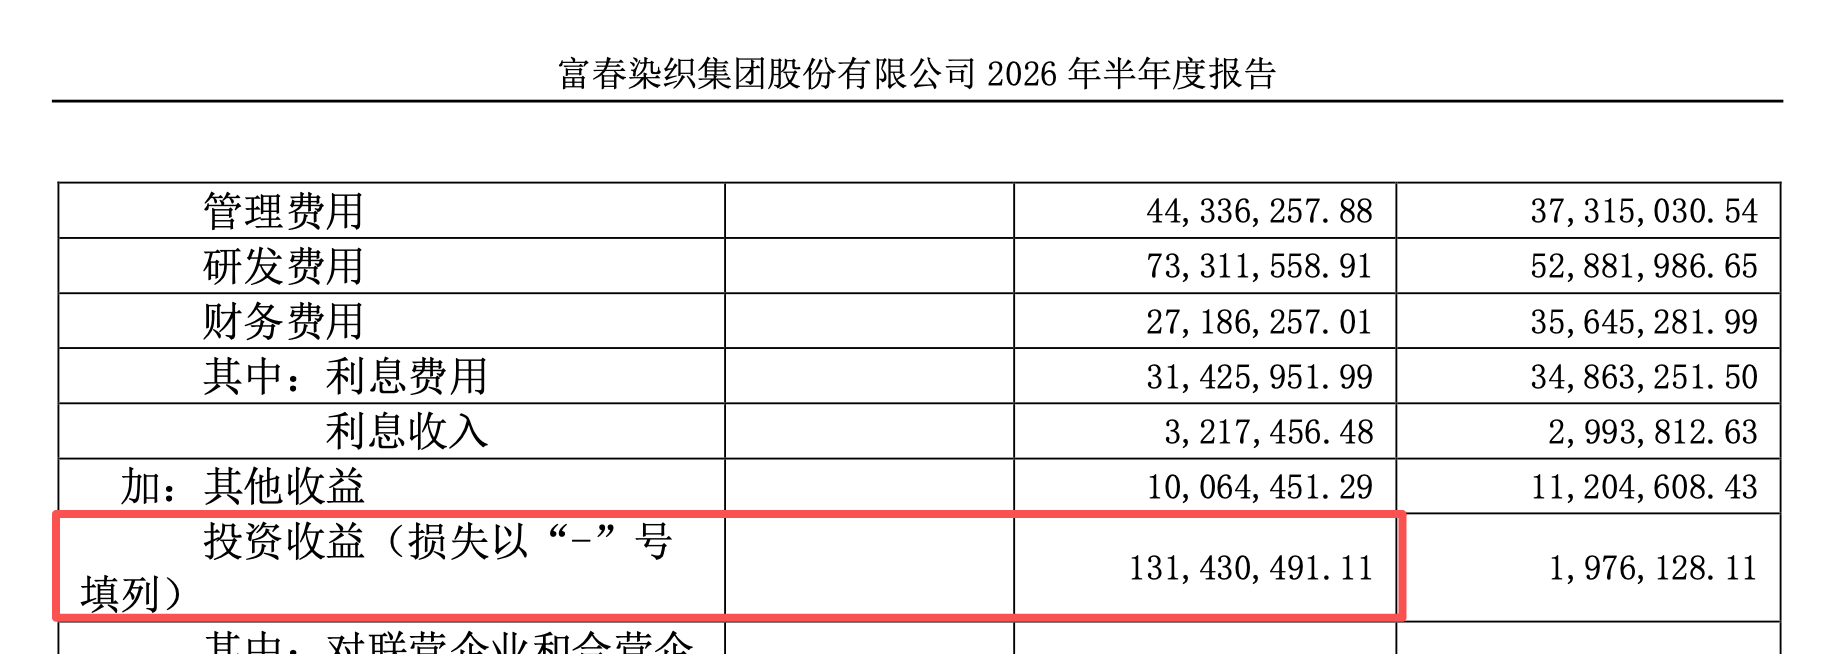
界面新闻注意到,富春染织半年报中透露,公司上半年投资收益达1.31亿元,远远高于上年同期的197.61万元,主要系处置衍生金融工具产生的收益增加所致。在业绩说明会上,副总经理、财务总监、董秘王金成也向投资者确认,归母净利润之所以增幅较大,就有投资收益的贡献。期货套期保值在锁定原材料成本风险的同时,也带来了可观的投资收益,这在一定程度上放大了利润的增幅。
来源:半年报

界面新闻以投资者身份致电富春染织,相关负责人表示,因为公司做了套保,在平仓之后,按照会计准则不能计入成本,所以就做成了投资收益。“我们做这个(棉花)已经多年,期货和股票不一样,可以做多也可以做空,只要方向踩对,就可能产生一定的利润”。

长江证券的研报对此有清晰的拆解:“2026Q2资产减值损失影响约0.2亿元,但期货平仓带动投资收益同比增加0.7亿元,带动公司归母净利润大幅增长”。这意味着,剔除期货收益的贡献后,主业经营的改善幅度虽然真实存在,但并没有归母净利润增速所显示的那么夸张。

当然投资者也需要清醒认识到,期货收益具有不确定性,2026年上半年的套保收益能否在下半年复制,存在变数。

界面新闻从业内人士处了解,郑棉行情走势聚焦四大核心变量。一是新疆棉花实际减产的幅度;二是秋冬纺织季的实际需求兑现情况;三是新棉收购价格变化情况;四是市场套保力量强弱。因此,未来郑棉大概率延续宽幅震荡、多空博弈加剧的格局,暂无明确单边趋势,操作层面需重点关注需求与供应端数据变化。

高增长下三大问题需关注

不过,富春染织有几个不容忽视的信号值得持续关注。

首先是经营现金流持续为负。

2026年上半年,公司经营活动产生的现金流量净额为-4.66亿元,虽然较上年同期的-5.04亿元有所收窄,但净流出的绝对规模依然庞大。对此,公司在业绩说明会上的解释是,有意加大了棉花、染化料等原材料备货所致。

存货数据印证了资金被大量占用的现实:2026年6月末时存货余额高达17.58亿元,较年初13.44亿元增长了30.79%。而在棉价走势存在不确定性的情况下,高存货或许也意味着潜在的跌价风险,对此,公司在半年报中亦专门有“风险提示”。

其次是股东减持计划正在实施中。

2026年9月初,公司公告富春投资和勤慧投资因“合伙人自身资金需求”,计划通过集中竞价方式合计减持不超过总股本1%的股份,减持期间为9月23日至12月22日。这两家合伙企业均为实际控制人的一致行动人,合计持股比例约8.13%。虽然1%的减持比例不算大,但在业绩预告发布前后这一敏感窗口期,减持行为的信号意义值得留意。

另外新材料业务的落地节奏尚不明确。

富春染织于2025年曾明确提出“第二赛道”战略,在经过详尽调研后,布局PEEK材料在人形机器人轻量化与半导体领域的应用。但根据中证鹏元2026年4月的评级报告,该PEEK项目预计总投资4亿元,累计已投资仅645万元,仍处于起步阶段,尚未形成规模化收入。9月30日时,副总经理、财务总监、董秘王金成还市场表示,项目“处于研发及产业化推进阶段,暂无重大产业化节点需要单独披露”。

同时,公司也表示2026年持续加码新材料领域,投资设立了浙江新材料公司,并竞得杭州银湖地块(12.5亩),按当地标准地要求,地块交付后6个月内开工,计划36个月内完成竣工验收,距离形成规模化收入仍有相当距离。某接近上市公司人士告诉界面新闻,此项目还在推进中,公司刚招了一个团队在洽谈,土地都花了700多万元,研发后续也会随着做起来。

可以说,富春染织2026年前三季度的业绩预增,是主业修复、成本管控、期货收益三重因素共同作用的结果,但经营现金流的持续净流出、高企的存货水位、实控人一致行动人的减持计划以及新材料业务尚处早期的现实,都是额基本面持续改善下的真实存在。如何化解现实问题,考验着管理层智慧。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

富春染织前三季度净利润预增逾13倍,背后藏着哪些玄机?

投资收益或是最大贡献项。

界面新闻记者 赵阳戈

10月13日晚间,富春染织(605189.SH)“自愿”发布了一份令市场侧目的业绩预告:公司预计前三季度归母净利润达3.38亿元至3.78亿元,同比增长逾13倍。

从2025年的利润低谷到2026年的爆发式反弹,富春染织这份成绩单显得格外突出。在利好刺激下,富春染织14日直接“一字涨停”,给羸弱的市场增添一抹亮色。那么在新材料赛道的布局和主业经营现金流持续为负的隐忧之下,业绩高增的成色究竟如何?

主业修复的底层逻辑

富春染织是国内头部色纱生产企业,根据公告,公司预计2026年前三季度净利润为3.38亿元至3.78亿元,较去年同期增加了3.15亿元至3.55亿元,同比增加1347.69%到1519.01%;预计扣非净利润1.45亿元至1.85亿元,同比大幅度增加1063.36%到1384.29%。

界面新闻注意到,富春染织的业绩反弹并非无迹可寻。拐点最早出现在2025年第四季度,当季公司归母净利润同比大增138.53%,结束了此前连续多年的利润下滑态势。

进入2026年,增长曲线陡然陡峭:一季度归母净利润7329.74万元,二季度约1.06亿元,三季度预计攀升至1.58亿至1.98亿元,环比增幅在49%到86%之间。

支撑这一变化的首要因素是定价策略的主动调整。在业绩说明会上,富春染织副总经理、财务总监、董秘王金成坦言,自2025年下半年起对销售定价政策进行了调整,“企业的盈利能力明显好转”。

长江证券研报也印证了这一判断,指出“接单策略调整成效显著,同时大宗商品棉花及染化料价格上涨预计带动产品提价,格局优化预计也有助于加工费上涨”。

更深层的变化来自生产端的效率提升。公司在业绩预告中明确将增长归因于“智能工厂作为新质生产力的重要载体充分释放效能,单位产品能耗和成本明显降低”。此前披露的半年报数据也显示,公司近年来持续投入智能化改造,全产业链协同效应释放,产能合理增长的同时单位能耗及生产成本显著降低。

此外,富春染织主要原材料就是棉花,占到生产总成本的70%左右,年均棉花需求量接近20万吨。公司自2022年设立期货部,通过棉花套期保值对冲价格波动风险。在面对投资者关于棉价下跌是否会侵蚀利润的提问时,公司回复称“做了棉花套期保值,所以棉价下跌对公司的影响不大”。与此同时,公司在应对价格上涨时,也有意加大了对棉花和染化料等原材料的备货。

投资收益的贡献

业绩预告中最引人注目的数字,是归母净利润超过13倍的同比增幅。但如果细看结构,利润的构成并不单一。

从数据上看,扣非净利润的增速明显低于归母净利润。前三季度扣非净利润与归母净利润的上限金额,存在着接近2亿元的差额,这部分主要来自非经常性损益,而投资收益是最大的贡献项。

界面新闻注意到,富春染织半年报中透露,公司上半年投资收益达1.31亿元,远远高于上年同期的197.61万元,主要系处置衍生金融工具产生的收益增加所致。在业绩说明会上,副总经理、财务总监、董秘王金成也向投资者确认,归母净利润之所以增幅较大,就有投资收益的贡献。期货套期保值在锁定原材料成本风险的同时,也带来了可观的投资收益,这在一定程度上放大了利润的增幅。

来源:半年报

界面新闻以投资者身份致电富春染织,相关负责人表示,因为公司做了套保,在平仓之后,按照会计准则不能计入成本,所以就做成了投资收益。“我们做这个(棉花)已经多年,期货和股票不一样,可以做多也可以做空,只要方向踩对,就可能产生一定的利润”。

长江证券的研报对此有清晰的拆解:“2026Q2资产减值损失影响约0.2亿元,但期货平仓带动投资收益同比增加0.7亿元,带动公司归母净利润大幅增长”。这意味着,剔除期货收益的贡献后,主业经营的改善幅度虽然真实存在,但并没有归母净利润增速所显示的那么夸张。

当然投资者也需要清醒认识到,期货收益具有不确定性,2026年上半年的套保收益能否在下半年复制,存在变数。

界面新闻从业内人士处了解,郑棉行情走势聚焦四大核心变量。一是新疆棉花实际减产的幅度;二是秋冬纺织季的实际需求兑现情况;三是新棉收购价格变化情况;四是市场套保力量强弱。因此,未来郑棉大概率延续宽幅震荡、多空博弈加剧的格局,暂无明确单边趋势,操作层面需重点关注需求与供应端数据变化。

高增长下三大问题需关注

不过,富春染织有几个不容忽视的信号值得持续关注。

首先是经营现金流持续为负。

2026年上半年,公司经营活动产生的现金流量净额为-4.66亿元,虽然较上年同期的-5.04亿元有所收窄,但净流出的绝对规模依然庞大。对此,公司在业绩说明会上的解释是,有意加大了棉花、染化料等原材料备货所致。

存货数据印证了资金被大量占用的现实:2026年6月末时存货余额高达17.58亿元,较年初13.44亿元增长了30.79%。而在棉价走势存在不确定性的情况下,高存货或许也意味着潜在的跌价风险,对此,公司在半年报中亦专门有“风险提示”。

其次是股东减持计划正在实施中。

2026年9月初,公司公告富春投资和勤慧投资因“合伙人自身资金需求”,计划通过集中竞价方式合计减持不超过总股本1%的股份,减持期间为9月23日至12月22日。这两家合伙企业均为实际控制人的一致行动人,合计持股比例约8.13%。虽然1%的减持比例不算大,但在业绩预告发布前后这一敏感窗口期,减持行为的信号意义值得留意。

另外新材料业务的落地节奏尚不明确。

富春染织于2025年曾明确提出“第二赛道”战略,在经过详尽调研后,布局PEEK材料在人形机器人轻量化与半导体领域的应用。但根据中证鹏元2026年4月的评级报告,该PEEK项目预计总投资4亿元,累计已投资仅645万元,仍处于起步阶段,尚未形成规模化收入。9月30日时,副总经理、财务总监、董秘王金成还市场表示,项目“处于研发及产业化推进阶段,暂无重大产业化节点需要单独披露”。

同时,公司也表示2026年持续加码新材料领域,投资设立了浙江新材料公司,并竞得杭州银湖地块(12.5亩),按当地标准地要求,地块交付后6个月内开工,计划36个月内完成竣工验收,距离形成规模化收入仍有相当距离。某接近上市公司人士告诉界面新闻,此项目还在推进中,公司刚招了一个团队在洽谈,土地都花了700多万元,研发后续也会随着做起来。

可以说,富春染织2026年前三季度的业绩预增,是主业修复、成本管控、期货收益三重因素共同作用的结果,但经营现金流的持续净流出、高企的存货水位、实控人一致行动人的减持计划以及新材料业务尚处早期的现实,都是额基本面持续改善下的真实存在。如何化解现实问题,考验着管理层智慧。

未经正式授权严禁转载本文,侵权必究。