
正在阅读:

陕西首富的硬科技豪局

扫一扫下载界面新闻APP

陕西首富的硬科技豪局

一场“以消费养科技”突围。

文 | 庄鑫

手握三家上市公司的陕西首富,今年以来开启密集扫货模式。

在旗下平台业绩集体承压的背景下,从商业航天到可控核聚变,从水面自动驾驶到AI数据中心供电,严建亚持续大手笔对外投资,上演一场资本大佬的硬科技围猎。

资本版图极速扩张

近日,陕西首富严建亚的“买买买”清单,再+1。

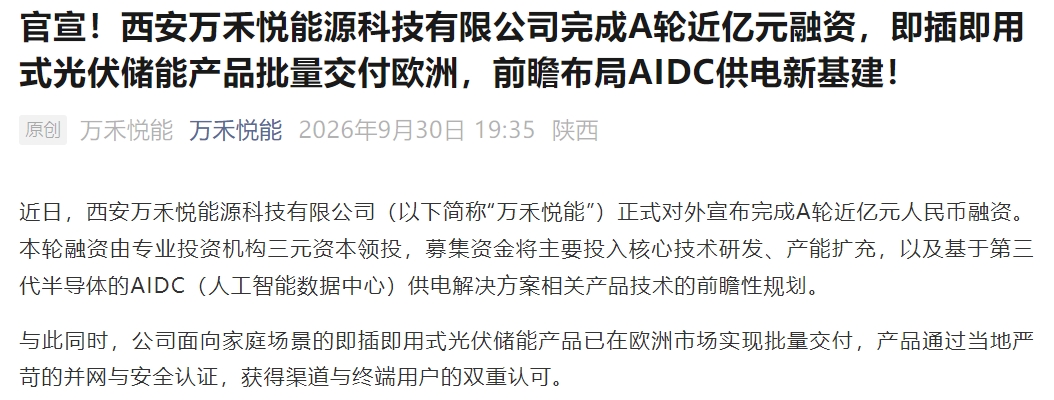
9月底,西安万禾悦能源科技有限公司(简称“万禾悦能”)对外宣布完成A轮融资,金额近亿元人民币,领投的正是严建亚实控的三元资本。
图源:万禾悦能

短短半年时间,严建亚频频出手,投资节奏明显加快。

3月,旗下三角防务牵头设立西部航天科技(陕西)集团;4月,三角防务入股液体火箭发动机企业九州云箭、严建亚个人增资西测测试子公司吉通力;5月,三元资本参与星环聚能A+轮融资。

7月,三元资本跟投欧卡智舶C轮;9月,通过三元玖和参与*ST西旅预重整;再到近期,三元资本领投AI数据中心供电企业万禾悦能。一连串资本动作,迅速引发市场关注。

从资本运作路径看,这一系列操作可清晰拆为两大主线:

一是上市公司重整收购。严建亚通过旗下三元玖和拟出资5.17亿元认购*ST西旅转增股份,若重整计划经债权人表决、法院裁定落地,*ST西旅将成为其手握的第四家上市平台。

这并非其首次通过股权交易扩充上市版图。2025年11月底,严建亚以约4.51亿元受让三人行(605168.SH)8%股份,2026年2月完成过户,成为其第二大股东。

再从三角防务(2019年上市)、巨子生物(2022年港交所上市)算起,严建亚的上市平台矩阵,正沿着“孵化自建+股权战略布局”两条路径拓展。

二是硬科技股权投资。如果说重整收购是在“拿平台”,其余大部分项目,则属于一级市场硬科技股权投资,主要由严建亚实控的私募平台三元资本、上市公司主体与个人资金多渠道完成,标的覆盖商业航天、可控核聚变、水面无人船、AI算力中心供电、高端装备检测等领域。

三大平台同期承压

要读懂这场密集扫货,得先看清严建亚手里的三块“压舱石”。

其参控股的三家上市平台,几乎同时驶入低速区,2026年上半年盈利普遍走弱。

先看巨子生物(02367.HK),根据其2025年财报数据,2025年营收55.19亿元、同比微降0.4%,归母净利润19.15亿元、同比下滑7.2%,这是其上市以来首次出现营收、利润“双降”。

2026年上半年营收29.18亿元、同比再降6.3%,归母净利润9.40亿元、同比下滑20.5%,利润降幅明显大于收入降幅。这家“重组胶原蛋白第一股”,已经走过了最陡峭的成长曲线。

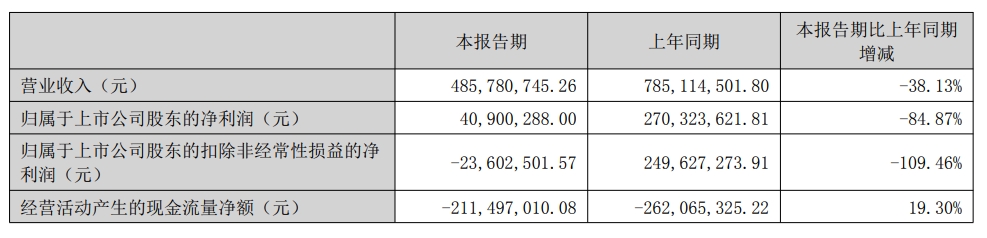
三角防务(300775.SZ)的承压更直接。其2025年财报显示,2025年营收15.89亿元、扣非归母净利润3.51亿元;到2026年上半年,营收降至4.86亿元、同比下滑38.13%,归母净利润仅4090万元、同比下滑84.87%,扣非净利润亏损2360.25万元,由盈转亏。军工审价与订单节奏的扰动,让这块重资产压舱石短期吃紧。
图源:三角防务2026半年度报告

三人行(605168.SH)则呈现典型的“增收不增利”。根据其2026年半年报,2026年上半年营收19.81亿元、同比增长19.55%,但归母净利润7886万元、同比下滑45.31%,主因是所持华润饮料股权产生约7385万元公允价值变动损失;剔除该因素后,扣非净利润同比微增1.29%。

三大平台,各有各“难念的经”。巨子生物需消化渠道调整和新品兑现不确定性;三角防务则需应对转债转股不畅、募投产能爬坡与订单波动的多重压力;三人行营收保持增长,但受投资资产公允价值拖累,账面利润大幅缩水,主业成色仍待持续验证。

消费、军工、营销,三条旧曲线同时进入平台期,这意味着,严建亚必须为这个家族资本集团,找到新的增长引擎。

于是,市场可以看到,这位2025年10月与妻子范代娣以330亿元身家位列《2025胡润百富榜》第191位的新晋陕西首富,如今正在开启“第二次创业”:

从手握巨子生物、三角防务、三人行三家上市公司的实业家,转向横跨消费生物、军工新材料、数字营销、文旅、商业航天、可控核聚变、AI数据中心供电的资本平台掌舵人。

这既是对主业进入平稳期后的主动突围,也是一场以杠杆和长周期为筹码的考验。

掘金本土科创资源

看清三块“压舱石”的处境,再回头审视这半年的密集投资清单,严建亚打出的三张资本牌逻辑清晰。

第一张牌,抢占航天产业链话语权。

三角防务的看家本事是航空大型模锻件,长期处在产业链中上游,附加值有限,且受军工订单节奏牵制。

这一年严建亚把它往整机与总装环节猛推了三步:入股液氧甲烷火箭发动机龙头九州云箭,卡住火箭“心脏”环节;牵头设立西部航天科技集团,切入整星整箭、发射测控的全链条;增资吉通力补齐高端装备制造与检测能力。

从锻件到发动机、从部件到整星,不是简单投资几个项目,而是剑指航天产业链上的话语权位置——从上游供应商,变成产业链主。

第二张牌,构建一二级市场联动闭环。‌

严建亚正在把手里的上市平台当“资本出口”来搭:前端由三元资本在一级市场孵化硬科技项目,后端通过参股三人行补上数字营销与AI应用场景、拟入主*ST西旅拿下文旅场景平台,加上原有的港股消费平台(巨子生物)与A股军工平台(三角防务),形成一个“前端投资、后端分层证券化”的闭环。
图源:巨子生物官微

这意味着他投出的硬科技资产,未来不必完全依赖外部IPO市场寻找退出通道,具备注入自身上市平台的运作空间。

第三张牌,押注本土科创的先发机遇。

盘点严建亚这份投资清单,有一个共同特征——项目大多带着陕西本地科研力量的基因:

星环聚能孵化自陕西秦创原;欧卡智舶源自西工大与清华博士团队;万禾悦能落地西安高新区软件新城。

作为本地产业方,严建亚比跨区域财务VC更早接触项目、更看得懂技术路线、也更容易拿到份额,这是其在半年内密集出手的底层底气。

但三张牌,都押在同一个前提上:时间。

可控核聚变仍在装置建设阶段,商业化落地要以十年计;商业航天是公认的高投入长周期赛道,西部航天“千星百箭”目标才刚起步;万禾悦能更是连A轮都才刚落定,AI数据中心供电业务尚处布局期。

这些项目无一例外具备硬科技赛道的共同特征:研发投入高、验证周期长、短期难贡献利润。

赌注能否兑现,取决于技术验证、商业化跑通、证券化退出这三关,一关比一关难。

这一轮密集扫货,本质上是一次“以时间换空间”的下注——用今天成熟平台的现金流与信用,去换下一个十年的技术入场券。

依托消费反哺硬科技

严建亚这轮大手笔扫货的资金,主要从哪里来?

巨子生物依旧是家族最稳定的“现金奶牛”。仅2024、2025两个年度,公司合计派发股息约25亿元。按严建亚夫妇及相关主体持股过半测算,对应其持股可获得的权益分红超过14亿元。

质押是另一条补充渠道。2026年4月,严建亚将其持有的三人行1127万股办理质押,占其所持股份的66.82%,公告用途为“个人融资需求”,属实实在在的新增融资。

但“买买买”支撑起的二次创业,也面临不可避免的压力:

可控核聚变、商业航天、AI供电等“硬科技”领域都是需要多轮跟投的长周期赛道,*ST西旅的5.17亿元还要锁定三年,投资端是“越往后越要钱”。

反观现金流端,2026年上半年,巨子生物营收、净利双降,三角防务扣非净利润由盈转亏,三人行的利润亦被投资资产公允价值拖累。

当逐年加码的资本投入,遇上基本面承压的上市平台,“以消费养科技”这条路,考验才刚刚开始。

本文为转载内容,授权事宜请联系原著作权人。

三角防务

  • *ST西旅四折易主,陕西首富严建亚拿下第四家上市公司
  • 三角防务(300775.SZ):2026年中报净利润为4090.03万元、同比较去年同期下降84.87%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

陕西首富的硬科技豪局

一场“以消费养科技”突围。

文 | 庄鑫

手握三家上市公司的陕西首富,今年以来开启密集扫货模式。

在旗下平台业绩集体承压的背景下,从商业航天到可控核聚变,从水面自动驾驶到AI数据中心供电,严建亚持续大手笔对外投资,上演一场资本大佬的硬科技围猎。

资本版图极速扩张

近日,陕西首富严建亚的“买买买”清单,再+1。

9月底,西安万禾悦能源科技有限公司(简称“万禾悦能”)对外宣布完成A轮融资,金额近亿元人民币,领投的正是严建亚实控的三元资本。

图源:万禾悦能

短短半年时间,严建亚频频出手,投资节奏明显加快。

3月,旗下三角防务牵头设立西部航天科技(陕西)集团;4月,三角防务入股液体火箭发动机企业九州云箭、严建亚个人增资西测测试子公司吉通力;5月,三元资本参与星环聚能A+轮融资。

7月,三元资本跟投欧卡智舶C轮;9月,通过三元玖和参与*ST西旅预重整;再到近期,三元资本领投AI数据中心供电企业万禾悦能。一连串资本动作,迅速引发市场关注。

从资本运作路径看,这一系列操作可清晰拆为两大主线:

一是上市公司重整收购。严建亚通过旗下三元玖和拟出资5.17亿元认购*ST西旅转增股份,若重整计划经债权人表决、法院裁定落地,*ST西旅将成为其手握的第四家上市平台。

这并非其首次通过股权交易扩充上市版图。2025年11月底,严建亚以约4.51亿元受让三人行(605168.SH)8%股份,2026年2月完成过户,成为其第二大股东。

再从三角防务(2019年上市)、巨子生物(2022年港交所上市)算起,严建亚的上市平台矩阵,正沿着“孵化自建+股权战略布局”两条路径拓展。

二是硬科技股权投资。如果说重整收购是在“拿平台”,其余大部分项目,则属于一级市场硬科技股权投资,主要由严建亚实控的私募平台三元资本、上市公司主体与个人资金多渠道完成,标的覆盖商业航天、可控核聚变、水面无人船、AI算力中心供电、高端装备检测等领域。

三大平台同期承压

要读懂这场密集扫货,得先看清严建亚手里的三块“压舱石”。

其参控股的三家上市平台,几乎同时驶入低速区,2026年上半年盈利普遍走弱。

先看巨子生物(02367.HK),根据其2025年财报数据,2025年营收55.19亿元、同比微降0.4%,归母净利润19.15亿元、同比下滑7.2%,这是其上市以来首次出现营收、利润“双降”。

2026年上半年营收29.18亿元、同比再降6.3%,归母净利润9.40亿元、同比下滑20.5%,利润降幅明显大于收入降幅。这家“重组胶原蛋白第一股”,已经走过了最陡峭的成长曲线。

三角防务(300775.SZ)的承压更直接。其2025年财报显示,2025年营收15.89亿元、扣非归母净利润3.51亿元;到2026年上半年,营收降至4.86亿元、同比下滑38.13%,归母净利润仅4090万元、同比下滑84.87%,扣非净利润亏损2360.25万元,由盈转亏。军工审价与订单节奏的扰动,让这块重资产压舱石短期吃紧。

图源:三角防务2026半年度报告

三人行(605168.SH)则呈现典型的“增收不增利”。根据其2026年半年报,2026年上半年营收19.81亿元、同比增长19.55%,但归母净利润7886万元、同比下滑45.31%,主因是所持华润饮料股权产生约7385万元公允价值变动损失;剔除该因素后,扣非净利润同比微增1.29%。

三大平台,各有各“难念的经”。巨子生物需消化渠道调整和新品兑现不确定性;三角防务则需应对转债转股不畅、募投产能爬坡与订单波动的多重压力;三人行营收保持增长,但受投资资产公允价值拖累,账面利润大幅缩水,主业成色仍待持续验证。

消费、军工、营销,三条旧曲线同时进入平台期,这意味着,严建亚必须为这个家族资本集团,找到新的增长引擎。

于是,市场可以看到,这位2025年10月与妻子范代娣以330亿元身家位列《2025胡润百富榜》第191位的新晋陕西首富,如今正在开启“第二次创业”:

从手握巨子生物、三角防务、三人行三家上市公司的实业家,转向横跨消费生物、军工新材料、数字营销、文旅、商业航天、可控核聚变、AI数据中心供电的资本平台掌舵人。

这既是对主业进入平稳期后的主动突围,也是一场以杠杆和长周期为筹码的考验。

掘金本土科创资源

看清三块“压舱石”的处境,再回头审视这半年的密集投资清单,严建亚打出的三张资本牌逻辑清晰。

第一张牌,抢占航天产业链话语权。

三角防务的看家本事是航空大型模锻件,长期处在产业链中上游,附加值有限,且受军工订单节奏牵制。

这一年严建亚把它往整机与总装环节猛推了三步:入股液氧甲烷火箭发动机龙头九州云箭,卡住火箭“心脏”环节;牵头设立西部航天科技集团,切入整星整箭、发射测控的全链条;增资吉通力补齐高端装备制造与检测能力。

从锻件到发动机、从部件到整星,不是简单投资几个项目,而是剑指航天产业链上的话语权位置——从上游供应商,变成产业链主。

第二张牌,构建一二级市场联动闭环。‌

严建亚正在把手里的上市平台当“资本出口”来搭:前端由三元资本在一级市场孵化硬科技项目,后端通过参股三人行补上数字营销与AI应用场景、拟入主*ST西旅拿下文旅场景平台,加上原有的港股消费平台(巨子生物)与A股军工平台(三角防务),形成一个“前端投资、后端分层证券化”的闭环。

图源:巨子生物官微

这意味着他投出的硬科技资产,未来不必完全依赖外部IPO市场寻找退出通道,具备注入自身上市平台的运作空间。

第三张牌,押注本土科创的先发机遇。

盘点严建亚这份投资清单,有一个共同特征——项目大多带着陕西本地科研力量的基因:

星环聚能孵化自陕西秦创原;欧卡智舶源自西工大与清华博士团队;万禾悦能落地西安高新区软件新城。

作为本地产业方,严建亚比跨区域财务VC更早接触项目、更看得懂技术路线、也更容易拿到份额,这是其在半年内密集出手的底层底气。

但三张牌,都押在同一个前提上:时间。

可控核聚变仍在装置建设阶段,商业化落地要以十年计;商业航天是公认的高投入长周期赛道,西部航天“千星百箭”目标才刚起步;万禾悦能更是连A轮都才刚落定,AI数据中心供电业务尚处布局期。

这些项目无一例外具备硬科技赛道的共同特征:研发投入高、验证周期长、短期难贡献利润。

赌注能否兑现,取决于技术验证、商业化跑通、证券化退出这三关,一关比一关难。

这一轮密集扫货,本质上是一次“以时间换空间”的下注——用今天成熟平台的现金流与信用,去换下一个十年的技术入场券。

依托消费反哺硬科技

严建亚这轮大手笔扫货的资金,主要从哪里来?

巨子生物依旧是家族最稳定的“现金奶牛”。仅2024、2025两个年度,公司合计派发股息约25亿元。按严建亚夫妇及相关主体持股过半测算,对应其持股可获得的权益分红超过14亿元。

质押是另一条补充渠道。2026年4月,严建亚将其持有的三人行1127万股办理质押,占其所持股份的66.82%,公告用途为“个人融资需求”,属实实在在的新增融资。

但“买买买”支撑起的二次创业,也面临不可避免的压力:

可控核聚变、商业航天、AI供电等“硬科技”领域都是需要多轮跟投的长周期赛道,*ST西旅的5.17亿元还要锁定三年,投资端是“越往后越要钱”。

反观现金流端,2026年上半年,巨子生物营收、净利双降,三角防务扣非净利润由盈转亏,三人行的利润亦被投资资产公允价值拖累。

当逐年加码的资本投入,遇上基本面承压的上市平台,“以消费养科技”这条路,考验才刚刚开始。

本文为转载内容,授权事宜请联系原著作权人。