


界面新闻记者 | 宋佳楠
10月14日,数据机构Omdia发布的2026年第三季度中国大陆智能手机统计数据显示,本季度国内智能手机总出货量5930万台,同比下滑12%,创下自2013年以来同期最低出货水平。市场格局出现明显分化,前五品牌中只有华为与苹果实现正增长。
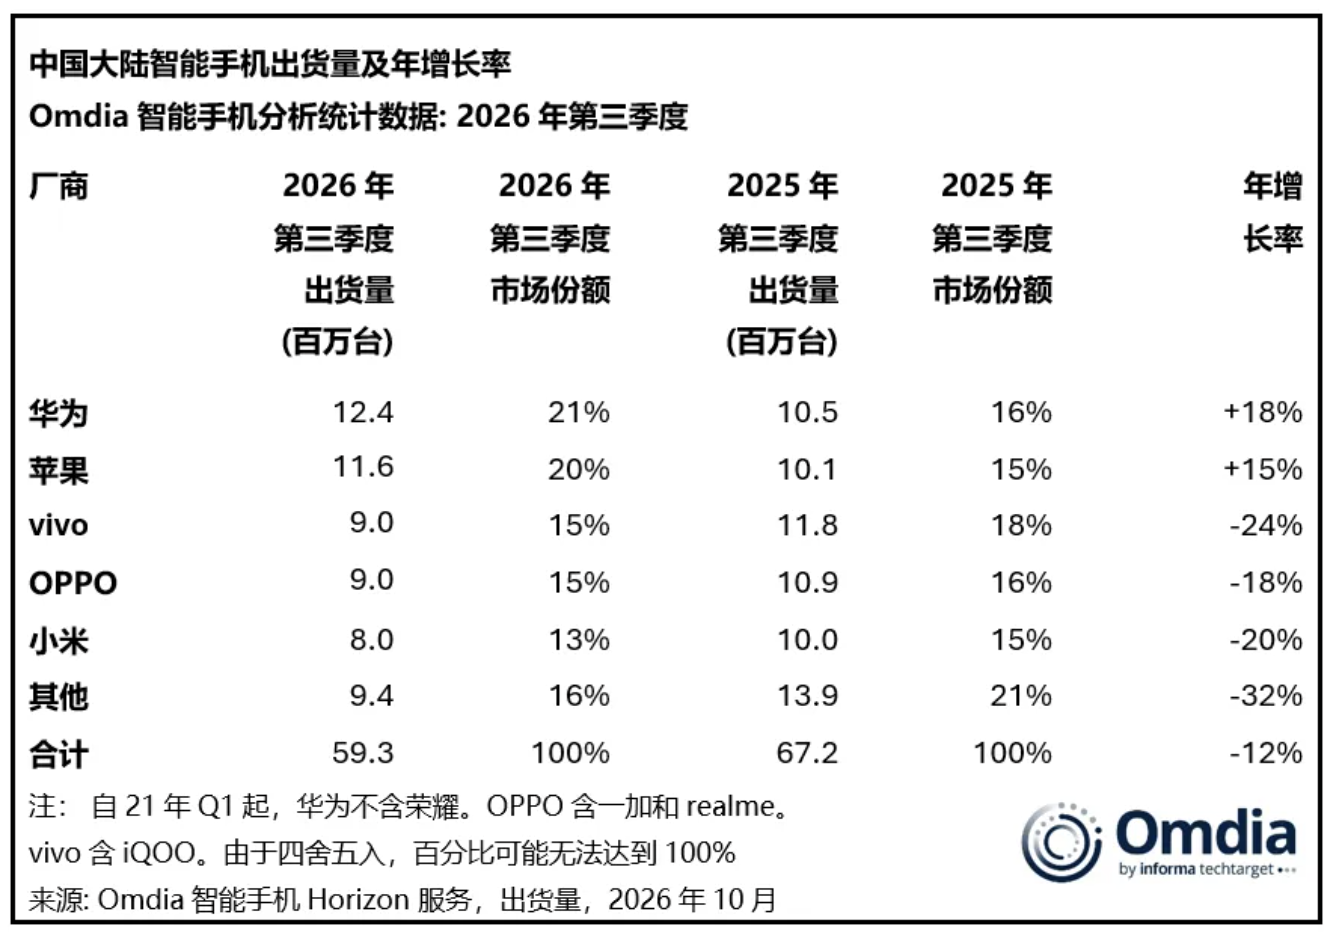
从厂商分项数据来看,华为以1240万台的季度出货量位居国内市场首位,市场份额达到21%,对比2025年三季度1050万台、16%的市场份额,出货量同比增幅18%。华为主要依托全价位段产品矩阵、成熟的定价策略、鸿蒙系统生态迭代以及 “阔屏”形态新品热销,持续巩固市场领先位置。
苹果紧随其后,三季度出货1160万台,占据20%市场份额;去年同期出货量为1010万台,份额15%,年增长率15%。华为和苹果两大品牌合计拿下41%的国内市场份额,几乎占据国内智能手机市场的半壁江山。
Omdia指出,苹果在今年调整产品发布节奏,9月仅推出Pro系列产品,数字标准版等产品移至次年发布的策略正式落地。苹果发布周期的变化,不仅会改变苹果自身的全年出货曲线,也给本土厂商带来竞争窗口的变化,本土品牌需要匹配调整新品上市节奏、资源投放与产品组合策略,抓住苹果新旧产品交替的市场空档。
其余本土品牌在三季度均迎来不同程度的下滑。vivo三季度出货900万台,市场份额15%,去年同期出货1180万台、份额18%,同比降幅24%。OPPO出货量同样为900万台,份额15%,对比去年三季度1090万台、16%份额,同比下跌18%。小米三季度出货800万台,市场份额13%;2025年三季度出货1000万台,份额15%,同比下滑20%。其余所有厂商合并出货940万台,市场份额合计16%,去年同期出货1390万台,份额21%,同比大幅下降32%。统计口径中华为不含荣耀,OPPO统计范围包含一加与realme,vivo纳入iQOO品牌。
市场两极分化的背后,存储器成本居高不下是全行业共同面对的核心压力。AI服务器抢占大量存储芯片产能,DRAM、NAND闪存价格持续走高,手机整机物料成本抬升。
在此背景下,厂商面临两难选择:上调终端售价会抑制消费者换机意愿,维持定价则压缩自身利润空间。报告显示,各大品牌采取了差异化应对策略。华为依托新品迭代与存量用户换机需求,持续深耕高端市场,依靠自研产品力对冲上游零部件涨价带来的冲击。苹果依靠成熟的供应链议价能力,稳定存储芯片采购规模,iPhone新品持续吸引国内高端消费群体。vivo、OPPO、小米等品牌则选择精简产品线,放缓中低端机型上新节奏,把资源向高端机型倾斜,控制产能,减少库存积压风险。
Omdia首席分析师侯林在报告解读中表示,存储价格在三季度来到阶段性高点,成本压力自上而下传导至终端产品,对各品牌出货表现形成不同程度冲击,市场分化进一步加剧。
国内手机市场承压并非孤立现象。Counterpoint同在14日发布的全球智能手机出货监测数据显示,2026年第三季度全球智能手机出货量同比下滑20%,跌至2012年以来同期最低水平。
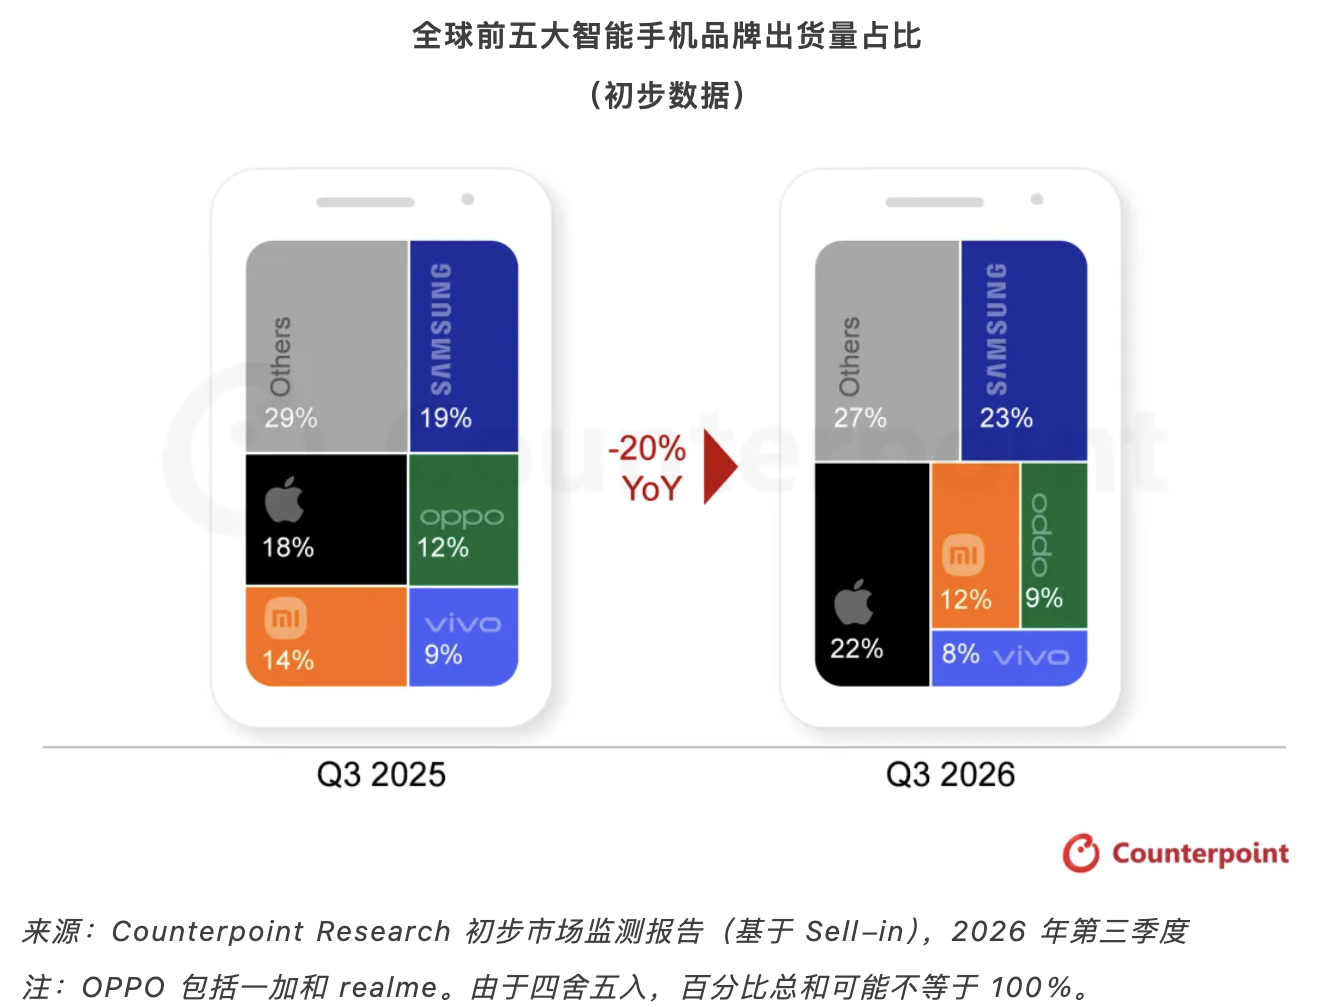
具体到品牌来看,全球前五厂商格局稳定,三星稳居全球第一,拿下23%的市场份额。三星在全球市场保持份额逆势提升,出货小幅下滑,依靠全球多元化市场布局抵御行业下行冲击。
苹果位列第二,份额22%。尽管出货量同比下降,苹果市场份额仍达到22%,为其历年第三季度首次突破20%。Counterpoint指出,苹果出货量下降主要源于基础款iPhone 18尚未推出,导致上市首月的渠道备货量少于一年前完整的iPhone 17系列。
小米、OPPO、vivo依次为全球第三至第五名,份额分别为10%、9%、8%。全球头部品牌合计占据72%市场份额,集中度同样持续走高。
海内外不同市场区域的品牌生存境遇并不相同。国内市场的结构性机会集中在高端赛道,华为、苹果的增长证明,具备产品壁垒的品牌依旧可以挖掘存量市场需求。而全球市场上,国产厂商仍能在东南亚、拉美等海外市场维持基本盘,对冲国内大盘萎缩带来的损失。
展望2026年剩余时间,国内手机市场依旧面临较大压力。Omdia预测,2026全年中国大陆智能手机出货量同比将下滑约7%。
Omdia资深分析师钟晓磊(Lucas Zhong)表示,中国智能手机市场的AI竞争焦点转向操作系统底层架构、Agent智能体任务完成度以及跨应用生态协同体验。当前行业虽然方案百花齐放,但智能体落地仍面临应用权限开放、协议统一、端侧算力约束等现实阻碍,多数产品尚处在技术验证向规模化商用过渡的阶段。在存储成本高企的大环境下,厂商需要平衡研发投入、硬件成本与终端定价,只有把AI能力转化为可落地的高频实用场景,才能够真正撬动存量市场的换机需求。
放眼全球市场,Counterpoint认为,在零部件成本高企、消费者购买力承压的背景下,OEM厂商正日益将盈利能力置于出货量增长之上。削减产量、精简产品线以及聚焦高端机型的趋势或将持续,而价格敏感型市场则因设备涨价和零部件供应受限而面临更大压力。在零部件成本和供应状况改善之前,全球智能手机出货量预计难以出现明显回升。
评论