
正在阅读:

刚刚,“非洲手机一哥”IPO了

扫一扫下载界面新闻APP

刚刚,“非洲手机一哥”IPO了

来自深圳。

文|融中财经

刚刚,港交所来了一位“非洲一哥”。

10月15日,传音控股(02636.HK,下称“传音”)开盘报34.96港元/股,市值超400亿港元。此前早在2019年,传音控股便在上海证券交易所科创板上市,此次成功赴港,传音也形成“A+H”双重上市格局。

外界对于“传音”,了解颇少,这是一家主要卖手机的公司,但在国内几乎没有存在感,大多数中国消费者没见过,也没用过它的手机。但在拉各斯的电子市场、内罗毕的街边小铺、亚的斯亚贝巴的工厂里,TECNO、itel、Infinix三块招牌随处可见。

弗若斯特沙利文的数据显示,2025年非洲市场卖出的手机里,有53.1%出自这家公司,是名副其实的“非洲一哥”,外界也称之为“非洲手机之王”。

非洲每卖出两部手机,就有一部来自传音

传音的故事,要从创始人竺兆江讲起。

1996年,刚从南昌航空大学机械电子工程专业毕业的竺兆江,进了当时如日中天的波导公司,从卖传呼机的业务员做起,一路干到了波导销售公司常务副总经理,负责国际业务开拓,也正是这期间竺兆江看到了非洲这片广袤市场。

2005年是很关键的一个节点。据工信部数据,彼时中国移动电话普及率来到了25.7%,首次超过了世界平均水平。而与之相对应的是,非洲移动电话普及率只有6%。也是这期间,“功能机”铺天盖地之际,“智能机”的概念也正悄然形成,拍照录像功能是那个年代“智能机”的代表功能。

于是在2006年,眼见功能机红利见顶,且国内山寨机泛滥的竺兆江,选择离开波导,把目光投向了非洲。在招股书里,传音也把当年看到的市场空白如实记载。十多年前,以非洲为代表的新兴市场人口庞大且增长迅速,但全球手机品牌的服务仍然不足,“甚少专门为满足当地消费者需求而设计的产品。”

2006年8月,传音在非洲上市了第一款手机“Tecno T780”,值得一提的是,这也是非洲第一部双卡双待手机。但竺兆江很快发现,非洲用户在意的不只是价格,要想占领更多市场份额,还需有低价之外的武器。

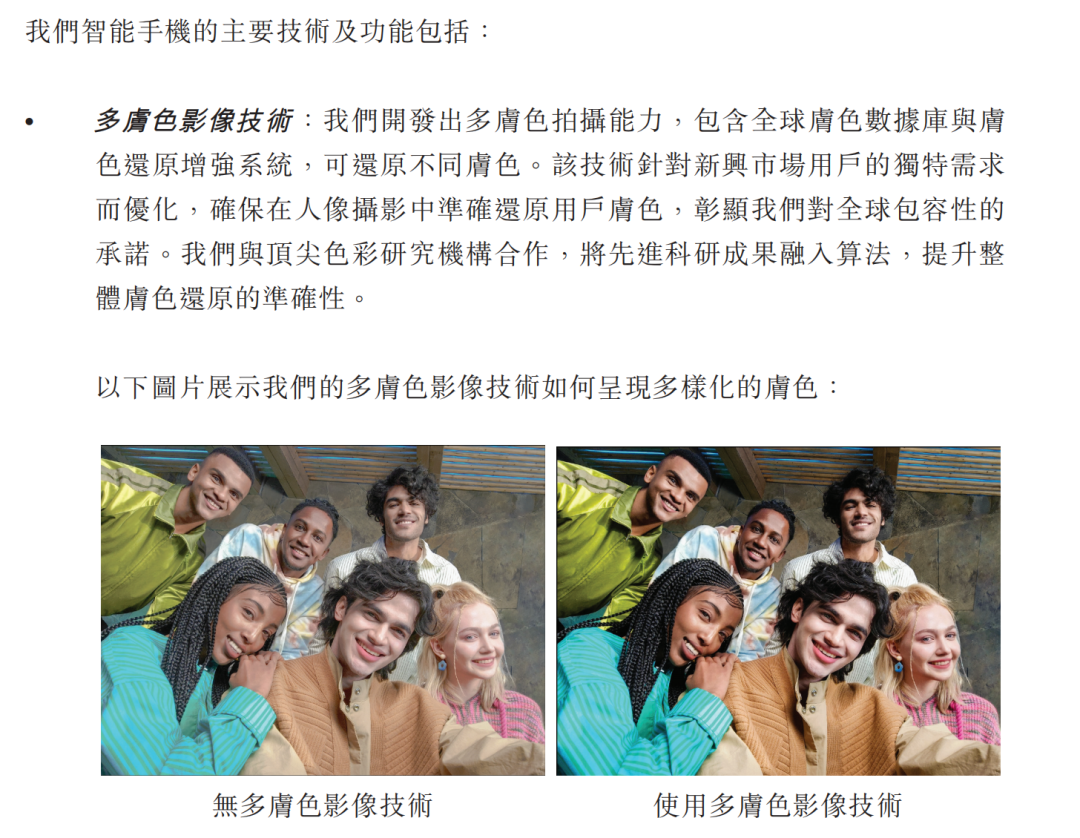
此后,传音便有了那些被反复讲述的本土化设计,针对电力不稳做超长待机,针对跨运营商资费高做多卡多待,针对当地人爱听音乐强化低音外放。最出圈的是其拍照急速,招股书写道,在非洲,肤色较深的用户拍照效果通常不尽如人意,传音为此开发了专为深肤色优化的成像技术,“为了解决这个问题,我们开发了搭载专为深肤色优化的先进成像技术的智能手机,显著提升了照片的清晰度及夜间成像质量。这些量身定制的创新引起了消费者的强烈共鸣,帮助我们更好地满足用户群的需求。”
这些为满足消费者需求而进行的本土化改造,最后都汇成了市场份额。根据弗若斯特沙利文的资料,按2025年手机销量计,传音在非洲排名第一,市场份额53.1%。招股书显示,2023年至2025年,传音在非洲分别卖出10566万部、10399万部和9112万部手机。简而言之,非洲每卖出两部手机,就有一部来自传音。
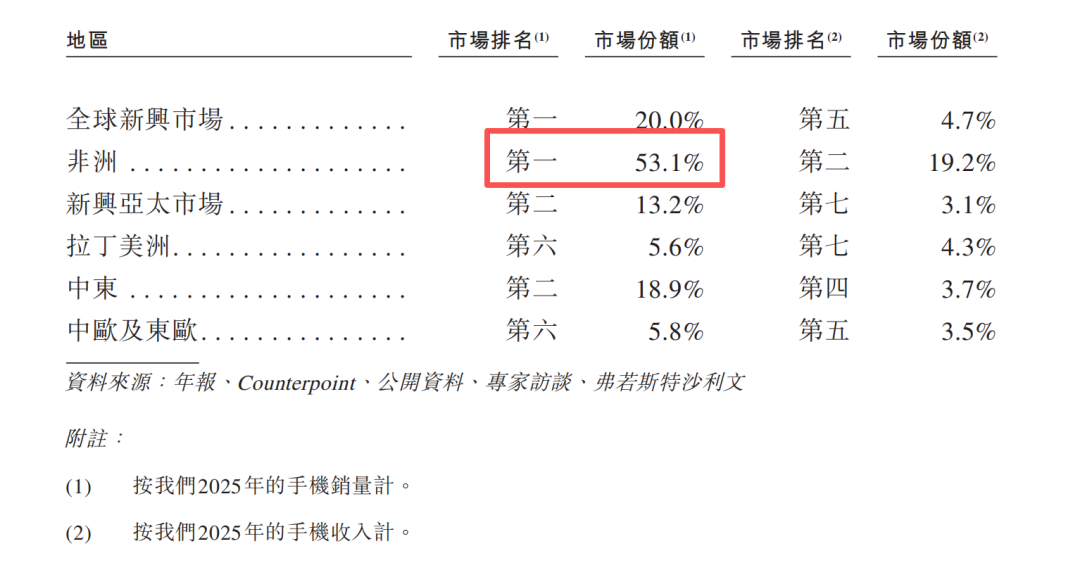
不过值得关注的是,销量第一和收入第一是两回事。同样按弗若斯特沙利文的口径,以2025年手机收入计,传音在非洲排名第二,份额19.2%。意味着53.1%的销量份额,对应的是不到两成的收入份额。

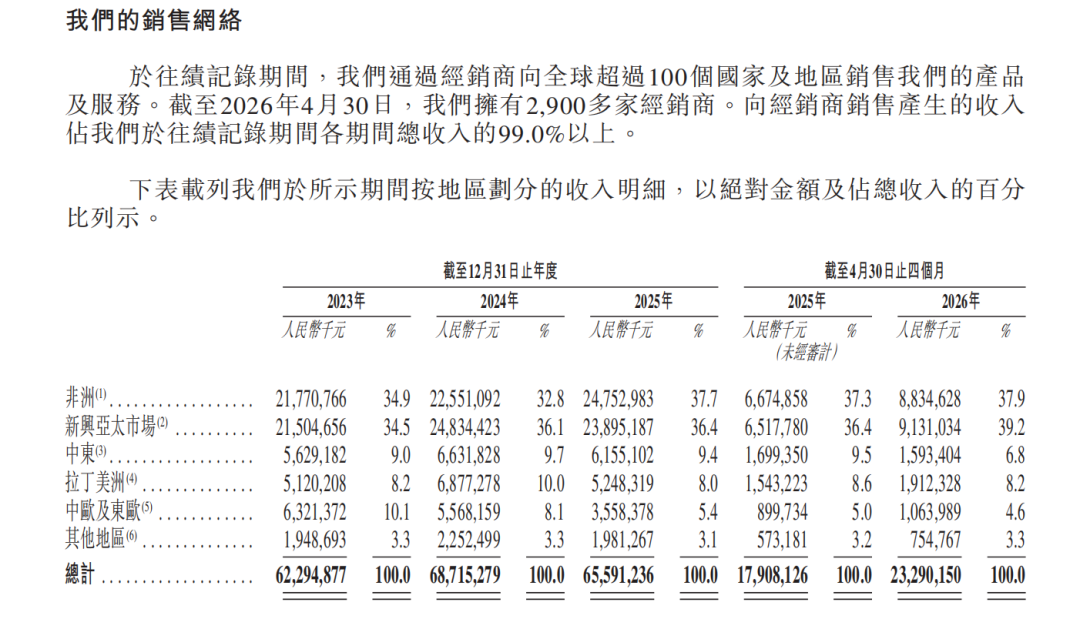
撑起“非洲手机之王”的,是一张又密又深的渠道网。截至2026年4月30日,传音拥有2900多家经销商,向经销商销售产生的收入占各期总收入的99%以上;公司已在30个海外国家及地区设立附属公司,产品销往100多个国家和地区。

走出非洲,也走进红海

非洲之外,传音想把同一套打法复制出去。

招股书写道,在非洲积累的消费者洞察和本地化销售网络建设经验,“使我们能够扩展至非洲以外的全球其他主要新兴市场并复制我们的成功。”

东南亚是其中一个例子。这片市场的智能手机用户以年轻人为主,不少人买手机是为了打游戏。传音便专门做游戏旗舰,配上磁吸式无线充电风扇、磁吸散热外壳和3D均温板液冷,主打边充电边散热、长时间高帧率。

弗若斯特沙利文的数据显示,按2025年手机销量计,传音在全球新兴市场排名第一,份额20.0%;在新兴亚太市场和中东均排名第二,份额分别为13.2%和18.9%;在拉丁美洲、中欧及东欧排名第六。

收入结构的变化更直观。2023年,非洲贡献收入217.71亿元,新兴亚太市场215.05亿元,两者几乎持平。2024年,新兴亚太市场以248.34亿元超过非洲的225.51亿元;2025年,非洲以247.53亿元重新反超。到2026年前四个月,新兴亚太市场收入91.31亿元,占比39.2%,又压过了非洲的88.35亿元。
但在开疆拓土的路上,传音也面临竞争。

众所周知,小米、realme、荣耀这几年也在密集出海,主打的同样是性价比。有媒体援引数据称,2025年第二季度小米在非洲出货增长32%,荣耀增长161%。传音数据也显示,传音在非洲的手机销量从2023年的10566万部降到2025年的9112万部,意味着三年间销量不增反降。

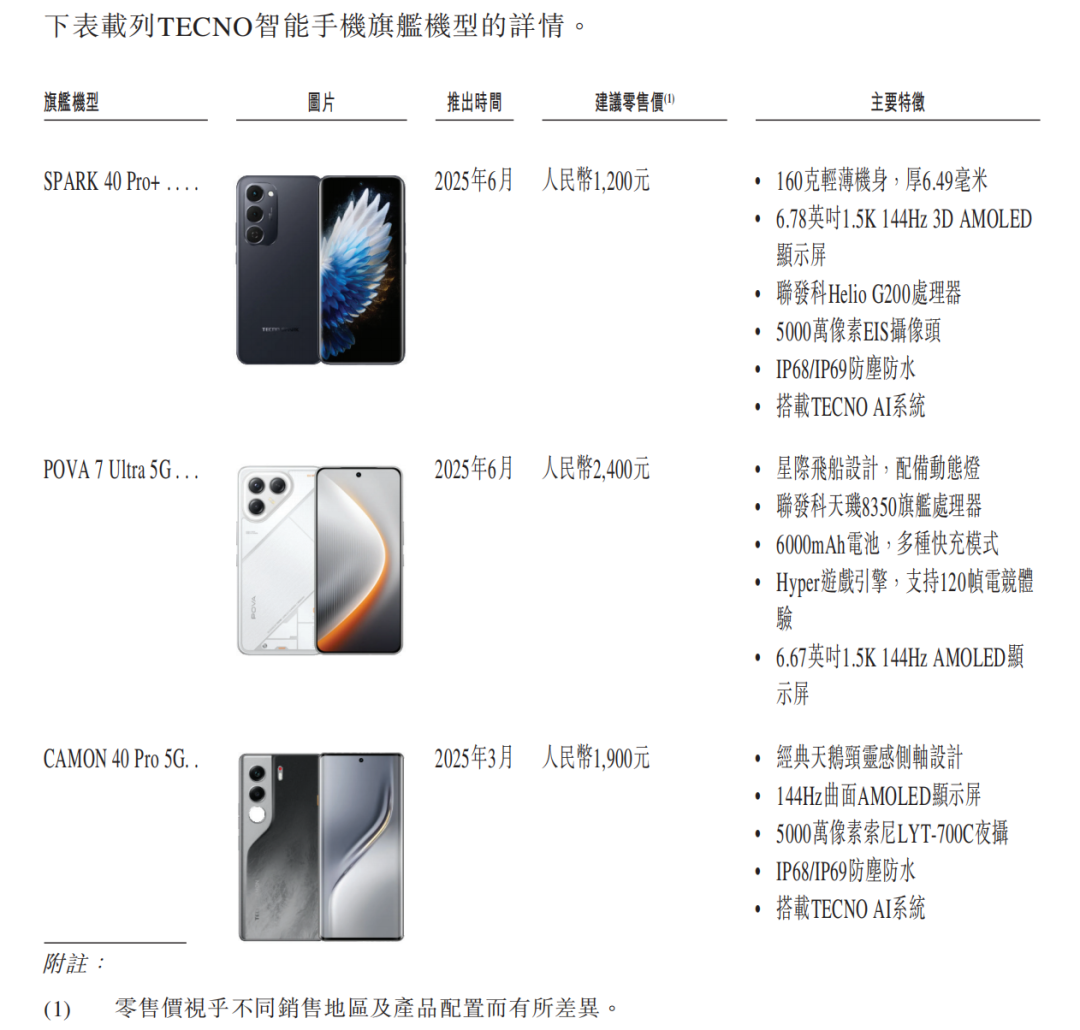
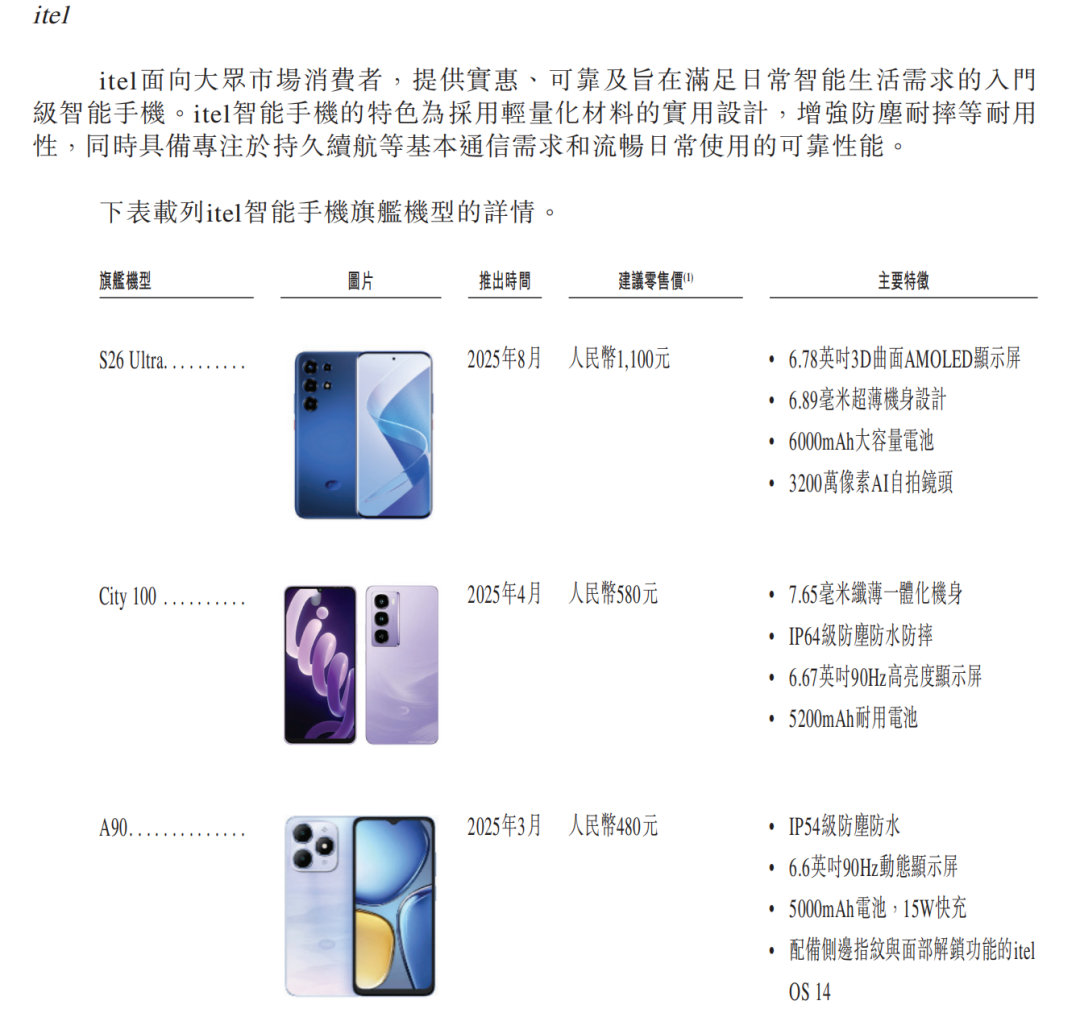
上游的压力同时袭来。传音在年报中表示,存储等元器件价格大幅上涨,对产品成本和毛利率造成影响。但从传音放出的主要智能机产品图示来看,传音的产品多集中在百元机、千元机价位段,意味着把成本压力传导到终端售价的空间相当有限。
数据显示,2023年至2025年,传音营收分别为622.95亿元、687.15亿元和655.91亿元,净利润分别为55.87亿元、55.97亿元和26.05亿元;毛利率从23.2%降到20.9%,再滑到18.7%。

好在进入2026年情况有所好转。招股书显示,2026年前四个月传音营收232.90亿元,较上年同期的179.08亿元增长30.1%。其中非洲收入增长32.4%,销量却与上年同期基本持平,均为2580万部左右。2026年年中报显示,上半年传音净利润17.73亿元,同比增长46%。

来自深圳

这次港股IPO,传音拉来了11家基石投资者,合计认购约12.455亿港元。按最终发售价35.30港元计算,基石投资者将认购约3528万股,占基础发售股份的四成左右,且须锁定至少六个月。

名单里有熟悉的国际长线资金和国内机构。其中,新加坡政府投资公司GIC认购1700万美元,易方达认购1600万美元,Millennium、才华资本、奇点资产各认购1500万美元,中银理财认购1000万美元。

另一半名字,多数来自产业链。比如,比亚迪全资附属的金兴环球认购1500万美元。联发科全资拥有的Digimoc认购900万美元。招股书显示,联发科旗下的CSAML本就是传音第二大股东,发行前持股6.22%。招股书列出的旗舰机型里,TECNO SPARK 40 Pro+搭载联发科Helio G200,POVA 7 Ultra和Infinix GT 30 Pro搭载的都是联发科天玑8350。

存储一侧来的合作伙伴更多。江波龙认购3000万美元,是基石中出手最大的一家。宏芯宇香港认购4000万港元,据格隆汇援引宏芯宇招股书,这家公司是国内最大的未上市独立存储器厂商,客户名单里就有传音。科宇盛达则认购500万美元。

有意思的是,这种关系是双向的。

一个多月前,江波龙在港股挂牌上市,传音旗下的传音国际作为基石投资者认购了2500万美元,同在那份基石名单上的,也有宏芯宇。

江波龙之外,传音今年在存储和AI硬件上还落了两子。7月27日,长鑫科技登陆科创板,发行价8.66元,重庆传音出现在其战略配售名单中;更往前,今年5月,AI会议耳机厂商未来智能宣布完成亿元级A+轮融资,传音参投,双方约定共同研发下一代AI Agent硬件。

关于此次IPO的募资去向,招股书也列得清楚,主要投向AI与终端技术研发、全球品牌与渠道扩建,以及移动互联网与物联网生态布局。在招股书的战略清单里,排在第一条的是“稳固我们在非洲的市场地位,持续拓展全球新兴市场。”

手机之外,传音的生意触角也在逐渐向四周延展。招股书显示,传音的手机收入占比从2023年的92.0%降到2026年前四个月的86.8%;同期物联网产品及其他收入占比从6.7%升到11.7%,2026年前四个月达到27.21亿元。其中储能产品增长最快,2023年收入不到420万元,2025年做到3.58亿元,2026年前四个月已达4.55亿元,超过了2025年全年。轻型电动出行设备2025年收入1.44亿元。移动互联网服务2025年收入9.42亿元,背后是月活超过3亿的传音OS,以及月活约5000万的音乐平台Boomplay。

不管是储能、电动出行还是AI硬件,传音的这些新生意,和它最早的手机生意一样,都是从同一座城市出发的。

这座城市便是传音总部所在地深圳。2006年,竺兆江在香港注册了传音的前身公司,从那里起步做手机生意;2013年,深圳传音控股成立,公司的重心从此落在深圳;2023年12月,公司搬进南山区留仙洞总部基地的传音大厦。

扎根深圳的不只是传音的总部,还有其供应链。例如这次基石名单上出手最大的江波龙,总部同样在深圳。传音是江波龙的客户,一个多月前又做了它港股上市的基石投资者;这一次,江波龙反过来拿出3000万美元,认购传音的H股。

与此同时,像传音这样从深圳走向资本市场的公司,今年格外多。据融中财经不完全统计,2026年迄今,深圳这片土地有超20家公司完成IPO。未来,深圳这片创投沃土势必还将跑出更多IPO。

本文为转载内容,授权事宜请联系原著作权人。

传音

3.1k
  • 10月14日投资早报|传音控股H股发行价每股35.30港元,片仔癀:董事长暨法定代表人离任,富春染织前三季度净利润同比预增1347.69%—1519.01%
  • 传音控股:发售价定为每股H股35.30港元

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

刚刚,“非洲手机一哥”IPO了

来自深圳。

文|融中财经

刚刚,港交所来了一位“非洲一哥”。

10月15日,传音控股(02636.HK,下称“传音”)开盘报34.96港元/股,市值超400亿港元。此前早在2019年,传音控股便在上海证券交易所科创板上市,此次成功赴港,传音也形成“A+H”双重上市格局。

外界对于“传音”,了解颇少,这是一家主要卖手机的公司,但在国内几乎没有存在感,大多数中国消费者没见过,也没用过它的手机。但在拉各斯的电子市场、内罗毕的街边小铺、亚的斯亚贝巴的工厂里,TECNO、itel、Infinix三块招牌随处可见。

弗若斯特沙利文的数据显示,2025年非洲市场卖出的手机里,有53.1%出自这家公司,是名副其实的“非洲一哥”,外界也称之为“非洲手机之王”。

非洲每卖出两部手机,就有一部来自传音

传音的故事,要从创始人竺兆江讲起。

1996年,刚从南昌航空大学机械电子工程专业毕业的竺兆江,进了当时如日中天的波导公司,从卖传呼机的业务员做起,一路干到了波导销售公司常务副总经理,负责国际业务开拓,也正是这期间竺兆江看到了非洲这片广袤市场。

2005年是很关键的一个节点。据工信部数据,彼时中国移动电话普及率来到了25.7%,首次超过了世界平均水平。而与之相对应的是,非洲移动电话普及率只有6%。也是这期间,“功能机”铺天盖地之际,“智能机”的概念也正悄然形成,拍照录像功能是那个年代“智能机”的代表功能。

于是在2006年,眼见功能机红利见顶,且国内山寨机泛滥的竺兆江,选择离开波导,把目光投向了非洲。在招股书里,传音也把当年看到的市场空白如实记载。十多年前,以非洲为代表的新兴市场人口庞大且增长迅速,但全球手机品牌的服务仍然不足,“甚少专门为满足当地消费者需求而设计的产品。”

2006年8月,传音在非洲上市了第一款手机“Tecno T780”,值得一提的是,这也是非洲第一部双卡双待手机。但竺兆江很快发现,非洲用户在意的不只是价格,要想占领更多市场份额,还需有低价之外的武器。

此后,传音便有了那些被反复讲述的本土化设计,针对电力不稳做超长待机,针对跨运营商资费高做多卡多待,针对当地人爱听音乐强化低音外放。最出圈的是其拍照急速,招股书写道,在非洲,肤色较深的用户拍照效果通常不尽如人意,传音为此开发了专为深肤色优化的成像技术,“为了解决这个问题,我们开发了搭载专为深肤色优化的先进成像技术的智能手机,显著提升了照片的清晰度及夜间成像质量。这些量身定制的创新引起了消费者的强烈共鸣,帮助我们更好地满足用户群的需求。”

这些为满足消费者需求而进行的本土化改造,最后都汇成了市场份额。根据弗若斯特沙利文的资料,按2025年手机销量计,传音在非洲排名第一,市场份额53.1%。招股书显示,2023年至2025年,传音在非洲分别卖出10566万部、10399万部和9112万部手机。简而言之,非洲每卖出两部手机,就有一部来自传音。

不过值得关注的是,销量第一和收入第一是两回事。同样按弗若斯特沙利文的口径,以2025年手机收入计,传音在非洲排名第二,份额19.2%。意味着53.1%的销量份额,对应的是不到两成的收入份额。

撑起“非洲手机之王”的,是一张又密又深的渠道网。截至2026年4月30日,传音拥有2900多家经销商,向经销商销售产生的收入占各期总收入的99%以上;公司已在30个海外国家及地区设立附属公司,产品销往100多个国家和地区。

走出非洲,也走进红海

非洲之外,传音想把同一套打法复制出去。

招股书写道,在非洲积累的消费者洞察和本地化销售网络建设经验,“使我们能够扩展至非洲以外的全球其他主要新兴市场并复制我们的成功。”

东南亚是其中一个例子。这片市场的智能手机用户以年轻人为主,不少人买手机是为了打游戏。传音便专门做游戏旗舰,配上磁吸式无线充电风扇、磁吸散热外壳和3D均温板液冷,主打边充电边散热、长时间高帧率。

弗若斯特沙利文的数据显示,按2025年手机销量计,传音在全球新兴市场排名第一,份额20.0%;在新兴亚太市场和中东均排名第二,份额分别为13.2%和18.9%;在拉丁美洲、中欧及东欧排名第六。

收入结构的变化更直观。2023年,非洲贡献收入217.71亿元,新兴亚太市场215.05亿元,两者几乎持平。2024年,新兴亚太市场以248.34亿元超过非洲的225.51亿元;2025年,非洲以247.53亿元重新反超。到2026年前四个月,新兴亚太市场收入91.31亿元,占比39.2%,又压过了非洲的88.35亿元。

但在开疆拓土的路上,传音也面临竞争。

众所周知,小米、realme、荣耀这几年也在密集出海,主打的同样是性价比。有媒体援引数据称,2025年第二季度小米在非洲出货增长32%,荣耀增长161%。传音数据也显示,传音在非洲的手机销量从2023年的10566万部降到2025年的9112万部,意味着三年间销量不增反降。

上游的压力同时袭来。传音在年报中表示,存储等元器件价格大幅上涨,对产品成本和毛利率造成影响。但从传音放出的主要智能机产品图示来看,传音的产品多集中在百元机、千元机价位段,意味着把成本压力传导到终端售价的空间相当有限。

数据显示,2023年至2025年,传音营收分别为622.95亿元、687.15亿元和655.91亿元,净利润分别为55.87亿元、55.97亿元和26.05亿元;毛利率从23.2%降到20.9%,再滑到18.7%。

好在进入2026年情况有所好转。招股书显示,2026年前四个月传音营收232.90亿元,较上年同期的179.08亿元增长30.1%。其中非洲收入增长32.4%,销量却与上年同期基本持平,均为2580万部左右。2026年年中报显示,上半年传音净利润17.73亿元,同比增长46%。

来自深圳

这次港股IPO,传音拉来了11家基石投资者,合计认购约12.455亿港元。按最终发售价35.30港元计算,基石投资者将认购约3528万股,占基础发售股份的四成左右,且须锁定至少六个月。

名单里有熟悉的国际长线资金和国内机构。其中,新加坡政府投资公司GIC认购1700万美元,易方达认购1600万美元,Millennium、才华资本、奇点资产各认购1500万美元,中银理财认购1000万美元。

另一半名字,多数来自产业链。比如,比亚迪全资附属的金兴环球认购1500万美元。联发科全资拥有的Digimoc认购900万美元。招股书显示,联发科旗下的CSAML本就是传音第二大股东,发行前持股6.22%。招股书列出的旗舰机型里,TECNO SPARK 40 Pro+搭载联发科Helio G200,POVA 7 Ultra和Infinix GT 30 Pro搭载的都是联发科天玑8350。

存储一侧来的合作伙伴更多。江波龙认购3000万美元,是基石中出手最大的一家。宏芯宇香港认购4000万港元,据格隆汇援引宏芯宇招股书,这家公司是国内最大的未上市独立存储器厂商,客户名单里就有传音。科宇盛达则认购500万美元。

有意思的是,这种关系是双向的。

一个多月前,江波龙在港股挂牌上市,传音旗下的传音国际作为基石投资者认购了2500万美元,同在那份基石名单上的,也有宏芯宇。

江波龙之外,传音今年在存储和AI硬件上还落了两子。7月27日,长鑫科技登陆科创板,发行价8.66元,重庆传音出现在其战略配售名单中;更往前,今年5月,AI会议耳机厂商未来智能宣布完成亿元级A+轮融资,传音参投,双方约定共同研发下一代AI Agent硬件。

关于此次IPO的募资去向,招股书也列得清楚,主要投向AI与终端技术研发、全球品牌与渠道扩建,以及移动互联网与物联网生态布局。在招股书的战略清单里,排在第一条的是“稳固我们在非洲的市场地位,持续拓展全球新兴市场。”

手机之外,传音的生意触角也在逐渐向四周延展。招股书显示,传音的手机收入占比从2023年的92.0%降到2026年前四个月的86.8%;同期物联网产品及其他收入占比从6.7%升到11.7%,2026年前四个月达到27.21亿元。其中储能产品增长最快,2023年收入不到420万元,2025年做到3.58亿元,2026年前四个月已达4.55亿元,超过了2025年全年。轻型电动出行设备2025年收入1.44亿元。移动互联网服务2025年收入9.42亿元,背后是月活超过3亿的传音OS,以及月活约5000万的音乐平台Boomplay。

不管是储能、电动出行还是AI硬件,传音的这些新生意,和它最早的手机生意一样,都是从同一座城市出发的。

这座城市便是传音总部所在地深圳。2006年,竺兆江在香港注册了传音的前身公司,从那里起步做手机生意;2013年,深圳传音控股成立,公司的重心从此落在深圳;2023年12月,公司搬进南山区留仙洞总部基地的传音大厦。

扎根深圳的不只是传音的总部,还有其供应链。例如这次基石名单上出手最大的江波龙,总部同样在深圳。传音是江波龙的客户,一个多月前又做了它港股上市的基石投资者;这一次,江波龙反过来拿出3000万美元,认购传音的H股。

与此同时,像传音这样从深圳走向资本市场的公司,今年格外多。据融中财经不完全统计,2026年迄今,深圳这片土地有超20家公司完成IPO。未来,深圳这片创投沃土势必还将跑出更多IPO。

本文为转载内容,授权事宜请联系原著作权人。