
正在阅读:

近30亿“囤芯”背后:弘信电子的算力野心与隐忧

扫一扫下载界面新闻APP

近30亿“囤芯”背后:弘信电子的算力野心与隐忧

采购额相当于公司上半年总营收的88.36%。

上市公司

图片来源:界面图库

界面新闻记者 | 郭净净

弘信电子(300657.SZ)10月12日宣布,旗下全资子公司北京安联通科技有限公司(简称“安联通”)分别和两家未具名供应商A、B签约,合计以含税29.83亿元采购高性能服务器算力芯片,这一规模相当于公司2026年上半年总营收33.76亿元的88.36%。

这是弘信电子自2023年从FPC柔性电路板(PCB)赛道跨界算力以来最大规模的资源锁定动作。“算力业务属于公司持续加大投入的方向。”弘信电子相关人士告诉界面新闻,公司算力业务目前还可以,整体市场情况蛮好。

押注算力

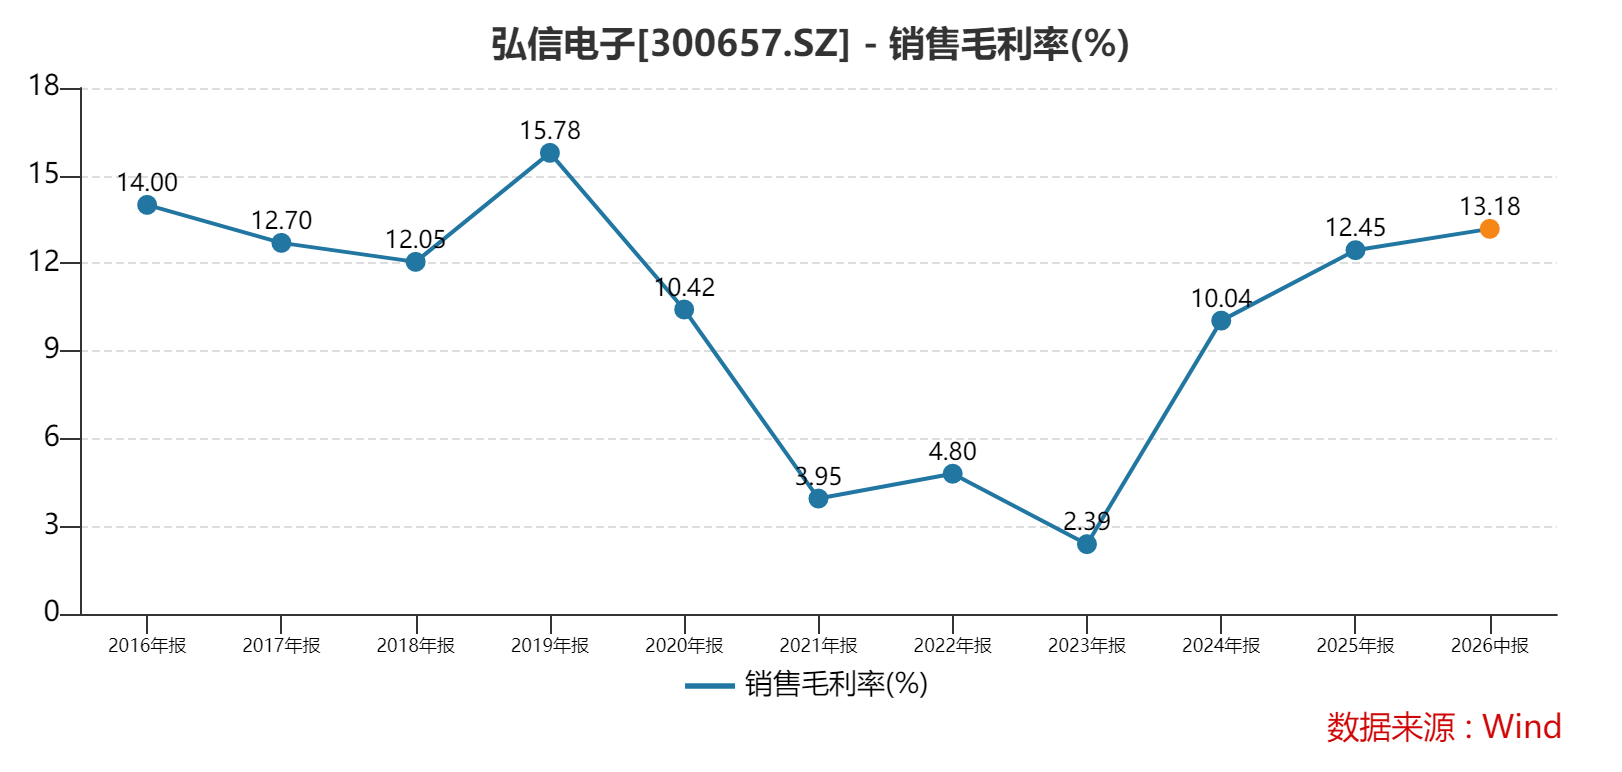
弘信电子2003年成立,2017年上市,原主业FPC柔性电路板业务属于典型的“薄利、强周期”赛道,整体毛利率从2019年的15.78%大幅下滑至2023年的2.39%低谷;上市后尝试显示模组、传感器等多元化业务均不理想,于2021至2023年连亏2.68亿、3.08亿、4.36亿元。
2023年,弘信电子切入算力赛道。当年6月,该公司披露总投资10亿元的甘肃天水高性能AI算力服务器智造项目;10月签约共建庆阳燧弘AI算力产业基地项目,后于2025年8月宣布总投资128亿元共建燧弘庆阳绿色智能数字基础设施项目。
“核心资源之一是算力芯片的获取。”如弘信电子所言,其与燧原科技、摩尔线程合作,且在算力板卡、服务器等方面深度绑定燧原科技。2024年6月,公司以2.93亿元完成收购英伟达Computer和Network“双精英级(Elite)合作伙伴”安联通,并约定2024年至2027年承诺累计净利润不低于1.364亿元。

“英伟达Elite资质门槛较高,是‘销售指标+技术能力+长期生态绑定’的综合结果,中国区仅11家,双Elite全国已知个位数。”秒投研究员张博对界面新闻称。

将AI业务定位为最高战略,弘信电子称“初步形成完整的商业闭环”,“公司之所以选择当前这条发展路径,源于自身在制造基础、供应链资源以及合作伙伴协作方面具备独特积累。”弘信电子相关人士对界面新闻称。

腾辉智算创始人兼CEO董春辉对界面新闻记者指出,“传统制造+AI算力”转型目前比较多,有较强的关联性和叙事连贯性。

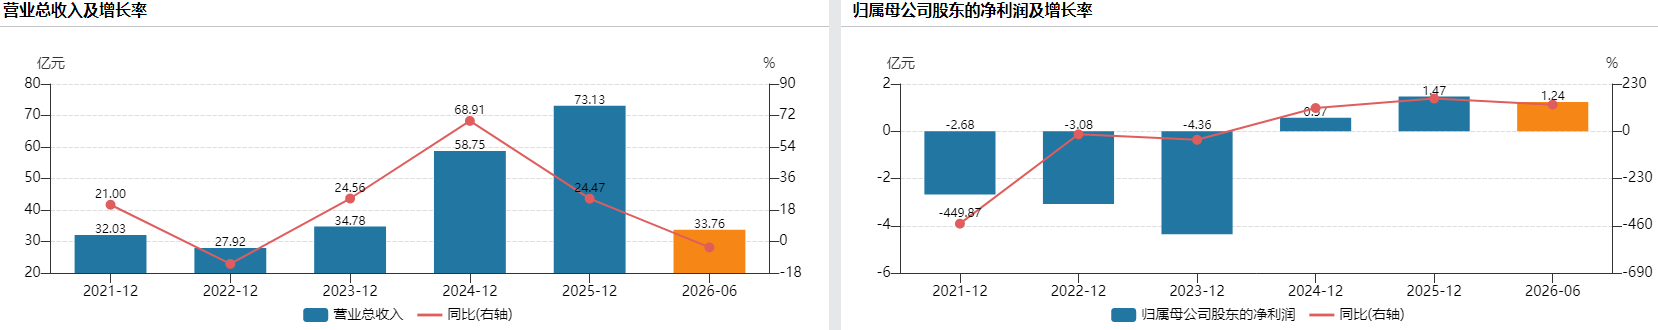
2024、2025年及2026年1-6月,弘信电子实现营业收入58.75亿、73.13亿及33.76亿元,归母净利润分别为5681.57万、1.47亿及1.24亿元。
2024年放量后,算力业务成为弘信电子业绩另一增长极。2024年、2025年,公司相关营收从19.88亿增至27.88亿元,占总营收比重从33.84%升至38.12%。且不再只依赖于算力服务器销售:2025年算力设备营收22.1亿元,同比涨21.95%;算力资源综合服务营收5.78亿元,同比涨229.62%,占整体算力业务收入的20.72%。

但进入2026年,弘信电子收入下滑。上半年,在FPC主业收入跌2.88%的同时,公司算力业务营收同比降1.1%至14.65亿元,占总营收比重增至43.39%。这其中算力设备销售收入下滑超6%,算力资源综合服务收入则续增20.13%,占比重增至23.15%。

两家最主要的算力子公司业绩表现不一:上半年,燧弘华创营收同比降14.14%至6.13亿元,净利润增长99.31%至1.01亿元;安联通营收增长9.76%至8.59亿元,净利润增长31.01%至5103.87万元。

为何此时巨资“囤芯”?

更强调“Token工厂”定位的弘信电子加快“卖算力服务”。上半年,公司新增算力资源综合服务订单45.84亿元,累计97.44亿元。

另据公司2026年2月调整其2024年限制性股票激励计划中的业绩考核目标,在原有2026年营收不低于125亿元的目标下新增“归母净利润不低于2.5亿元”的要求。
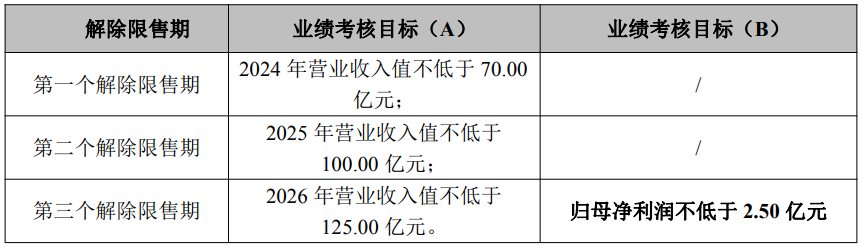
也就是说,今年弘信电子的营收、归母净利润同比增幅均需超70%。但上半年其营收、归母净利润仅完成全年目标的27%、49.6%,全年73%的营收压力给到了下半年。

近30亿元囤芯,正是为庞大的在手订单储备硬件弹药,并加速冲刺业绩目标。“算力业务属于公司将要持续加大投入的方向。”弘信电子相关人士对界面新闻表示,“公司算力业务目前还可以,整体市场情况蛮好。”

大手笔“囤芯”背后,更是AI算力芯片及相关组件的供应链持续紧张的现实。

当前算力需求持续上行。工信部数据显示,截至2026年6月底,全国智能算力规模达2185EFLOPS,同比增长177%。IDC与浪潮信息联合报告预计,2026年中国智能算力规模将达2576.5EFLOPS,同比增长87.9%;到2030年将达10524.3EFLOPS。

提前锁芯成为算力玩家抢占市场的共同选择。从摄像头向算力跨界的奥尼电子(301189.SZ)9月连发三份合计50.47亿元的GPU算力卡采购合同,是其2025全年总营收9.46亿元的五倍多。

“下游算力需求出现持续缺口,国内推理和训练的高端芯片供远小于求。目前AI芯片市场价格持续攀升,拿货难度越来越大,B300芯片依然有钱可赚且利润更丰厚。未来2-3年仍是卖方市场,短期不会下跌;如果下跌,生产Token也能提高利润率,从而对冲下跌的风险。”董春辉接受界面新闻采访时判断。

能否交付、现金流压力及订单兑现等多重考验

近30亿囤芯,是弘信电子向算力赛道押下的重注,但随之不得不面临交付验收风险、现金流压力以及订单兑现等现实考验。

交付与验收的不确定性是首要问题。

安联通与供应商A签署的含税总额21.31亿元合同,将分批次独立验收计费;与供应商B签署的结算款8.52亿元合同,按一次性或分批交货形式履行。

弘信电子称两家供应商“均具备良好的资信情况和履约能力,且不会对其形成依赖。“暂不掌握采购合同对应的交付周期,交付节奏等实际交货情况需要后续跟踪。相关情况如有进展,以公司公告为准。”该公司人士对界面新闻称。

“这两种安排在大额设备和芯片采购中都比较常见。特别是AI芯片具有采购金额大、技术迭代快、市场需求变化较快等特点,分批交付和分阶段结算有助于买卖双方协调供货节奏和资金安排。”北京交通大学经济管理学院助理教授于耀对界面新闻指出,对于弘信电子而言,更值得关注的是合同是否设置价格调整、采购数量变更以及交付延期等条款,从而降低后续市场价格波动和下游需求变化带来的经营风险。

现金流压力不容小觑。

弘信电子资产负债率从2022年底的58.74%升至2025年末的79.76%,到2026年6月底维持78.01%高位。公司截至2026年6月底货币资金8.71亿元,负债总额71.55亿元,其中流动负债56.36亿元,包含短期借款19.73亿、一年内到期非流动负债7.09亿元。公司实控人李强9月通过定增补充2.28亿元流动资金。
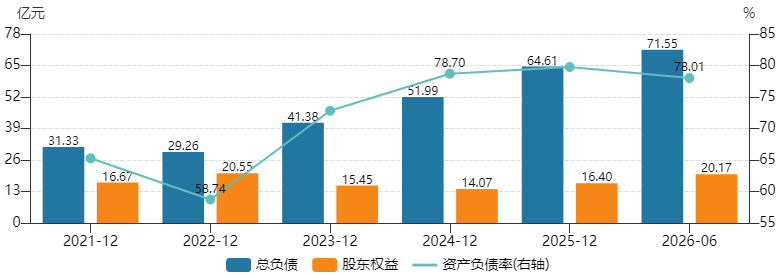
芯片采购的现金压力,在其财报上有所体现。因“预付算力服务器等产品货款大幅增加”,弘信电子上半年经营活动现金流净额为-4.68亿元,较上期同期扩大815.78%。“(弘信电子)算力扩张阶段资本占用压力凸显。”东北证券指出。

近30亿元采购投入,或加剧其现金流压力。如果算力服务的商业化落地不及预期,这笔庞大的芯片库存将成为悬在弘信电子资产负债表上的沉重负担。

“需重点关注资金占用、债务融资成本、资产减值三方面风险。”于耀对界面新闻指出,大额采购或增加弘信电子对外部融资的依赖,并推高利息支出和短期偿债压力。“如下游需求不及预期,企业还可能面临库存积压、资金周转放缓、产品跌价等经营风险。”

张博也对界面新闻分析,“29.83亿元采购合同是存货(8.24亿)的3.6倍、合同负债(1.36亿)的21.9倍,若合同全部执行,存货规模将数倍扩张,跌价风险敞口急剧放大;合同负债仅1.36亿元,说明下游预收订单远不足以覆盖上游采购承诺,背靠背销售的对冲程度有限;一年内到期有息负债29.13亿元与采购合同额几乎相当,采购资金大概率依赖新增融资,财务成本显著。”

尤其是存货跌价风险。多位接受界面新闻采访的业内人士指出,AI芯片(GPU/算力芯片)技术迭代快、价格波动剧烈,是存货跌价风险最高的品类之一。

更关键的是,弘信电子是兼顾硬件销售和算力租赁的重资产自营模式,理论收益上限高,但同时承担硬件跌价、出租率波动双重风险。“判断大额采购是否合理,关键要看采购量与实际订单、预期利用率及企业资金实力是否匹配。”CIC灼识董事总经理董晓雅对界面新闻指出,对于算力租赁企业,即使芯片已经采购,如果下游租赁价格同步下降、设备利用率不足,或者新一代芯片快速迭代,投资回报也可能低于预期。

弘信电子坦言,合同所需资金可能通过自有资金、金融机构融资等方式筹措,将产生较大财务成本;“若公司未能有效控制融资成本,或未来市场利率发生不利变动,将导致财务费用超出预期,对公司相关年度的净利润产生一定影响。”不过,该公司人士对界面新闻称,“资金储备充足,近30亿采购资金没问题。”

订单能否有效兑现,是最让投资者担忧的风险点。

弘信电子截至今年6月底累计算力资源综合服务订单97.44亿,已结算18.13亿元,订单结算率18.61%。“结算18亿还可以,在行业内算是中等偏上。”董春辉告诉界面新闻。

张博则对界面新闻称,“18.61%的订单结算率处于行业‘正常爬坡期’水平,但合同负债偏低,反映其在客户预付款谈判中相对弱势,预收款能力弱,是需持续跟踪的隐忧。”

于耀认为,不能简单将18.61%的结算率理解为订单兑现能力不足,关键需要结合订单期限、签约时间和实际交付进度综合判断。

算力行业已告别“拿卡就赚”的时代。“随着算力供给增加和参与者增多,单纯获得芯片已不再必然意味着能盈利。”董晓雅对界面新闻指出,企业还需具备稳定的客户资源、较高的设备利用率、合理的采购成本和高效的运营能力,才能实现持续回报。

“中长期来看,国内算力市场存在阶段性过剩的可能,但更可能首先表现为结构性、区域性过剩。行业需求仍有增长空间,但并非所有算力投资都能获得合理回报。”董晓雅分析称,如果供给过剩,最先承压的可能是缺少稳定客户、采购成本较高、依赖高杠杆扩张的中小型算力租赁企业。

不过,董春辉认为,“未来2-3年算力都是紧缺趋势,不会存在算力供给过剩。”弘信电子相关人士也对界面新闻乐观称,“AI算力的市场空间很大,需求较为旺盛,市场容量可以容纳较多市场参与者。”

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

近30亿“囤芯”背后:弘信电子的算力野心与隐忧

采购额相当于公司上半年总营收的88.36%。

上市公司

图片来源:界面图库

界面新闻记者 | 郭净净

弘信电子(300657.SZ)10月12日宣布,旗下全资子公司北京安联通科技有限公司(简称“安联通”)分别和两家未具名供应商A、B签约,合计以含税29.83亿元采购高性能服务器算力芯片,这一规模相当于公司2026年上半年总营收33.76亿元的88.36%。

这是弘信电子自2023年从FPC柔性电路板(PCB)赛道跨界算力以来最大规模的资源锁定动作。“算力业务属于公司持续加大投入的方向。”弘信电子相关人士告诉界面新闻,公司算力业务目前还可以,整体市场情况蛮好。

押注算力

弘信电子2003年成立,2017年上市,原主业FPC柔性电路板业务属于典型的“薄利、强周期”赛道,整体毛利率从2019年的15.78%大幅下滑至2023年的2.39%低谷;上市后尝试显示模组、传感器等多元化业务均不理想,于2021至2023年连亏2.68亿、3.08亿、4.36亿元。

2023年,弘信电子切入算力赛道。当年6月,该公司披露总投资10亿元的甘肃天水高性能AI算力服务器智造项目;10月签约共建庆阳燧弘AI算力产业基地项目,后于2025年8月宣布总投资128亿元共建燧弘庆阳绿色智能数字基础设施项目。

“核心资源之一是算力芯片的获取。”如弘信电子所言,其与燧原科技、摩尔线程合作,且在算力板卡、服务器等方面深度绑定燧原科技。2024年6月,公司以2.93亿元完成收购英伟达Computer和Network“双精英级(Elite)合作伙伴”安联通,并约定2024年至2027年承诺累计净利润不低于1.364亿元。

“英伟达Elite资质门槛较高,是‘销售指标+技术能力+长期生态绑定’的综合结果,中国区仅11家,双Elite全国已知个位数。”秒投研究员张博对界面新闻称。

将AI业务定位为最高战略,弘信电子称“初步形成完整的商业闭环”,“公司之所以选择当前这条发展路径,源于自身在制造基础、供应链资源以及合作伙伴协作方面具备独特积累。”弘信电子相关人士对界面新闻称。

腾辉智算创始人兼CEO董春辉对界面新闻记者指出,“传统制造+AI算力”转型目前比较多,有较强的关联性和叙事连贯性。

2024、2025年及2026年1-6月,弘信电子实现营业收入58.75亿、73.13亿及33.76亿元,归母净利润分别为5681.57万、1.47亿及1.24亿元。

2024年放量后,算力业务成为弘信电子业绩另一增长极。2024年、2025年,公司相关营收从19.88亿增至27.88亿元,占总营收比重从33.84%升至38.12%。且不再只依赖于算力服务器销售:2025年算力设备营收22.1亿元,同比涨21.95%;算力资源综合服务营收5.78亿元,同比涨229.62%,占整体算力业务收入的20.72%。

但进入2026年,弘信电子收入下滑。上半年,在FPC主业收入跌2.88%的同时,公司算力业务营收同比降1.1%至14.65亿元,占总营收比重增至43.39%。这其中算力设备销售收入下滑超6%,算力资源综合服务收入则续增20.13%,占比重增至23.15%。

两家最主要的算力子公司业绩表现不一:上半年,燧弘华创营收同比降14.14%至6.13亿元,净利润增长99.31%至1.01亿元;安联通营收增长9.76%至8.59亿元,净利润增长31.01%至5103.87万元。

为何此时巨资“囤芯”?

更强调“Token工厂”定位的弘信电子加快“卖算力服务”。上半年,公司新增算力资源综合服务订单45.84亿元,累计97.44亿元。

另据公司2026年2月调整其2024年限制性股票激励计划中的业绩考核目标,在原有2026年营收不低于125亿元的目标下新增“归母净利润不低于2.5亿元”的要求。

也就是说,今年弘信电子的营收、归母净利润同比增幅均需超70%。但上半年其营收、归母净利润仅完成全年目标的27%、49.6%,全年73%的营收压力给到了下半年。

近30亿元囤芯,正是为庞大的在手订单储备硬件弹药,并加速冲刺业绩目标。“算力业务属于公司将要持续加大投入的方向。”弘信电子相关人士对界面新闻表示,“公司算力业务目前还可以,整体市场情况蛮好。”

大手笔“囤芯”背后,更是AI算力芯片及相关组件的供应链持续紧张的现实。

当前算力需求持续上行。工信部数据显示,截至2026年6月底,全国智能算力规模达2185EFLOPS,同比增长177%。IDC与浪潮信息联合报告预计,2026年中国智能算力规模将达2576.5EFLOPS,同比增长87.9%;到2030年将达10524.3EFLOPS。

提前锁芯成为算力玩家抢占市场的共同选择。从摄像头向算力跨界的奥尼电子(301189.SZ)9月连发三份合计50.47亿元的GPU算力卡采购合同,是其2025全年总营收9.46亿元的五倍多。

“下游算力需求出现持续缺口,国内推理和训练的高端芯片供远小于求。目前AI芯片市场价格持续攀升,拿货难度越来越大,B300芯片依然有钱可赚且利润更丰厚。未来2-3年仍是卖方市场,短期不会下跌;如果下跌,生产Token也能提高利润率,从而对冲下跌的风险。”董春辉接受界面新闻采访时判断。

能否交付、现金流压力及订单兑现等多重考验

近30亿囤芯,是弘信电子向算力赛道押下的重注,但随之不得不面临交付验收风险、现金流压力以及订单兑现等现实考验。

交付与验收的不确定性是首要问题。

安联通与供应商A签署的含税总额21.31亿元合同,将分批次独立验收计费;与供应商B签署的结算款8.52亿元合同,按一次性或分批交货形式履行。

弘信电子称两家供应商“均具备良好的资信情况和履约能力,且不会对其形成依赖。“暂不掌握采购合同对应的交付周期,交付节奏等实际交货情况需要后续跟踪。相关情况如有进展,以公司公告为准。”该公司人士对界面新闻称。

“这两种安排在大额设备和芯片采购中都比较常见。特别是AI芯片具有采购金额大、技术迭代快、市场需求变化较快等特点,分批交付和分阶段结算有助于买卖双方协调供货节奏和资金安排。”北京交通大学经济管理学院助理教授于耀对界面新闻指出,对于弘信电子而言,更值得关注的是合同是否设置价格调整、采购数量变更以及交付延期等条款,从而降低后续市场价格波动和下游需求变化带来的经营风险。

现金流压力不容小觑。

弘信电子资产负债率从2022年底的58.74%升至2025年末的79.76%,到2026年6月底维持78.01%高位。公司截至2026年6月底货币资金8.71亿元,负债总额71.55亿元,其中流动负债56.36亿元,包含短期借款19.73亿、一年内到期非流动负债7.09亿元。公司实控人李强9月通过定增补充2.28亿元流动资金。

芯片采购的现金压力,在其财报上有所体现。因“预付算力服务器等产品货款大幅增加”,弘信电子上半年经营活动现金流净额为-4.68亿元,较上期同期扩大815.78%。“(弘信电子)算力扩张阶段资本占用压力凸显。”东北证券指出。

近30亿元采购投入,或加剧其现金流压力。如果算力服务的商业化落地不及预期,这笔庞大的芯片库存将成为悬在弘信电子资产负债表上的沉重负担。

“需重点关注资金占用、债务融资成本、资产减值三方面风险。”于耀对界面新闻指出,大额采购或增加弘信电子对外部融资的依赖,并推高利息支出和短期偿债压力。“如下游需求不及预期,企业还可能面临库存积压、资金周转放缓、产品跌价等经营风险。”

张博也对界面新闻分析,“29.83亿元采购合同是存货(8.24亿)的3.6倍、合同负债(1.36亿)的21.9倍,若合同全部执行,存货规模将数倍扩张,跌价风险敞口急剧放大;合同负债仅1.36亿元,说明下游预收订单远不足以覆盖上游采购承诺,背靠背销售的对冲程度有限;一年内到期有息负债29.13亿元与采购合同额几乎相当,采购资金大概率依赖新增融资,财务成本显著。”

尤其是存货跌价风险。多位接受界面新闻采访的业内人士指出,AI芯片(GPU/算力芯片)技术迭代快、价格波动剧烈,是存货跌价风险最高的品类之一。

更关键的是,弘信电子是兼顾硬件销售和算力租赁的重资产自营模式,理论收益上限高,但同时承担硬件跌价、出租率波动双重风险。“判断大额采购是否合理,关键要看采购量与实际订单、预期利用率及企业资金实力是否匹配。”CIC灼识董事总经理董晓雅对界面新闻指出,对于算力租赁企业,即使芯片已经采购,如果下游租赁价格同步下降、设备利用率不足,或者新一代芯片快速迭代,投资回报也可能低于预期。

弘信电子坦言,合同所需资金可能通过自有资金、金融机构融资等方式筹措,将产生较大财务成本;“若公司未能有效控制融资成本,或未来市场利率发生不利变动,将导致财务费用超出预期,对公司相关年度的净利润产生一定影响。”不过,该公司人士对界面新闻称,“资金储备充足,近30亿采购资金没问题。”

订单能否有效兑现,是最让投资者担忧的风险点。

弘信电子截至今年6月底累计算力资源综合服务订单97.44亿,已结算18.13亿元,订单结算率18.61%。“结算18亿还可以,在行业内算是中等偏上。”董春辉告诉界面新闻。

张博则对界面新闻称,“18.61%的订单结算率处于行业‘正常爬坡期’水平,但合同负债偏低,反映其在客户预付款谈判中相对弱势,预收款能力弱,是需持续跟踪的隐忧。”

于耀认为,不能简单将18.61%的结算率理解为订单兑现能力不足,关键需要结合订单期限、签约时间和实际交付进度综合判断。

算力行业已告别“拿卡就赚”的时代。“随着算力供给增加和参与者增多,单纯获得芯片已不再必然意味着能盈利。”董晓雅对界面新闻指出,企业还需具备稳定的客户资源、较高的设备利用率、合理的采购成本和高效的运营能力,才能实现持续回报。

“中长期来看,国内算力市场存在阶段性过剩的可能,但更可能首先表现为结构性、区域性过剩。行业需求仍有增长空间,但并非所有算力投资都能获得合理回报。”董晓雅分析称,如果供给过剩,最先承压的可能是缺少稳定客户、采购成本较高、依赖高杠杆扩张的中小型算力租赁企业。

不过,董春辉认为,“未来2-3年算力都是紧缺趋势,不会存在算力供给过剩。”弘信电子相关人士也对界面新闻乐观称,“AI算力的市场空间很大,需求较为旺盛,市场容量可以容纳较多市场参与者。”

未经正式授权严禁转载本文,侵权必究。