


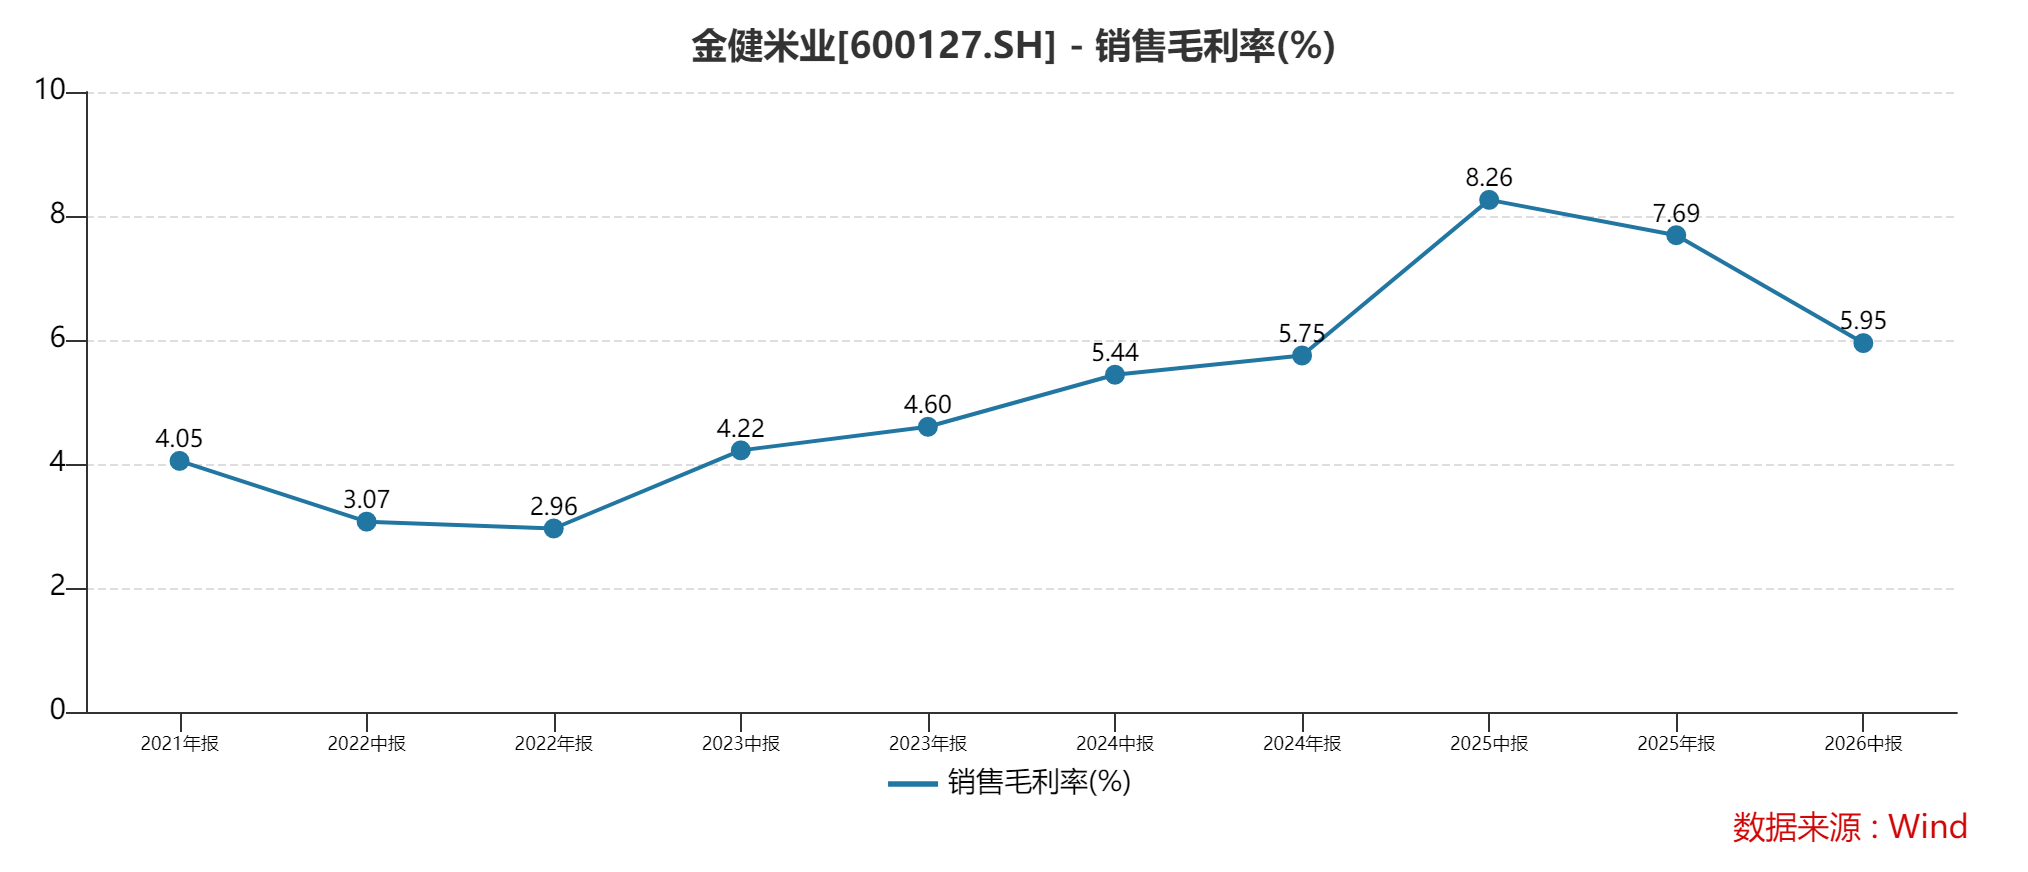
最近两个月A股农业板块掀起一轮"粮食安全"行情,金健米业成为耀眼龙头:8月17日以来股价累计涨幅达136.8%,一个月内收获10个涨停,总市值一度冲上107亿元。与此同时,公司业绩由盈转亏——上半年营业收入19.7亿元,同比增长25.19%;归母净利润为-957.91万元,毛利率下滑至5.95%。
金健米业多次发布股票交易异常波动及风险提示,反复强调:股价已“严重偏离基本面和合理估值区间”,公司基本面未发生重大变化,厄尔尼诺、粮食概念等题材对业绩的影响存在高度不确定性。
那么,这家顶着“中国粮食第一股”光环的企业,粮油主业的真实盈利能力究竟如何?
"粮食概念" 的逻辑陷阱
金健米业上半年营业收入19.7亿元,同比增长25.19%;归母净利润亏损957.91万元,较上年同期盈利1166.39万元下滑182.13%。
金健米业解释称:报告期内政策性储备轮换业务实现营业收入1.63亿元,同比增长996.1%,带动业务收入同比增长;同时围绕粮油主业开展的原材料贸易业务收入同比增加。相比之下,公司自身的粮油主业(米面油)等加工业务销量实现了同比4.73%的增长,并未贡献同等的规模弹性。报表上的体量被贸易和储备轮换撑大,真正赚钱的加工主业增长乏力。
“这一轮金健米业行情,本质是强预期、弱现实下的题材资金炒作,并非基本面反转驱动。”一位跟踪农业板块的投资经理向界面新闻记者表示,“市场资金的核心叙事链条是:厄尔尼诺天气扰动叠加全球粮食供给担忧,海外农产品期货走高,市场资金顺势寻找 A 股粮食标的。金健米业作为老牌粮油上市平台、具备粮食安全概念,流通盘偏小,天然容易成为短线资金抱团的龙头标的。”
这套叙事暗含一个认知误区:投资者默认原粮价格上行,粮油企业就会同步受益。券商农业研究员卢文婷对界面新闻记者表示,“金健米业本质是粮油加工商,赚稳定的加工差价,不是上游种植端。原粮涨价对它不一定是利好,反而会挤压加工毛利。米、面、油属于基础民生商品,终端售价受政策调控约束,企业不能随意提价。”
金健米业也表示,原材料价格上涨,而终端产品属于民生刚需品,调价空间受限,成本压力无法有效向下游传导。这也就意味着,市场曾寄望的 "粮价上涨利好金健" 的逻辑,在现实中恰恰相反:粮价越涨,加工环节的利差越薄。
数据显示,金健米业上半年综合毛利率为5.95%,较2025年中的高位回落2.31个百分点。界面新闻记者注意到,公司一季度的毛利率为8.02%,二季度下滑至4.5%,毛利率快速回落趋势需要关注。
近些年,金健米业为提升毛利率,陆续布局休息食品和乳制品领域。根据2026年半年报数据,休闲食品毛利率18.81%、乳制品28.54%,两项合计收入占比不足6%。“高毛利新业务体量太小,更像点缀,不足以扭转粮油主业薄利的基本面。”卢文婷对界面新闻记者表示。
靠什么 "撑门面"?
更值得关注的是盈利质量。金健米业账面利润对非经常性损益的依赖由来已久:2024年公司归母净利润223万元,但扣非净利润为-256万元,主业处于亏损状态;2025年公司归母净利润377万元,扣非净利润-398 万元,连续两年扣非亏损。
填平主业亏损的,主要是政府补贴,包括储备粮油补贴款计入其他收益与财务费用抵减。上半年,金健米业确认的政府补助约1552万元,远超当期不足千万元的净亏损规模。2025年和2024年公司计入当期损益的政府补助分别为3740万元和3456万元,均远超当年的净利润和扣非净利润规模。
资产端同样存在隐患。截至6月末,金健米业应收账款约7351.89万元,同比增长34.22%;由于公司利润基数极薄,任何一笔回款延迟,都可能对当期业绩产生放大冲击。同期,公司预付账款从上年末的9806万元增至1.81亿元,增幅84.63%。原材料采购规模扩大,预付款项也在膨胀,意味着公司在产业链中面对上游供应商时缺乏议价能力,需要用更多的预付款来锁定货源。
应收账款和预付账款两端挤压,让金健米业的现金流承压。公司上半年经营活动产生的现金流量净额为3778.77万元,同比下滑64.53%,公司将原因归结为“扩大油脂原料采购规模”。“粮油行业本身垫资周转压力大,在这种模式下,现金流的波动往往比账面利润更早暴露出经营压力。”资深审计人士王平告诉界面新闻记者。负债端,公司资产负债率为 62.24%,流动比率0.97,不足1倍,短期偿债能力处于偏紧区间。
界面新闻记者注意到,湖南证监局此前一纸行政监管措施决定书,将金健米业尘封三年的财务违规往事曝光。2020年至2022 年,公司原子公司金健农产品(营口)有限公司与东方集团及其关联方开展的14笔贸易业务属于空转循环贸易,无实物流转、缺乏商业实质,相关收入本不应确认。与此同时,金健营口公司与讷河市粮食集团、辽宁鹏达农业开展的4笔贸易,实质是代客户竞拍国家临储粮,业务风险全部由客户承担,但公司采用总额法确认收入。两类问题叠加,2020—2022年分别虚增营业收入2.28 亿元、2.66亿元、9295.6万元,三年累计虚增营收超5.86亿元。
界面新闻记者注意到,金健米业虽然虚增营收规模5.86亿元,但对应的虚增利润总额合计仅48.63万元。这意味着,整套空转贸易几乎没有毛利。
“这类无实物流转的循环贸易,典型特征就是只做大营收,不创造利润,符合融资性贸易特点。连续三年发生,不是单次业务失误,说明当年子公司层面存在内控失效的问题。”王平对界面新闻记者表示。
资产置换能否助其脱离困境?
上述财务造假的主体,后续被纳入资产置换打包剥离。涉事的三家贸易子公司 ——金健进出口、金健农产品(湖南)、金健农产品(营口),在 2024 年 11 月的重大资产置换中整体置出上市公司。
金健米业向控股股东湖南粮食集团出售上述三家贸易子公司全部股权;作为对价,控股股东向上市公司置入湖南裕湘食品100% 股权、中南粮油食品科学研究院82%股权。置出资产包的评估值为1.14亿元,置入资产包评估值为1.91亿元。差额对价为7698.82万元,由金健米业以现金支付。公司解释称,置出低质量贸易资产、置入食品加工与科研资产,是优化产业结构的举措。
界面新闻记者注意到,金健米业置入标的当时经营状况并不理想——裕湘食品及中南粮科院2023年、2024年1至7月净利润合计分别为-1469.54万元和-842.96万元,处于持续亏损状态。
根据资产置换协议,湖南粮食集团为置入资产作出三年业绩承诺:2025年净利润不低于400 万元、2026年不低于600 万元、2027年不低于800万元。对比上市公司体量,这一业绩承诺门槛偏低。2025年置入资产合计实现净利润920.57万元,业绩完成率230.14%。其中,裕湘食品贡献1103.28万元,中南粮科院亏损-222.82万元。不过,今年上半年裕湘食品净利润84.37万元。
金健米业控股股东湖南农业集团 2022年 8 月承诺,力争 2024 年 6 月 30 日前彻底解决同业竞争。2024 年 6 月 28 日,集团申请延期,将面制品、饲料贸易业务同业竞争解决期限延后至 2024 年 9 月 30 日;其余业务的同业竞争,则推迟至力争 2027 年 6 月 30 日前完成。从最初承诺的 2024 年年中,延后至 2027 年年中,相当于同业竞争整改整体延期三年。
置出低效贸易资产、切入食品加工赛道,产业调整方向本身并无硬伤。但市场疑问在于:一家区域粮油上市公司,能否依靠一家年利润数百万元级别的食品企业,真正兑现“聚焦主业”的战略目标?截至目前,这场资本运作更多完成了产业结构上的减法,尚未实现盈利能力层面的加法。
评论